На 8-й странице пока. И это еще вступление)) Похое что это будет сравнение по Шарпу (но пишут, что можно любой др. показатель) на кросс валидации.
как я понял там надо оптимизировать 4 параметра
summary(my_pbo)
Performance function Omega with threshold 1
p_bo slope ar^2 p_loss
0.37142861.6891000 -0.01400000.3430000
p_bo (вероятность переобучения в бэктесте) должна быть близка к 0, что указывает на низкий риск переобучения.
slope (коэффициент наклона линейной регрессии) должен быть близок к 1, что указывает на сильную линейную зависимость между значениями метрики производительности для обучающего и тестового подмножеств.
ar^2 (скорректированный коэффициент детерминации) должен быть близок к 1, что указывает на хорошую точность линейной регрессии.
p_loss (доля значений метрики производительности для тестового подмножества, которые ниже заданного порога) должна быть близка к 0, что указывает на то, что большинство значений метрики производительности для тестового подмножества выше заданного порога.
Однако следует отметить, что эти показатели могут зависеть от выбранной метрики производительности и порогового значения
Нужна многокритериальая оптимизация по Парето фронту по ходу
p_bo (вероятность переобучения в бэктесте) должна быть близка к 0, что указывает на низкий риск переобучения.
slope (коэффициент наклона линейной регрессии) должен быть близок к 1, что указывает на сильную линейную зависимость между значениями метрики производительности для обучающего и тестового подмножеств.
ar^2 (скорректированный коэффициент детерминации) должен быть близок к 1, что указывает на хорошую точность линейной регрессии.
p_loss (доля значений метрики производительности для тестового подмножества, которые ниже заданного порога) должна быть близка к 0, что указывает на то, что большинство значений метрики производительности для тестового подмножества выше заданного порога.
Однако следует отметить, что эти показатели могут зависеть от выбранной метрики производительности и порогового значения
Слишком коротко, чтобы понять что это за парметры. вот подробнее из статьи стр 13 (если пакет полностью воспроизводит методы в статье, но может и что-то другое добавили/убавили)
Overfit statistics The framework introduced in Section 2 allows us to characterize the relia- bility of a strategy’s backtest in terms of four complementary analysis: 1.Probability of Backtest Overfitting(PBO): The probability that the model configuration selected as optimal IS will underperform the me- dian of theNmodel configurations OOS. 2.Performance degradation: This determines to what extent greater per- formance IS leads to lower performance OOS, an occurrence associated with the memory effects discussed in Bailey et al. [1]. 3.Probability of loss: The probability that the model selected as optimal IS will deliver a loss OOS. 4.Stochastic dominance:This analysis determines whether the proce- dure used to select a strategy IS is preferable to randomly choosing one model configuration among theNalternatives
Слишком коротко, чтобы понять что это за парметры. вот подробнее из статьи стр 13 (если пакет полностью воспроизводит методы в статье, но может и что-то другое добавили/убавили)
пакет просто ужасен, никогда за годы не видел такого партака
код ужасен
документация практически никакая
как его в CRAN пропустили я не понимаю
Я до сих пор понять не могу, там одна торговая система иследуеться поделена на батчи или это несколько ТС (в это библиотеке)
Выбор лучшей модели среди множества полученных при разных параметрах/гиперпараметрах. На вход даем матрицу, где каждый столбец - прогноз одной из моделей.
с эти я уже разобрался
не понятно как с результатом работать
подаю один столбец (одна ТС)
результат
summary(my_pbo)
Performance function Omega with threshold 1
p_bo slope ar^2 p_loss
0.00002.26730.97000.3710
подаю 5 столбцов (пять ТС)
получаю тоже одну строку
summary(my_pbo)
Performance function Omega with threshold 1
p_bo slope ar^2 p_loss
0.34285711.90810000.04400000.2860000
должно же быть 5 строк , или если это рез. от лучшей ТС то должен быть мндекс лучшей..
Выбор лучшей модели среди множества полученных при разных параметрах/гиперпараметрах. На вход даем матрицу, где каждый столбец - прогноз одной из моделей.
А может нет. Пока тоже не понял
Это ведь можно интрерпретировать как взятие ретурнов прибыли ТС с разных участков рынка ( параметрах/гиперпараметрах ) ???
разных участков рынка == параметрах/гиперпараметрах ?
На 8-й странице пока. И это еще вступление))
Похое что это будет сравнение по Шарпу (но пишут, что можно любой др. показатель) на кросс валидации.
как я понял там надо оптимизировать 4 параметра
Однако следует отметить, что эти показатели могут зависеть от выбранной метрики производительности и порогового значения
Нужна многокритериальая оптимизация по Парето фронту по ходу
как я понял там надо оптимизировать 4 параметра
Однако следует отметить, что эти показатели могут зависеть от выбранной метрики производительности и порогового значения
Слишком коротко, чтобы понять что это за парметры. вот подробнее из статьи стр 13 (если пакет полностью воспроизводит методы в статье, но может и что-то другое добавили/убавили)
Overfit statistics
The framework introduced in Section 2 allows us to characterize the relia-
bility of a strategy’s backtest in terms of four complementary analysis:
1. Probability of Backtest Overfitting (PBO): The probability that the
model configuration selected as optimal IS will underperform the me-
dian of the N model configurations OOS.
2. Performance degradation: This determines to what extent greater per-
formance IS leads to lower performance OOS, an occurrence associated
with the memory effects discussed in Bailey et al. [1].
3. Probability of loss: The probability that the model selected as optimal
IS will deliver a loss OOS.
4. Stochastic dominance: This analysis determines whether the proce-
dure used to select a strategy IS is preferable to randomly choosing
one model configuration among the N alternatives
Далее каждый пункт рассматривается подробнее.
Слишком коротко, чтобы понять что это за парметры. вот подробнее из статьи стр 13 (если пакет полностью воспроизводит методы в статье, но может и что-то другое добавили/убавили)
пакет просто ужасен, никогда за годы не видел такого партака
код ужасен
документация практически никакая
как его в CRAN пропустили я не понимаю
Я до сих пор понять не могу, там одна торговая система иследуеться поделена на батчи или это несколько ТС (в это библиотеке)
Выбор лучшей модели среди множества полученных при разных параметрах/гиперпараметрах. На вход даем матрицу, где каждый столбец - прогноз одной из моделей.
А может нет. Пока тоже не понялВыбор лучшей модели среди множества полученных при разных параметрах/гиперпараметрах. На вход даем матрицу, где каждый столбец - прогноз одной из моделей.
с эти я уже разобрался
не понятно как с результатом работать
подаю один столбец (одна ТС)
результат
подаю 5 столбцов (пять ТС)
получаю тоже одну строку
должно же быть 5 строк , или если это рез. от лучшей ТС то должен быть мндекс лучшей..
ля убил бы этого автора
Выбор лучшей модели среди множества полученных при разных параметрах/гиперпараметрах. На вход даем матрицу, где каждый столбец - прогноз одной из моделей.
А может нет. Пока тоже не понялЭто ведь можно интрерпретировать как взятие ретурнов прибыли ТС с разных участков рынка ( параметрах/гиперпараметрах ) ???
разных участков рынка == параметрах/гиперпараметрах ?
Это ведь можно интрерпретировать как взятие ретурнов прибыли ТС с разных участков рынка ( параметрах/гиперпараметрах ) ???
Именно ретурны прибыли.
разных участков рынка == параметрах/гиперпараметрах ?
Как понял именно настройки: разные периоды МА, SL и т.д.
получаю тоже одну строку
должно же быть 5 строк , или если это рез. от лучшей ТС то должен быть мндекс лучшей..
В итоге получаете общую оценку модели (и наверное данных предикторов и целевой)
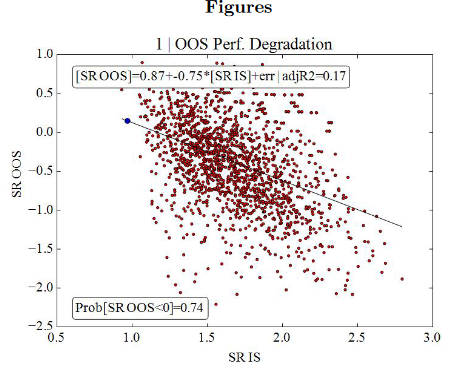
Плохая модель дает такие исходы (всего 17% исходов на ООС выше 0)
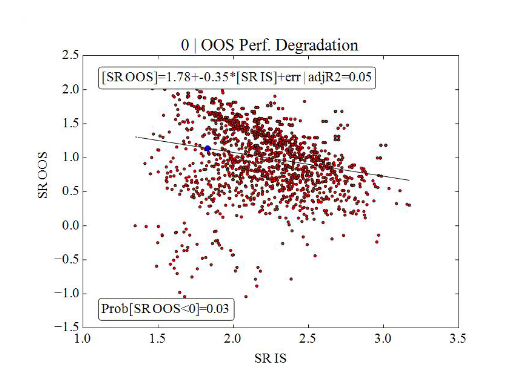
Хорошая модель - 95% результатов ООС - выше 0
Именно ретурны прибыли.
ну прибылей и убытков верно?
кароч берем ретурны от тех состояний когда позиция открыта
Как понял именно настройки: разные периоды МА, SL и т.д.
вместо разных настроек ТС я возьму просто торговлю на раных участках , дума это можно приравнять