Un giorno di drawdown non definisce un sistema: due mesi di test inediti

Pagina del prodotto Breakouter X6 Portfolio e demo gratuita di Strategy Tester:
Portafoglio Breakouter X6
Conto Public Minimum Lot con denaro reale:
Breakouter – Segnale di attivazione del lotto minimo
Conto pubblico sperimentale ad alto rischio:
Breakouter Sperimentale ad Alto Rischio – Segnale in tempo reale
Venerdì 11 settembre 2026 , Breakouter ha registrato una giornata di ribasso. Giornate del genere sono spiacevoli e dovrebbero essere documentate in modo trasparente. Tuttavia, fanno parte di qualsiasi strategia di trading che accetti un rischio di mercato reale.
Una giornata in perdita non è né insignificante né sufficiente a valutare appieno un sistema di trading. Rappresenta un singolo dato all'interno di una storia più lunga. La risposta corretta, quindi, non è minimizzarla, ma valutarla nel suo contesto.
Per fornire tale contesto, ho esaminato luglio e agosto 2026 come due mesi separati. Questi periodi non sono stati utilizzati durante lo sviluppo o la calibrazione del sistema e non erano mai stati presi in considerazione per questa analisi. I test includevano anche un ritardo di esecuzione simulato di 500 ms .
Importante: il drawdown reale dell'11 settembre e i backtest qui presentati sono osservazioni separate. I test storici non dimostrano che l'attuale performance reale si svilupperà o si riprenderà allo stesso modo. Illustrano invece perché i risultati a breve termine possono variare sostanzialmente in un portafoglio basato su regole.
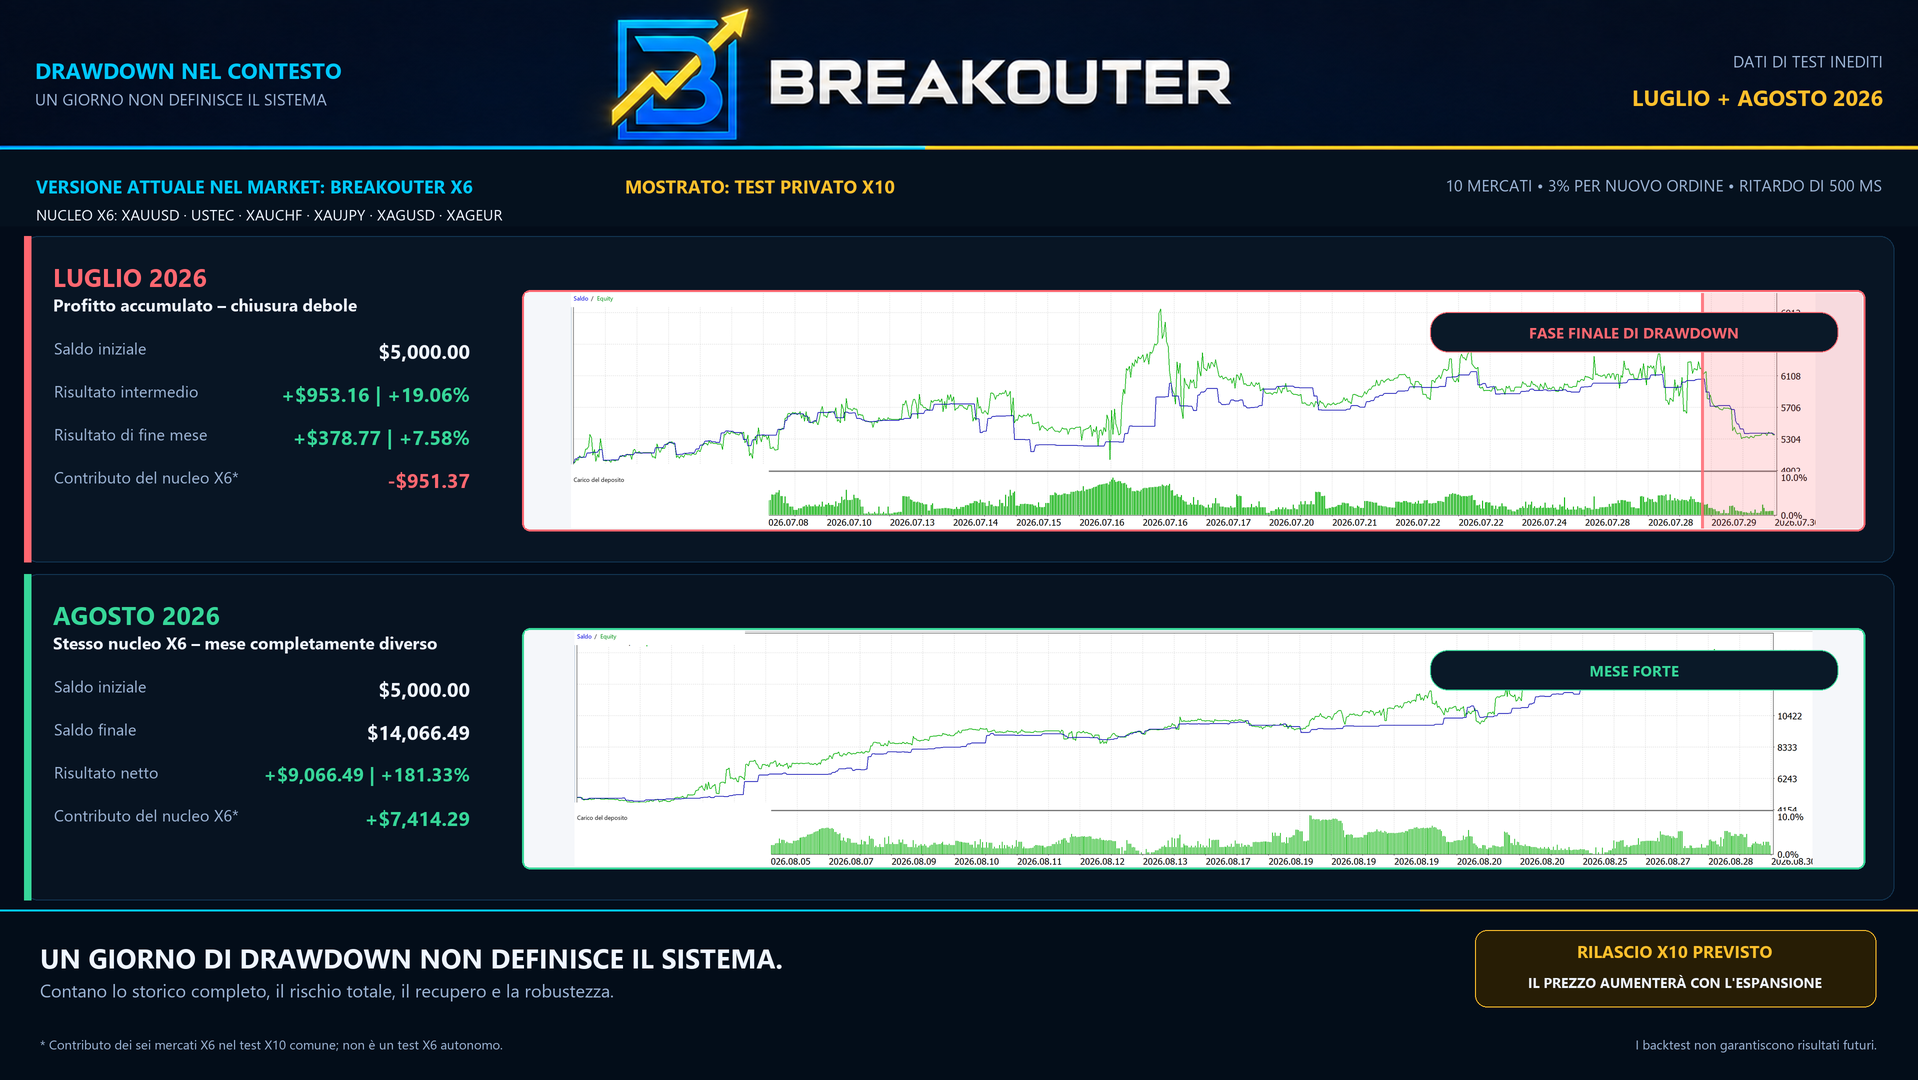
Luglio 2026: profitto accumulato e una parte sostanziale restituita
- Saldo iniziale: $ 5.000,00
- Saldo visualizzato prima della fase di prelievo finale: $ 5.953,16
- Risultato intermedio: +$953,16, pari al +19,06%
- Saldo di fine mese: $ 5.378,77
- Risultato del mese: +$378,77, pari al +7,58%
- Differenza tra i due saldi visualizzati: −$574,39
Luglio dimostra chiaramente quanto possa essere fuorviante una singola istantanea. Poco prima della fine del mese, il portafoglio aveva accumulato un profitto considerevole. Durante la fase di chiusura debole, gran parte di tale profitto è andata persa. Il mese nel suo complesso è rimasto positivo, ma l'andamento è stato tutt'altro che lineare.
Il valore di -$574,39 rappresenta la differenza tra i due saldi dei conti visualizzati. Non corrisponde automaticamente al massimo prelievo di capitale proprio dell'intero mese, poiché tra le due rilevazioni potrebbero essersi verificati valori di capitale proprio più elevati o inferiori.
Cosa ha contribuito l'attuale core X6 a luglio
La versione di Breakouter X6 attualmente disponibile sul mercato MQL5 include i seguenti sei mercati:
XAUUSD · USTEC · XAUCHF · XAUJPY · XAGUSD · XAGEUR
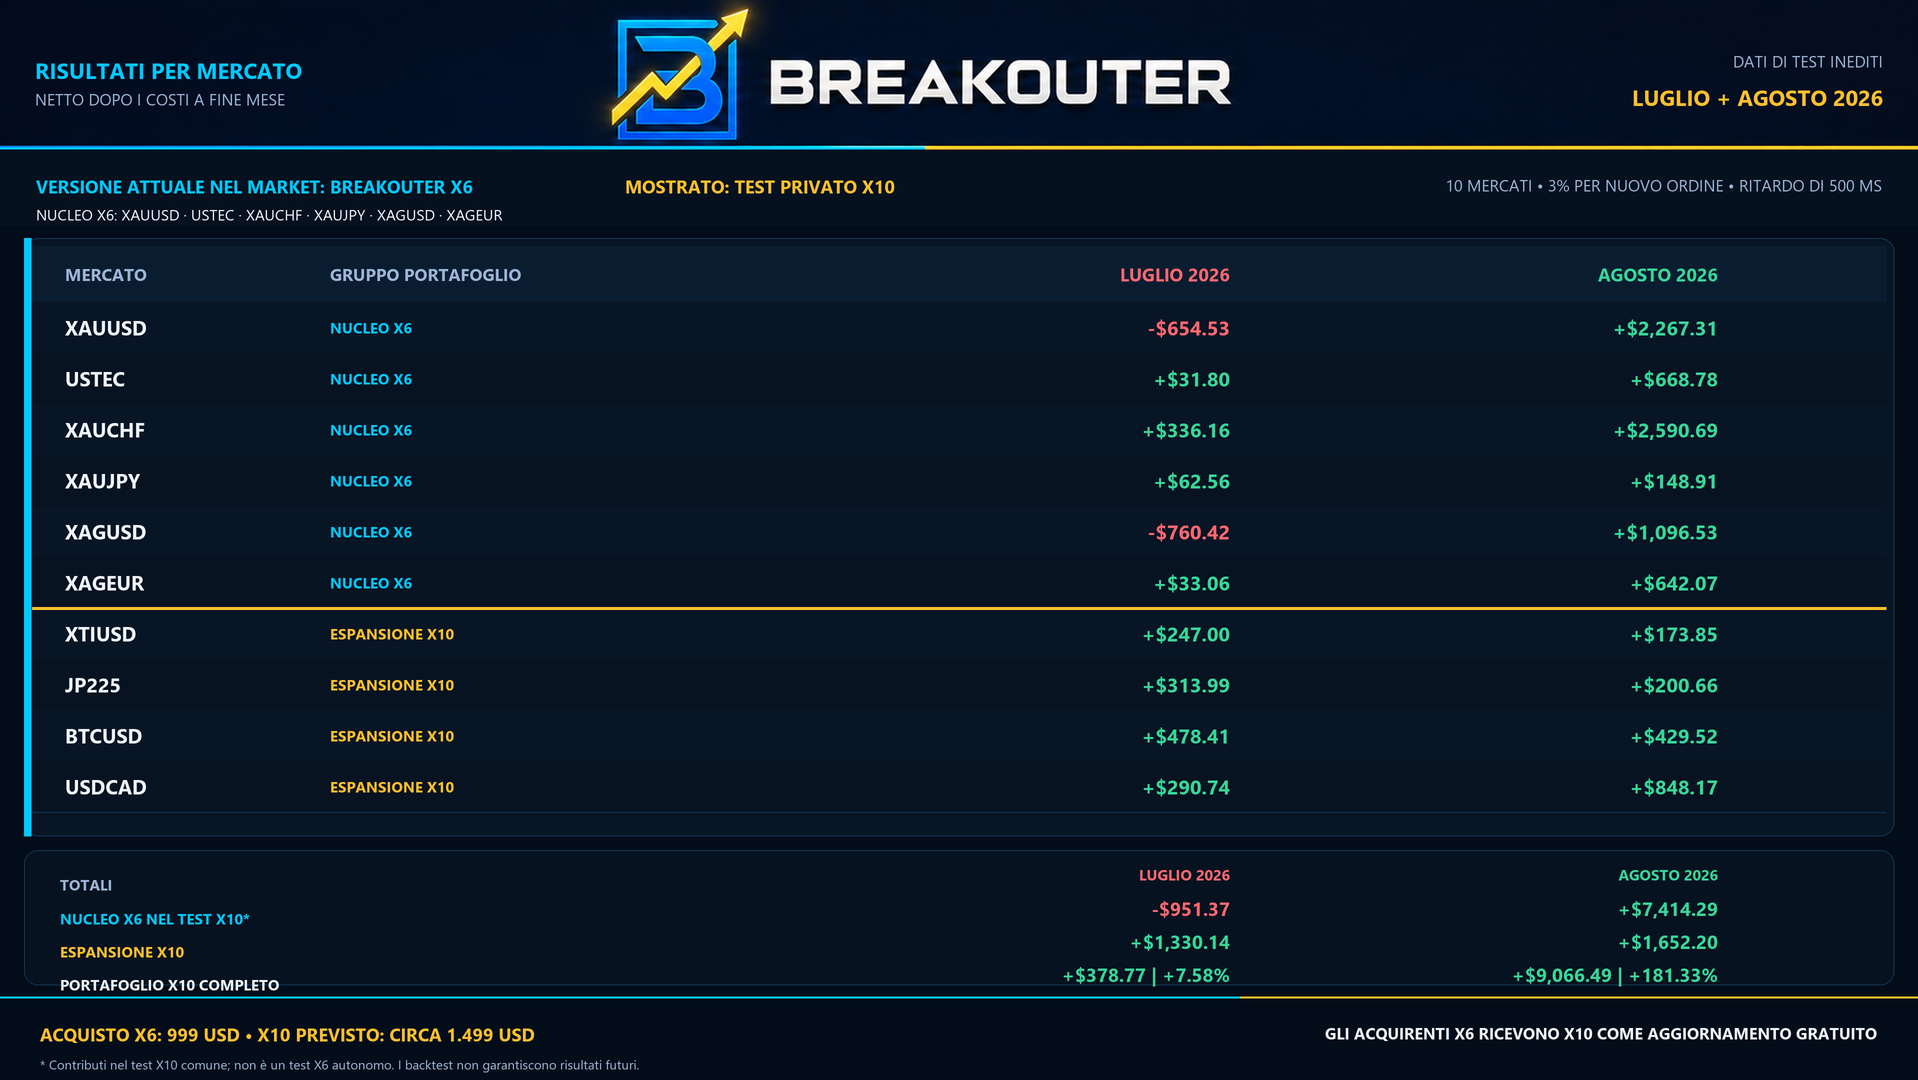
Nell'ambito del test combinato X10, il contributo totale di questi sei mercati principali X6 alla fine di luglio è stato pari a -$951,37 .
Questo non è un rendimento X6 isolato. Tutti e dieci i mercati sono stati gestiti sullo stesso conto e la dimensione del conto condiviso ha influenzato anche le dimensioni delle posizioni successive.
Tuttavia, la cifra dimostra chiaramente che i sei mercati inclusi nel prodotto attuale possono attraversare fasi di debolezza e periodi di perdite. I quattro mercati X10 aggiuntivi hanno contribuito con un totale di +$1.330,14 nello stesso periodo, consentendo al portafoglio X10 completo di chiudere luglio a +$378,77.
Agosto 2026: lo stesso nucleo, un percorso completamente diverso
- Saldo iniziale: $ 5.000,00
- Saldo di fine mese: $ 14.066,49
- Risultato netto: +$9.066,49 o +181,33%
- Contributo dei sei mercati principali X6 nell'ambito della corsa X10: +$7.414,29
- Contributo dei quattro mercati X10 aggiuntivi: +$1.652,20
Agosto mostra l'altro lato della stessa logica di sistema. Questo risultato è eccezionale e non deve essere interpretato come una normale aspettativa mensile o una promessa di performance.
Impostare un rischio del 3% per ogni nuovo ordine è un approccio aggressivo, soprattutto perché diverse posizioni possono essere attive contemporaneamente.
Il confronto non intende suggerire che un mese positivo segua automaticamente uno negativo. Mostra piuttosto come due mesi di test mai visti prima possano svilupparsi in modo diverso, pur essendo in funzione lo stesso sistema basato su regole.
Breakouter non utilizza la stessa identica strategia ovunque
Un portafoglio multi-mercato Breakouter non si crea copiando un'unica strategia identica su dieci simboli. I singoli moduli di mercato utilizzano profili di strategia e regole differenti.
A seconda del simbolo, della configurazione e dello sviluppo del mercato, il sistema utilizza diverse configurazioni e processi predefiniti, tra cui:
- diverse strutture di Stop Loss
- diverse regole di pareggio
- diversi metodi di tracciamento
- reazioni diverse ai rispettivi movimenti di mercato
- parametri specifici per simbolo e configurazione all'interno della logica di trading predefinita
Queste differenze distribuiscono la dipendenza su diversi mercati e profili di regole. Non possono impedire che diversi moduli subiscano perdite contemporaneamente.
Perché la diversificazione non può eliminare i ribassi
La diversificazione non significa che tutte le posizioni si compenseranno sempre a vicenda. Le correlazioni possono cambiare. Mercati che normalmente si comportano in modo diverso possono improvvisamente muoversi insieme durante eventi di mercato significativi.
False rotture, gap di prezzo o rapide inversioni possono anche influenzare diverse posizioni di breakout in rapida successione. Questo crea un cluster di perdite: diverse operazioni, singolarmente valide, perdono in un breve periodo.
Un portafoglio più ampio può ridurre la dipendenza da un'unica fonte di rendimento. Tuttavia, non può garantire rendimenti costanti o un basso tasso di ribasso. Anche un portafoglio diversificato richiede capitale sufficiente, dimensioni delle posizioni controllate e la capacità di resistere a periodi di perdite inevitabili.
Cosa mostra il test del ritardo di 500 ms e cosa non mostra
Il ritardo di esecuzione simulato di 500 ms rende le condizioni di test meno favorevoli rispetto all'esecuzione immediata.
Il fatto che entrambi i mesi si siano conclusi in positivo, in base a questa ipotesi, dimostra che i risultati di queste esecuzioni non dipendevano esclusivamente da un'esecuzione idealizzata e senza ritardi.
Tuttavia, un ritardo di 500 ms non simula completamente tutte le condizioni di trading reali. Lo slippage reale dipende dalla volatilità, dalla liquidità, dal broker, dalla posizione del server, dalla dimensione dell'ordine e dagli eventi economici. Gap di prezzo, esecuzioni parziali e un'insolita espansione dello spread possono comunque produrre risultati peggiori.
Come valutare una giornata di prelievo
Una giornata non dovrebbe essere celebrata solo perché redditizia, né condannata solo perché ha generato una perdita. Una valutazione più significativa prende in considerazione domande come:
- A quanto ammontano i prelievi dal saldo e dal patrimonio netto?
- Con quale frequenza si verificano i cluster di perdite?
- Quanto dura il periodo di recupero?
- Come vengono distribuiti i risultati tra i diversi mercati e moduli strategici?
- Qual è il livello massimo di esposizione simultanea del portafoglio?
- La logica rimane stabile anche con dati non utilizzati in precedenza?
- Come cambiano le prestazioni in condizioni di esecuzione meno favorevoli?
Nemmeno un backtest positivo può rispondere a queste domande in modo definitivo. Rappresenta una componente della valutazione, non un sostituto per l'osservazione a lungo termine in tempo reale e in avanti.
Breakouter X6 oggi e l'espansione X10 pianificata
La versione attuale del mercato è Breakouter X6 con XAUUSD, USTEC, XAUCHF, XAUJPY, XAGUSD e XAGEUR.
La versione di sviluppo privata X10 espande questo nucleo con XTIUSD, JP225, BTCUSD e USDCAD . Dopo il completamento con successo dei test in corso, è previsto che X10 sostituisca l'attuale versione X6.
Chiunque acquisti Breakouter X6 prima del rilascio di X10 riceverà X10 tramite MQL5 come aggiornamento gratuito del prodotto, senza doverlo acquistare nuovamente. La licenza del prodotto esistente rimarrà valida.
Questa dichiarazione si applica alle licenze di prodotto acquistate e non ai periodi di noleggio già scaduti.
Il prezzo di acquisto attuale di Breakouter X6 è di 999 dollari . Con l'espansione del portafoglio da sei a dieci mercati, il prezzo di acquisto previsto al lancio di X10 sarà di circa 1.499 dollari .
La versione definitiva e il prezzo rimangono subordinati al buon esito dei test in corso.
Conclusione
Una giornata di ribasso non è automaticamente indice di un errore di sistema. Fa parte di un percorso di ripresa completo, proprio come le fasi di profitto, i periodi laterali e le fasi di recupero.
Luglio mostra quanto velocemente i profitti accumulati in precedenza possano ridursi. Agosto dimostra quanto efficacemente lo stesso nucleo di sistema possa performare in un contesto di mercato diverso. Nessuno dei due mesi dovrebbe essere utilizzato singolarmente come prova dei risultati futuri.
Lo scopo di un sistema robusto non è quello di rendere impossibili i ribassi. È quello di gestire il rischio attraverso regole predefinite, rendere misurabili i periodi di perdita ed esaminare il suo comportamento in diversi contesti di mercato.
Visualizza il portfolio Breakouter X6 o prova la demo gratuita nello Strategy Tester:
Portafoglio Breakouter X6 – Pagina prodotto e demo
Avviso di rischio: l'impostazione del 3% visualizzata si applica a ogni nuovo ordine e non rappresenta un limite per l'intero conto. È possibile avere più posizioni attive contemporaneamente, il che può aumentare significativamente il rischio complessivo del portafoglio. Questo articolo è fornito esclusivamente a scopo informativo e di documentazione del sistema. I backtest e i risultati storici non garantiscono prestazioni future. Il trading di strumenti finanziari a leva può comportare perdite ingenti, inclusa la perdita totale del capitale investito.