 MetaTrader 5
 Experts
 Indicateurs
 Scripts
 Bibliothèque
 Stockage
Voir comment télécharger gratuitement des robots de trading
Retrouvez-nous sur Twitter !
Rejoignez notre page de fans
Rejoignez notre page de fans
Vous avez aimé le script ? Essayez-le dans le terminal MetaTrader 5

Timeframe Quality Analyzer - indicateur pour MetaTrader 5
Rajesh Kumar Nait

Salut, je suis Rajesh, un développeur MQL avec un diplôme en informatique. Avec plus de 12 ans d'expérience en programmation, je suis passé d'un développeur PHP, spécialisé dans le développement web, à un programmeur MQL5 à temps plein et trader de crypto-monnaies.
- Vues:
- 356
- Note:
- Publié:
- Mise à jour:
-
 Vous manquez des opportunités de trading :
- Applications de trading gratuites
- Plus de 8 000 signaux à copier
- Actualités économiques pour explorer les marchés financiers
Inscription Se connecterVous acceptez la politique du site Web et les conditions d'utilisation
Si vous n'avez pas de compte, veuillez vous inscrire -
 Besoin d'un robot ou d'un indicateur basé sur ce code ? Commandez-le sur Freelance
Aller sur Freelance
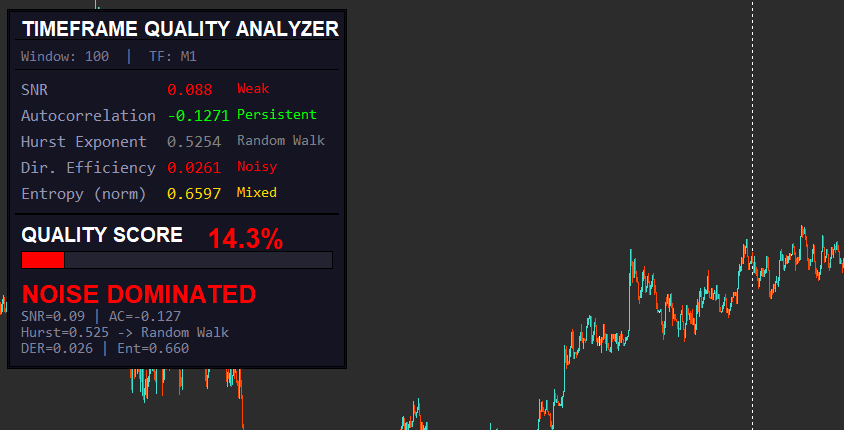
Cet indicateur vérifie si une période de temps est négociable en contrôlant
1. Rapport signal/bruit (SNR)
Ajuster une régression linéaire sur une fenêtre glissante de N barres.
Calculer :
Variance expliquée (composante de tendance)
Variance résiduelle (composante de bruit)
RSB = variance expliquée / variance résiduelle
2. Autocorrélation (test de mémoire)
Calculer l'autocorrélation des rendements pour lag=1 sur une fenêtre glissante.
Afficher la valeur.
Code couleur :
Vert si > 0,1 (persistance)
Rouge si proche de 0 (bruit)
3. Exposant de Hurst (mémoire fractale)
Interprétation :
H ≈ 0,5 → marche aléatoire
H > 0,55 → tendance
H < 0,45 → retour à la moyenne
4. Regroupement des volatilités (stabilité de la variance)
Affichage sous forme d'oscillateur entre 0 et 1.
5. Entropie de Shannon (test d'aléa)
Discrétiser les rendements en tranches.
Calculer l'entropie de Shannon :
H = - Σ p(x) log(p(x))
Normaliser entre 0 et 1.
Une entropie plus élevée = plus de hasard.
MEILLEURS PARAMÈTRES D'ENTRÉE
A. Équilibré par défaut (début recommandé)
InpWindow        = 120
InpEntropyBins   = 25

InpWeightSNR     = 0.30
InpWeightAC      = 0.10
InpWeightHurst   = 0.25
InpWeightDER     = 0.20
InpWeightEntropy = 0.15
Pourquoi ?
-
Fenêtre plus grande → réduit le bruit
-
Poids SNR plus élevé → détection des tendances
-
AC plus faible → l'autocorrélation est instable
B. Mode de suivi de tendance (meilleur pour les ruptures)
InpWindow        = 150
InpEntropyBins   = 30

InpWeightSNR     = 0.35
InpWeightAC      = 0.05
InpWeightHurst   = 0.30
InpWeightDER     = 0.20
InpWeightEntropy = 0.10
À utiliser lorsque :
-
Le marché est fortement orienté
-
Négociation d'une rupture / d'un élan
Focus : tendance + persistance
C. Mode Scalping / Intraday
InpWindow        = 80
InpEntropyBins   = 20

InpWeightSNR     = 0.20
InpWeightAC      = 0.20
InpWeightHurst   = 0.20
InpWeightDER     = 0.25
InpWeightEntropy = 0.15
A utiliser lorsque :
-
Trading M1-M15
-
Besoin d'une adaptation rapide
Objectif : structure + efficacité
D. Mode filtre anti-chop (TRÈS PUISSANT)
InpWindow        = 100
InpEntropyBins   = 25

InpWeightSNR     = 0.25
InpWeightAC      = 0.10
InpWeightHurst   = 0.20
InpWeightDER     = 0.15
InpWeightEntropy = 0.30
A utiliser lorsque :
-
Vous voulez éviter les mauvaises conditions de marché
Poids à forte entropie = éviter le bruit
Traduit de l’anglais par MetaQuotes Ltd.
Code original : https://www.mql5.com/en/code/69537
 VR Rsi Robot - Stratégie de trading multi-timeframes
Seulement deux timeframes — H1 et D1 — travaillent en synergie pour filtrer le bruit et capturer uniquement les forts retournements du RSI depuis les zones de surachat et de survente. Pas d'entrées aléatoires, seulement une confirmation claire de la direction par le "grand frère".
WPR With TPSL
Indicateur WPR dans la fenêtre graphique avec TPSL
 Bibliothèque JSON pour LLM
Une bibliothèque JSON conçue pour une utilisation massive des LLM et une latence réduite.
 Convertisseur NeuroPro
Convertisseur de verbalisation NeuroPro pour MQL5