 MetaTrader 5
 Sistemi Esperti
 Indicatori
 Script
 Librerie
 Archiviazione
Guarda come scaricare robot di trading gratuitamente
Ci trovi su Facebook!
Unisciti alla nostra fan page
Unisciti alla nostra fan page
Ti è piaciuto lo script? Provalo nel Terminale MetaTrader 5

Timeframe Quality Analyzer - indicatore per MetaTrader 5
Rajesh Kumar Nait

Ciao, sono Rajesh, uno sviluppatore MQL con una laurea in Tecnologia dell'Informazione. Con oltre 12 anni di esperienza nella programmazione, sono passato da essere uno sviluppatore PHP, specializzato nello sviluppo web, a essere uno sviluppatore MQL5 a tempo pieno e trader di criptovalute.
- Visualizzazioni:
- 178
- Valutazioni:
- Pubblicato:
- Aggiornato:
-
 Ti stai perdendo delle opportunità di trading:
- App di trading gratuite
- Oltre 8.000 segnali per il copy trading
- Notizie economiche per esplorare i mercati finanziari
Registrazione AccediAccetti la politica del sito e le condizioni d’uso
Se non hai un account, registrati -
 Hai bisogno di un robot o indicatore basato su questo codice? Ordinalo su Freelance
Vai a Freelance
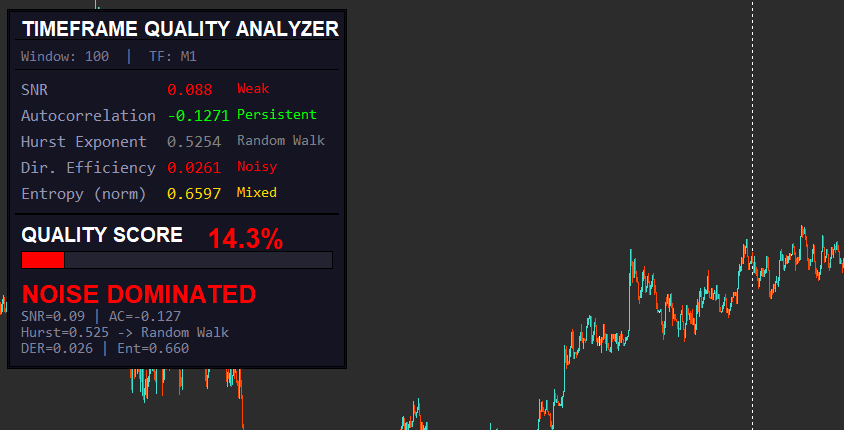
Questo indicatore verifica se un timeframe è negoziabile controllando
1. Rapporto segnale/rumore (SNR)
Adatta una regressione lineare su una finestra mobile di N barre.
Calcolo:
Varianza spiegata (componente del trend)
Varianza residua (componente di rumore)
SNR = Varianza spiegata / Varianza residua
2. Autocorrelazione (test di memoria)
Calcolo dell'autocorrelazione dei rendimenti per lag=1 su finestra mobile.
Visualizzazione del valore.
Codice colore:
Verde se > 0,1 (persistenza)
Rosso se vicino a 0 (rumore)
3. Esponente di Hurst (memoria frattale)
Interpretare:
H ≈ 0,5 → passeggiata casuale
H > 0,55 → tendenza
H < 0,45 → mean reverting
4. Clustering della volatilità (stabilità della varianza)
Visualizzazione come oscillatore tra 0 e 1.
5. Entropia di Shannon (test di casualità)
Discretizzare i rendimenti in bins.
Calcolare l'entropia di Shannon:
H = - Σ p(x) log(p(x))
Normalizzare tra 0 e 1.
Maggiore entropia = maggiore casualità.
MIGLIORI IMPOSTAZIONI DI INPUT
A. Bilanciato di default (inizio consigliato)
InpWindow        = 120
InpEntropyBins   = 25

InpWeightSNR     = 0.30
InpWeightAC      = 0.10
InpWeightHurst   = 0.25
InpWeightDER     = 0.20
InpWeightEntropy = 0.15
Perché:
-
Finestra più ampia → riduce il rumore
-
Peso SNR più elevato → rilevamento delle tendenze
-
AC più bassa → l'autocorrelazione è instabile
B. Modalità Trend Following (migliore per i breakout)
InpWindow        = 150
InpEntropyBins   = 30

InpWeightSNR     = 0.35
InpWeightAC      = 0.05
InpWeightHurst   = 0.30
InpWeightDER     = 0.20
InpWeightEntropy = 0.10
Da utilizzare quando:
-
Il mercato è in forte trend
-
Negoziazione di breakout / momentum
Focus: tendenza + persistenza
C. Scalping / Modalità intraday
InpWindow        = 80
InpEntropyBins   = 20

InpWeightSNR     = 0.20
InpWeightAC      = 0.20
InpWeightHurst   = 0.20
InpWeightDER     = 0.25
InpWeightEntropy = 0.15
Da utilizzare quando:
-
Trading M1-M15
-
Necessità di un adattamento rapido
Focus: struttura + efficienza
D. Modalità Filtro Anti-Chop (MOLTO POTENTE)
InpWindow        = 100
InpEntropyBins   = 25

InpWeightSNR     = 0.25
InpWeightAC      = 0.10
InpWeightHurst   = 0.20
InpWeightDER     = 0.15
InpWeightEntropy = 0.30
Da utilizzare quando:
-
Si vogliono evitare condizioni di mercato sfavorevoli
Peso elevato dell'entropia = evitare il rumore
Tradotto dall’inglese da MetaQuotes Ltd.
Codice originale https://www.mql5.com/en/code/69537
 VR Rsi Robot - Strategia di trading multi-timeframe
Solo due timeframe — H1 e D1 — lavorano in sincronia per filtrare il rumore e catturare solo i forti inversioni del RSI dalle zone di ipercomprato e ipervenduto. Niente entrate casuali, solo una chiara conferma della direzione da parte del "fratello maggiore".
WPR With TPSL
Indicatore WPR nella finestra del grafico con TPSL
 Libreria JSON per LLM
Una libreria JSON progettata per un uso massiccio di LLM e per una minore latenza.
 Convertitore NeuroPro
Convertitore di verbalizzazione NeuroPro per MQL5