Cedar Tide AUDCAD
- Experten
- Version: 1.3
- Aktivierungen: 5

Cedar Tide AUDCAD H2
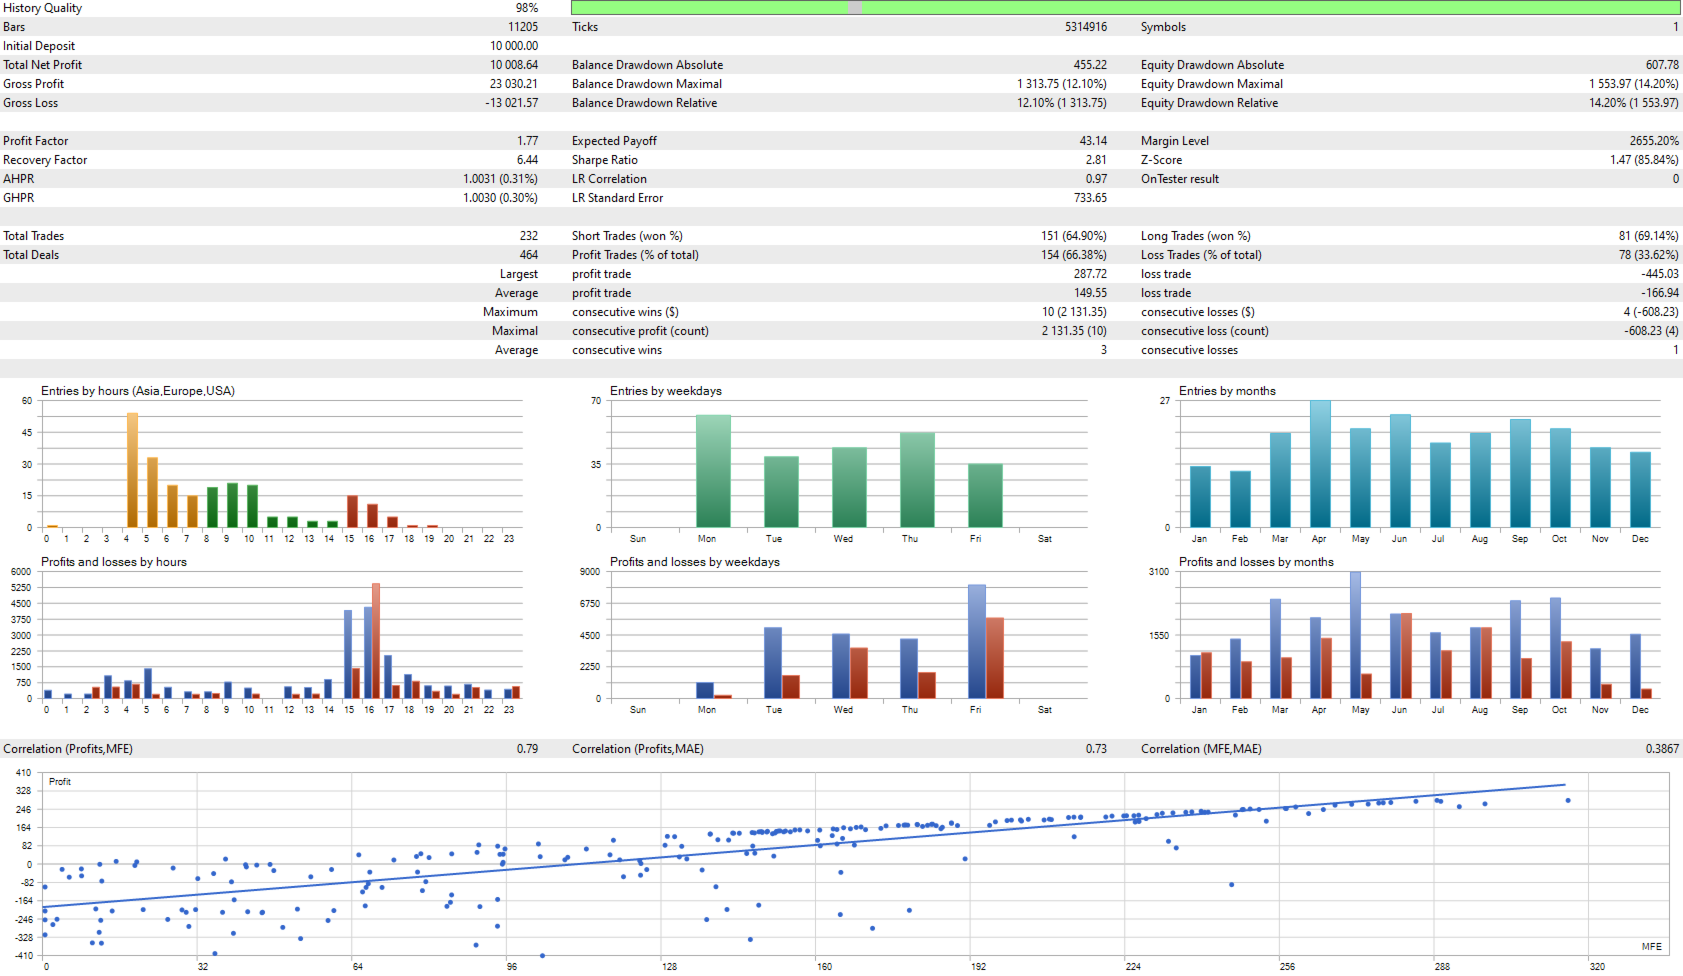
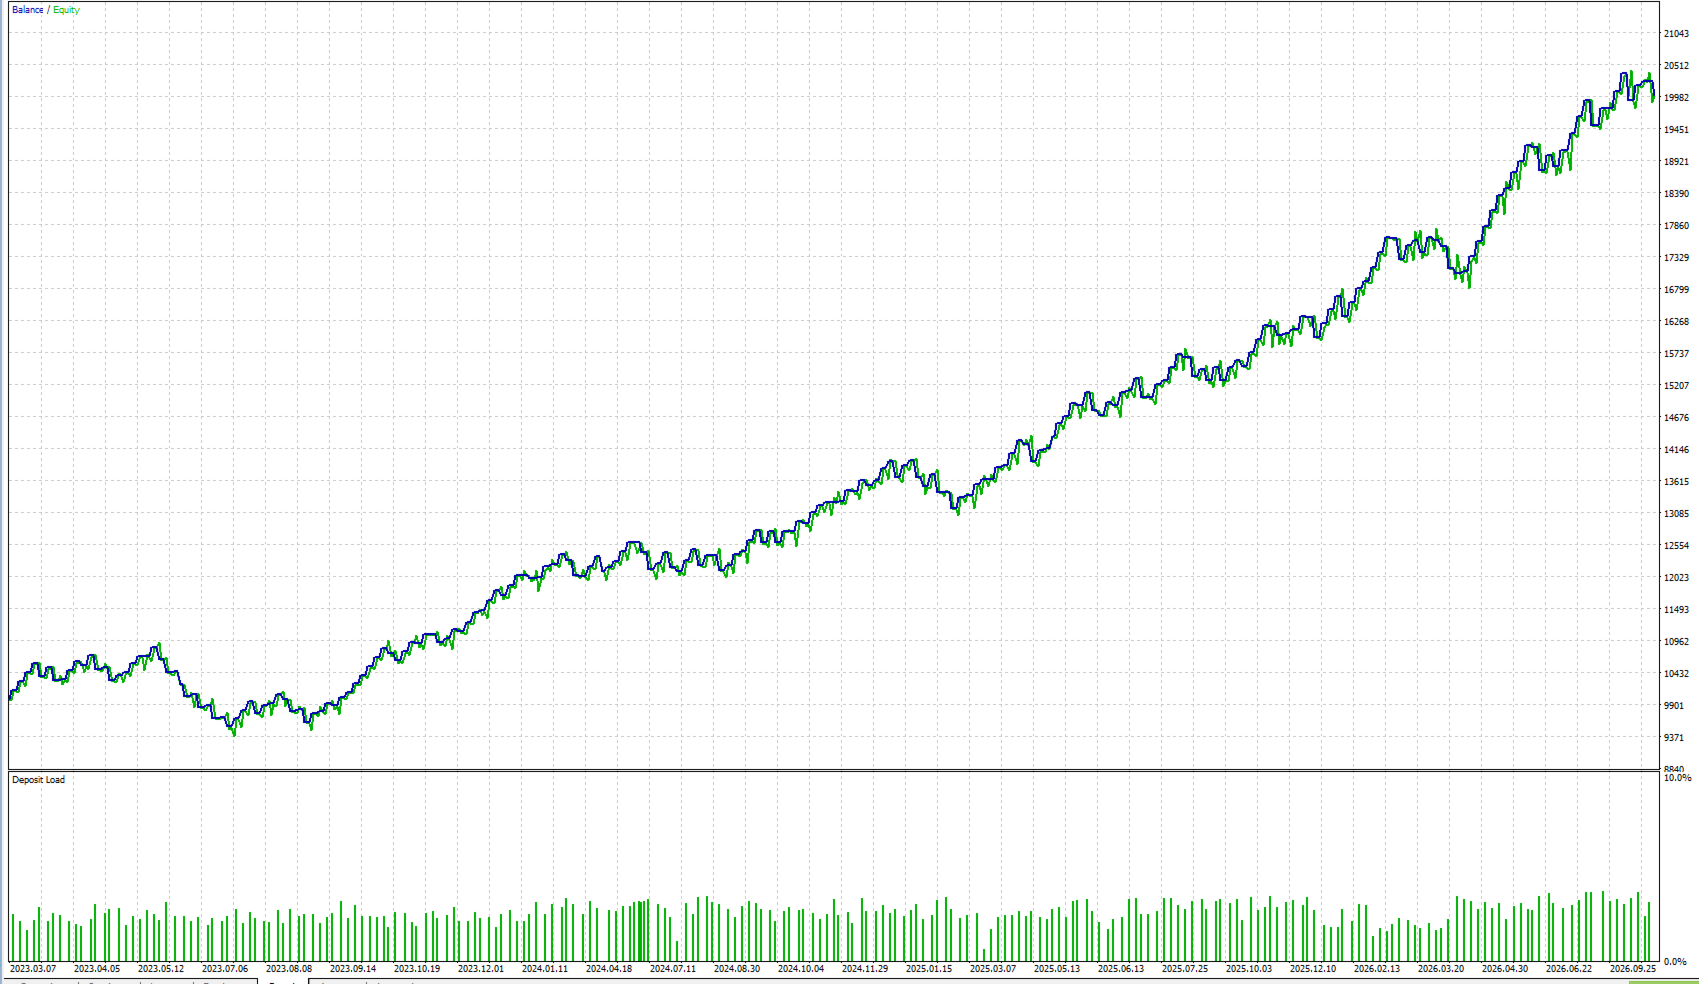
Historische Statistiken
Zeitraum: 12.04.2023–11.09.2026
Datenaufteilung: 70 % In-Sample / 30 % Out-of-Sample (OOS)
Kumulierte Rendite über den gesamten Zeitraum: 29,94 %
Maximaler Drawdown: 7,26 %
Trades: 215
Gewinnquote: 65,58 %
Gewinnfaktor: 1,71
Referenz-Testrisiko: 1,00 % pro Trade
Broker-Daten: Blueberry Markets Pty Ltd
Längste Verlustserie im Referenztest: 4 Trades
Historischer Referenz-Backtest der Quellstrategie; es handelt sich hierbei nicht um Live-Ergebnisse. Diese Version verwendet standardmäßig ein Risiko von 2,00 % pro Trade. Historische Ergebnisse sind keine Garantie für zukünftige Renditen.
Out-of-Sample-Test
OOS-Anteil der historischen Daten: 30 %
In-Sample-Anteil: 70 %
OOS-Rendite: 10,69 %
OOS-Profitfaktor: 2,02
OOS-Gewinnquote: 66,67 %
OOS-Trades: 57
Diese OOS-Zahlen beziehen sich auf den separat ausgewiesenen Out-of-Sample-Teil des historischen Referenz-Backtests bei einem Risiko von 1,00 % pro Trade. Der OOS-Prozentsatz beschreibt die Datenaufteilung; es handelt sich weder um eine Rendite noch um den Prozentsatz der Trades.
Handelsansatz
Cedar Tide wendet einen definierten technischen Handelsansatz auf das AUDCAD-Paar im H2-Chart an. Das System wertet den Williams Percent Range aus und führt qualifizierte Setups mithilfe von Pending-Stop-Orders aus. Die Signalregeln sind in den Expert Advisor integriert.
Die Einstiegssitzung findet von 4:00 bis 10:00 Uhr in Broker-Server-Zeit statt, vorbehaltlich der kompilierten Sitzungslogik. Die Signalauswertung erfolgt anhand der zuletzt abgeschlossenen Kerze. Die Stop-Loss-Distanz beträgt das 3,9-Fache der Average True Range; die Take-Profit-Distanz beträgt das 2,8-Fache der Average True Range.
Die volatilitätsbasierten Stop-Loss- und Take-Profit-Werte verwenden die Average True Range mit festen Strategie-Multiplikatoren.
Automatische Broker-Prüfungen
Das Ordervolumen wird automatisch an die zulässige Größe pro Order, den Volumenschritt und das verbleibende Gesamtvolumen pro Symbol und Richtung angepasst. Dabei werden Positionen und Pending-Orders berücksichtigt, die von anderen EAs oder manuell auf demselben Konto platziert wurden. Das Volumen wird nur reduziert. Liegt das verbleibende Kontingent unter dem Mindestvolumen, wird der Einstieg übersprungen. Broker- und Margin-Bedingungen werden vor neuen Orders überprüft; ein erreichtes Limit für die Anzahl ausstehender Orders blockiert ebenfalls weitere ausstehende Orders. Anpassungen und übersprungene Einträge werden im MT5-Journal unter [BROKER-CHECK] protokolliert. Diese Prüfungen laufen im Tester sowie im Live- und Demo-Betrieb automatisch ab; es sind keine zusätzlichen Einstellungen erforderlich.
Einstellungen
RiskPercent — Risiko pro Trade: Standardwert 2,0 % des Kontoguthabens. Die Positionsgröße wird aus dem Risiko und der Stop-Loss-Distanz berechnet.
News_Filter_Enabled — Nachrichtenfilter ein/aus, Standardwert „true“. Steuert sowohl das Ereignisfenster als auch die Sperre für Eingaben an Nachrichtentagen.
Use_Friday_Close — Freitagsabschluss ein/aus, Standardwert „true“. Bei Aktivierung schließt der EA seine eigenen Positionen, löscht seine ausstehenden Orders und blockiert weitere Eintritte freitags ab 16:05 Uhr Broker-Serverzeit.
Use_Daily_DD_Limit / Daily_DD_Percent — Tägliches Limit für den Kapitalverlust, Standardwert „true“ / 10,0 %.
Use_Max_Agg_Risk / Max_Agg_Risk_Pct – Berechnetes Gesamtlimit für offene Risiken vor neuen Einstiegspositionen, Standardwert: „true“ / 4,0 %.
Use_Max_Margin / Max_Margin_Pct — Margin-Limit des Kontos einschließlich des vorgeschlagenen Handels, Standardwert: true / 30,0 %.
Use_Profit_Target / Profit_Target_Pct — Eigenkapital-Gewinnziel im Verhältnis zum anfänglichen Kontostand, Standardwert: „false“ / 10,0 %.
Strategieparameter, Handelssitzungen, Nachrichtenfenster und Magic Number sind festgelegt. Einstellungen können unter EA-Eigenschaften > Eingaben geändert werden; drücken Sie F7 im Chart.
Nachrichtenfilter
Ist der Nachrichtenfilter aktiviert, prüft er relevante Ereignisse für das gehandelte Symbol. Das Ereignisfenster erstreckt sich von 30 Minuten vor bis 30 Minuten nach der Veröffentlichung. Innerhalb dieses Zeitraums schließt der Expert Advisor (EA) seine eigenen Positionen und löscht seine Pending Orders. Der integrierte Nachrichtenschutz blockiert zudem neue Einstiegspositionen an Tagen mit relevanten Ereignissen. Die Einstellung „News_Filter_Enabled = false“ deaktiviert beide Regeln.
MT5: Extras > Optionen > Expert Advisors > WebRequest für die aufgeführte URL zulassen. Hinzufügen:
Für den Feed sind Internetzugang und verfügbare Kalenderdaten erforderlich. Die integrierte Ereignisauswahl und das Zeitfenster bleiben unverändert.
Installation und Betrieb
Verwenden Sie MetaTrader 5 für Windows oder einen Windows-VPS mit verbundenem Brokerkonto. Kopieren Sie die EX5-Datei nach „Datei > Datenordner öffnen > MQL5 > Experts“ und aktualisieren Sie den Navigator. Öffnen Sie AUDCAD auf der H2-Chart, fügen Sie den Expert Advisor (EA) hinzu und aktivieren Sie den algorithmischen Handel. Verwenden Sie eine Instanz pro Produkt und Symbol. Lassen Sie das Terminal oder den VPS geöffnet. DLL-Berechtigungen sind nicht erforderlich.
Liegt das berechnete Volumen unter dem Mindestbetrag des Brokers, wird der Einstieg übersprungen. Die Schutzmechanismen für tägliche Verluste, Gesamtrisiko, Margin und Gewinnziel sind im Live-/Demo-Modus aktiv und im Strategietester deaktiviert. Die Filterung historischer Nachrichten wird im Tester nicht dargestellt. Das Tageslimit basiert auf dem Eigenkapital zu Beginn des Broker-Tages bzw. der Initialisierung; das Gewinnziel auf dem Guthaben zum ersten Tick. Bei Erreichen des Schwellenwerts versucht der Expert Advisor (EA), seine eigenen Positionen zu schließen und seine Pending Orders zu löschen. Das Tageslimit ist bis zum nächsten Broker-Tag gesperrt; das Gewinnziel bis zur erneuten Initialisierung. Ein Neustart kann interne Referenzwerte zurücksetzen. Andere Trades beeinflussen die Kontowerte. Limits garantieren keinen maximalen Verlust. Der Handel kann zu Verlusten führen.