EdgeMeter, herhangi bir giriş sinyaliyle ilgili şu soruyu yanıtlar:
işlem maliyetleri düşüldükten sonra, bu sinyal para kazandırıyor mu?
Hiçbir emir vermez. Geçmiş verileri inceler, her kapanan
çubukta sinyalinizi değerlendirir ve bir sonuç çıkarır.
NEDEN YAZDIM
Bir ayımı XAUUSD M1 üzerinde bir grid EA geliştirmekle geçirdim. Stop loss'u sabitledim,
değişken bir zarar sınırı, bir ters dönüş çıkışı ve maksimum sepet süresi ekledim. Sürekli zarar ediyordu.
Sonunda GİRİŞ sinyalini tek başına incelediğimde, cevabı bulmam otuz
saniye sürdü:
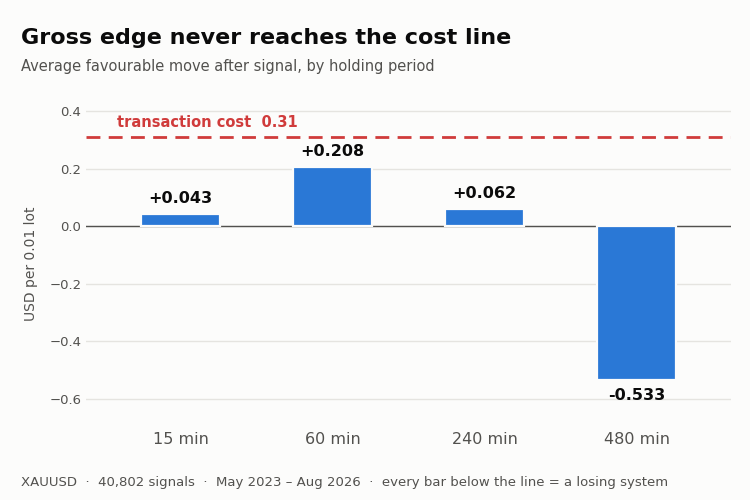
sinyal sonrası ortalama hareket, 15 dakika: +0,04
her tur için ödenen spread : 0,26
Hiçbir çıkış mantığı bunu telafi edemez. Para giriş anında kaybedilmişti ve çıkışlar için
çıkışlara harcadığım her saat boşa gitti. Bu komut dosyası işte bunu önlemek için var.
NE RAPORLAR
Belirttiğiniz her tutma süresi için:
- brüt avantaj: sinyalden sonraki ortalama olumlu hareket
- maliyet düşüldükten sonraki net sonuç, her seferinde tek bir pozisyon simüle edilerek
- Örtüşmeyen işlemler üzerinden hesaplanan t-istatistiği
- kârlı ayların oranı
- maksimum düşüş
Ardından aynı ölçümü RASTGELE KONTROL üzerinde gerçekleştirir: aynı işlem sıklığı,
yazı-tura yönü. Rastgele bir giriş, tam olarak işlem maliyetini kaybetmelidir,
ne fazla ne de az. Bu iki şeye yol açar. Simülatörün doğru olduğunu kanıtlar
ve size gürültü tabanını verir. Sinyaliniz bu
satırları açıkça geçemiyorsa, hiçbir bilgi taşımaz.
ÖRTÜŞME TUZAĞI
Bu, beni yanıltan ve çoğu insanı yanıltan kısımdır.
Arka arkaya gelen sinyaller, ileri pencerelerinin çoğunu paylaşır. Her bir çubuk için 60 çubukluk bir ufuk
örneklendiğinde, 59 farklı şekilde üst üste binen pencereler elde edersiniz. Bunları
bağımsız olarak ele almak, t-istatistiğini ufuk değerinin karekökü kadar şişirir.
Kendi sinyalim bu şekilde t = 3,32 değerini gösterdi; bu da ikna edici görünüyor. Gerçekten
bağımsız örneklemlerde ise t = 1,20 olarak çıktı; bu da gürültüden ayırt edilemez bir değerdir. EdgeMeter
her seferinde tek bir pozisyon simüle eder, bu nedenle rapor ettiği işlemler birbiriyle çakışmaz ve
t-istatistiği gerçektir.
GEÇİŞ KRİTERLERİ
Komut dosyası üç kriteri kontrol eder ve üçü de zorunludur:
[1] maliyet düşüldükten sonra işlem başına net > 0
[2] |t| > 2
[3] 4 ayın en az 3'ünde kâr elde edilmesi
Rakamlara bakmadan önce kriterlerinizi belirleyin. Sonradan karar vermek,
kayıp veren bir sistemin canlı hesaba taşınmasına neden olur.
KENDİ SİNYALİNİZİ NASIL TEST EDERSİNİZ
Dosyayı açın ve KULLANICI BÖLÜMÜ'ndeki iki işlevi düzenleyin. Başka hiçbir şeyin
.
bool UserInit() - gösterge tanıtıcılarınızı oluşturun ve
tamponlarını yükleyin
int UserSignal(int i) - kapanan i numaralı çubuğu değerlendirin
satın almak için +1, satmak için -1, beklemek için 0 değerini döndürün
Tüm diziler 0 = en eski çubuk olarak indekslenir. Bu, olağan
seri indekslemesinin tersidir ve bu kasıtlıdır: bu durumda ileri dönüş, basitçe
indeks + ufuk olur ve bu da bir dizi işaret hatasını ortadan kaldırır.
Giriş, bir sonraki çubuk olan Open(i+1) noktasında simüle edilir. Asla UserSignal içinde i+1 veya daha sonraki çubukları
- bu ileriye bakma önyargısıdır ve işe yaramaz bir
sinyali mükemmel gösterir.
Varsayılan UserSignal, iki zaman diliminde hareketli ortalama kesişmesidir ve
çalışan bir örnek olarak tutulur. Bunu değiştirin.
MALİYETİN AYARLANMASI
InpSpread, InpCommission ve InpSlippage, puan değil FİYAT birimindedir ve
bunlar komut dosyasındaki en önemli girdilerdir. Bunları kendi
hesabınızdan alın, bir brokerin reklamında belirtilen rakamlardan değil.
Canlı veya demo işlemlerden bir işlem günlüğünüz varsa, ölçülen
ortalamayı kullanın. Eğer yoksa, grafikte gördüğünüz tipik spread'i alın ve
sıfır varsaymak yerine bir kayma payı ekleyin. Bir demo sunucusu
sıfıra yakın bir kayma bildirir; bu, piyasanın değil, demo sunucusunun bir özelliğidir.
GEREKLİLİKLER
Çalıştırmadan önce yeterli miktarda geçmiş veriyi yükleyin: sembolünüz için bir grafik açın ve
zaman diliminize ait bir grafik açın ve en sola kaydırın. Yeterli tarih verisi yoksa komut dosyası size bunu bildirecektir
yeterli verinin olup olmadığını size bildirecektir. 30'dan az sinyal olması durumunda, elde edilen sonuçlar kanıt değil, sadece anekdottur.
Kullanımı ve değiştirilmesi serbesttir.
 MetaTrader 5
 Uzmanlar
 Göstergeler
 Komut dosyaları
 Kütüphaneler
 Depo


 Alım-satım fırsatlarını kaçırıyorsunuz:
 Bu koda dayalı bir robota veya göstergeye mi ihtiyacınız var? Freelance üzerinden sipariş edin
Freelance'e git

 Adaptive Volume Profile Node Tracker