Новая версия платформы MetaTrader 5 build 6230: больше возможностей AI - страница 13

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь
Для биржевого исполнения при срабатывании SL применяется цена последнего известного Ask\Bid. При этом тестер зачисляет на мой баланс лоты, с уровня, который был полностью выкуплен другим трейдером (старый уровень Bid|Ask). В результате часто получаются положительные проскальзывания. Это явная ошибка.
После обсуждения https://www.mql5.com/ru/forum/518455/page2#comment_60575043 пришли к выводу, что правильно использовать следующий Ask|Bid.
Проблему уже не раз показывалась на форуме, но до сих пор тестер продолжает давать ложные результаты тестирования. Видимо разработчики не заметили.
Вот и я замети проблему и описал со скриншотами и распечатками.
Прошу изучить и сделать работу тестера правильной.
Правильнее все таки использовать Last по которому тригернул SL. Почитайте обсуждение проблемы начиная с поста https://www.mql5.com/ru/forum/518455/page2#comment_60575043
Там же предложено простое для исправления решение.
b6272, как избавиться от логотипа в ChartScreenShot?
Полагаю, так же, как и от этого:
Т.е., никак. Это политика MQ.
Но, по идее, ИИ должен легко справиться )
b6272, ошибка во время дебага.
Для биржевого исполнения при срабатывании SL применяется цена последнего известного Ask\Bid. При этом тестер зачисляет на мой баланс лоты, с уровня, который был полностью выкуплен другим трейдером (старый уровень Bid|Ask). В результате часто получаются положительные проскальзывания. Это явная ошибка.
После обсуждения https://www.mql5.com/ru/forum/518455/page2#comment_60575043 пришли к выводу, что правильно использовать следующий Ask|Bid.
Проблему уже не раз показывалась на форуме, но до сих пор тестер продолжает давать ложные результаты тестирования. Видимо разработчики не заметили.
Вот и я замети проблему и описал со скриншотами и распечатками.
Прошу изучить и сделать работу тестера правильной.
В таком случае, самое простое и правильное решение для MQ:
сделать триггер для SL не по цене Last как сейчас (для которой записан старый Ask|Bid), а просто по Ask|Bid ценам которые придут после нескольких Last (или без них), тогда автоматически применится актуальный Ask|Bid.
Вот рассмотрел как лимитный ордер срабатывает. Рассмотрел ордер в последней строке на этом скриншоте

Время его активации 2025.09.12 07:03:29.114
Распечатка тиков и активации ордера:
2025.09.12 07:03:27 2025.09.12 07:03:27.683 130.03 130.09 130.09 1 1.0 2
2025.09.12 07:03:28 2025.09.12 07:03:28.9 130.03 130.09 130.03 5 5.0 344
2025.09.12 07:03:28 2025.09.12 07:03:28.963 130.03 130.09 130.03 1 1.0 344
2025.09.12 07:03:29 2025.09.12 07:03:29.111 130.03 130.09 130.03 191 191.0 344
2025.09.12 07:03:29 2025.09.12 07:03:29.111 130.03 130.09 130.03 300 300.0 344
2025.09.12 07:03:29 order [#18 buy limit 1 GAZP at 130.05] triggered
2025.09.12 07:03:29 deal #18 buy 1 GAZP at 130.05 done (based on order #18)
2025.09.12 07:03:29 deal performed [#18 buy 1 GAZP at 130.05]
2025.09.12 07:03:29 order performed buy 1 at 130.05 [#18 buy limit 1 GAZP at 130.05]
2025.09.12 07:03:29 2025.09.12 07:03:29.114 130.02 130.03 130.03 300 300.0 6
2025.09.12 07:03:29 2025.09.12 07:03:29.522 130.02 130.03 130.02 2 2.0 344
Видно, что время активации соответствует времени Ask/Bid тика. Так же логично, что сначала сработал ордер, а потом вызвался OnTick() и напечатал тик, т.е. однозначно активация не от Last тика.
А как показывал ранее SL срабатывает по Last тикам и берет неправильную устаревшую цену от предыдущего Bid/Ask тика, этот уровень в стакане уже давно вукуплен. Недоработка со стороны MQ. Нужно и стоповые ордеры по Ask/Bid тикам активировать, тогда не будет положительных проскальзываний по прошлым ценам.
Вот еще раз покажу и закрытие для того же ордера: (закрытие со скриншота в 2025.09.12 07:07:12.905)
2025.09.12 07:07:12 2025.09.12 07:07:12.592 130.16 130.2 130.19 85 85.0 4
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.16 10 10.0 344
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.15 1 1.0 344
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.14 1 1.0 344
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.14 1 1.0 344
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.13 129 129.0 344
2025.09.12 07:07:12 stop loss triggered #18 buy 1 GAZP 130.05 sl: 130.12 [#19 sell 1 GAZP at 130.12]
2025.09.12 07:07:12 deal #19 sell 1 GAZP at 130.16 done (based on order #19)
2025.09.12 07:07:12 deal performed [#19 sell 1 GAZP at 130.16]
2025.09.12 07:07:12 order performed sell 1 at 130.16 [#19 sell 1 GAZP at 130.12]
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.12 258 258.0 344
2025.09.12 07:07:12 2025.09.12 07:07:12.907 130.12 130.19 130.12 258 258.0 6
Видно что SL по Last тику сработал.
Сравнение по суммарным проскальзываниям тестера MQ с положительными проскальзываниями из за срабатывания SL по Last c ценами предыдущего Ask/Bid и Virtual в котором SL берется от актуального Ask/Bid тика.
Результат в пипсах без учета проскальзываний -4615
Результат в пипсах без учета проскальзываний -4351
Результат без проскальзывания в пипсах близок (разница 264п), то есть стратегии работают почти одинаково в обоих тестерах.
А ошибочные положительные проскальзывания улучшают итог на +609 для MQ и ухудшают на -1844 более приближенный к реальности результат из Virtual. Разница проскальзываний 2448.
И все это из за того, что берутся цены от прошлого Ask/Bid тика.
Без адекватного тестирования трейдеров не привлечь к торговле через MT5...ошибочные положительные проскальзывания улучшают итог на +609 для MQ
Это MQ нужно искать биржевой счет в MT5, чтобы мочь воспроизвести.
А как показывал ранее SL срабатывает по Last тикам и берет неправильную устаревшую цену от предыдущего Bid/Ask тика, этот уровень в стакане уже давно вукуплен. Недоработка со стороны MQ. Нужно и стоповые ордеры по Ask/Bid тикам активировать, тогда не будет положительных проскальзываний по прошлым ценам.
Вот еще раз покажу и закрытие для того же ордера: (закрытие со скриншота в 2025.09.12 07:07:12.905)
2025.09.12 07:07:12 2025.09.12 07:07:12.592 130.16 130.2 130.19 85 85.0 4
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.16 10 10.0 344
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.15 1 1.0 344
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.14 1 1.0 344
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.14 1 1.0 344
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.13 129 129.0 344
2025.09.12 07:07:12 stop loss triggered #18 buy 1 GAZP 130.05 sl: 130.12 [#19 sell 1 GAZP at 130.12]
2025.09.12 07:07:12 deal #19 sell 1 GAZP at 130.16 done (based on order #19)
2025.09.12 07:07:12 deal performed [#19 sell 1 GAZP at 130.16]
2025.09.12 07:07:12 order performed sell 1 at 130.16 [#19 sell 1 GAZP at 130.12]
2025.09.12 07:07:12 2025.09.12 07:07:12.905 130.16 130.2 130.12 258 258.0 344
2025.09.12 07:07:12 2025.09.12 07:07:12.907 130.12 130.19 130.12 258 258.0 6
Видно что SL по Last тику сработал.
Эксперт для воспроизведения ошибки:
Основные настройки
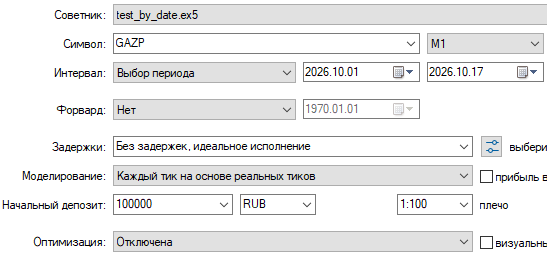
Настройки эксперта приложил в 4 .set файлах. Выбрал 4 случая, чтобы было ясно, что это не случайная ситуация, а регулярная.
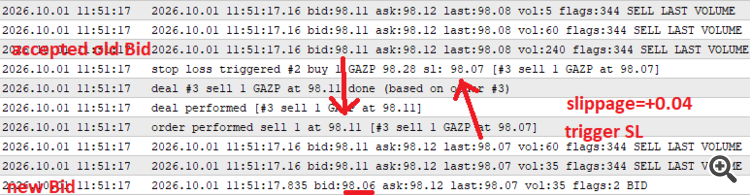
Рассмотрим результат работы +slip buy.set
Происходит покупка и выход по SL
Триггером SL стала цена Last 98.07
Сделка совершена по цене 98.11 от старого Bid, все лоты по этой цене были выкуплены раньше/выше и для передачи их мне по SL не осталось.
То есть проскальзывание +0.04 от старого Bid.
Должна применяться цена Bid 98.06 от нового тика Bid в последней строке скриншота. Проскальзывание было бы -0.01
----------------------------------------------------------
Рассмотрим результат работы +slip buy2.set
Всё то же самое. Проскальзывание +0.03
----------------------------------------------------------
Рассмотрим результат работы +slip sell.set
Проскальзывание +0.07. Тут была сделка продажи, поэтому для SL применяется цена Ask.
Таким образом видим, что из за триггера SL по цене Last, для исполнения SL применяется цена от старого Ask/Bid тика, все лоты которого уже выкуплены сделками показанными в Last.
Аналогично можно посмотреть исполнение лимитных ордеров, триггером для них служат Ask/Bid тики, а не Last. Считаю это правильным. И для стоповых ордеров триггером нужно использовать Ask/Bid тики, как показал выше.
----------------------------------------------------------
Рассмотрим результат работы -slippage.set
Здесь триггером так же является Last тик и применяется цена от старого Bid/Ask тика.
Проскальзывание видим отрицательное: -0.10.
Цена старого Bid = 97.87, Ask = 97.88. Но триггером SL стал Last Sell тик 97.97, который выше и Bid и Ask. На форуме писали, что если выставить лимитный Sell ордер выше Ask, то он исполняется об лимитный ордер Buy, который уже есть в стакане - видимо это и случилось. Возможно есть другие причины, почему Last Sell тики идут выше и Bid и Ask.
Если бы триггером были бы Ask/Bid тики, то SL сработал бы намного раньше, когда Bid первый раз стал ниже 97.97.
Таким образом нашли вторую причину неправильности применения Last тиков для триггера SL (и других Stop ордеров) - она заключается в том, что SL не срабатывает по реальным заявкам в стакане когда Bid первый раз станет ниже SL. И может сработать позже на несколько секунд или минут, когда кто-то случайно отправил Buy Limit ордер выше Ask в стакане. Или позже на часы, пока цена снова не вернется и не появится новый Last тик по цене <= SL.
Доступ к счету для тестов отправлю Alain, его можно передать и сотрудникам MQ для исправления тестера. Надеюсь месяца хватит. Потом поменяю пароль, ну или позже, если попросят.