 MetaTrader 5
 Советники
 Индикаторы
 Скрипты
 Библиотеки
 Хранилище
Смотри, как бесплатно скачать роботов
Ищи нас в Facebook!
Ставь лайки и следи за новостями
Ставь лайки и следи за новостями
Интересный скрипт?
Поставь на него ссылку - пусть другие тоже оценят
Поставь на него ссылку - пусть другие тоже оценят
Понравился скрипт?
Оцени его работу в терминале MetaTrader 5
Оцени его работу в терминале MetaTrader 5

370 Percent from 2022 to 2026 at 10 Percent MaxDD. The GER40 EA That Waits for the Market to Coil - эксперт для MetaTrader 5

- Просмотров:
- 17
- Рейтинг:
- Опубликован:
-
 Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация ВходВы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь -
 Нужен робот или индикатор на основе этого кода? Закажите его на бирже фрилансеров
Перейти на биржу

370 процентов с 2022 по 2026 год при максимальном DD 10 процентов. Советник GER40, который ждет, пока рынок «свернется в спираль»
GER40 Evening Coil — это бесплатный, полностью открытый советник для индекса German 40 на графике H1. Он открывает позиции в вечерней сессии после недавнего бара с узким диапазоном, когда волатильность низкая, а объем торгов нормальный, и закрывает все позиции к 23:00 по серверному времени. Четыре условия: только длинные позиции, по одной сделке за раз, стоп-лосс на каждой сделке.Результаты бэктеста
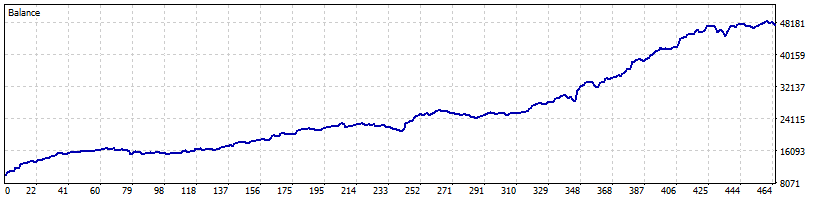
GER40, H1, с 01.01.2022 по 13.10.2026. Начальный баланс $10k, фиксированный лот 5, поэтому накопления нет.
- Чистая прибыль: +37 647 долларов (+376,5 %)
- Годовая доходность: +78,7% (простая, без начисления сложных процентов)
- Максимальное падение: 10,5% от собственного капитала
- Коэффициент MAR: 2,74
- Коэффициент прибыльности: 2,07
- Процент выигрышных сделок: 62,6% (291 из 465)
- Торговые операции: 465, все длинные позиции (около 97 в год)
- Средняя прибыль / средний убыток: 250,81 $ / 203,10
- Самая длинная серия убыточных сделок: 5 сделок
- Коэффициент восстановления: 13,12.
Устойчивость: 15 тестов, разработанных с целью выявить слабые места
Он прошел все 15 тестов с оценкой «А». Тесты проводились в моей исследовательской платформе, а не в MetaTrader.
- Затраты и сроки: удвоенные комиссии (PF 1,82), дополнительный проскальзывание при каждом входе и выходе (PF 1,71), каждый вход с опозданием на один бар (PF 1,43).
- Это удача? p-значение 0,000014 по данным, использованным для его построения, и 0,001 по данным, с которыми он никогда не сталкивался. Он превосходит 200 стратегий со случайным входом (PF 1,95 против случайной медианы 1,09). Она сохраняет статистическую значимость после корректировки по Харви-Лю для 5 552 протестированных кандидатов (скорректированное p = 0,0008). В 1 000 повторных выборках по методу Монте-Карло даже худшие 5 % остаются прибыльными.
- Переобучение: коэффициент прибыльности на невиданных данных составляет 2,15 против 1,88 на данных, использованных для построения модели. Четыре из пяти периодов продвижения вперед являются прибыльными, а пятый — безубыточным. Вероятность переобучения при бэктесте составляет 14 %. Аудит с учетом будущих данных не выявил нарушений.
- Устойчивость: все 12 близких версий сохраняют коэффициент прибыльности (PF) в диапазоне от 1,60 до 1,96, а все 55 вариантов настройки параметров остаются прибыльными (медиана PF — 1,58). Даже если исключить случайные 20 % сделок или 10 лучших сделок, остаётся явная прибыль; при этом 10 лучших сделок составляют лишь 29 % от общего числа.
Более подробно о стратегии:
Для формирования сигнала необходимо, чтобы на только что закрывшемся баре были выполнены все четыре условия:
- Волатильность не скачет. Волатильность последних 10 часовых доходностей не превышает 1,6-кратной волатильности последних 100.
- Объем торгов не ниже нормального уровня. Тиковый объем свечи не ниже ее среднего значения за 50 свечей.
- Спокойный режим. Средний тиковый объем за последние 252 бара ниже заданного уровня.
- Недавняя «спираль». Один из последних 13 баров был баром NR7 — самым узким из последних 7.
Эти правила были получены в результате моего автоматизированного исследования. Я не утверждаю, что у меня есть теория, объясняющая, почему они работают, поэтому код представлен здесь для того, чтобы вы могли его протестировать и проверить.
Управление сделками: покупка осуществляется при открытии следующего бара со стопом на уровне 3,5 ATR и целевым уровнем на уровне 4,5 ATR. Все позиции закрываются в 23:00 по серверному времени или за минуту до того, как ваш брокер закроет торги по GER40, если это произойдет раньше.
Когда происходит торговля: с понедельника по пятницу, в вечерней сессии после закрытия спотовых торгов во Франкфурте, пока открыт Уолл-стрит. Время указано с учетом стандартного серверного времени MetaTrader: GMT+2 зимой и GMT+3 летом:
| Входы | Закрытие | |
|---|---|---|
| Сервер | 18:00–21:00 | 23:00 |
| Нью-Йорк | с 11:00 до 14:00 | 16:00 |
| Франкфурт / Стокгольм | с 17:00 до 20:00 | 22:00 |
| UTC | с 15:00 до 18:00 (лето), с 16:00 до 19:00 (зима) | 20:00 (лето), 21:00 (зима) |
Если ваш брокер использует другое серверное время, сместите часы на величину этой разницы. Советник выводит смещение вашего сервера по отношению к GMT при запуске.
Настройка: прикрепите советник к графику German 40 вашего брокера (GER40, DE40, GER40.cash и т. д.) на таймфрейме H1 и установите размер лота. Раздел VALIDATION внизу исходного кода предназначен исключительно для автоматических тестов MQL5 и никак не влияет на торговлю на GER40 H1.
Плюсы и минусы
Плюсы
- Четыре простых условия в понятном коде
- Прошел все 15 стресс-тестов и показал лучшие результаты на данных, с которыми ранее не сталкивался
- Стоп-лосс на каждой сделке и ежедневная нулевая позиция без свопа
- Бесплатно, с полным исходным кодом
Минусы
- Условие 3 использует абсолютный уровень тик-объема из канала данных моего брокера. Ваш брокер может подсчитывать тик-объем по-другому. Советник выводит ваше значение в начале работы, и вы можете отключить это условие или установить свой собственный уровень.
- Торгует только в длинную сторону, поэтому не участвует в падениях рынка.
- Торгует в вечерней сессии с меньшей ликвидностью, когда спреды могут быть шире.
- Один рынок и один таймфрейм.
Чем я на самом деле торгую
Я сам не торгую по этой стратегии. Стратегии, по которым я торгую, находятся в SIGMA EA, который я только что разместил на Маркете: 14 независимых стратегий по золоту в одном советнике, построенных на основе одного и того же исследовательского процесса, с защитой от новостей, дневным стопом убытка и риском на сделку в процентах. Вы найдёте его в моём профиле.
Перевод с английского произведен MetaQuotes Ltd.
Оригинальная публикация: https://www.mql5.com/en/code/78380
GDS Renko Trade Manager — MetaTrader 5
Менеджер ручной торговли для MetaTrader 5: готовые «кирпичики» Ренко, настраиваемые уровни безубыточности и скользящего стоп-лосса, а также панель инструментов Ренко прямо на графике. Автоматические входы отсутствуют.
 Marginal Drawdown Contribution Analyzer
Скрипт для счетов, на которых запущено несколько советников или конфигураций. Он суммирует чистый результат каждой конфигурации (по магическому номеру или по магическому номеру и символу) за календарный день и оценивает вклад каждой из них в просадку портфеля: просадку, добавленную методом «оставь один», долю в наихудшей просадке и долю в дисперсии Эйлера. Он выводит на экран выводы, рекомендации и эвристическую оценку по шкале от A+ до F. Скрипт работает «из коробки» на встроенном демонстрационном портфеле и написан на чистом MQL5.
 Информационная панель — обратный отсчёт по свечам, спред, ATR и дневной диапазон
Панель с обратным отсчётом по свечам, спрэдом, дневным ATR и долей уже использованного дневного диапазона.
Круглые числа — автоматические психологические уровни
Горизонтальные линии, проходящие по круглым цифрам вокруг отображаемой цены, с шагом, который адаптируется к уровню масштабирования.