
Ti stai perdendo delle opportunità di trading:
- App di trading gratuite
- Oltre 8.000 segnali per il copy trading
- Notizie economiche per esplorare i mercati finanziari
Registrazione
Accedi
Accetti la politica del sito e le condizioni d’uso
Se non hai un account, registrati
Qualsiasi fermata tu prenda
ma la perdita totale è quasi uguale al profitto totale e 97 scambi per l'anno
0,4 al giorno o 7 al mese Penso che ci siano più macchie mattutine in un anno
cioè 12*20=480 cioè una pausa nel piatto del mattino è 480 scambi all'anno
profitto medio 137,20* 480/2 = 32928
perdita media 68,38*480/2= 16411
Ecco come un Expert Advisor dovrebbe elaborare l'anno con la strategia data tenendo presente il rapporto di vincita 50/50.
L'esperienza di tali strategie mostra che il periodo e lo stop sono molto importanti per loro. Non tutti i "piatti del mattino" sono presi in considerazione, le regole di ingresso sono state indicate sopra. E non dovremmo prestare troppa attenzione agli indicatori del modello per dire, questa è una bozza. Si può solo concludere che la strategia può essere considerata per il trading. A proposito, il modello ha mostrato risultati negativi quando è stato testato secondo le regole.
Per inciso, il modello testato secondo le regole ha dato risultati negativi.
È abbastanza possibile e anche più probabile che il prezzo stava girando alla svolta e poi è andato nell'altra direzione.
Recentemente lo abbiamo osservato a 1,3800 EUR/USD - trappola per orsi - gli stop sono stati presi e il prezzo è sceso a 1,3600
C'è un'assicurazione per questo metodo più recente nella pagina
https://www.mql5.com/ru/forum/124250/page3
Usiamo un canale piatto - due ordini pendenti di 1x-lotto rispettivamente comprare su, vendere giù
Quando questo ordine sfonda - cambia il secondo a 2x e pesca 30p da un altro fino al livello dell'altro canale
totale: il canale è 30p - quindi prendiamo 30-35p che corrisponde quasi a 50p, chip
In caso di inversione di prezzo e apertura di un ordine 2x - closeby
Come risultato, abbiamo di nuovo 1x ma nella direzione del movimento
L'unica differenza è che invece di un trailing stop usiamo un "trailing stop" della 2° misura per la chiusura opposta
Banale, ma risparmiamo su UNO spread.
in generale ....
Usiamo un canale piatto - due ordini pendenti di 1x-lotto rispettivamente comprare su, vendere giù
Quando questo ordine sfonda - cambia il secondo a 2x e pesca 30p da un altro fino al livello dell'altro canale
totale: il canale è 30p - quindi prendiamo 30-35p che corrisponde quasi a 50p, chip
In caso di inversione di prezzo e apertura di un ordine 2x - closeby
Come risultato, abbiamo di nuovo 1x ma nella direzione del movimento
L'unica differenza è che invece di un trailing stop usiamo un "trailing stop" della 2° misura per la chiusura opposta
Banale, ma risparmiamo su UNO spread.
In generale ....
Sto provando questa idea sul conto reale, il fatto è che il concetto di inversione di prezzo è molto vago, come regola il prezzo sfonda un livello ripetutamente.Ecco il risultato della strategia quando si piazzano ordini pendenti dal canale della sessione asiatica su entrambi i lati, la larghezza del canale è molto importante, ma questo parmetro è stabile. L'ottimizzazione di questo parametro è stata fatta su una storia di un anno di risultati di trading dal 2005 al 2010
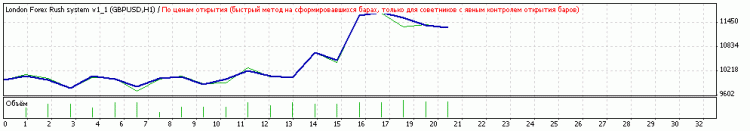
Ecco un risultato approssimativo di test di portafoglio:
strumento profitto trade drawdown
GBPUSD 1,31 44 10%
GBPCHF 3,19 22 6%
GBPJPY 1,56 156 18%
GBPAUD 1,07 123 20%
GBPCAD 1,69 4 5%
GBPNZD 1,30 26 14%, come strumenti non promettenti è possibile escludere GBPAUD GBPCAD, quindi il profitto medio = 1,84, 248 offerte media di un trade al giorno per anno, drawdown nel caso peggiore può raggiungere = 48%. Penso che la strategia abbia prospettive per il trading reale. Quali altri hanno suggerimenti? Il ramo sembra essere morto o tutto l'appartamento del mattino è finito. :)
Ho un Expert Advisor per la sterlina sul mio conto reale, mostra buoni risultati. https://www.mql5.com/ru/code/9321 Pubblicare la dichiarazione non è informativo, perché ci sono 2 Expert Advisor sul mio conto, + TS sulla sterlina + lavoro manuale su diverse valute, ma con parametri normali è un profitto molto buono.
Buon trading a tutti!!!
Ho un Expert Advisor per la sterlina sul mio conto reale, mostra buoni risultati. https://www.mql5.com/ru/code/9321 Pubblicare la dichiarazione non è informativo, perché ci sono 2 Expert Advisor sul mio conto, + TS sulla sterlina + lavoro manuale su diverse valute, ma con parametri normali è un profitto molto buono.
Buon trading a tutti!!!
Non lo so e non ho mai sentito alcun feedback positivo dalla mia EA. Se hai diversi EAs su un conto e un MT4 allora fanno trading con i magiks, nessun problema ad isolare i trade sull'EA che ci interessa.
Натягиваю канал линейной регрессии (стандартный из метатрейдера) по времени: в обычные дни от 23 до 06, в понедельник от открытия до 06 по GMT
Вот сегодняшняя сделка по EURGBP - закрыл с профитом.
Ho controllato le probabilità - ha senso usare un martin rollover, 3 rollover al massimo. La probabilità totale che una serie di 3 trade fallisca non è il 5,57% calcolato, ma molto meno. Dobbiamo controllare. Sembra che ci sia un'inefficienza del mercato su questo tema.È chiaro che il martin in sé è una cosa pericolosa, ma se:
1) limitare il numero totale di iterazioni di un martin e il lotto massimo.
2) in base alla perdita massima calcolare la % del deposito per la transazione
3) identificare che per questa strategia dà stat. vantaggio, che è possibile solo se:
4) una serie di perdite è rara, ma non eccezionale, ed è possibile valutare il MO complessivo del sistema.
Allora credo che Martin possa essere applicato.
Controllato le probabilità - ha senso usare un martin rollover, massimo 3 rollover.