Tri Index Pullback
- Asesores Expertos
-
Ciprian Ghebanoaei
 Algorithmic trader and MQL5 developer from Romania, building Expert Advisors since 2018.
- Versión: 1.0
- Activaciones: 5
EA de retroceso de swing para el Dow Jones, el S&P 500 y el Nasdaq 100 en el timeframe H4, los tres en un solo gráfico: stop loss y take profit en cada operación, unas 115 operaciones al año, sin grid ni martingala.
Tri Index Pullback opera con retrocesos cortos en los tres principales índices bursátiles estadounidenses —Dow Jones, S&P 500 y Nasdaq 100— en el timeframe H4. Un único gráfico muestra los tres símbolos. A continuación se detallan las reglas, todos los resultados de las pruebas y los puntos débiles, para que sepas exactamente qué esperar antes de comprarlo.
Cómo funciona
- Un mínimo (o máximo) de oscilación se confirma cuando se forma un fractal, es decir, dos barras H4 cerradas a su derecha.
- La barra de oscilación debe mostrar un retroceso a corto plazo: RSI(3) por debajo de 42 para una compra (por encima de 58 para una venta).
- La última barra cerrada debe cerrar por encima del máximo de la barra de oscilación (compra) o por debajo de su mínimo (venta). Esto confirma que el retroceso ha cambiado de tendencia.
- Las nuevas operaciones solo se abren durante el horario de la sesión estadounidense (03:00–15:00, hora de Nueva York; en la práctica, las barras H4 que abarcan la mañana y el mediodía en EE. UU.). Sin este filtro, la estrategia no funcionó en las pruebas.
- Stop loss = 1,5 x ATR(14), take profit = 1,5 x la distancia del stop (relación riesgo/beneficio de aproximadamente 1:1,5). Una operación que siga abierta tras 48 barras H4 (unos 8 días de negociación) se cierra a precio de mercado.
- Como máximo, una posición por índice a la vez, por lo que pueden haber un máximo de tres posiciones abiertas simultáneamente. Se realizan operaciones tanto de compra como de venta.
Gestión del riesgo
- El tamaño de la posición es un porcentaje fijo del capital por operación (por defecto, el 0,5 %) que se pierde si se alcanza el stop.
- Cada orden tiene un stop loss y un take profit desde el momento en que se abre.
- Sin grid, sin martingala, sin promedios, sin cobertura y sin aumento del lote tras las pérdidas.
- Si el lote mínimo del bróker es mayor de lo que permite el riesgo, el EA opera únicamente con el lote mínimo mientras su riesgo real se mantenga por debajo de un límite que tú establezcas (por defecto, el 2 % del capital); de lo contrario, omite la operación.
- La operación se omite si el spread es superior a 0,2 x ATR(14), o si el mercado de ese índice está cerrado.
- Se comprueba el margen libre antes de cada orden.
Resultados del backtest (simulación, no operaciones en vivo)
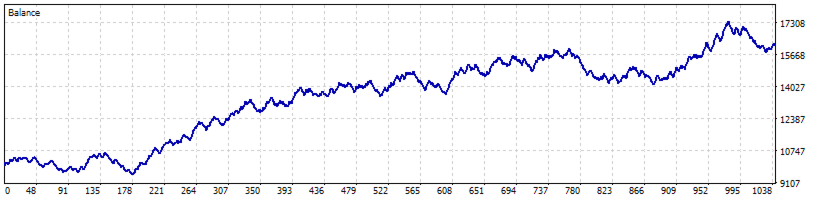
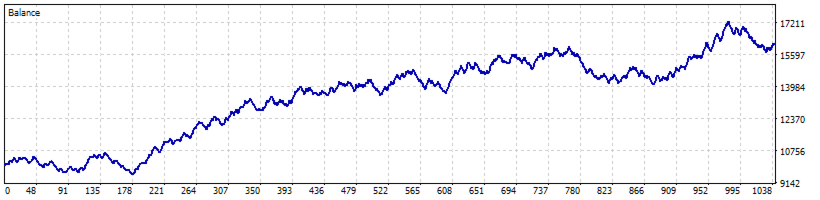
Datos de Admirals MT5, gráfico H4, símbolos [DJI30], [SP500] y US100 operados conjuntamente, saldo inicial de 10 000 USD, riesgo del 0,5 % por operación, parámetros predeterminados.
| Período | Modelo | Beneficio neto | Factor de beneficio | Operaciones | Caída máxima del capital |
|---|---|---|---|---|---|
| 2018-2026 | OHLC de 1 minuto | +6 172 USD | 1,16 | 1.037 | 13,4 % |
| 2018–2026 | Ticks reales | +6 225 USD | 1,16 | 1 037 | 13,0 % |
| 2018–2024 | OHLC de 1 minuto | +4 570 USD | 1,16 | 795 | 11,3 % |
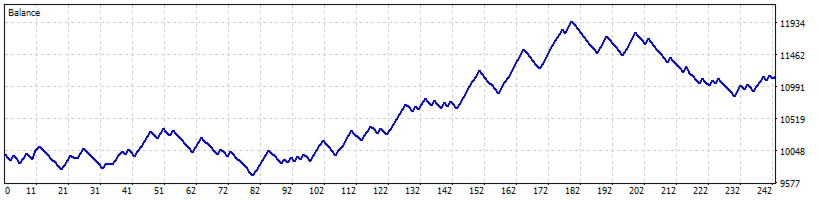
| 2025-2026 (hasta noviembre) | OHLC de 1 minuto | +1 103 USD | 1,16 | 242 | 9,7 % |
| 2025–2026 (hasta noviembre) | Variaciones reales | +1 146 USD | 1,16 | 242 | 9,8 % |
Resultados por año natural (2018-2026, ticks reales, riesgo del 0,5 %; cada año parte del saldo del año anterior)
| Año | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026* |
|---|---|---|---|---|---|---|---|---|---|
| Beneficio neto (USD) | +576 | +1 026 | +1 540 | +1 072 | +488 | +518 | −671 | +1 166 | +511 |
*Desde 2026 hasta mediados de noviembre. Ocho de los nueve años fueron positivos; 2024 fue un año con pérdidas.
Estadísticas de operaciones (2018-2026, OHLC de 1 minuto, riesgo del 0,5 %)
- Un total de unas 115 operaciones al año (aproximadamente 2 por semana), unas 40 por índice.
- Operaciones ganadoras: 44,7 %. Ganancia media: +96 USD; pérdida media: −67 USD. Algunas operaciones finalizan en la salida de 48 barras, por lo que no todas las ganancias o pérdidas equivalen al objetivo o al stop completos.
- Racha de pérdidas más larga: 13 operaciones consecutivas, −991 USD (aproximadamente el −10 % del saldo en ese momento).
- Tiempo medio de mantenimiento de la posición: unas 30 horas.
- Factor de beneficio: 1,16; factor de recuperación: 2,85; ratio de Sharpe: 1,07.
- Beneficios por índice: Dow Jones +2 842, Nasdaq 100 +2 026, S&P 500 +1 304 USD. Los tres fueron positivos.
- Beneficio por dirección: compras +3 885, ventas +2 287 USD. Ambas direcciones fueron positivas, por lo que el resultado no se debe únicamente a la subida a largo plazo de los índices.
Efecto de la configuración de riesgo (2018-2026, OHLC de 1 minuto, mismas operaciones)
| Riesgo por operación | Beneficio neto | Caída máxima del capital | Años con pérdidas |
|---|---|---|---|
| 0,25 % (conservador) | +2 711 USD | 6,7 % | 2024 (−247) |
| 0,5 % (por defecto) | +6 172 USD | 13,4 % | 2024 (−679) |
| 1,0 % | +15 167 USD | 25,5 % | 2024 (−2 202) |
Un mayor riesgo aumenta los beneficios y las caídas de forma más o menos proporcional. Por encima del 0,5 %, las caídas se vuelven importantes; por favor, decídalo según su propia tolerancia.
Cómo se comprobaron los valores predeterminados
- En primer lugar, se probó el enfoque con 192 combinaciones de parámetros en cuatro pares de divisas y en tres índices estadounidenses, en los timeframe H1 y H4. Falló en el mercado de divisas y solo funcionó en los índices estadounidenses en el timeframe H4.
- Los parámetros se seleccionaron a partir de datos de 2018-2024 y, a continuación, se aplicaron sin cambios a los periodos 2025-2026.
- Al modificar el stop, el objetivo, el nivel del RSI y el momento de salida en aproximadamente un ±20 % (81 combinaciones): 39 combinaciones resultaron rentables en los tres índices en ambos periodos. Un stop de 1,2 x ATR resultaba demasiado ajustado y falló en todos los casos; entre 1,5 y 1,8 x ATR funcionó.
- Al añadir costes de negociación adicionales de 0,02 x ATR por operación, el beneficio de 2018-2026 se redujo a unos +5 280 USD, y con 0,05 x ATR (varias veces el spread normal) a unos +3 900 USD. La estrategia siguió siendo rentable.
- Las pruebas con ticks reales dieron prácticamente los mismos resultados que las pruebas OHLC de 1 minuto, ya que el EA opera con barras H4.
Lo que NO funcionó en las pruebas (por lo que el EA no se ofrece para ello)
- Pares de divisas (EURUSD, GBPUSD, USDCAD, USDJPY): factor de beneficio de entre 0,85 y 0,89 aproximadamente.
- Índices europeos y japoneses (DAX, FTSE 100, CAC 40, Nikkei 225) añadidos a la cartera: el resultado pasó a ser negativo.
- Intervalos de tiempo H1 y H2 en los índices estadounidenses: factor de beneficio de 0,93 a 1,02.
- Operaciones sin el filtro de la sesión estadounidense: resultados negativos en todas las pruebas.
- Existen configuraciones con más operaciones (entre 170 y 240 operaciones al año, por ejemplo, con el filtro RSI desactivado), pero su factor de beneficio era solo de 1,06–1,10 y la caída máxima era mayor, por lo que no son la configuración por defecto.
Limitaciones reales
- La ventaja es modesta: un factor de beneficio de 1,16 significa que, por cada 1,16 USD ganados, se pierde aproximadamente 1 USD. Hay que esperar largos periodos de estancamiento o de pérdidas; en la prueba, la racha de pérdidas más larga fue de 13 operaciones y un año completo (2024) fue negativo.
- Con un riesgo del 0,5 %, la rentabilidad media en la prueba fue de aproximadamente el 6 % anual. El EA no está diseñado para un rápido crecimiento de la cuenta.
- Los resultados dependen de los CFD sobre índices de tu bróker: spread, comisión, swap (las posiciones se mantienen unas 30 horas de media, por lo que se aplica el swap nocturno) y la hora a la que comienzan las barras H4 de tu bróker. En las pruebas se utilizó un bróker en GMT+2/+3 con horario de verano de EE. UU.; en brókers con una zona horaria diferente, las barras H4 se cierran a horas distintas y los resultados variarán.
- Los resultados pasados, incluidas las pruebas retrospectivas con datos de ticks reales, no garantizan resultados futuros.
Prueba el EA en el Strategy Tester y en una cuenta demo con tu propio bróker antes de operar con dinero real.
Uso recomendado
- Asigne el EA a UN gráfico H4 de uno de los índices (por ejemplo, el gráfico del Dow Jones). No lo asigne a los tres gráficos con Symbols_List=AUTO, ya que, de lo contrario, las operaciones se duplicarían.
- Símbolos: configura Symbols_List = AUTO para que el EA busque los símbolos del Dow Jones, el S&P 500 y el Nasdaq 100 (reconoce los nombres comunes como US30 / US500 / US100, NAS100, USTEC, SPX500, [DJI30], [SP500]). Si tu bróker utiliza otros nombres o sufijos (por ejemplo, US30.r), escríbelos tú mismo, separados por comas: US30.r,US500.r,US100.r. Déjalo en blanco para operar únicamente con el símbolo del gráfico.
- El diario muestra al inicio qué símbolos se negocian («TriIndexPullback: operando...»).
- Cuenta: cobertura o compensación. Con un riesgo del 0,5 %, se recomienda disponer de unos 2.000 USD o más para que el tamaño del lote pueda ajustarse al riesgo en los tres índices; las cuentas más pequeñas operan con el lote mínimo cuando su riesgo es inferior a Max_Min_Lot_Risk.
- Ejecútalo en un VPS o en un ordenador que permanezca encendido; el EA comprueba los índices en cada nueva barra H4.
- Configuración recomendada: Symbols_List = AUTO, Risk_Percent = 0,5 (o 0,25 para el perfil conservador); el resto de parámetros se dejan en sus valores por defecto.
Parámetros
| Parámetro | Valor por defecto | Significado |
|---|---|---|
| Symbols_List | (vacío) | Símbolos separados por comas; AUTO = buscar Dow/S&P/Nasdaq; vacío = solo símbolo del gráfico. |
| Permitir_largo / Permitir_corto | verdadero / verdadero | Permitir operaciones de compra / venta. |
| RSI_Extreme | 42 | RSI(3) en la barra de oscilación por debajo de este valor para compras, por encima de 100 − este valor para ventas; 0 = desactivado. |
| Confirm_Break | verdadero | La barra cerrada debe superar el máximo (compra) o el mínimo (venta) de la barra de oscilación. |
| Session_Filter | verdadero | Entrar solo dentro de la sesión; se ignora en el D1 y en los marcos temporales superiores. |
| Inicio_de_sesión / Fin_de_sesión | 3 / 15 | Horario de la sesión, hora de Nueva York. |
| SL_ATR | 1,5 | Stop loss como múltiplo del ATR(14). |
| RR | 1,5 | Take profit como múltiplo de la distancia del stop; 0 = ninguno. |
| N.º máx. de barras | 48 | Cerrar una operación tras este número de barras; 0 = desactivado. |
| Risk_Percent | 0,5 | Riesgo por operación, % del capital (se aplica a cada índice). |
| Riesgo_máx._mín._por_lote | 2,0 | Riesgo máximo permitido en % cuando se utiliza el lote mínimo del bróker. |
| Lotes_máx | 10 | Límite máximo por operación. |
| Max_Spread_ATR | 0,2 | Omitir la operación si el spread supera esta fracción del ATR(14). |
| Desfase_GMT_del_probador / Hora_de_verano_del_probador | 2 / EE. UU. | Zona horaria del bróker, utilizada únicamente en el Probador de Estrategias (el trading en vivo la detecta automáticamente). |
| Número mágico, Comentario de la operación | Identificación de la orden. |
Advertencia de riesgo
Operar con productos apalancados, como los CFD sobre índices, conlleva un alto riesgo de pérdida. Los resultados de las pruebas retrospectivas son simulaciones basadas en datos históricos y no garantizan resultados futuros. Opera únicamente con dinero que puedas permitirte perder.