Tri Index Pullback
- Experten
-
Ciprian Ghebanoaei
 Algorithmic trader and MQL5 developer from Romania, building Expert Advisors since 2018.
- Version: 1.0
- Aktivierungen: 5
Swing-Pullback-EA für Dow Jones, S&P 500 und Nasdaq 100 auf dem H4-Chart, alle drei in einem Chart: Stop-Loss und Take-Profit bei jedem Trade, etwa 115 Trades pro Jahr, kein Grid, kein Martingale.
Tri Index Pullback handelt kurze Pullbacks auf die drei wichtigsten US-Aktienindizes – Dow Jones, S&P 500 und Nasdaq 100 – im H4-Zeitrahmen. Alle drei Symbole werden in einem Chart dargestellt. Nachfolgend finden Sie die Regeln, alle Testergebnisse und die Schwachstellen, damit Sie vor dem Kauf genau wissen, was Sie erwartet.
So funktioniert es
- Ein Swing-Tief (oder -Hoch) wird bestätigt, wenn sich ein Fraktal bildet, d. h. zwei geschlossene H4-Balken auf seiner rechten Seite.
- Die Swing-Kerze muss einen kurzfristigen Rückgang zeigen: RSI(3) unter 42 für einen Kauf (über 58 für einen Verkauf).
- Die letzte geschlossene Kerze muss über dem Hoch der Swing-Kerze (Kauf) oder unter deren Tief (Verkauf) schließen. Dies bestätigt, dass sich der Rückzug umgekehrt hat.
- Neue Trades werden nur während der US-Handelszeiten eröffnet (03:00–15:00 Uhr New Yorker Zeit, in der Praxis die H4-Balken, die den US-Vormittag und die Mittagszeit abdecken). Ohne diesen Filter funktionierte die Strategie im Test nicht.
- Stop-Loss = 1,5 × ATR(14), Take-Profit = 1,5 × die Stop-Distanz (etwa 1:1,5 Gewinn-Risiko-Verhältnis). Ein Trade, der nach 48 H4-Balken (etwa 8 Handelstage) noch offen ist, wird zum Marktpreis geschlossen.
- Es darf jeweils höchstens eine Position pro Index offen sein, sodass insgesamt höchstens drei Positionen gleichzeitig offen sein dürfen. Es werden sowohl Kauf- als auch Verkaufsgeschäfte getätigt.
Risikomanagement
- Die Positionsgröße entspricht einem festen Prozentsatz des Kapitals pro Trade (Standard 0,5 %), der verloren geht, wenn der Stop erreicht wird.
- Jede Order verfügt vom Zeitpunkt ihrer Eröffnung an über einen Stop-Loss und einen Take-Profit.
- Kein Grid, kein Martingale, kein Averaging, kein Hedging, keine Lot-Erhöhung nach Verlusten.
- Wenn das Mindestlot des Brokers größer ist, als es das Risiko zulässt, handelt der EA nur mit dem Mindestlot, solange sein tatsächliches Risiko unter einem von Ihnen festgelegten Limit bleibt (Standardwert 2 % des Kapitals), andernfalls wird der Handel übersprungen.
- Der Handel wird übersprungen, wenn der Spread größer als 0,2 × ATR(14) ist oder wenn der Markt des betreffenden Index geschlossen ist.
- Vor jeder Order wird die freie Margin überprüft.
Backtest-Ergebnisse (Simulation, kein Live-Handel)
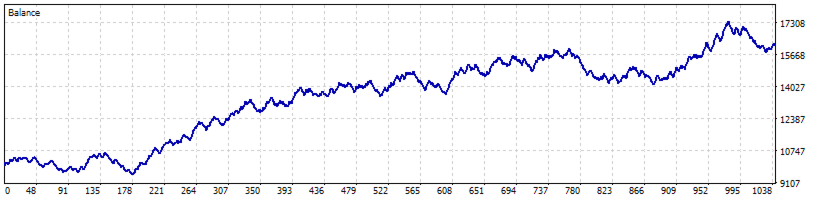
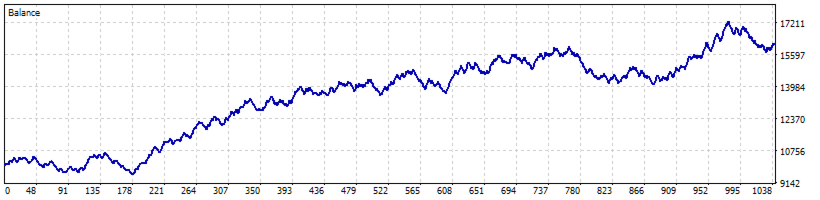
Admirals MT5-Daten, H4-Chart, Symbole [DJI30], [SP500], US100 gemeinsam gehandelt, 10.000 USD Startguthaben, 0,5 % Risiko pro Trade, Standardeinstellungen.
| Zeitraum | Modell | Nettogewinn | Gewinnfaktor | Trades | Maximaler Kapitalrückgang |
|---|---|---|---|---|---|
| 2018–2026 | 1-Minuten-OHLC | +6.172 USD | 1,16 | 1.037 | 13,4 % |
| 2018–2026 | Reale Ticks | +6.225 USD | 1,16 | 1.037 | 13,0 % |
| 2018–2024 | 1-Minuten-OHLC | +4.570 USD | 1,16 | 795 | 11,3 % |
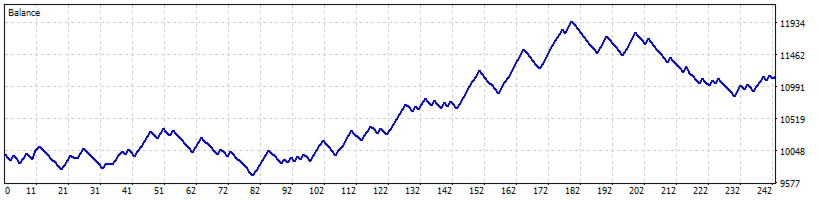
| 2025–2026 (bis November) | 1-Minuten-OHLC | +1.103 USD | 1,16 | 242 | 9,7 % |
| 2025–2026 (bis November) | Reale Ticks | +1.146 USD | 1,16 | 242 | 9,8 % |
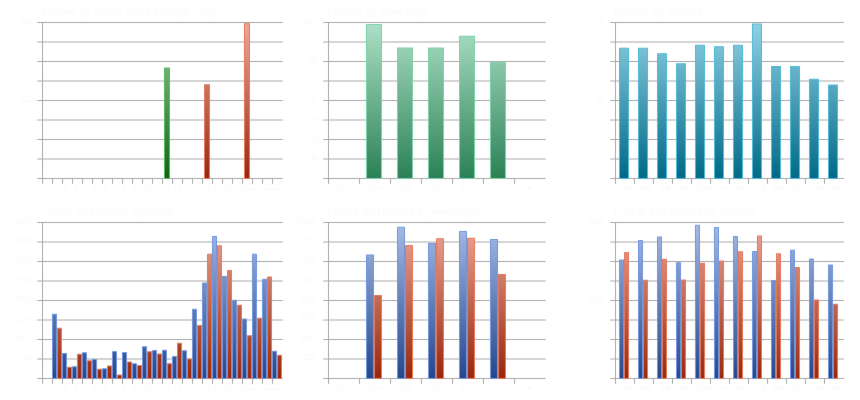
Ergebnisse nach Kalenderjahr (2018–2026, reale Ticks, 0,5 % Risiko; jedes Jahr knüpft an den Saldo des Vorjahres an)
| Jahr | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026* |
|---|---|---|---|---|---|---|---|---|---|
| Nettogewinn (USD) | +576 | +1.026 | +1.540 | +1.072 | +488 | +518 | −671 | +1.166 | +511 |
*2026 bis Mitte November. Acht von neun Jahren waren positiv; 2024 war ein Verlustjahr.
Handelsstatistik (2018–2026, 1-Minuten-OHLC, 0,5 % Risiko)
- Insgesamt etwa 115 Trades pro Jahr (etwa 2 pro Woche), rund 40 pro Index.
- Gewinnbringende Trades: 44,7 %. Durchschnittlicher Gewinn +96 USD, durchschnittlicher Verlust −67 USD. Einige Trades enden beim 48-Bar-Time-Exit, daher entspricht nicht jeder Gewinn oder Verlust dem vollen Ziel oder Stop.
- Längste Verlustserie: 13 Trades in Folge, −991 USD (etwa −10 % des damaligen Guthabens).
- Durchschnittliche Haltedauer: etwa 30 Stunden.
- Profitfaktor 1,16, Recovery-Faktor 2,85, Sharpe-Ratio 1,07.
- Gewinn nach Index: Dow Jones +2.842, Nasdaq 100 +2.026, S&P 500 +1.304 USD. Alle drei waren positiv.
- Gewinn nach Richtung: Käufe +3.885, Verkäufe +2.287 USD. Beide Richtungen waren positiv, das Ergebnis ist also nicht allein auf den langfristigen Anstieg der Indizes zurückzuführen.
Auswirkung der Risikoeinstellung (2018–2026, 1-Minuten-OHLC, gleiche Trades)
| Risiko pro Trade | Nettogewinn | Maximaler Kapitalrückgang | Verlustreiche Jahre |
|---|---|---|---|
| 0,25 % (konservativ) | +2.711 USD | 6,7 % | 2024 (−247) |
| 0,5 % (Standard) | +6.172 USD | 13,4 % | 2024 (−679) |
| 1,0 % | +15.167 USD | 25,5 % | 2024 (−2.202) |
Ein höheres Risiko erhöht den Gewinn und den Drawdown in etwa proportional. Ab 0,5 % werden die Drawdowns groß; bitte entscheiden Sie dies entsprechend Ihrer eigenen Risikotoleranz.
So wurden die Standard-Eingabewerte überprüft
- Der Ansatz wurde zunächst anhand von 192 Eingabekombinationen für vier Devisenpaare und drei US-Indizes auf den Zeitrahmen H1 und H4 getestet. Bei den Devisenpaaren schlug er fehl und funktionierte nur bei den US-Indizes auf dem H4-Zeitrahmen.
- Die Eingabewerte wurden anhand der Daten von 2018–2024 ausgewählt und anschließend unverändert auf die Jahre 2025–2026 angewendet.
- Änderung von Stop, Zielkurs, RSI-Wert und Ausstiegszeitpunkt um etwa ±20 % (81 Kombinationen): 39 Kombinationen waren bei allen drei Indizes in beiden Zeiträumen profitabel. Ein Stop von 1,2 × ATR war zu eng und schlug überall fehl; 1,5–1,8 × ATR funktionierten.
- Das Hinzufügen zusätzlicher Handelskosten von 0,02 x ATR pro Trade reduzierte den Gewinn für den Zeitraum 2018–2026 auf etwa +5.280 USD, und 0,05 x ATR (ein Vielfaches eines normalen Spreads) auf etwa +3.900 USD. Die Strategie blieb profitabel.
- Tests mit Echtzeit-Ticks lieferten praktisch dieselben Ergebnisse wie die 1-Minuten-OHLC-Tests, da der EA auf H4-Bars arbeitet.
Was in den Tests NICHT funktioniert hat (daher wird der EA dafür nicht angeboten)
- Devisenpaare (EURUSD, GBPUSD, USDCAD, USDJPY): Gewinnfaktor etwa 0,85–0,89.
- Europäische und japanische Indizes (DAX, FTSE 100, CAC 40, Nikkei 225), die dem Portfolio hinzugefügt wurden: Das Ergebnis wurde negativ.
- H1- und H2-Zeitrahmen bei den US-Indizes: Gewinnfaktor 0,93–1,02.
- Handel ohne den Filter für die US-Handelssitzung: bei allen Tests negativ.
- Es gibt Einstellungen mit mehr Trades (170–240 Trades pro Jahr, z. B. RSI-Filter ausgeschaltet), doch deren Gewinnfaktor lag nur bei 1,06–1,10 und der Drawdown war höher, weshalb sie nicht als Standard eingestellt sind.
Ehrliche Einschränkungen
- Der Vorteil ist bescheiden: Ein Profitfaktor von 1,16 bedeutet, dass pro 1,16 USD Gewinn etwa 1 USD Verlust entsteht. Rechnen Sie mit langen Phasen ohne Gewinn oder mit Verlusten; im Test betrug die längste Verlustserie 13 Trades, und ein ganzes Jahr (2024) war negativ.
- Bei einem Risiko von 0,5 % lag die durchschnittliche Rendite im Test bei etwa 6 % pro Jahr. Der EA ist nicht auf schnelles Kontowachstum ausgelegt.
- Die Ergebnisse hängen von den Index-CFDs Ihres Brokers ab: Spread, Provision, Swap (Positionen werden im Durchschnitt etwa 30 Stunden gehalten, sodass ein Übernacht-Swap anfällt) sowie von der Uhrzeit, zu der die H4-Balken Ihres Brokers beginnen. Die Tests wurden mit einem Broker in der Zeitzone GMT+2/+3 unter Berücksichtigung der US-Sommerzeit durchgeführt; bei Brokern mit einer anderen Zeitzone enden die H4-Balken zu unterschiedlichen Uhrzeiten, sodass die Ergebnisse abweichen werden.
- Vergangene Ergebnisse, einschließlich Backtests mit Echtzeit-Ticks, sind keine Garantie für zukünftige Ergebnisse.
Bitte testen Sie den EA im Strategietester und auf einem Demokonto bei Ihrem eigenen Broker, bevor Sie mit echtem Geld handeln.
Empfohlene Verwendung
- Fügen Sie den EA EINEM H4-Chart eines der Indizes hinzu (zum Beispiel dem Dow-Jones-Chart). Fügen Sie ihn nicht mit „Symbols_List=AUTO“ allen drei Charts hinzu, da sich die Trades sonst verdoppeln würden.
- Symbole: Setzen Sie „Symbols_List“ auf „AUTO“, damit der EA die Symbole für Dow Jones, S&P 500 und Nasdaq 100 findet (er kennt die gängigen Bezeichnungen wie US30 / US500 / US100, NAS100, USTEC, SPX500, [DJI30], [SP500]). Falls Ihr Broker andere Namen oder Suffixe verwendet (zum Beispiel US30.r), geben Sie diese selbst ein, durch Kommas getrennt: US30.r,US500.r,US100.r. Lassen Sie das Feld leer, um nur das Chart-Symbol zu handeln.
- Das Protokoll zeigt zu Beginn an, welche Symbole gehandelt werden („TriIndexPullback: Handel mit …“).
- Konto: Hedging oder Netting. Bei einem Risiko von 0,5 % werden etwa 2.000 USD oder mehr empfohlen, damit die Lotgröße dem Risiko bei allen drei Indizes folgen kann; kleinere Konten handeln das Mindestlot, wenn ihr Risiko unter Max_Min_Lot_Risk liegt.
- Auf einem VPS oder einem ständig eingeschalteten Computer ausführen; der EA überprüft die Indizes bei jedem neuen H4-Balken.
- Empfohlene Einstellungen: Symbols_List = AUTO, Risk_Percent = 0,5 (oder 0,25 für das konservative Profil); alle anderen Eingaben auf ihren Standardwerten.
Eingabewerte
| Eingabe | Standard | Bedeutung |
|---|---|---|
| Symbols_List | (leer) | Durch Kommas getrennte Symbole, AUTO = Dow/S&P/Nasdaq suchen, leer = nur Chart-Symbol. |
| Allow_Long / Allow_Short | true / true | Kauf- und Verkaufsgeschäfte zulassen. |
| RSI_Extreme | 42 | RSI(3) am Swing-Balken unter diesem Wert für Kaufgeschäfte, über 100 – diesem Wert für Verkaufsgeschäfte; 0 = deaktiviert. |
| Confirm_Break | true | Die geschlossene Kerze muss das Hoch (Kauf) oder das Tief (Verkauf) der Swing-Kerze durchbrechen. |
| Session_Filter | true | Einstieg nur innerhalb der Sitzung; wird auf D1 und höheren Zeitrahmen ignoriert. |
| Session_Start / Session_End | 3 / 15 | Handelszeiten, New Yorker Zeit. |
| SL_ATR | 1,5 | Stop-Loss als Vielfaches von ATR(14). |
| RR | 1,5 | Take-Profit als Vielfaches der Stop-Distanz; 0 = keiner. |
| Max_Bars | 48 | Schließt einen Trade nach dieser Anzahl von Bars; 0 = deaktiviert. |
| Risiko_Prozent | 0,5 | Risiko pro Trade, % des Kapitals (gilt für jeden Index). |
| Max_Min_Lot_Risk | 2,0 | Maximal zulässiges Risiko in %, wenn das vom Broker festgelegte Mindestlot verwendet wird. |
| Max_Lots | 10 | Obergrenze pro Trade. |
| Max_Spread_ATR | 0,2 | Den Trade überspringen, wenn der Spread über diesem Bruchteil von ATR(14) liegt. |
| Tester_GMT_Offset / Tester_DST | 2 / US | Zeitzone des Brokers, wird nur im Strategietester verwendet (im Live-Handel wird sie automatisch erkannt). |
| Magic_Number, Trade_Comment | Auftragsidentifikation. |
Risikohinweis
Der Handel mit gehebelten Produkten wie Index-CFDs birgt ein hohes Verlustrisiko. Backtest-Ergebnisse sind Simulationen auf Basis historischer Daten und bieten keine Garantie für zukünftige Ergebnisse. Handeln Sie nur mit Geld, dessen Verlust Sie sich leisten können.