Regime Lab
- Bibliotecas
-
Shipra Gupta
 Soy Shipra Gupta, trader y desarrolladora de estrategias cuantitativas con una sólida formación en matemáticas, economía y sistemas de trading algorítmico. A lo largo de los años, he trabajado ampliamente en los mercados de forex, oro, índices, materias primas y criptomonedas, enfocándome en
- Versión: 1.0
RegimeLab: modelo de Markov oculto y detección de regímenes de mercado
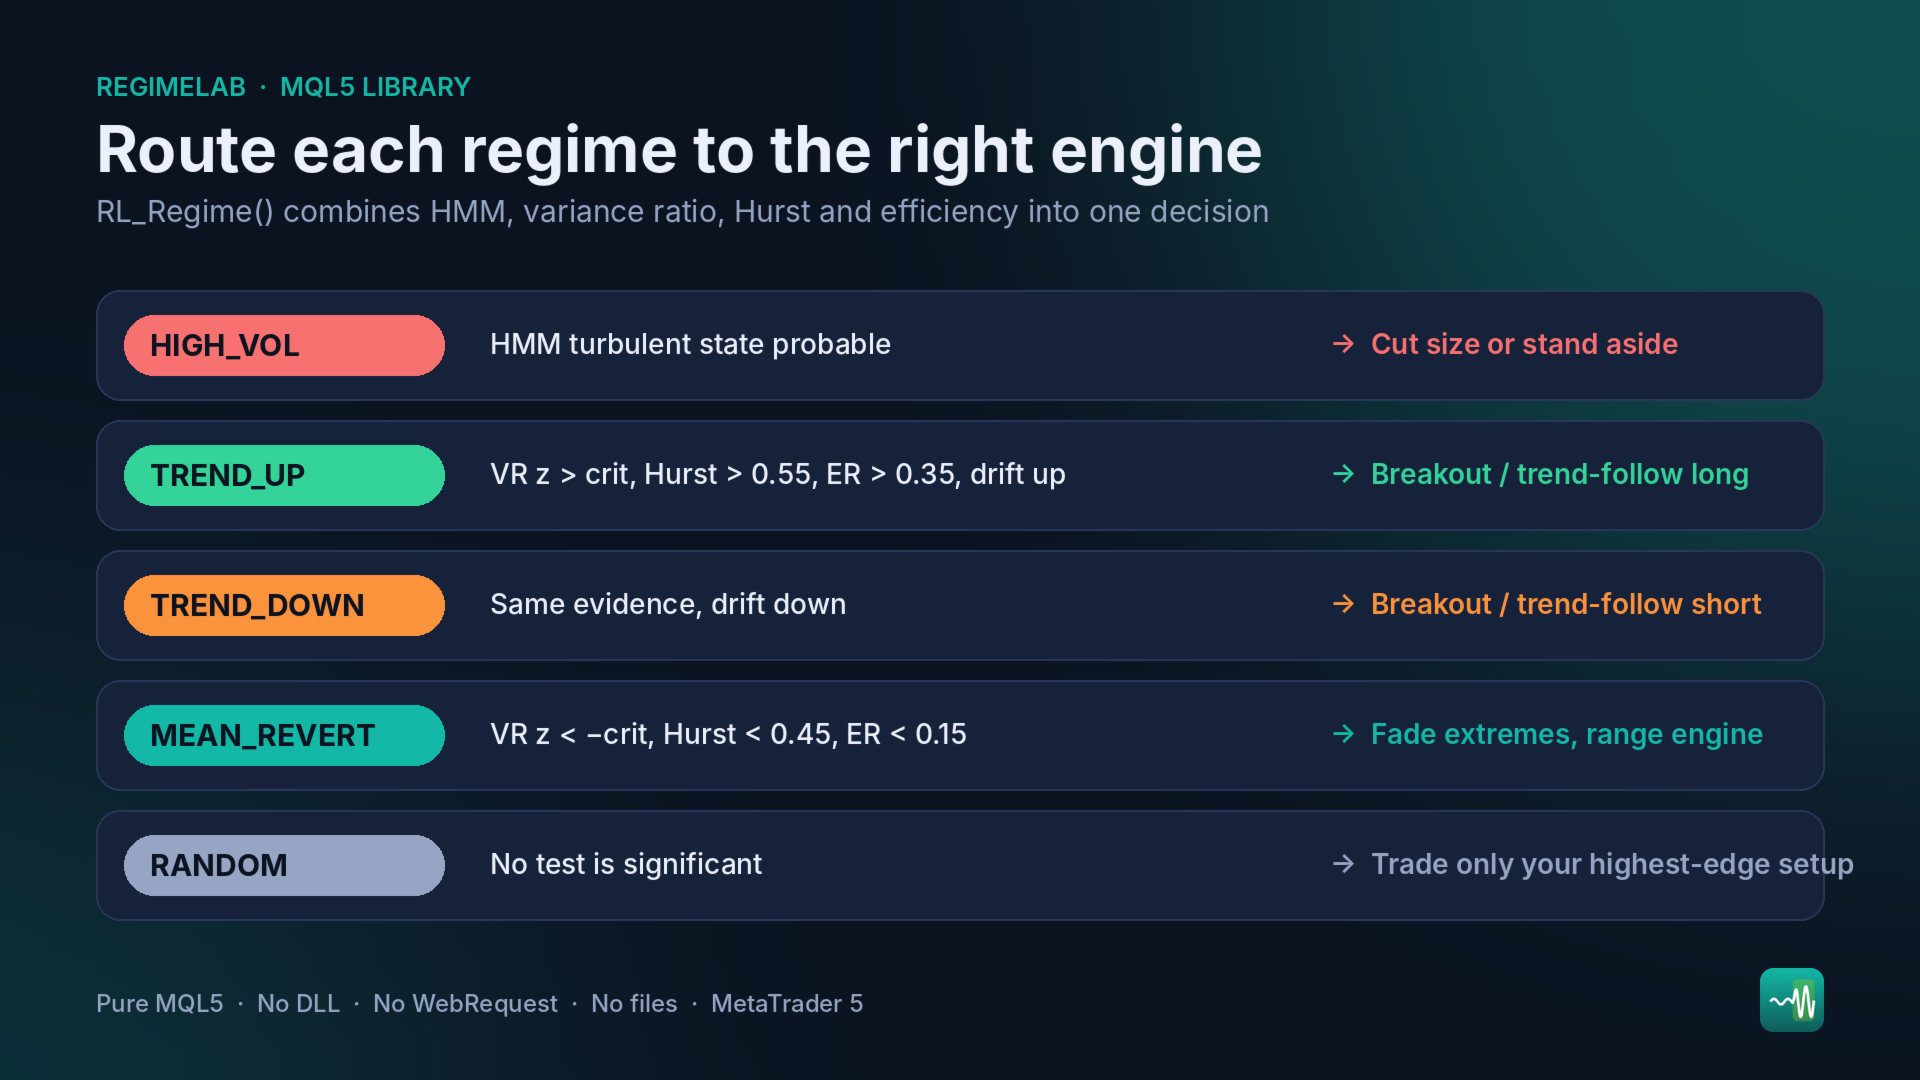
La mayoría de los EA fracasan porque aplican la lógica correcta en el régimen equivocado. RegimeLab indica a tu EA en qué régimen se encuentra, utilizando estadísticas publicadas en lugar de otra media móvil.
Características
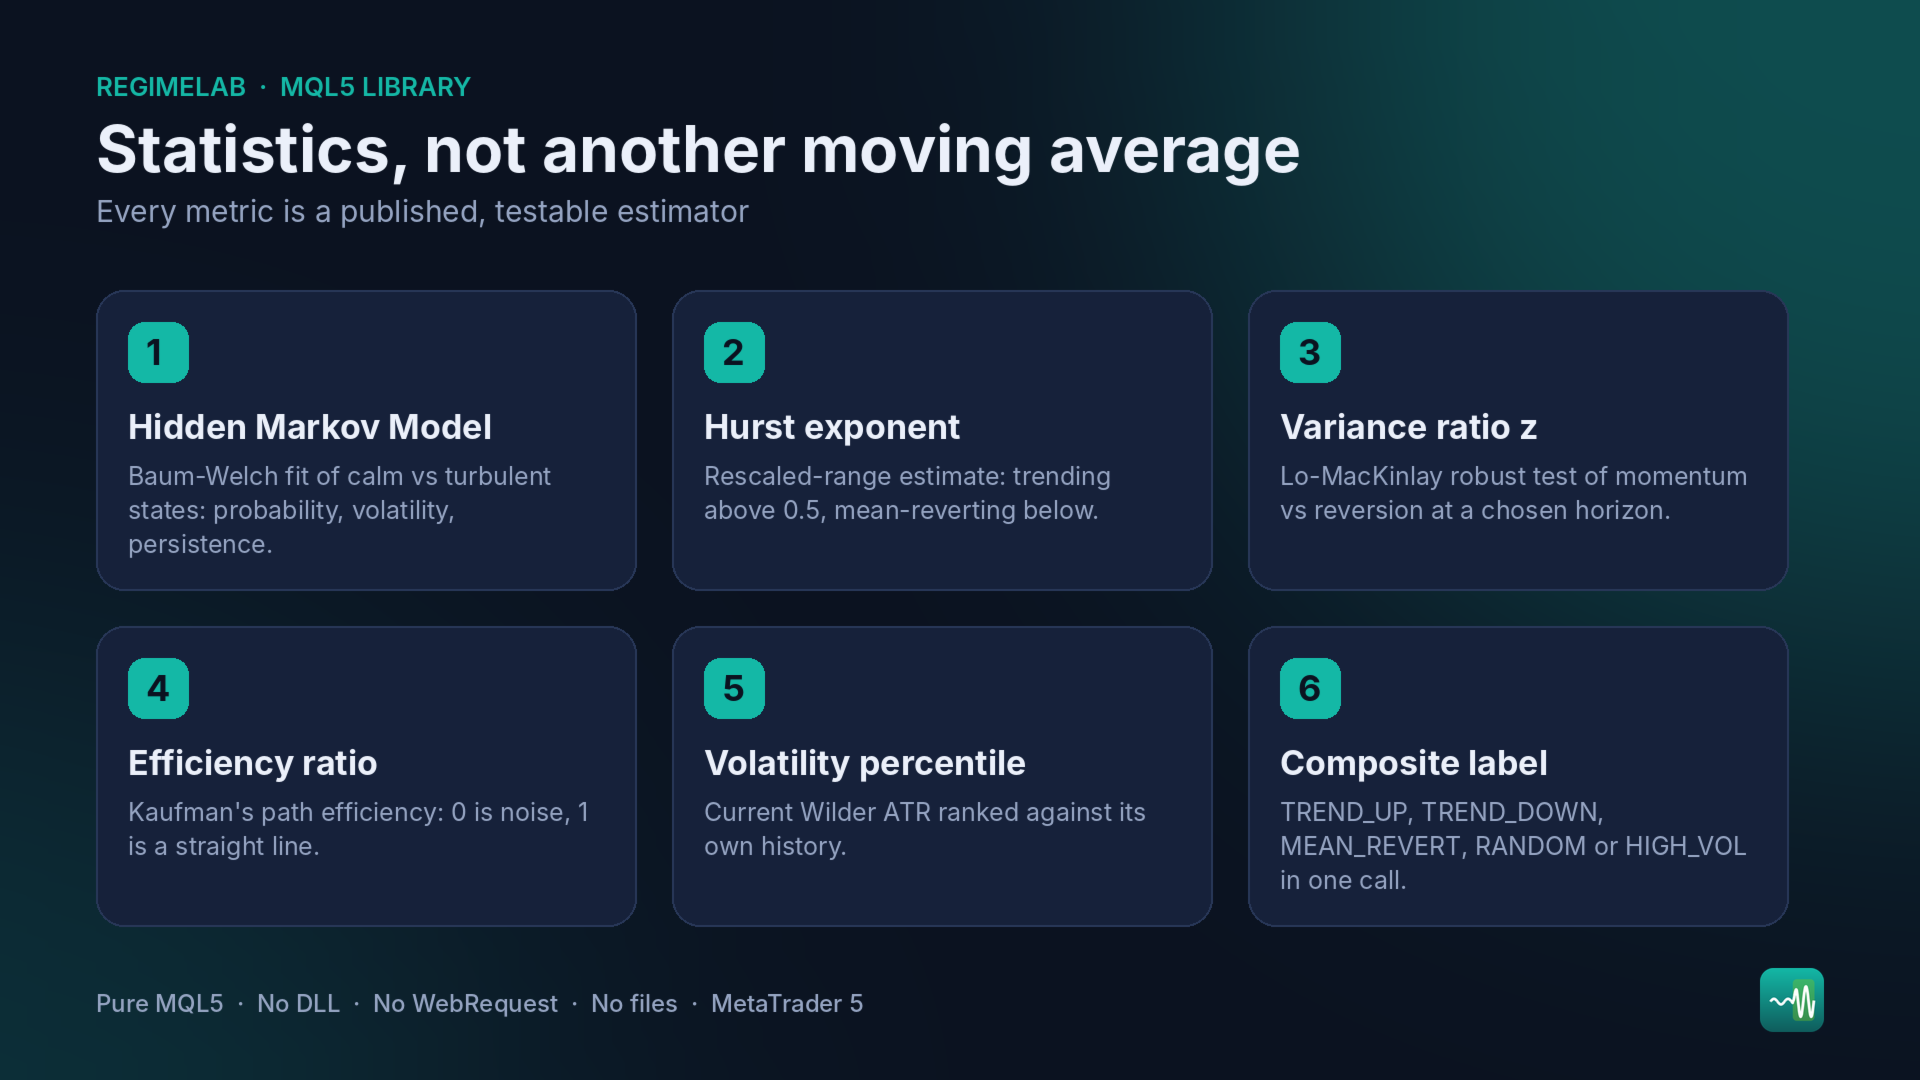
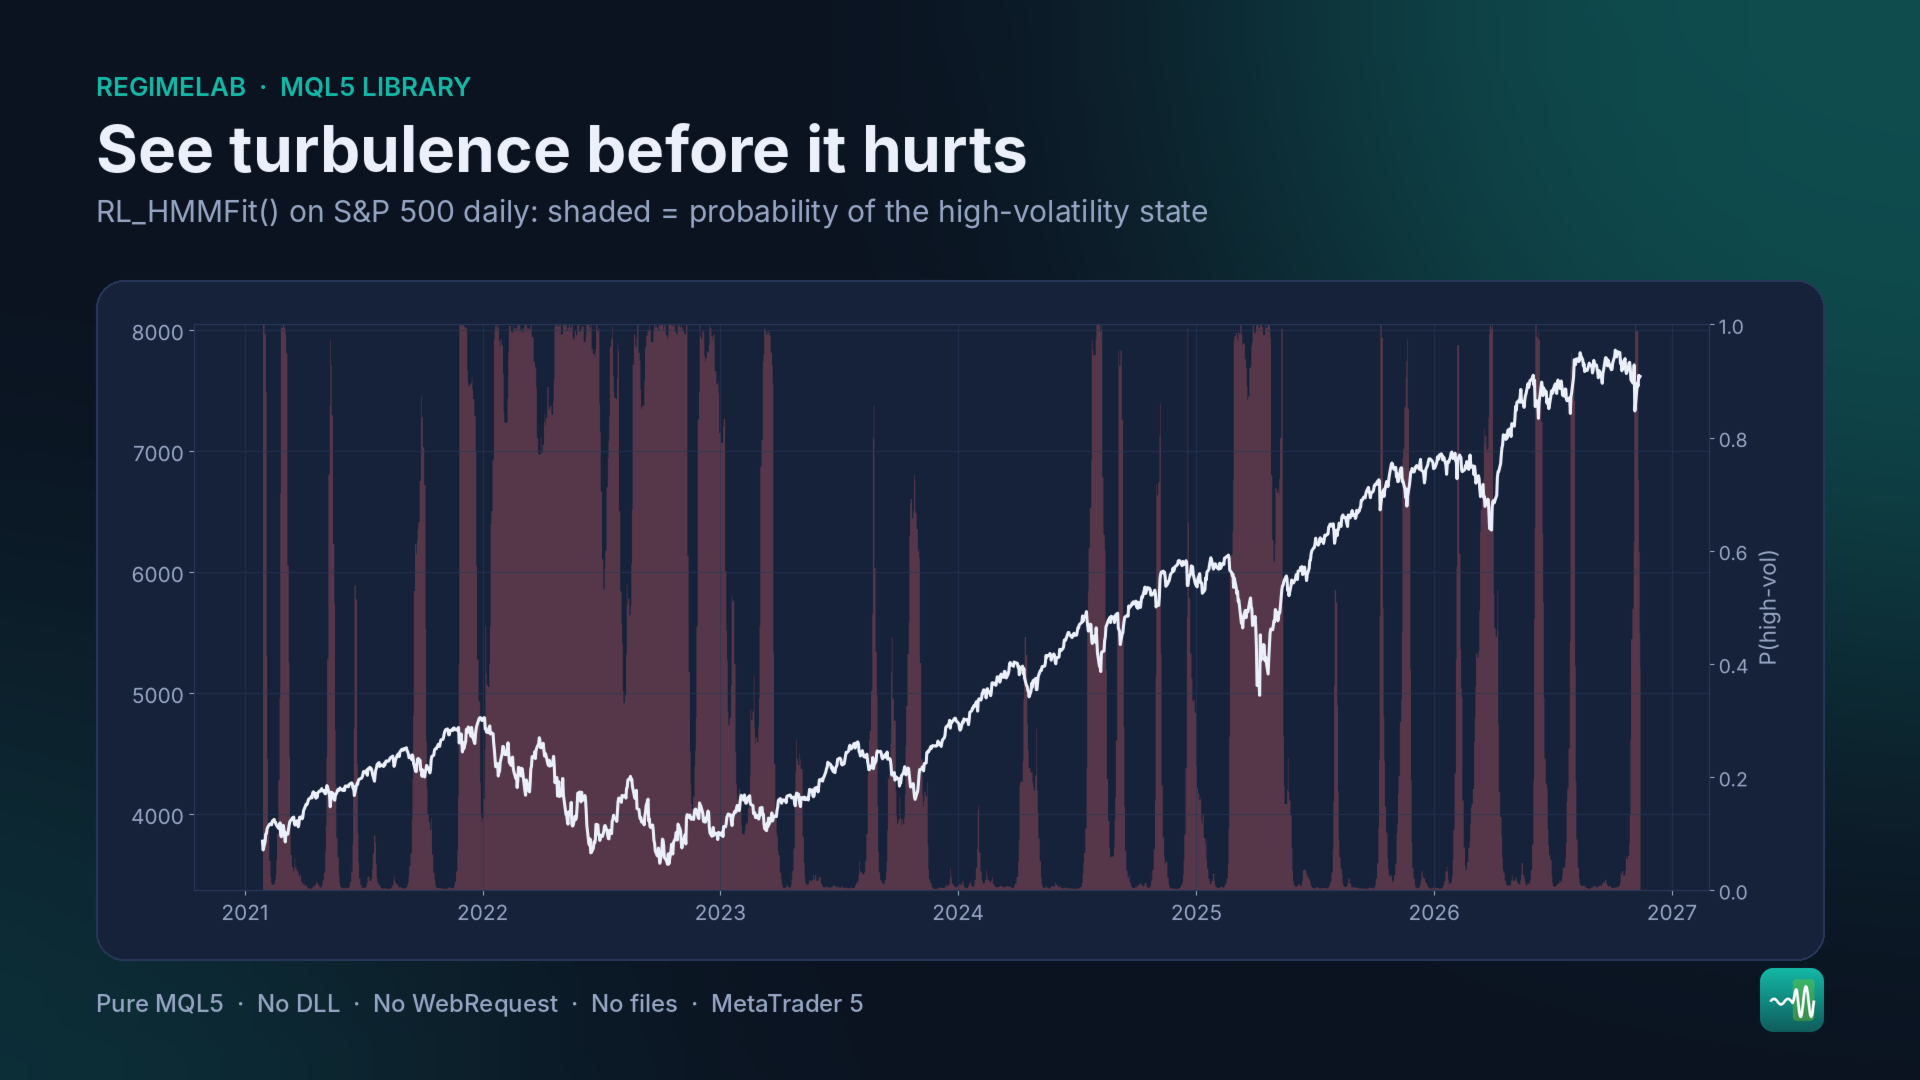
- Modelo de Markov oculto: HMM gaussiano de dos estados ajustado mediante el método de Baum-Welch: probabilidad del estado turbulento, medias de los estados, volatilidades, persistencia y duración esperada.
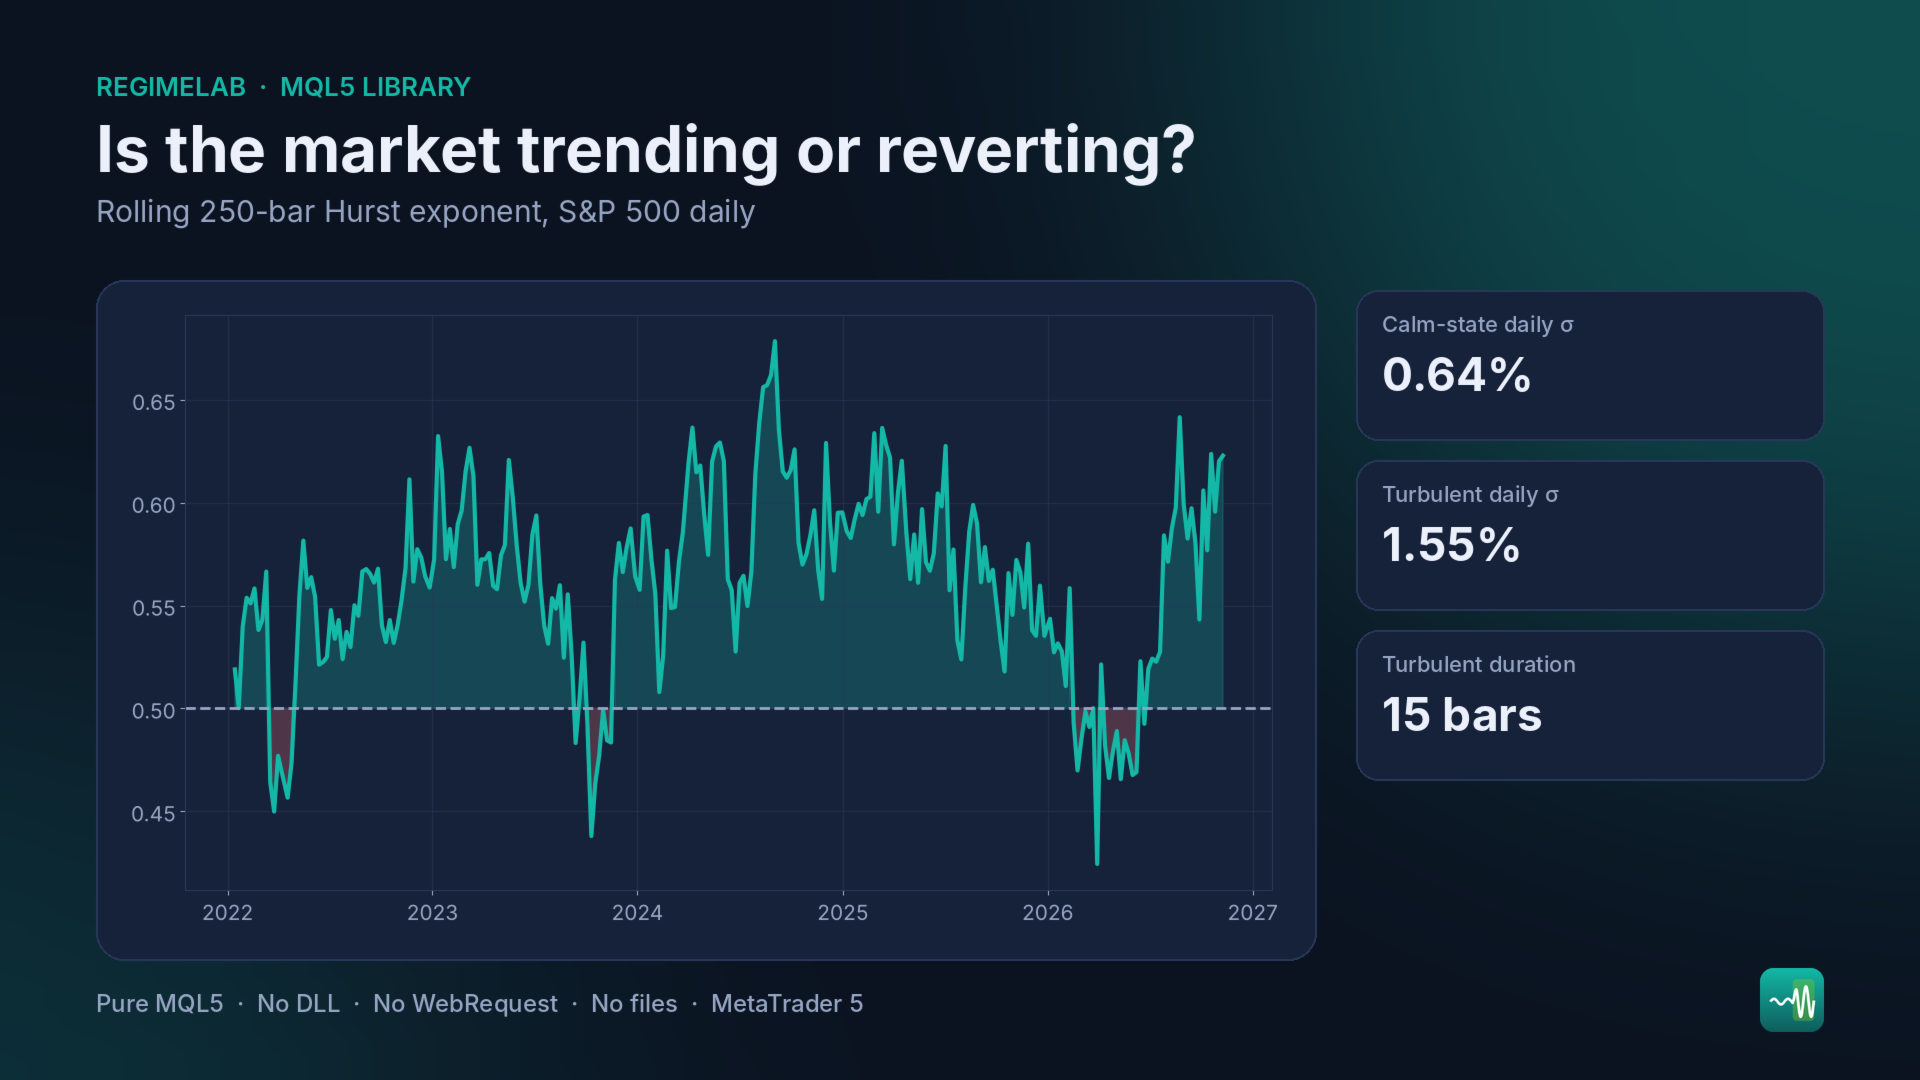
- Exponente de Hurst: estimación del rango reescalado para cualquier símbolo o marco temporal, o para tu propia matriz.
- Prueba z de la relación de varianza: prueba de Lo-MacKinlay, robusta frente a la heterocedasticidad, que compara el impulso con la reversión a la media.
- Ratio de eficiencia: eficiencia de la trayectoria de Kaufman desde 0 (ruido) hasta 1 (línea recta).
- Percentil de volatilidad: el ATR de Wilder actual clasificado en función de su propio historial.
- Etiqueta compuesta: TREND_UP, TREND_DOWN, MEAN_REVERT, RANDOM o HIGH_VOL en una sola llamada.
Inicio rápido
1. Compra y descarga la biblioteca. MetaTrader la instala en MQL5\Libraries\RegimeLab.ex5.
2. Pega el bloque de importación que aparece a continuación al principio de tu EA, indicador o script.
3. Llama a las funciones.
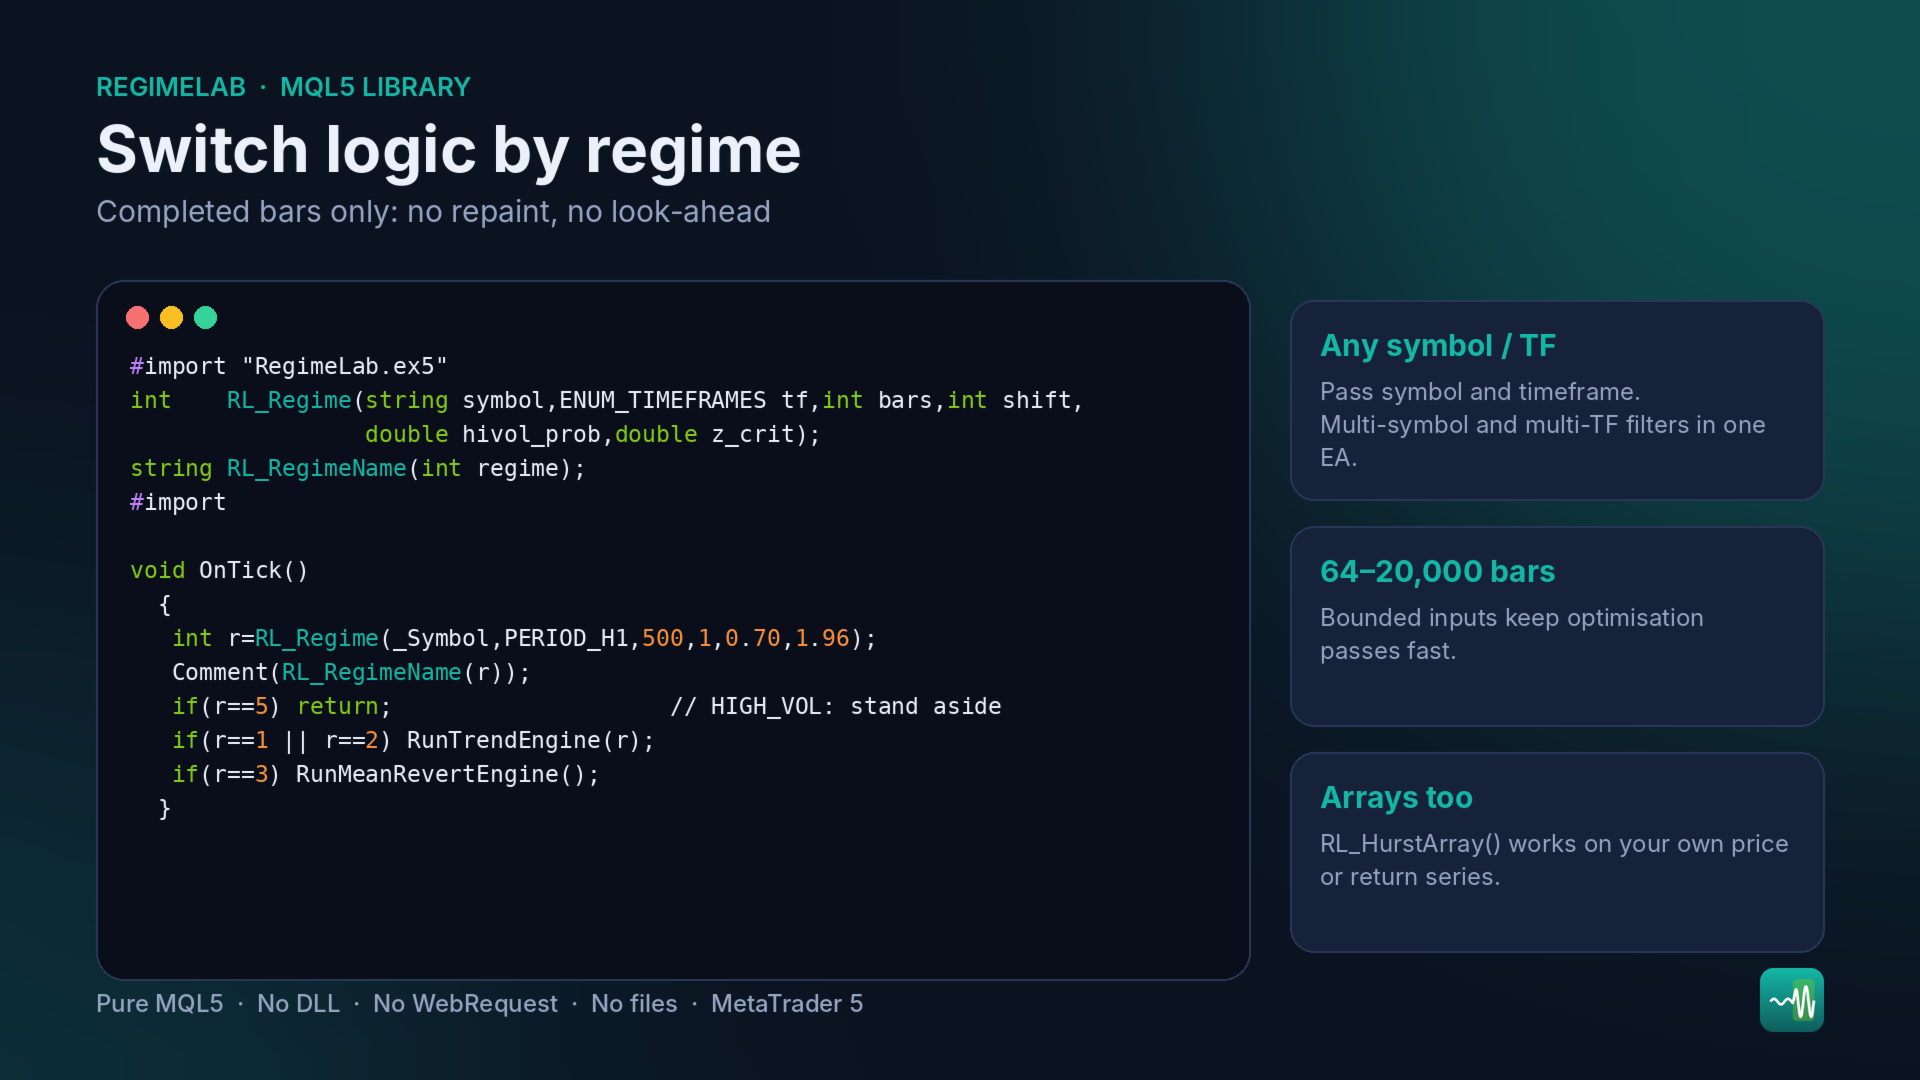
void OnTick()
  {
   int r=RL_Regime(_Symbol,PERIOD_H1,500,1,0.70,1.96);
   if(r==RL_REGIME_HIGH_VOL) return;                 // apártate
   if(r==RL_REGIME_TREND_UP || r==RL_REGIME_TREND_DOWN) RunTrend(r);
   if(r==RL_REGIME_MEAN_REVERT) RunMeanRevert();
  }
Bloque de importación (cópialo en tu código)
#define  RL_OK            0
#define  RL_ERR_PARAM     1
#define  RL_ERR_DATA      2
#define  RL_ERR_SYMBOL    3
#define  RL_ERR_FIT       4
#define  RL_REGIME_UNKNOWN      0
#define  RL_REGIME_TREND_UP     1
#define  RL_REGIME_TREND_DOWN   2
#define  RL_REGIME_MEAN_REVERT  3
#define  RL_REGIME_RANDOM       4
#define  RL_REGIME_HIGH_VOL     5

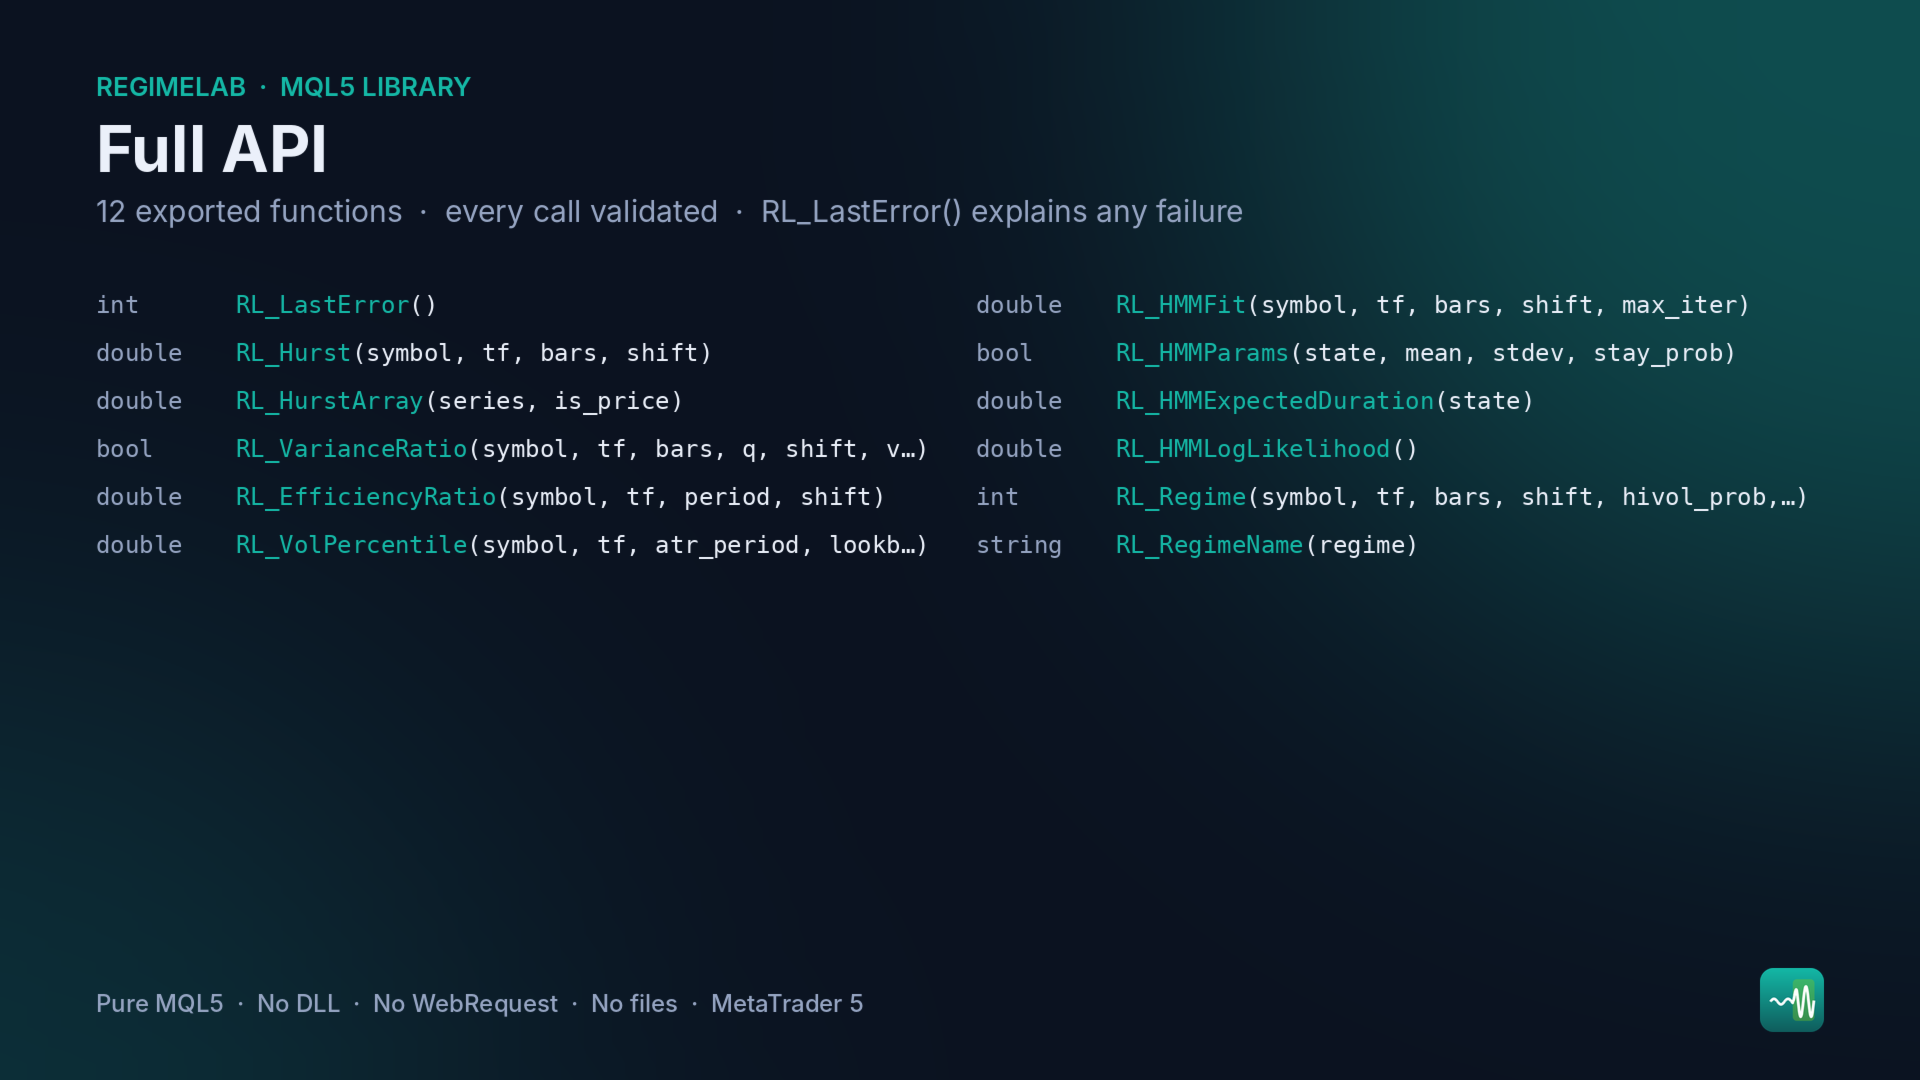
#import "RegimeLab.ex5"
int RL_LastError();
double RL_Hurst(const string symbol,const ENUM_TIMEFRAMES tf,const int bars,const int shift);
double RL_HurstArray(const double &series[],const bool is_price);
bool RL_VarianceRatio(const string symbol,const ENUM_TIMEFRAMES tf,const int bars,const int q, const int shift,double &vr,double &z);
double RL_EfficiencyRatio(const string symbol,const ENUM_TIMEFRAMES tf,const int period,const int shift);
double RL_VolPercentile(const string symbol,const ENUM_TIMEFRAMES tf,const int atr_period, const int lookback,const int shift);
double RL_HMMFit(const string symbol,const ENUM_TIMEFRAMES tf,const int bars,const int shift, const int max_iter);
bool RL_HMMParams(const int state,double &mean,double &stdev,double &stay_prob);
double RL_HMMExpectedDuration(const int state);
double RL_HMMLogLikelihood();
int RL_Regime(const string symbol,const ENUM_TIMEFRAMES tf,const int bars,const int shift, const double hivol_prob,const double z_crit);
string RL_RegimeName(const int regime);
#import
Notas
- Utiliza barras completas (desplazamiento ≥ 1): sin repintado, sin anticipación.
- De 64 a 20 000 barras por llamada; limitado para la optimización.
- Cualquier símbolo y marco temporal, por lo que los filtros multisímbolo y multitemporal caben en un solo EA.
Técnico
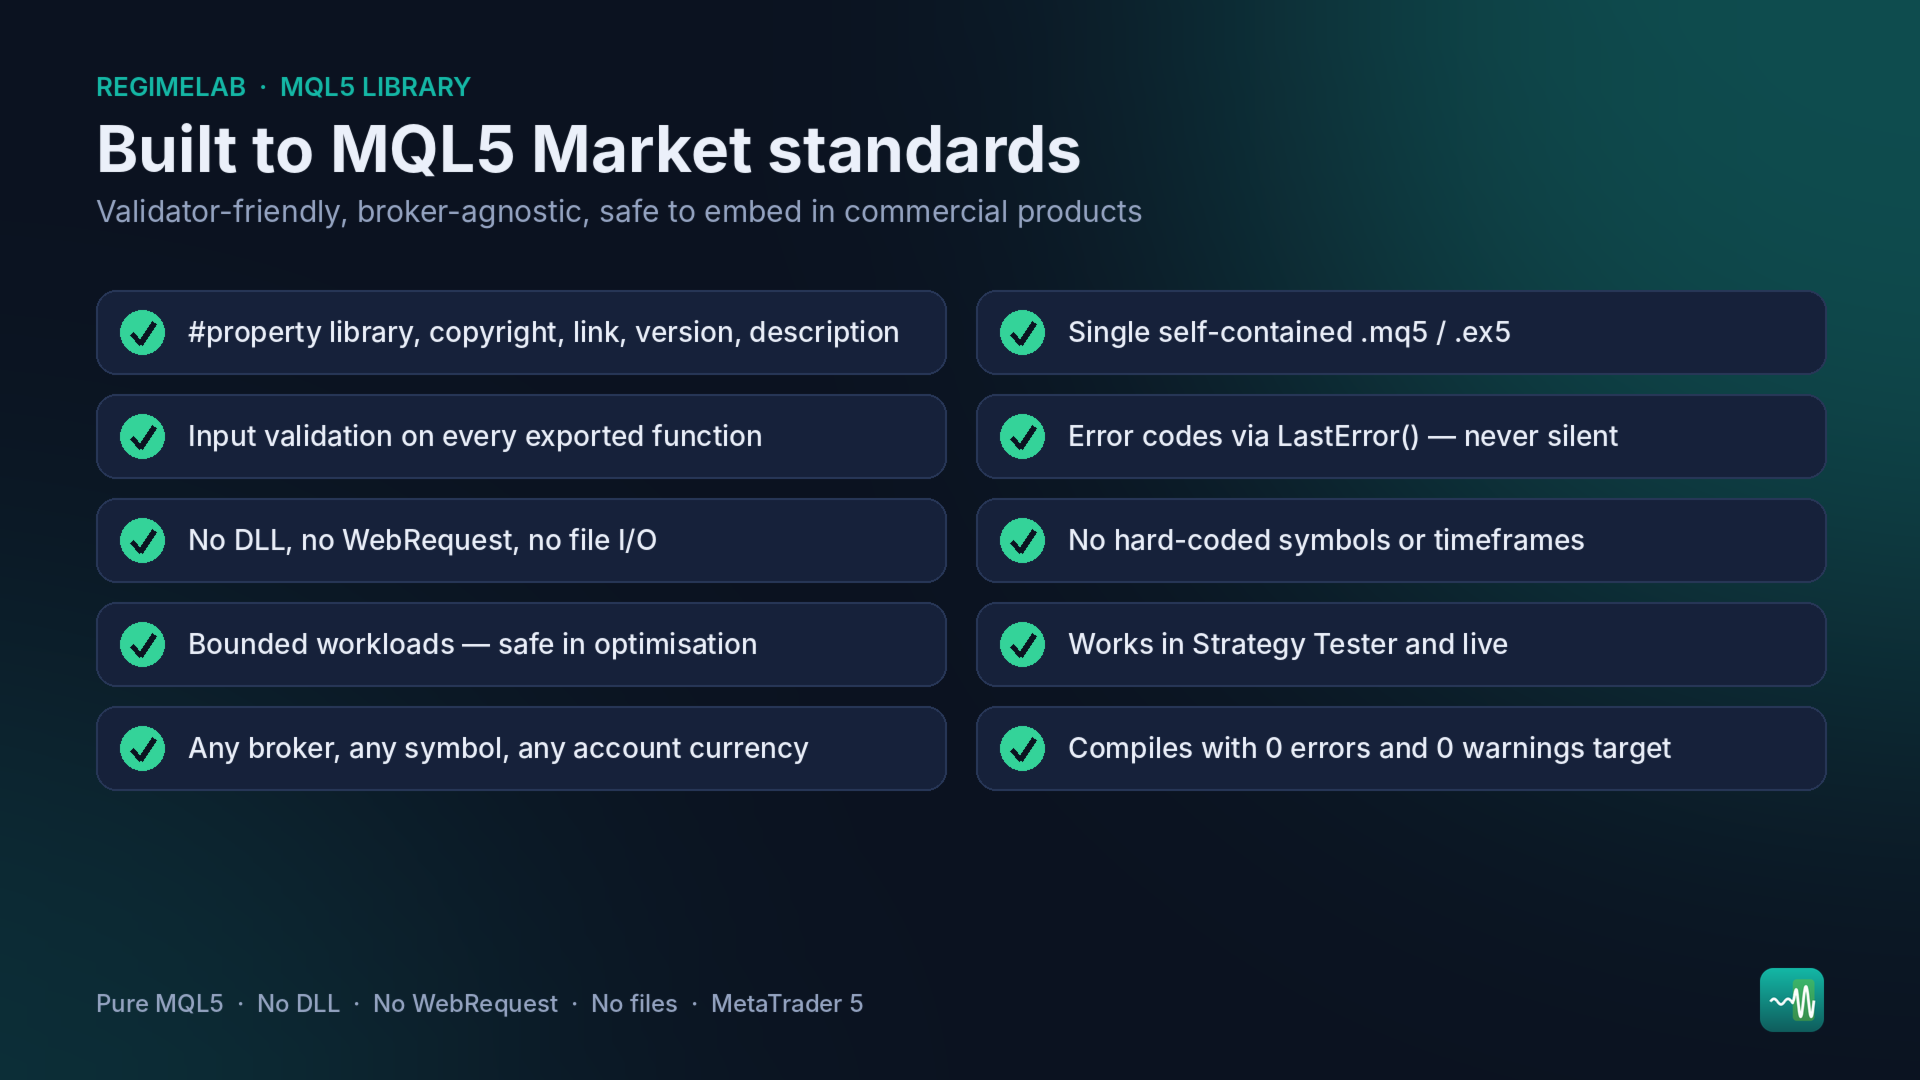
- MQL5 puro. Sin DLL, sin WebRequest, sin E/S de archivos.
- Cada función exportada valida sus entradas. RL_LastError() devuelve el motivo de cualquier llamada fallida.
- Funciona en el Strategy Tester y en entorno real, con cualquier bróker, símbolo y divisa de la cuenta.
Los resultados históricos que se muestran en las capturas de pantalla proceden de datos históricos y no garantizan resultados futuros.