Regime Lab
- Bibliotheken
-
Shipra Gupta
 Ich bin Shipra Gupta, Traderin und Entwicklerin quantitativer Strategien mit fundiertem Hintergrund in Mathematik, Wirtschaft und algorithmischen Handelssystemen. Im Laufe der Jahre habe ich intensiv in den Bereichen Forex, Gold, Indizes, Rohstoffe und Kryptowährungen gearbeitet und mich auf
- Version: 1.0
RegimeLab – Hidden-Markov-Modell und Erkennung von Marktregimen
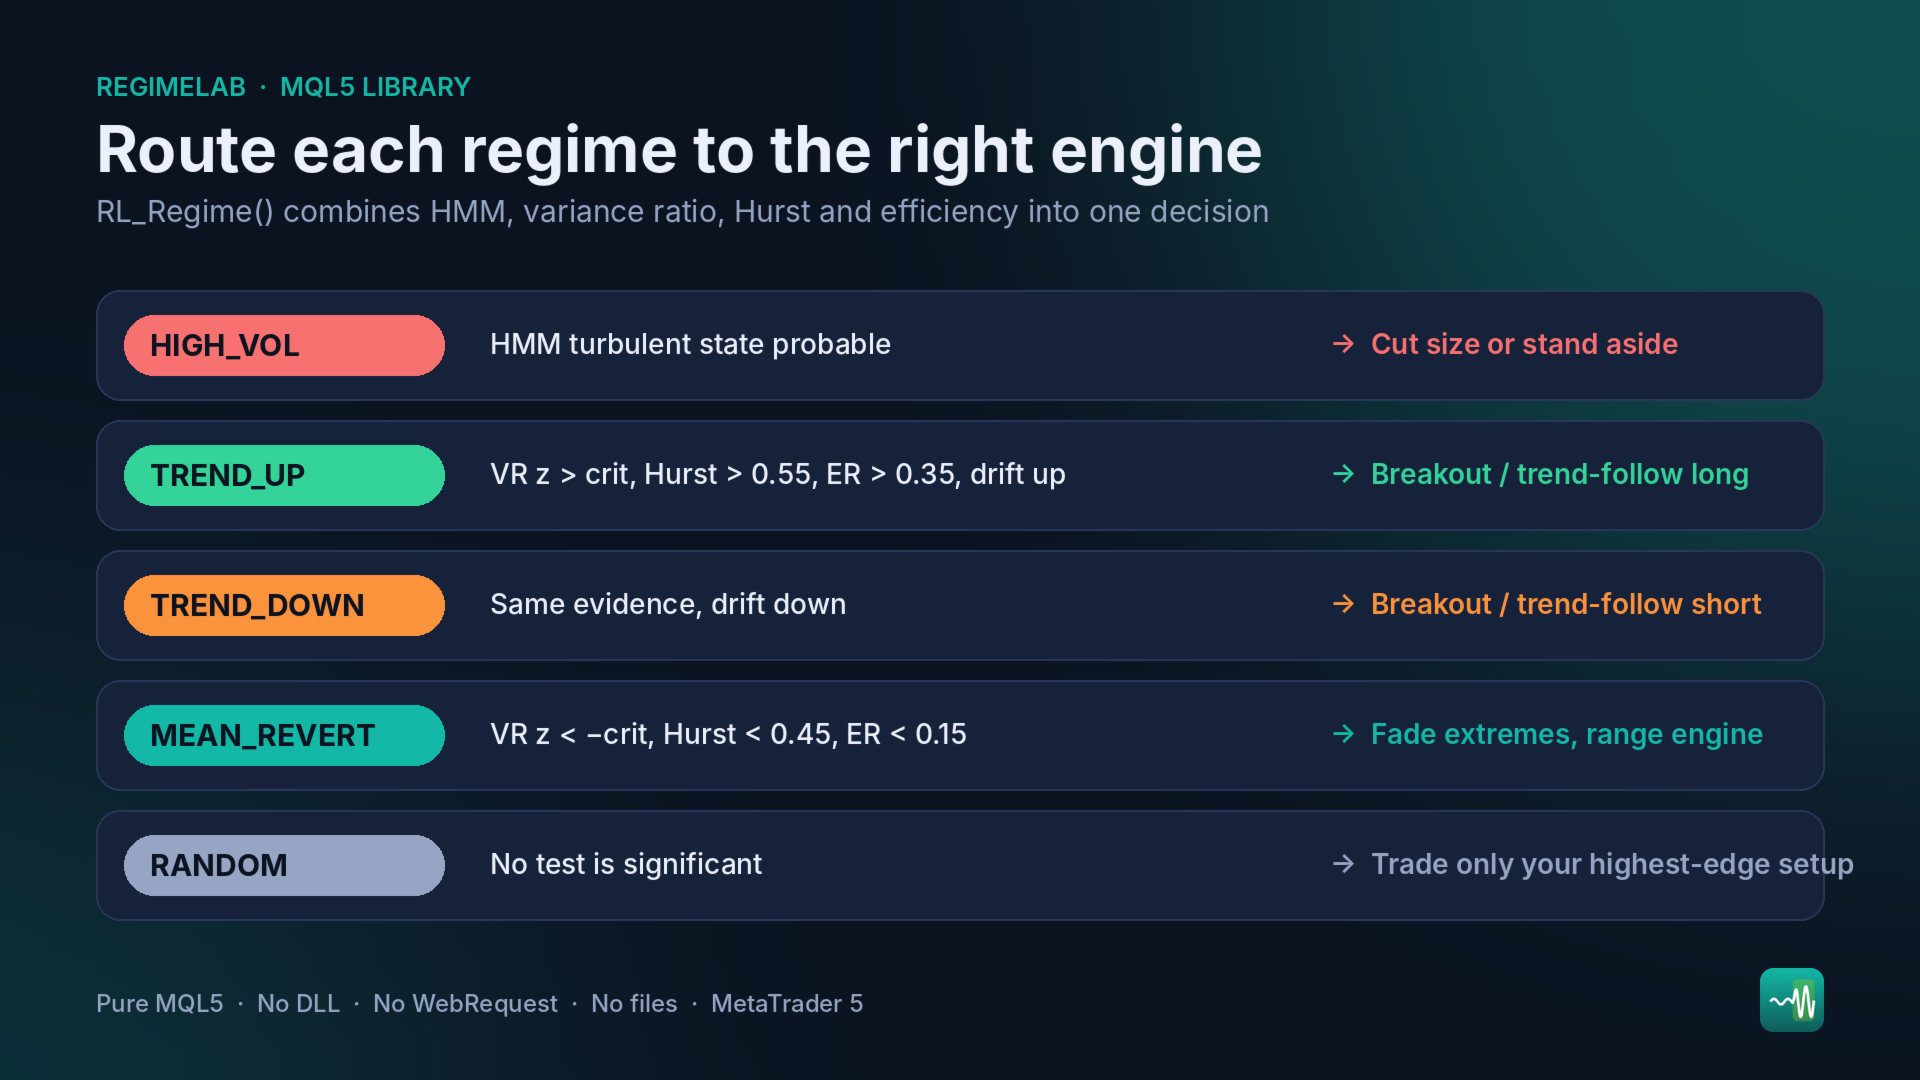
Die meisten EAs scheitern, weil sie die richtige Logik im falschen Regime anwenden. RegimeLab teilt Ihrem EA anhand veröffentlichter Statistiken – statt eines weiteren gleitenden Durchschnitts – mit, in welchem Regime er sich befindet.
Funktionen
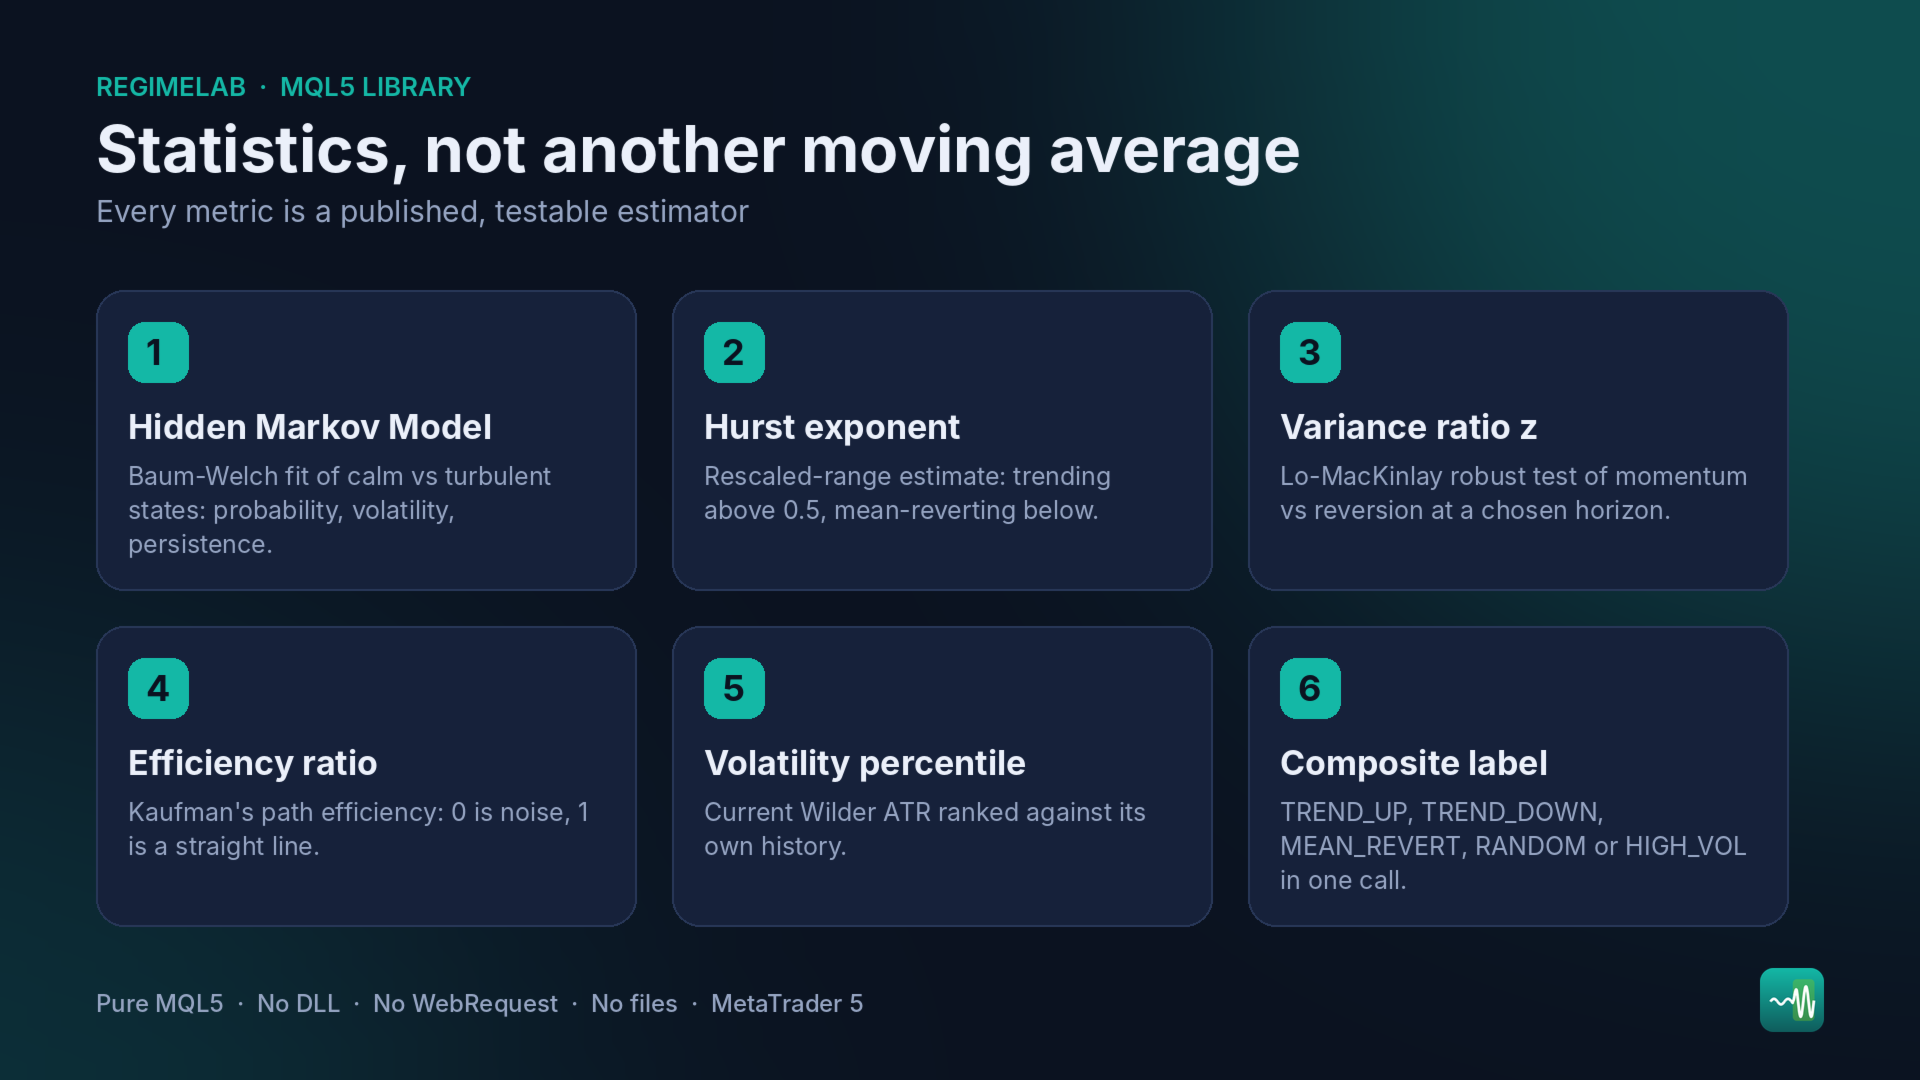
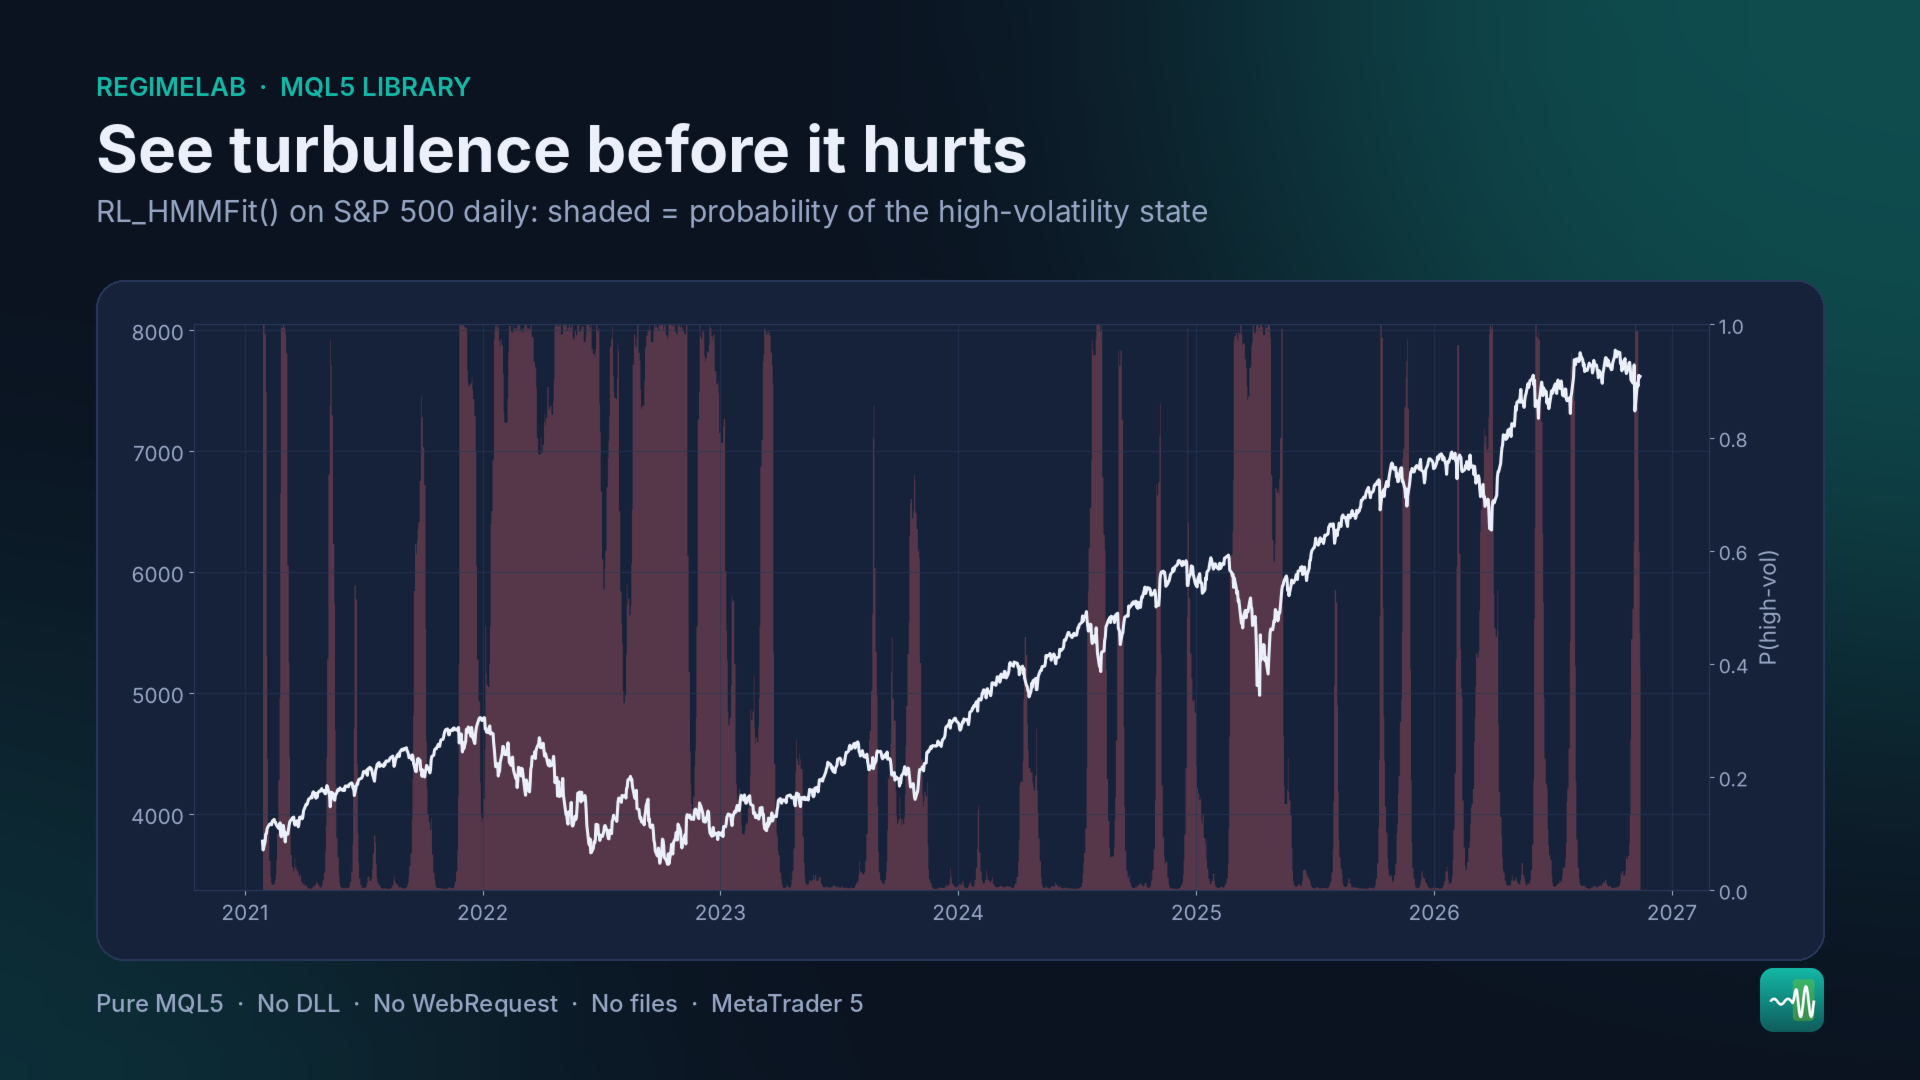
- Verstecktes Markov-Modell – 2-Zustands-Gauß-HMM, angepasst nach Baum-Welch: Wahrscheinlichkeit des turbulenten Zustands, Zustandsmittelwerte, Volatilitäten, Persistenz und erwartete Dauer.
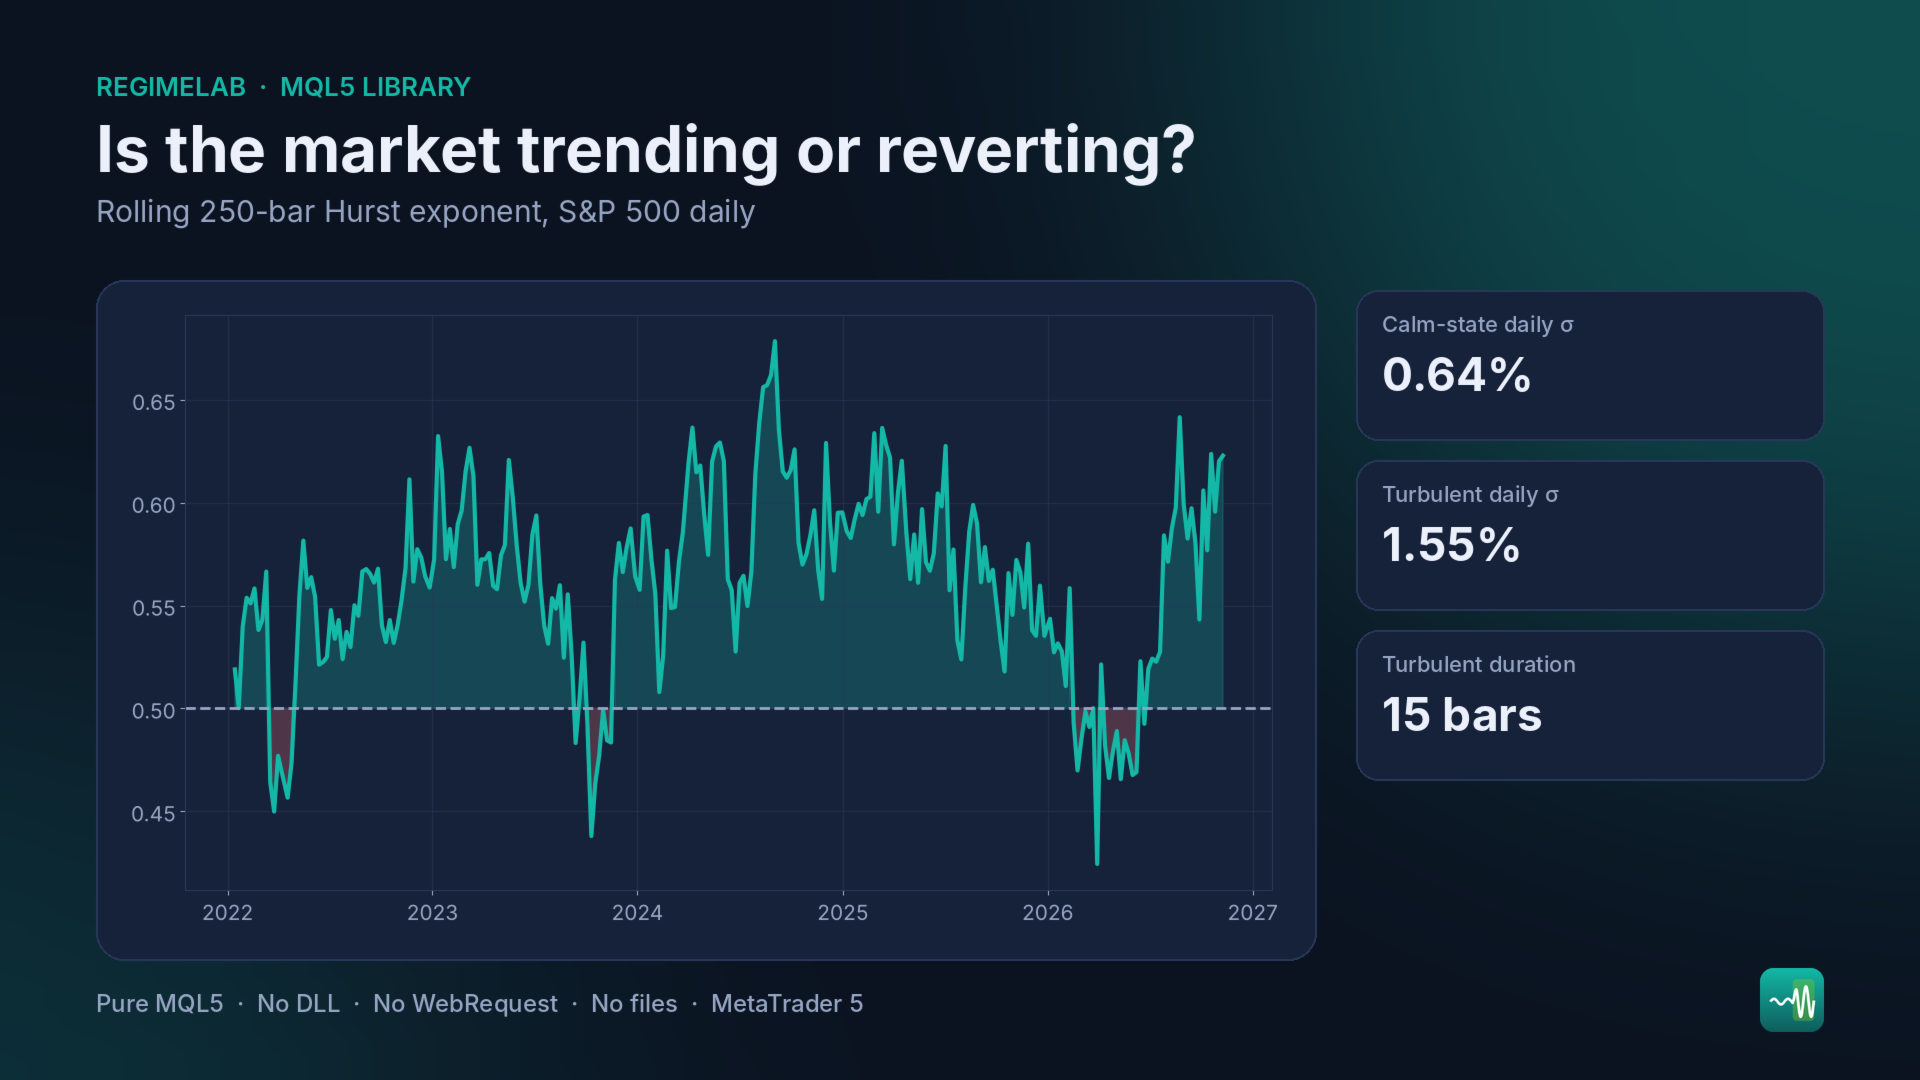
- Hurst-Exponent – Schätzung des reskalierten Bereichs für jedes Symbol/jeden Zeitrahmen oder für Ihr eigenes Array.
- Varianzverhältnis-Z-Test – Lo-MacKinlay-Test zur Heteroskedastizitätsrobustheit von Momentum gegenüber Mean Reversion.
- Effizienzverhältnis – Kaufman-Pfadeffizienz von 0 (Rauschen) bis 1 (gerade Linie).
- Volatilitätsperzentil – Aktuelle Wilder-ATR, eingestuft im Vergleich zu ihrem eigenen historischen Verlauf.
- Zusammengesetzte Bezeichnung – TREND_UP, TREND_DOWN, MEAN_REVERT, RANDOM oder HIGH_VOL in einem Aufruf.
Schnellstart
1. Kaufen und laden Sie die Bibliothek herunter. MetaTrader installiert sie unter MQL5\Libraries\RegimeLab.ex5.
2. Fügen Sie den folgenden Importblock am Anfang Ihres EAs, Indikators oder Skripts ein.
3. Rufen Sie die Funktionen auf.
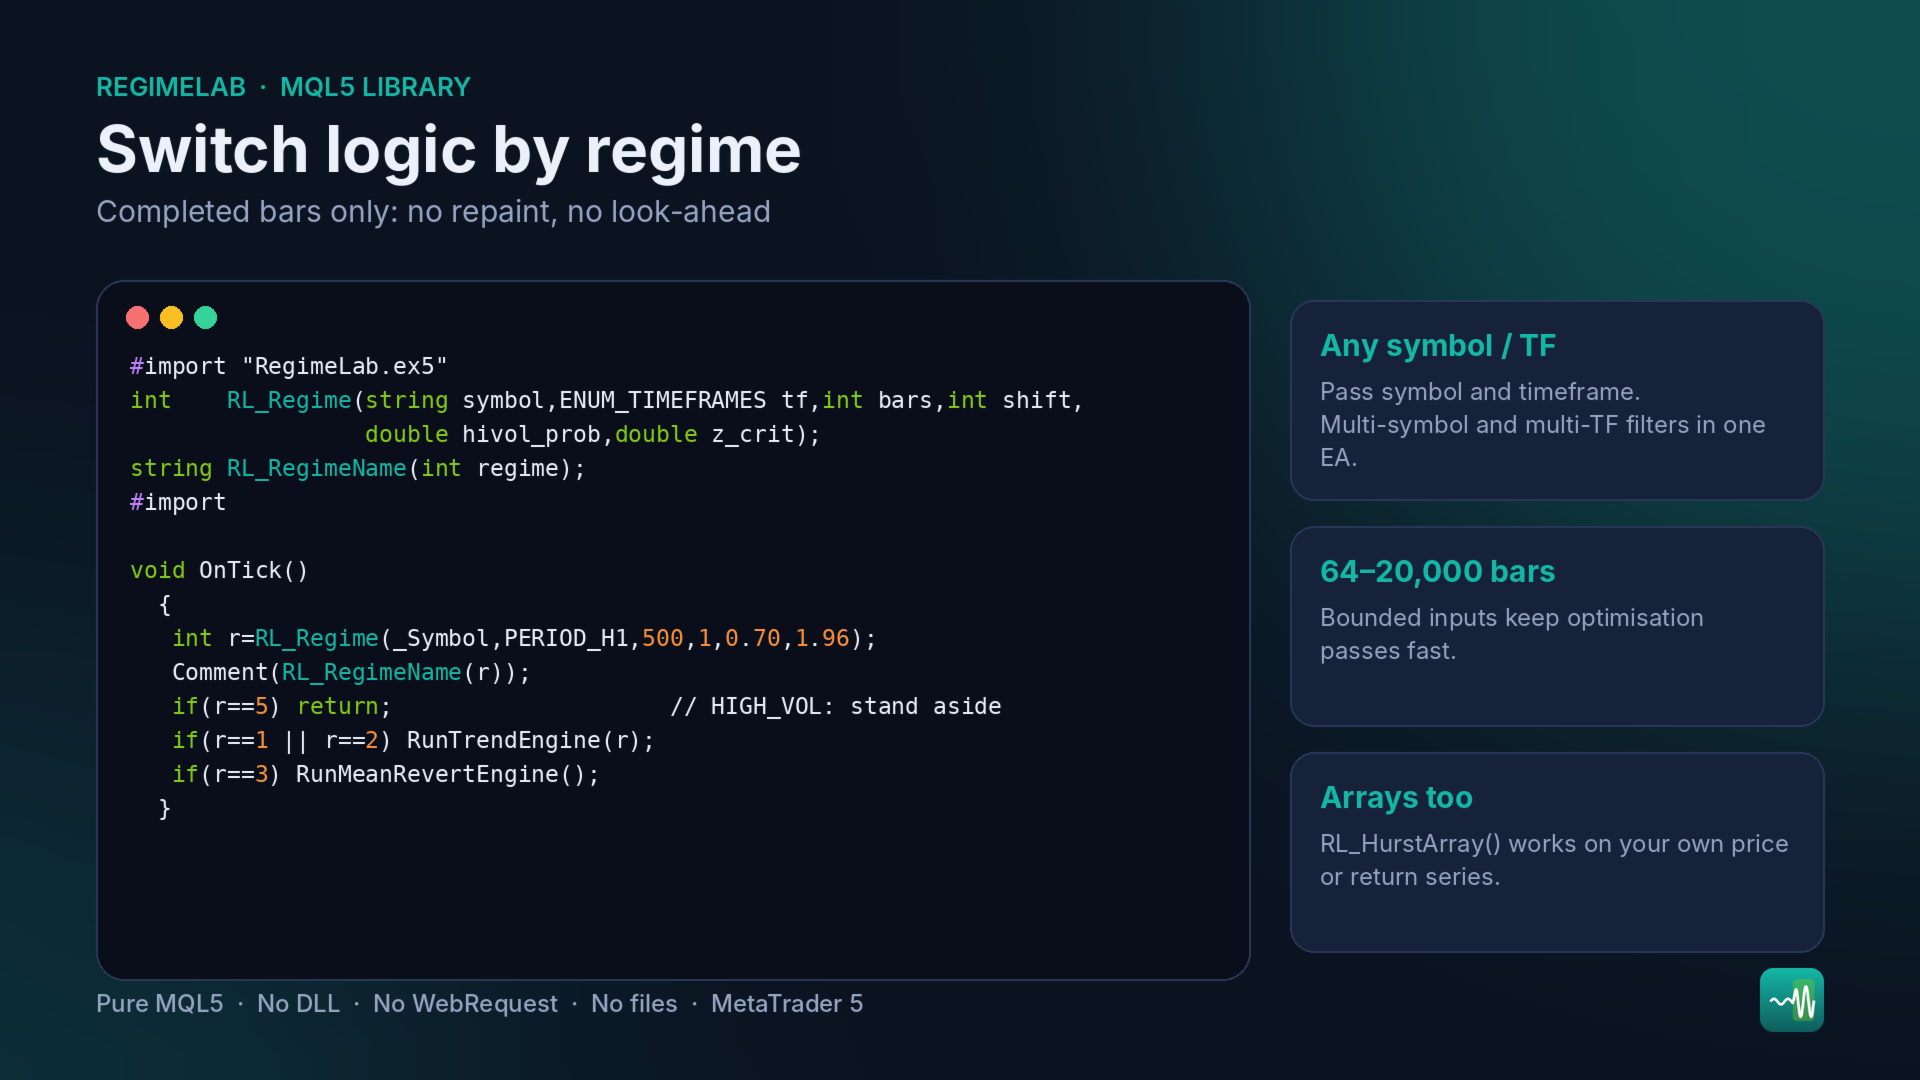
void OnTick()
  {
   int r=RL_Regime(_Symbol,PERIOD_H1,500,1,0.70,1.96);
   if(r==RL_REGIME_HIGH_VOL) return;                 // zur Seite treten
   if(r==RL_REGIME_TREND_UP || r==RL_REGIME_TREND_DOWN) RunTrend(r);
   if(r==RL_REGIME_MEAN_REVERT) RunMeanRevert();
  }
Importblock (in Ihren Code kopieren)
#define  RL_OK            0
#define  RL_ERR_PARAM     1
#define  RL_ERR_DATA      2
#define  RL_ERR_SYMBOL    3
#define  RL_ERR_FIT       4
#define  RL_REGIME_UNKNOWN      0
#define  RL_REGIME_TREND_UP     1
#define  RL_REGIME_TREND_DOWN   2
#define  RL_REGIME_MEAN_REVERT  3
#define  RL_REGIME_RANDOM       4
#define  RL_REGIME_HIGH_VOL     5

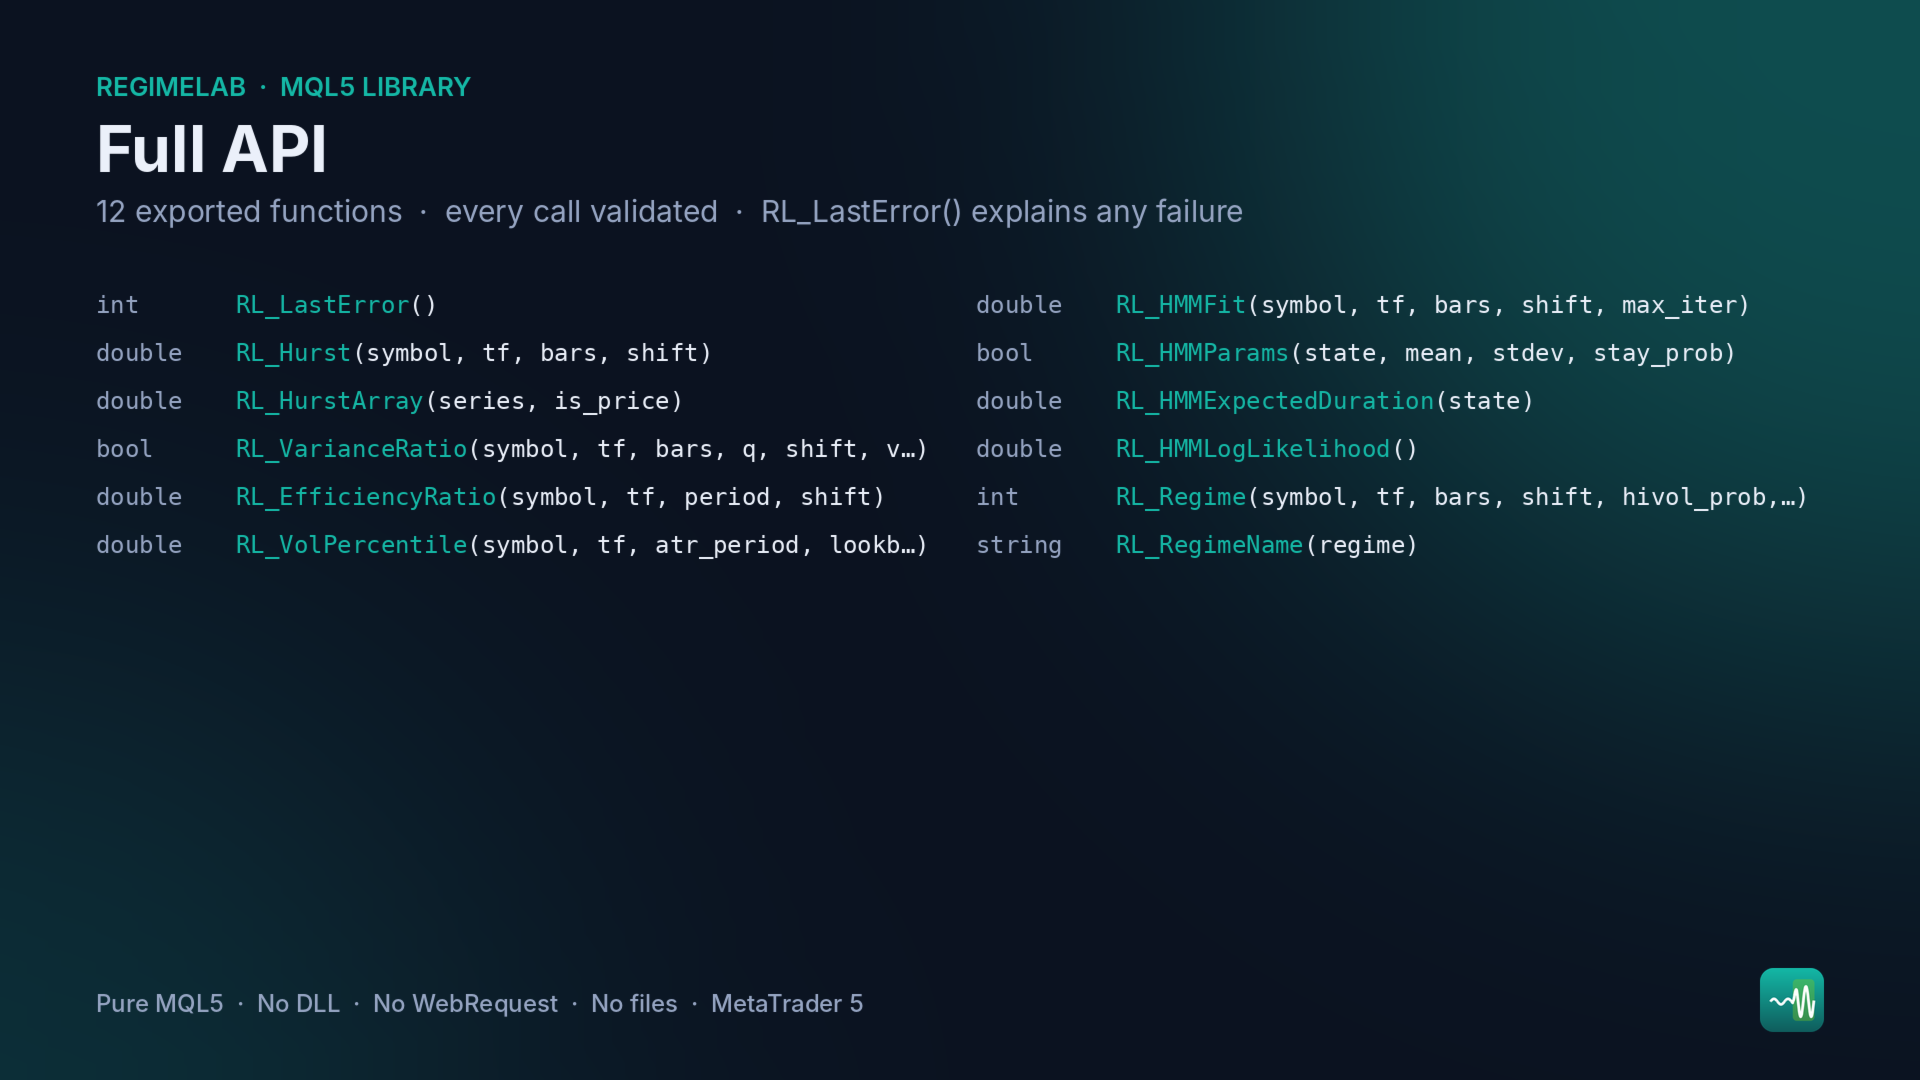
#import "RegimeLab.ex5"
int RL_LastError();
double RL_Hurst(const string symbol,const ENUM_TIMEFRAMES tf,const int bars,const int shift);
double RL_HurstArray(const double &series[],const bool is_price);
bool RL_VarianceRatio(const string symbol,const ENUM_TIMEFRAMES tf,const int bars,const int q, const int shift,double &vr,double &z);
double RL_EfficiencyRatio(const string symbol,const ENUM_TIMEFRAMES tf,const int period,const int shift);
double RL_VolPercentile(const string symbol,const ENUM_TIMEFRAMES tf,const int atr_period, const int lookback,const int shift);
double RL_HMMFit(const string symbol,const ENUM_TIMEFRAMES tf,const int bars,const int shift, const int max_iter);
bool RL_HMMParams(const int state,double &mean,double &stdev,double &stay_prob);
double RL_HMMExpectedDuration(const int state);
double RL_HMMLogLikelihood();
int RL_Regime(const string symbol,const ENUM_TIMEFRAMES tf,const int bars,const int shift, const double hivol_prob,const double z_crit);
string RL_RegimeName(const int regime);
#import
Hinweise
- Verwendet abgeschlossene Balken (Shift ≥ 1): kein Repaint, kein Look-Ahead.
- 64 bis 20.000 Kerzen pro Aufruf; zur Optimierung begrenzt.
- Beliebiges Symbol und beliebiger Zeitrahmen, sodass Filter für mehrere Symbole und Zeitrahmen in einem EA Platz finden.
Technische Details
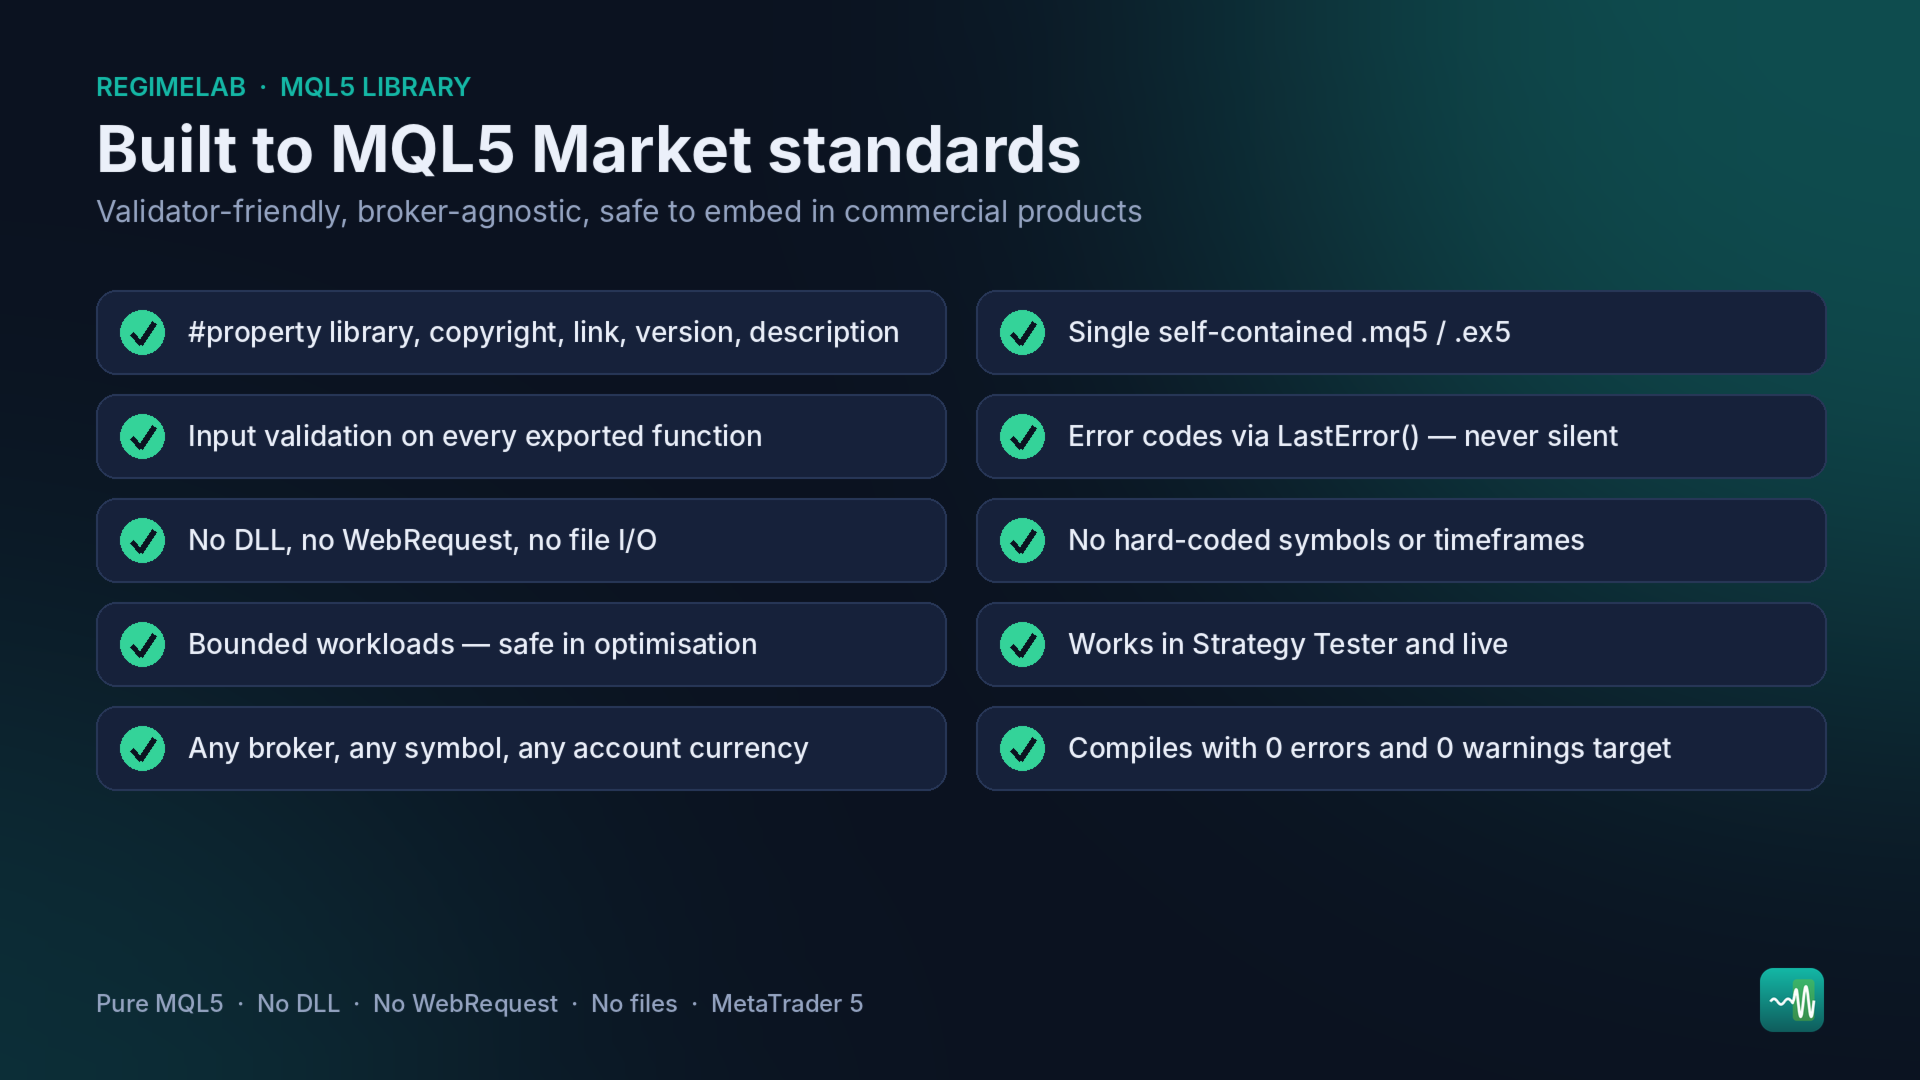
- Reines MQL5. Keine DLL, kein WebRequest, keine Datei-E/A.
- Jede exportierte Funktion validiert ihre Eingaben. RL_LastError() gibt den Grund für einen fehlgeschlagenen Aufruf zurück.
- Funktioniert im Strategietester und live, bei jedem Broker, jedem Symbol und jeder Kontowährung.
Die in den Screenshots gezeigten historischen Ergebnisse basieren auf historischen Daten und sind keine Garantie für zukünftige Ergebnisse.