Quant Metrics
- Bibliotecas
-
Shipra Gupta
 Soy Shipra Gupta, trader y desarrolladora de estrategias cuantitativas con una sólida formación en matemáticas, economía y sistemas de trading algorítmico. A lo largo de los años, he trabajado ampliamente en los mercados de forex, oro, índices, materias primas y criptomonedas, enfocándome en
- Versión: 1.0
QuantMetrics: índice de Sharpe deflacionado, Monte Carlo y criterios de OnTester
Deja de optimizar en función del beneficio neto. QuantMetrics proporciona a tu EA las estadísticas que utilizan los fondos cuantitativos para distinguir la habilidad de la suerte, con un solo comando #import.
Características
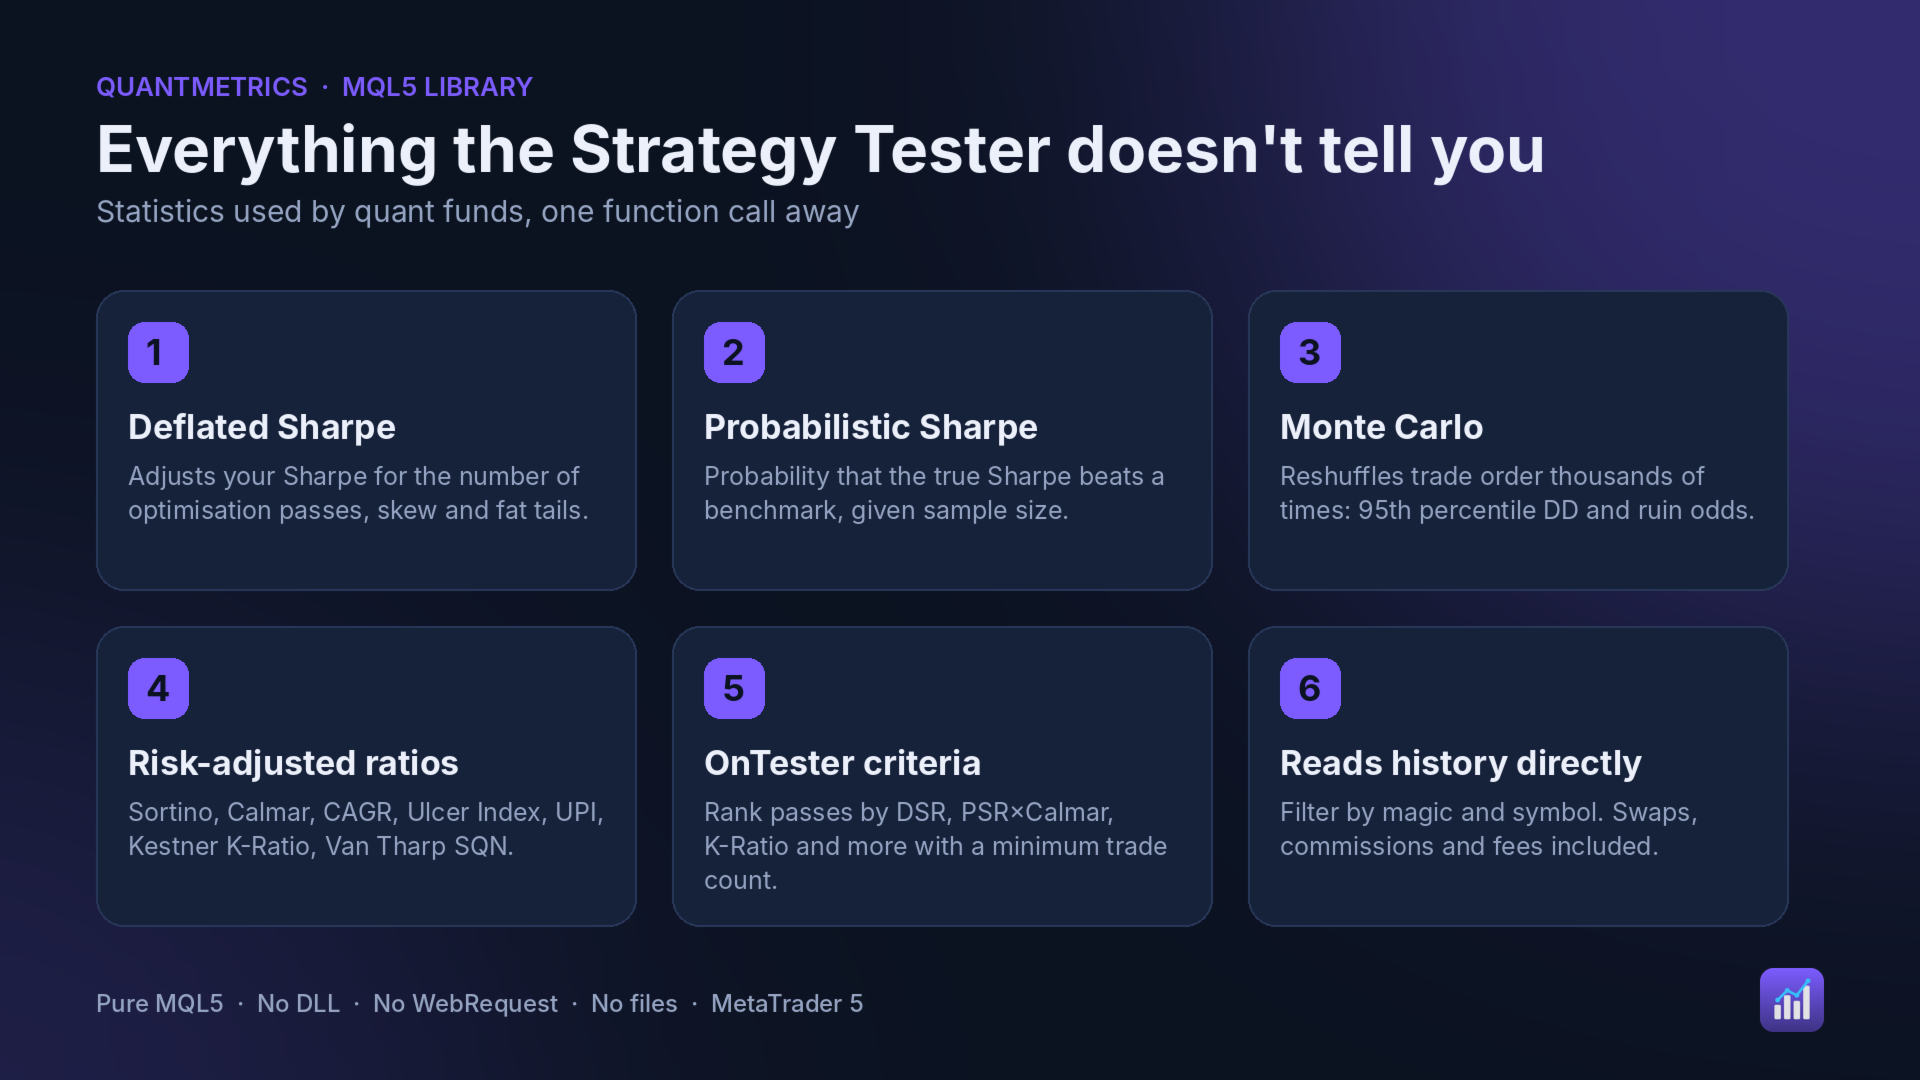
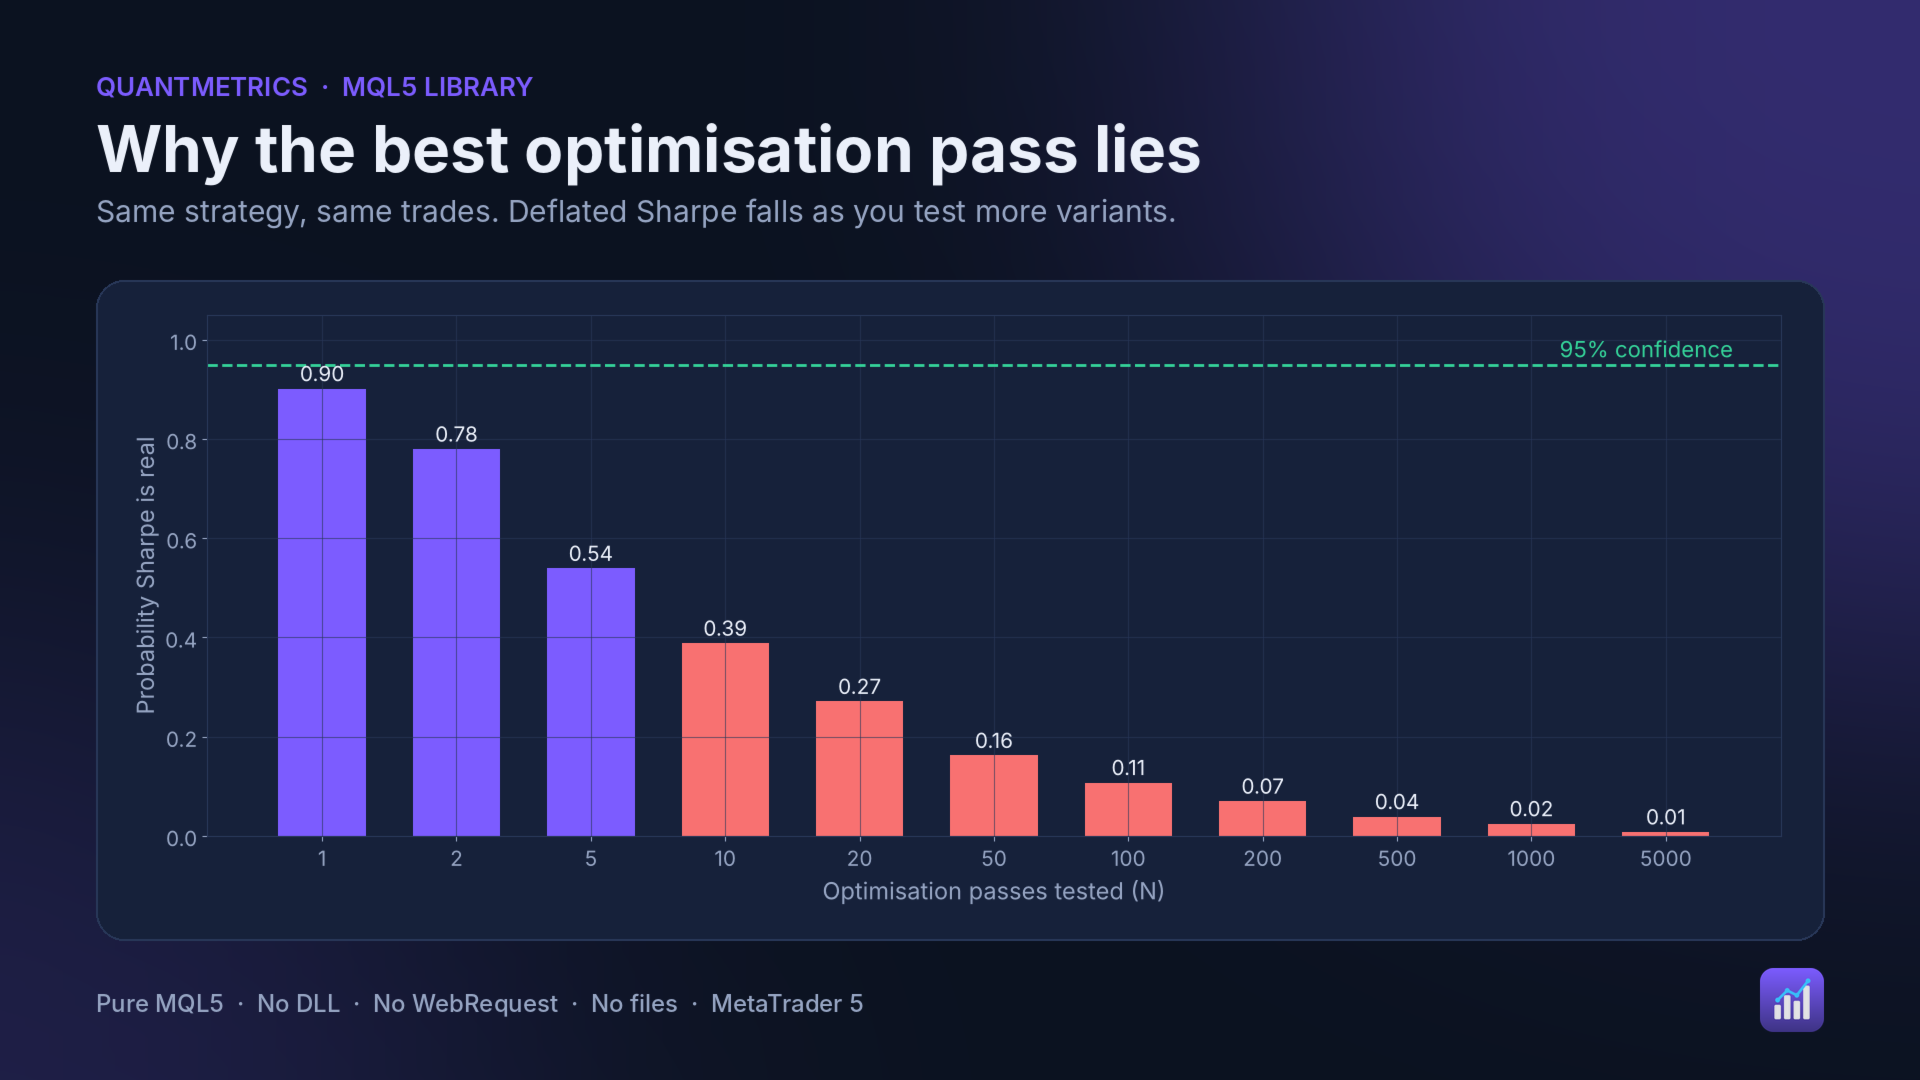
- Ratio de Sharpe deflacionado (DSR) – Bailey y López de Prado. Probabilidad de que tu ratio de Sharpe sea real tras tener en cuenta la asimetría, las colas gruesas y el número de pasadas de optimización.
- Ratio de Sharpe probabilístico (PSR): probabilidad de que el ratio de Sharpe real supere cualquier índice de referencia, dado el tamaño de tu muestra.
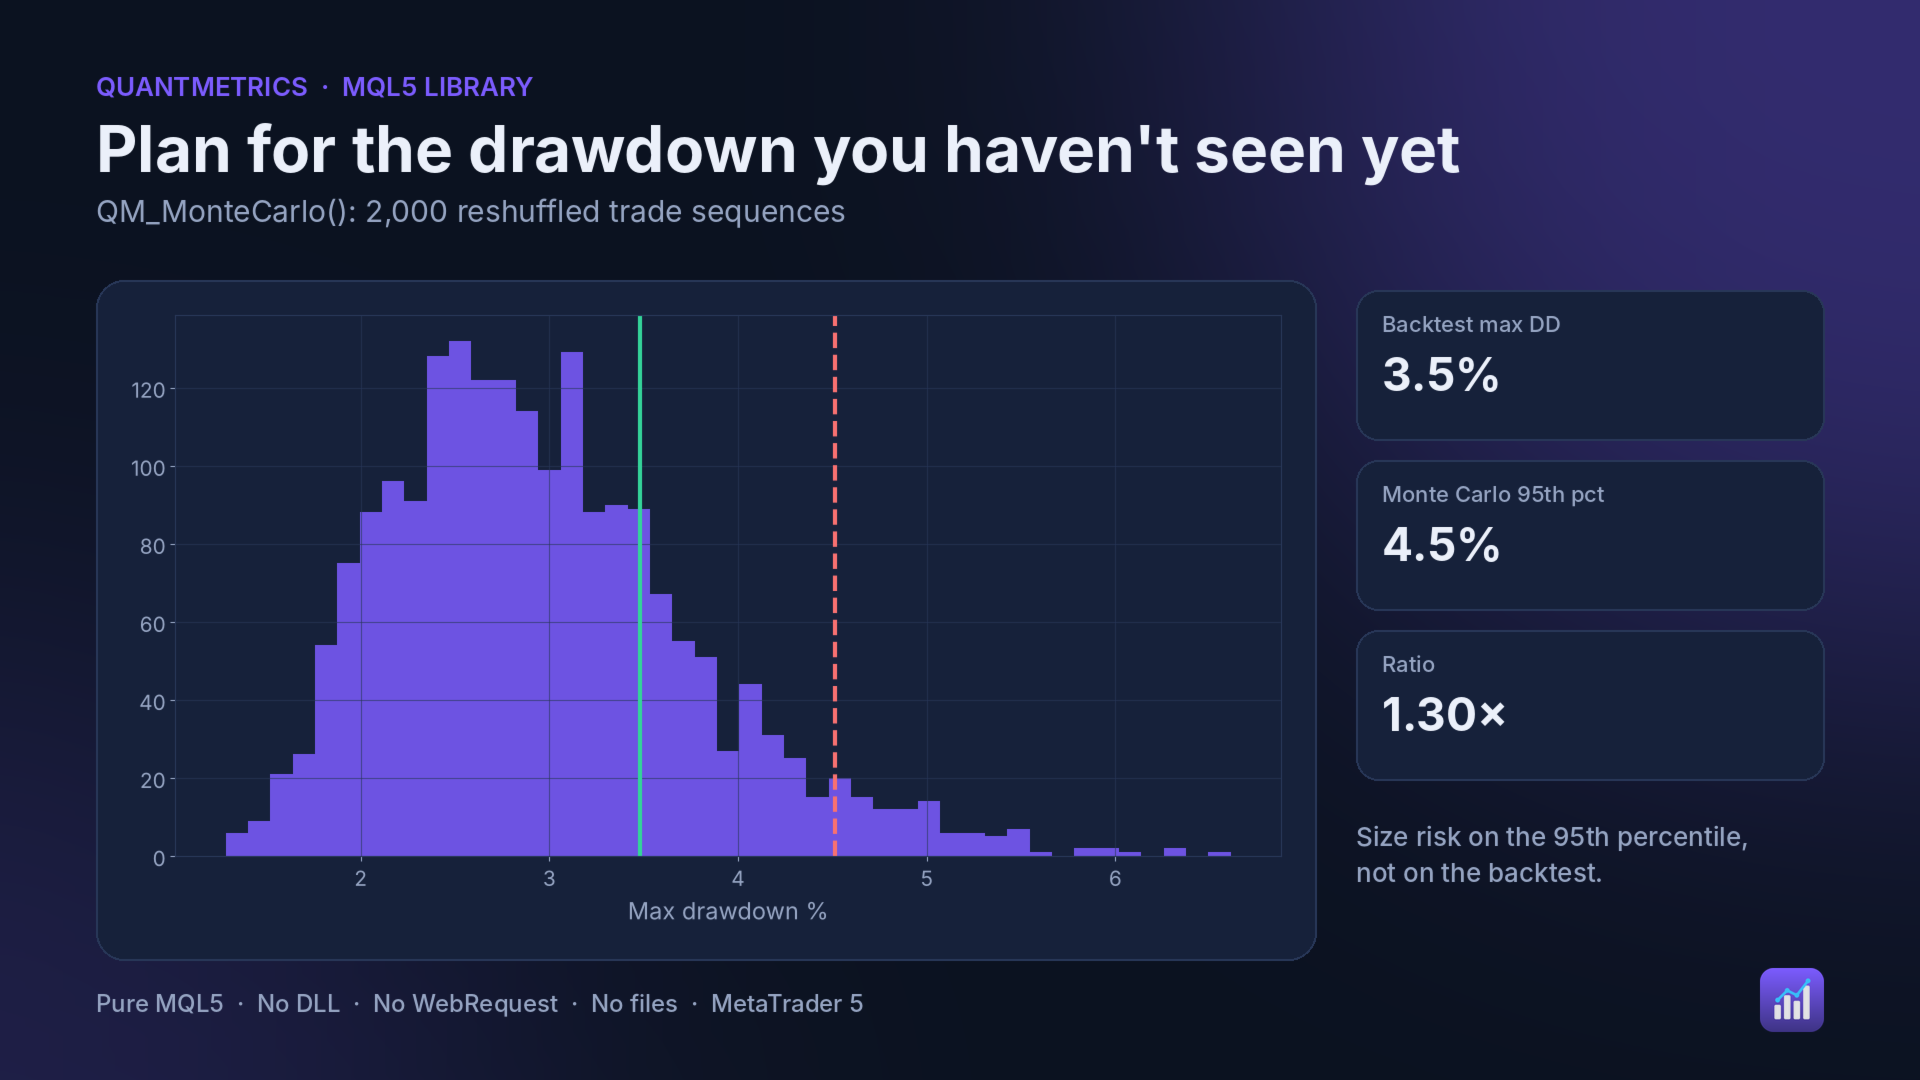
- Monte Carlo – Reordenación de órdenes de negociación: caída máxima en cualquier percentil y probabilidad de ruina.
- Ratios ajustados al riesgo: Sharpe, Sortino, Calmar, CAGR, Índice Ulcer, Índice de Rendimiento Ulcer, Ratio K de Kestner, SQN de Van Tharp, asimetría y curtosis.
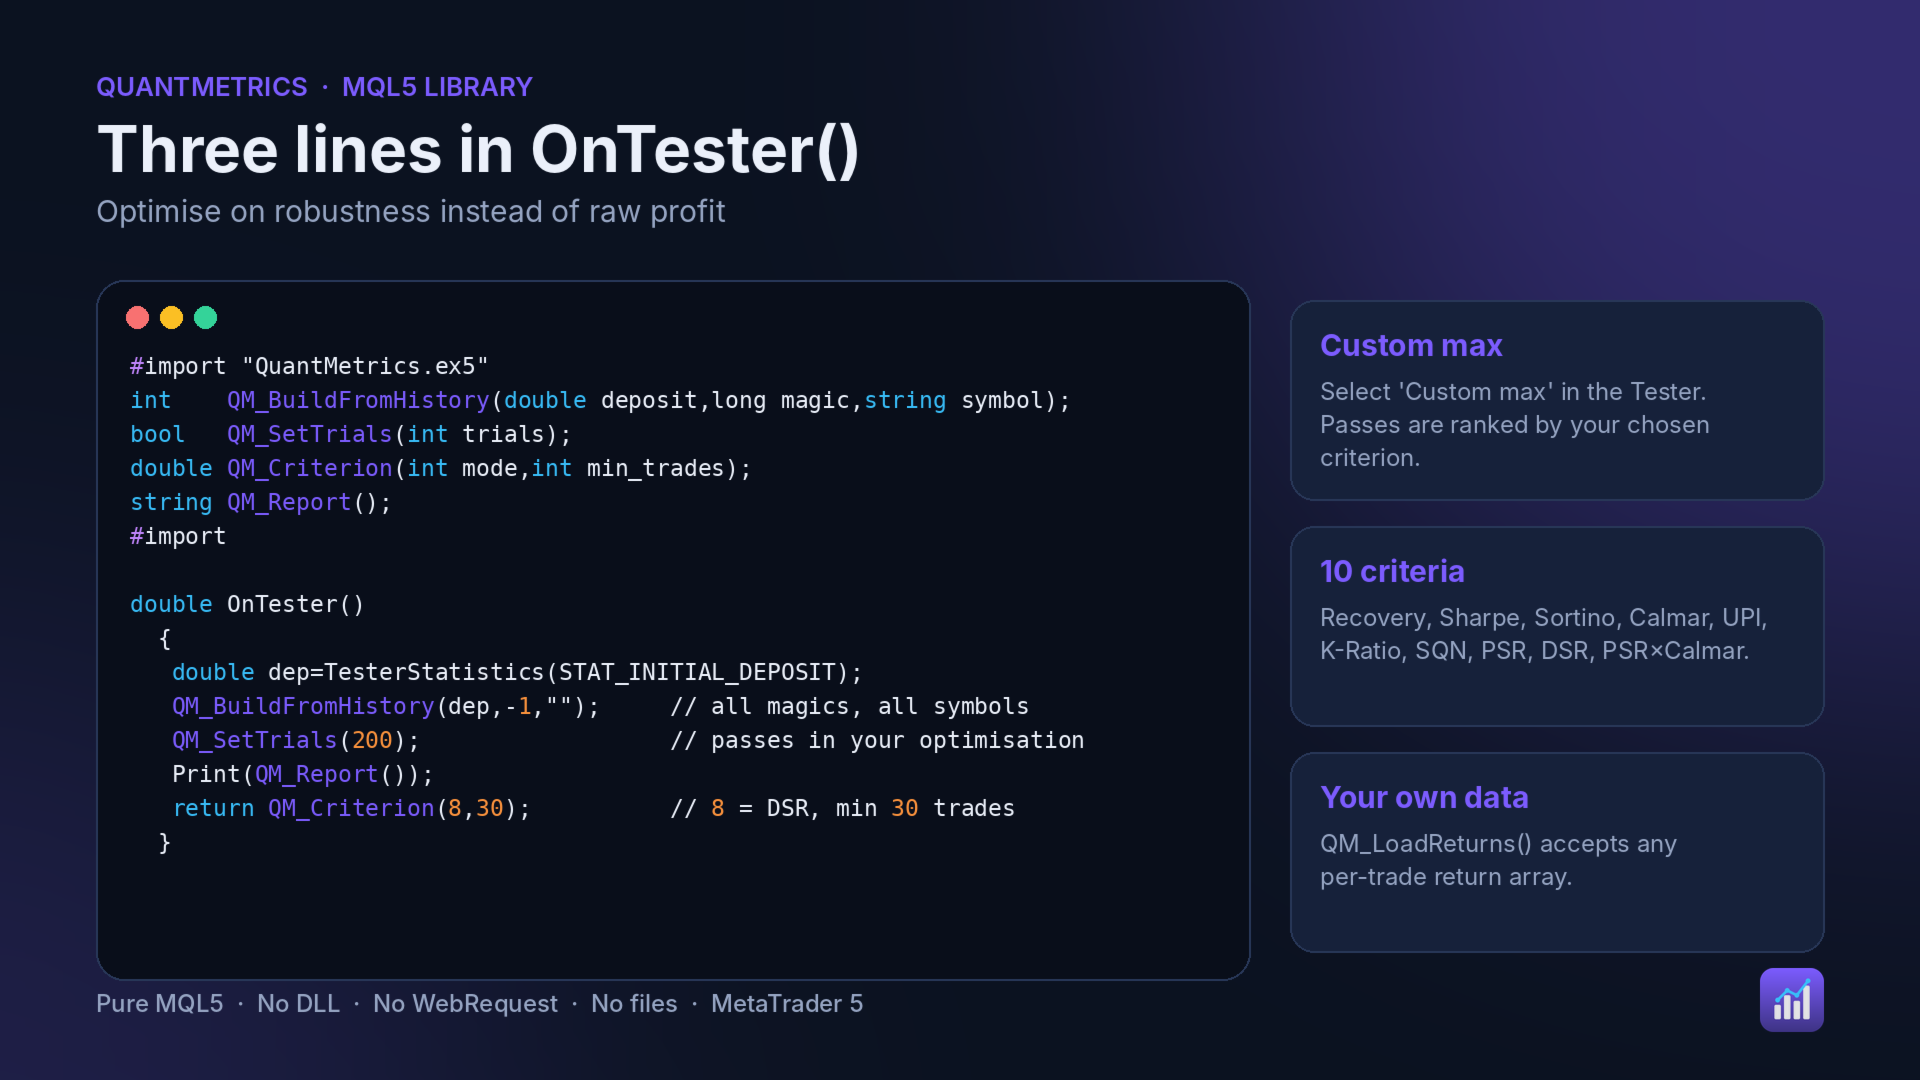
- 10 criterios de OnTester: recuperación, Sharpe, Sortino, Calmar, UPI, ratio K, SQN, PSR, DSR, PSR × Calmar, con un número mínimo de operaciones.
- Lee el historial directamente: filtra por «magic» y símbolo. Se incluyen los swaps, las comisiones y las tasas. O carga tu propia matriz de rentabilidad.
Inicio rápido
1. Compra y descarga la biblioteca. MetaTrader la instala en MQL5\Libraries\QuantMetrics.ex5.
2. Pega el bloque de importación que aparece a continuación al principio de tu EA, indicador o script.
3. Llama a las funciones.
double OnTester()
  {
   QM_BuildFromHistory(TesterStatistics(STAT_INITIAL_DEPOSIT),-1,"");
   QM_SetTrials(200);              // Pasadas de optimización que has ejecutado
   Print(QM_Report());
   return(QM_Criterion(QM_CRIT_DSR,30));
  }
Bloque de importación (cópielo en su código)
#define  QM_OK              0
#define  QM_ERR_NODATA      1
#define  QM_ERR_PARAM       2
#define  QM_ERR_HISTORY     3
#define  QM_CRIT_RECOVERY   0
#define  QM_CRIT_SHARPE     1
#define  QM_CRIT_SORTINO    2
#define  QM_CRIT_CALMAR     3
#define  QM_CRIT_UPI        4
#define  QM_CRIT_KRATIO     5
#define  QM_CRIT_SQN        6
#define  QM_CRIT_PSR        7
#define  QM_CRIT_DSR        8
#define  QM_CRIT_PSR_CALMAR 9

#import "QuantMetrics.ex5"
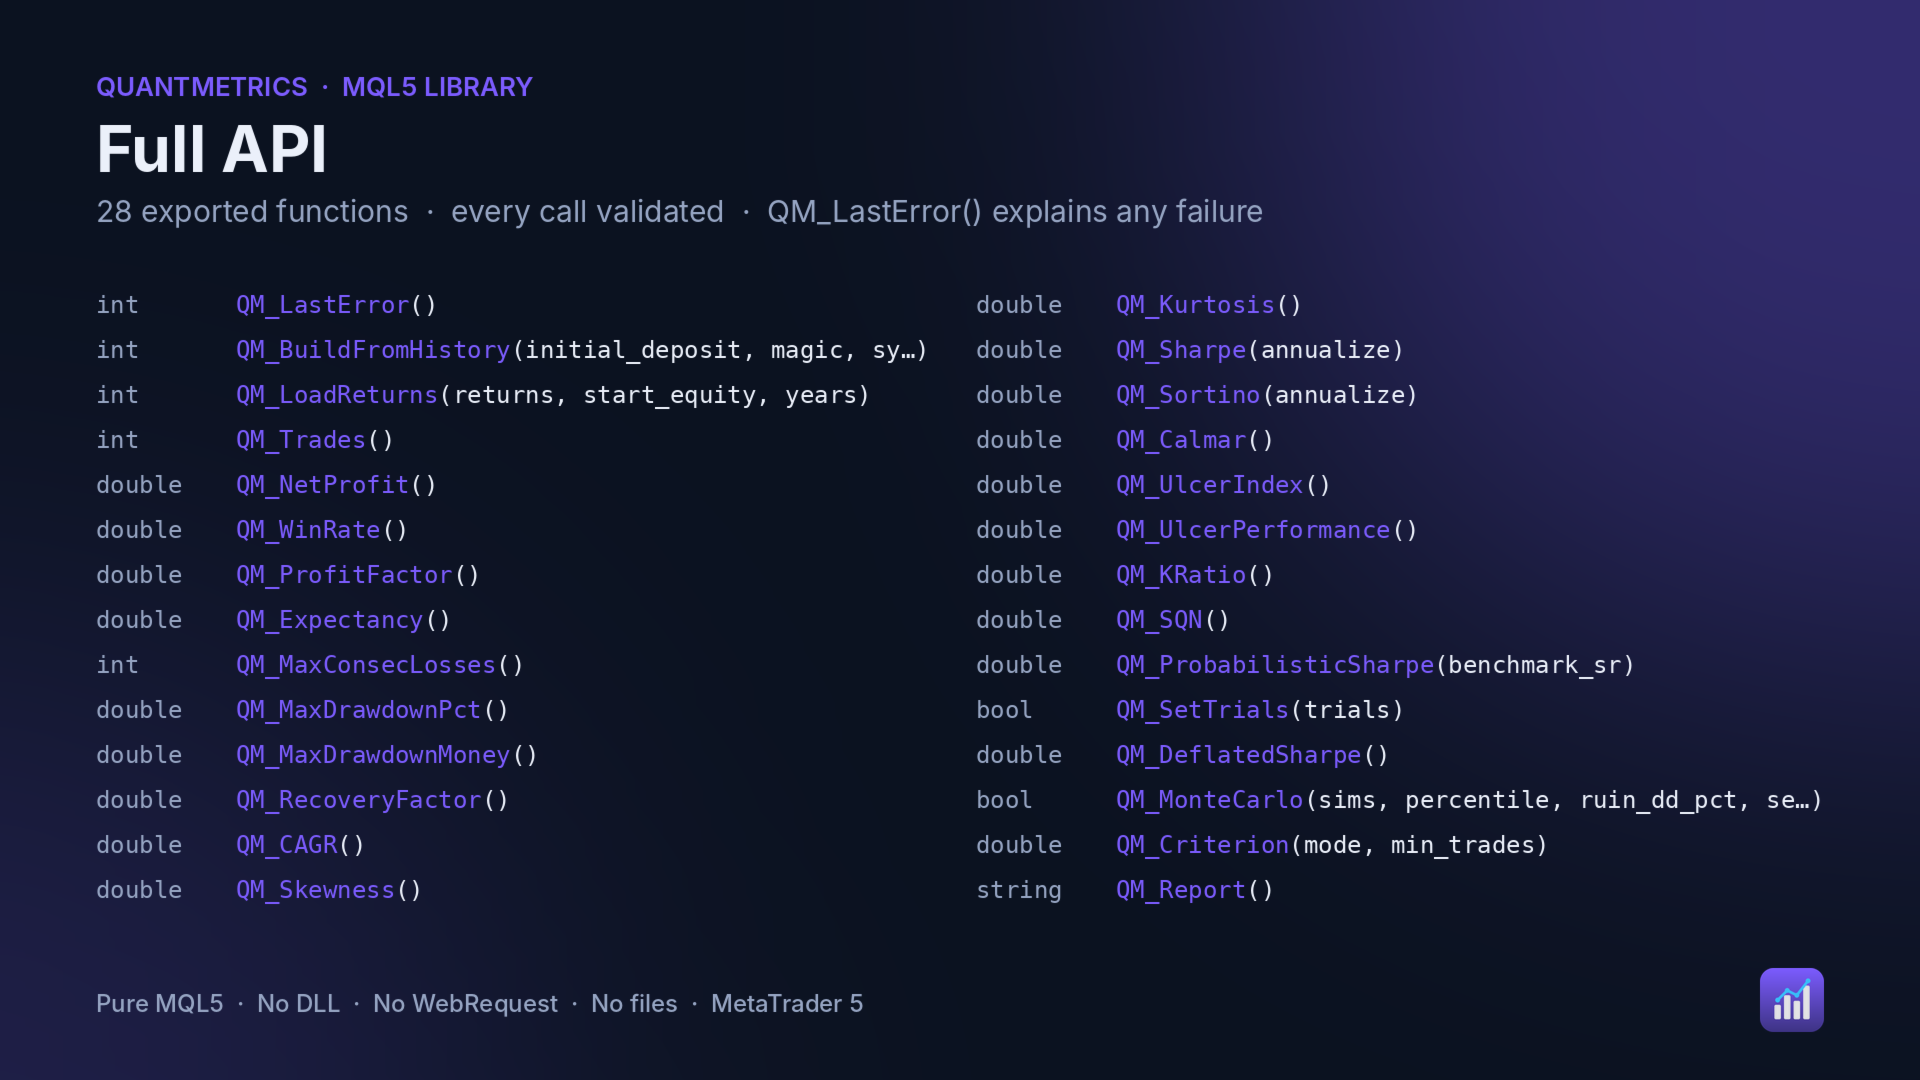
int QM_LastError();
int QM_BuildFromHistory(const double initial_deposit,const long magic,const string symbol);
int QM_LoadReturns(const double &returns[],const double start_equity,const double years);
int QM_Trades();
double QM_NetProfit();
double QM_WinRate();
double QM_ProfitFactor();
double QM_Expectancy();
int QM_MaxConsecLosses();
double QM_MaxDrawdownPct();
double QM_MaxDrawdownMoney();
double QM_RecoveryFactor();
double QM_CAGR();
double QM_Skewness();
double QM_Kurtosis();
double QM_Sharpe(const bool annualize);
double QM_Sortino(const bool annualize);
double QM_Calmar();
double QM_UlcerIndex();
double QM_UlcerPerformance();
double QM_KRatio();
double QM_SQN();
double QM_ProbabilisticSharpe(const double benchmark_sr);
bool QM_SetTrials(const int trials);
double QM_DeflatedSharpe();
bool QM_MonteCarlo(const int sims,const double percentile,const double ruin_dd_pct, const uint seed,double &dd_at_percentile,double &prob_ruin);
double QM_Criterion(const int mode,const int min_trades);
string QM_Report();
#import
Notas
- Selecciona «Máximo personalizado » en el Probador de estrategias para clasificar las pasadas según tus criterios.
- El trabajo de Monte Carlo está limitado para que la optimización siga siendo rápida.
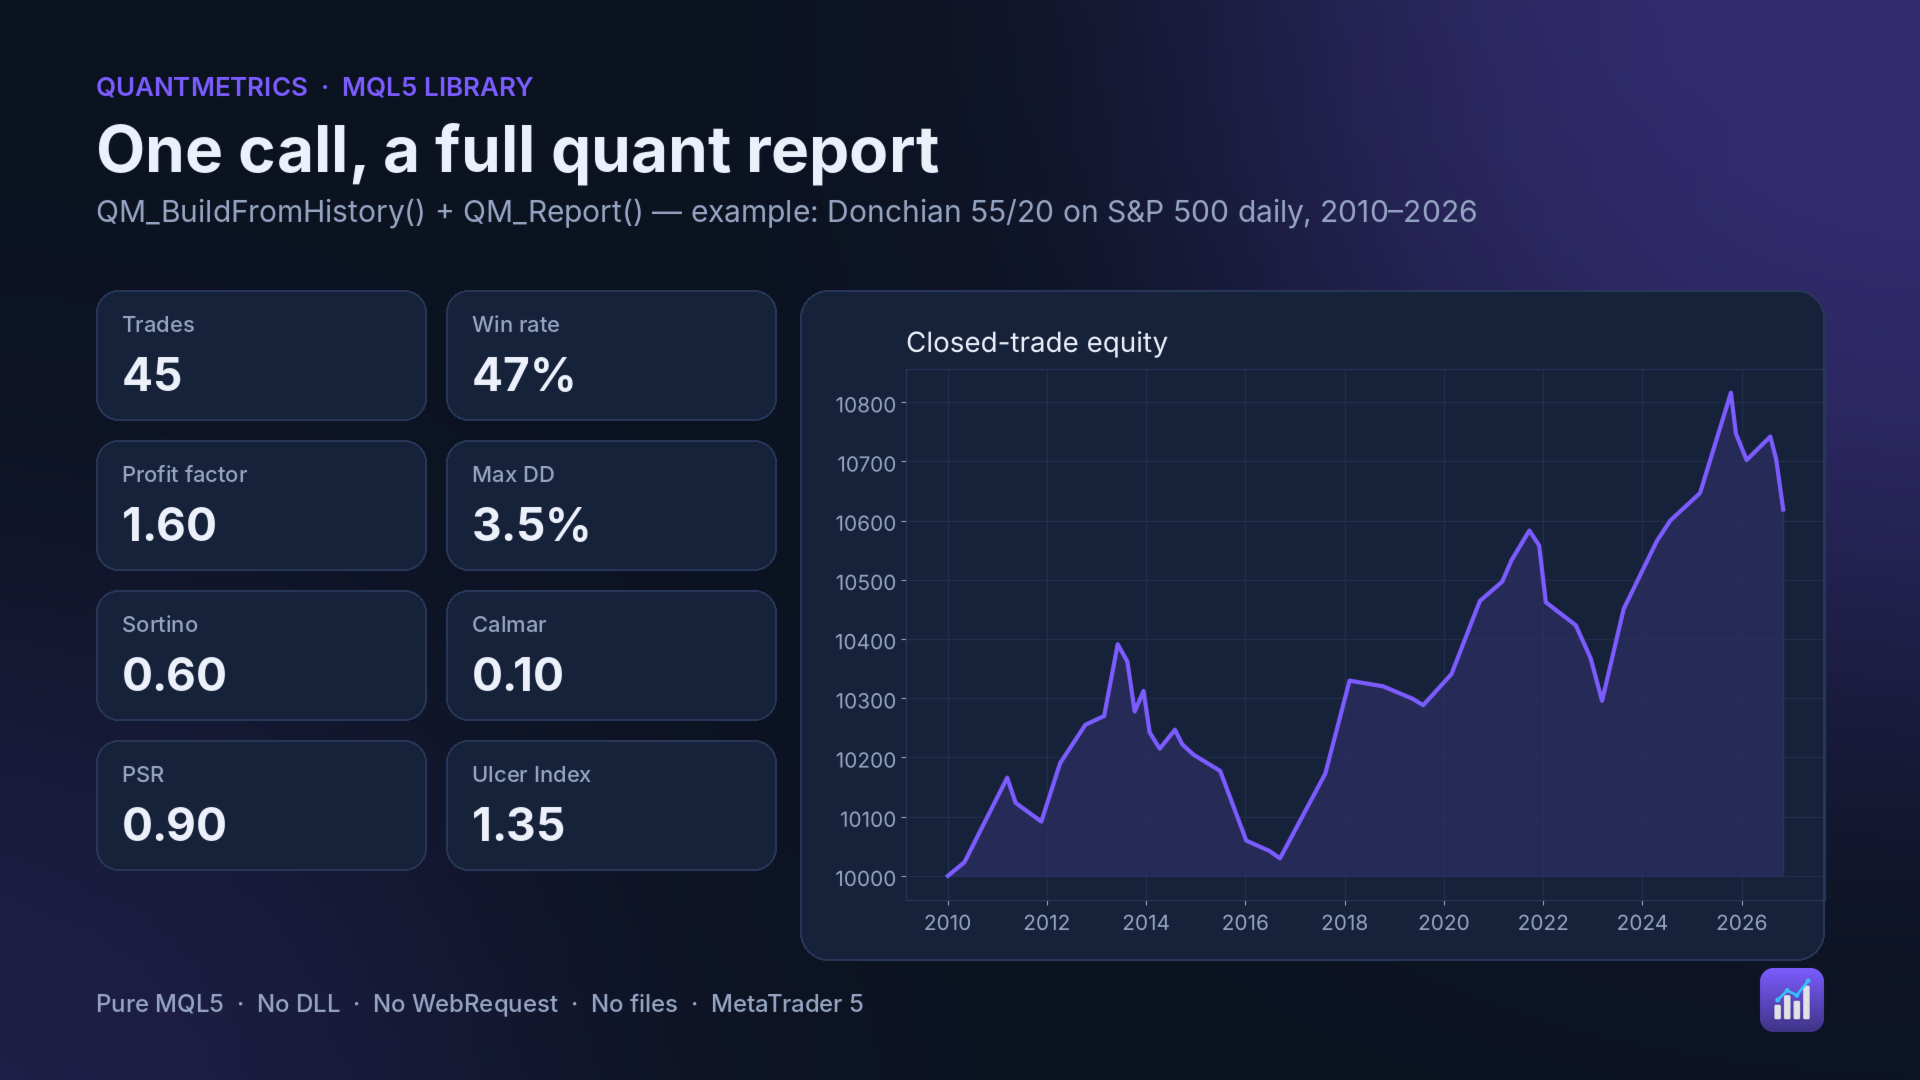
- Ejemplo en el S&P 500 diario (Donchian 55/20): el PSR de 0,90 desciende hasta un DSR de 0,11 tras probar 100 variantes.
Aspectos técnicos
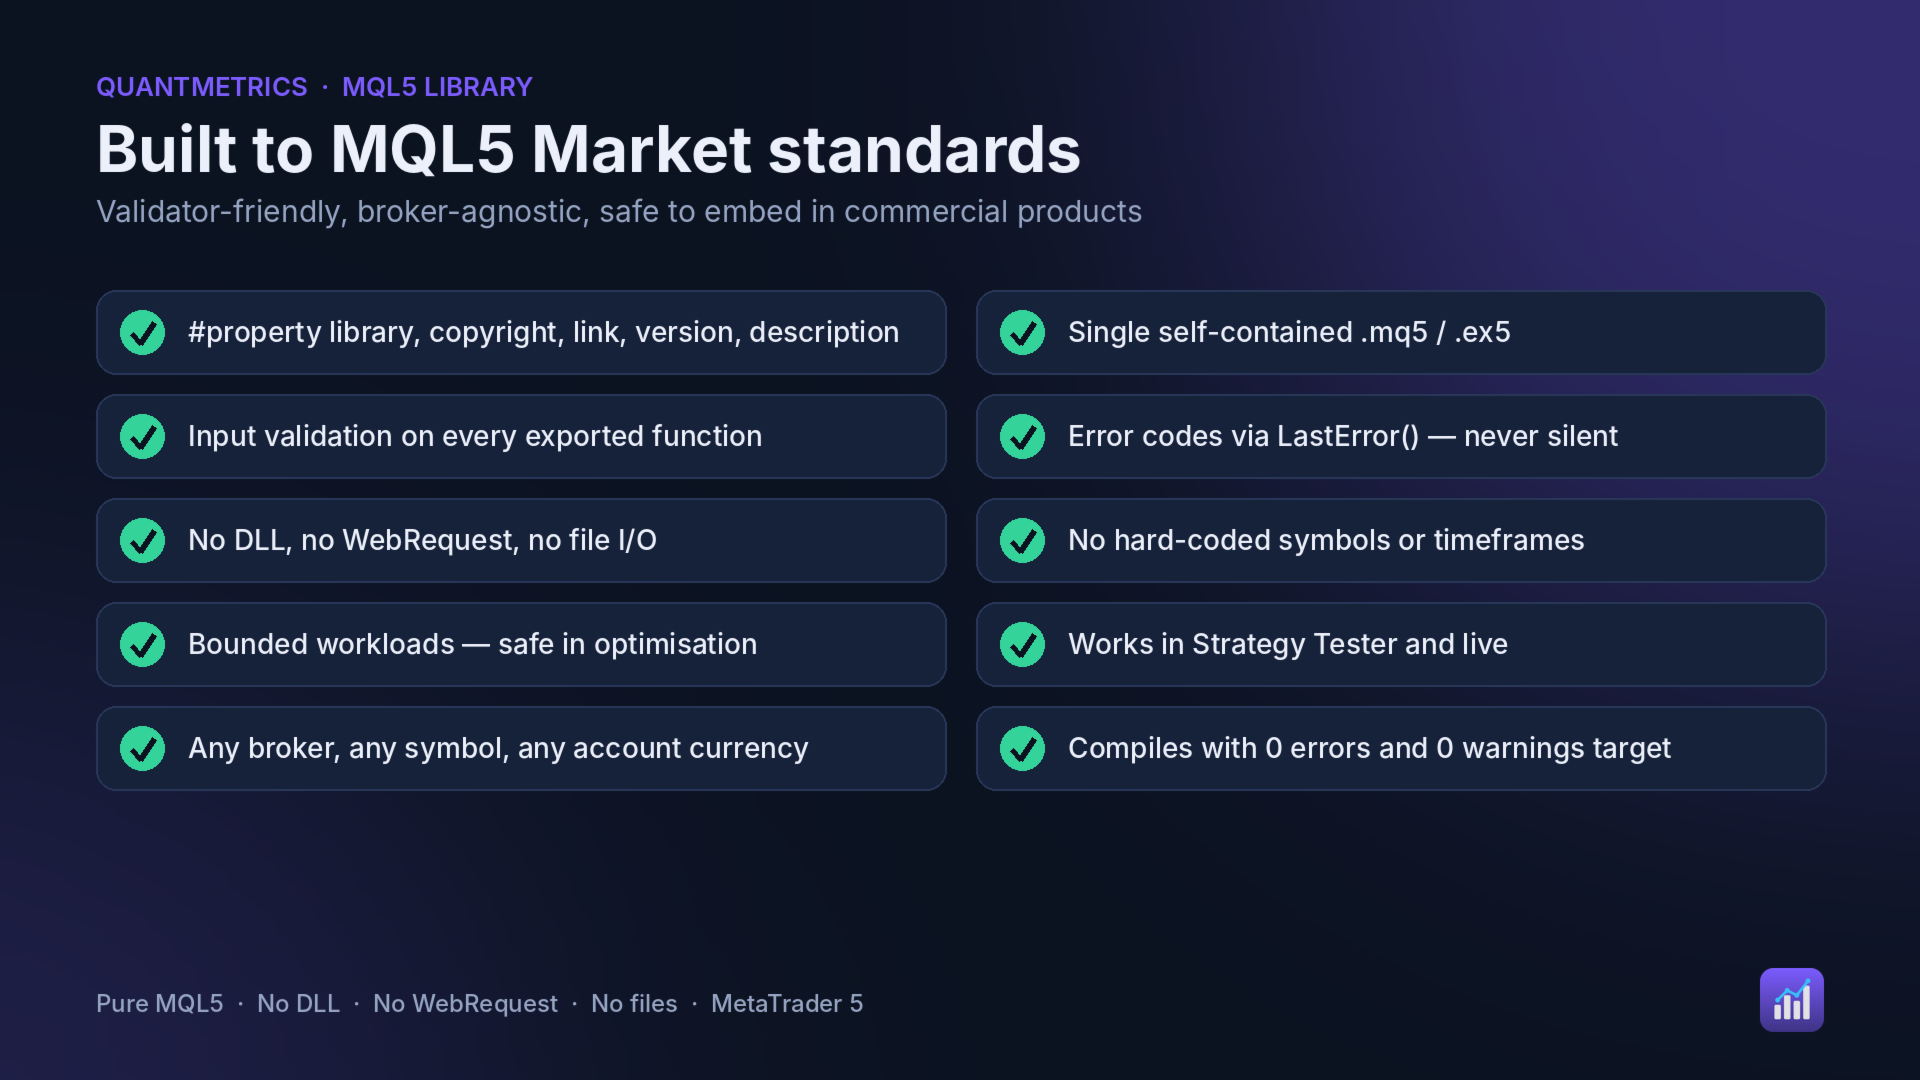
- MQL5 puro. Sin DLL, sin WebRequest, sin E/S de archivos.
- Cada función exportada valida sus entradas. QM_LastError() devuelve el motivo de cualquier llamada fallida.
- Funciona en el Strategy Tester y en entorno real, con cualquier bróker, símbolo y divisa de la cuenta.
Los resultados históricos que se muestran en las capturas de pantalla proceden de datos históricos y no garantizan resultados futuros.