Quant Metrics
- Bibliotheken
-
Shipra Gupta
 Ich bin Shipra Gupta, Traderin und Entwicklerin quantitativer Strategien mit fundiertem Hintergrund in Mathematik, Wirtschaft und algorithmischen Handelssystemen. Im Laufe der Jahre habe ich intensiv in den Bereichen Forex, Gold, Indizes, Rohstoffe und Kryptowährungen gearbeitet und mich auf
- Version: 1.0
QuantMetrics – Deflated Sharpe, Monte-Carlo- und OnTester-Kriterien
Hören Sie auf, auf den Nettogewinn zu optimieren. QuantMetrics liefert Ihrem EA mit einem einzigen #import die Statistiken, die Quant-Fonds nutzen, um Können von Glück zu unterscheiden.
Funktionen
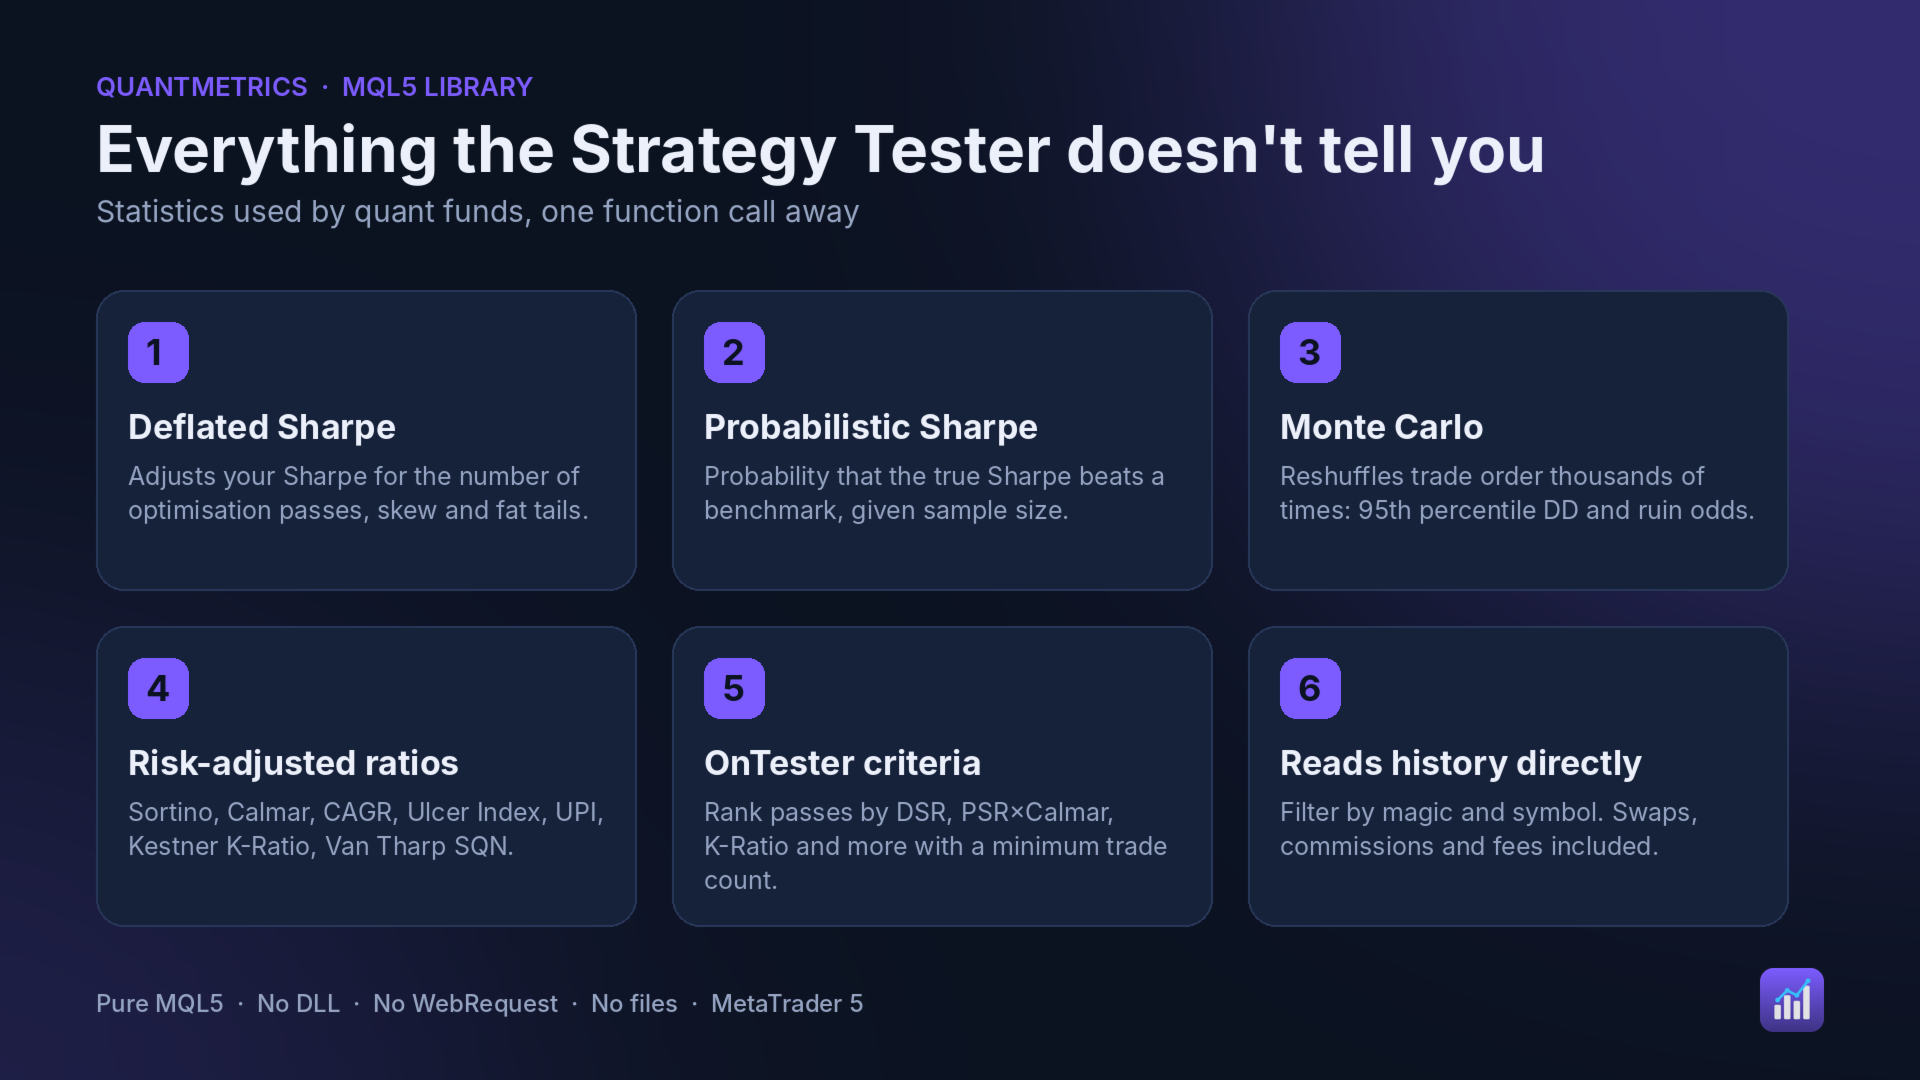
- Deflated Sharpe Ratio (DSR) – Bailey & López de Prado. Wahrscheinlichkeit, dass Ihr Sharpe-Koeffizient real ist, unter Berücksichtigung von Schiefe, Fat Tails und der Anzahl der Optimierungsdurchläufe.
- Probabilistische Sharpe-Ratio (PSR) – Wahrscheinlichkeit, dass die wahre Sharpe-Ratio bei gegebener Stichprobengröße jede Benchmark übertrifft.
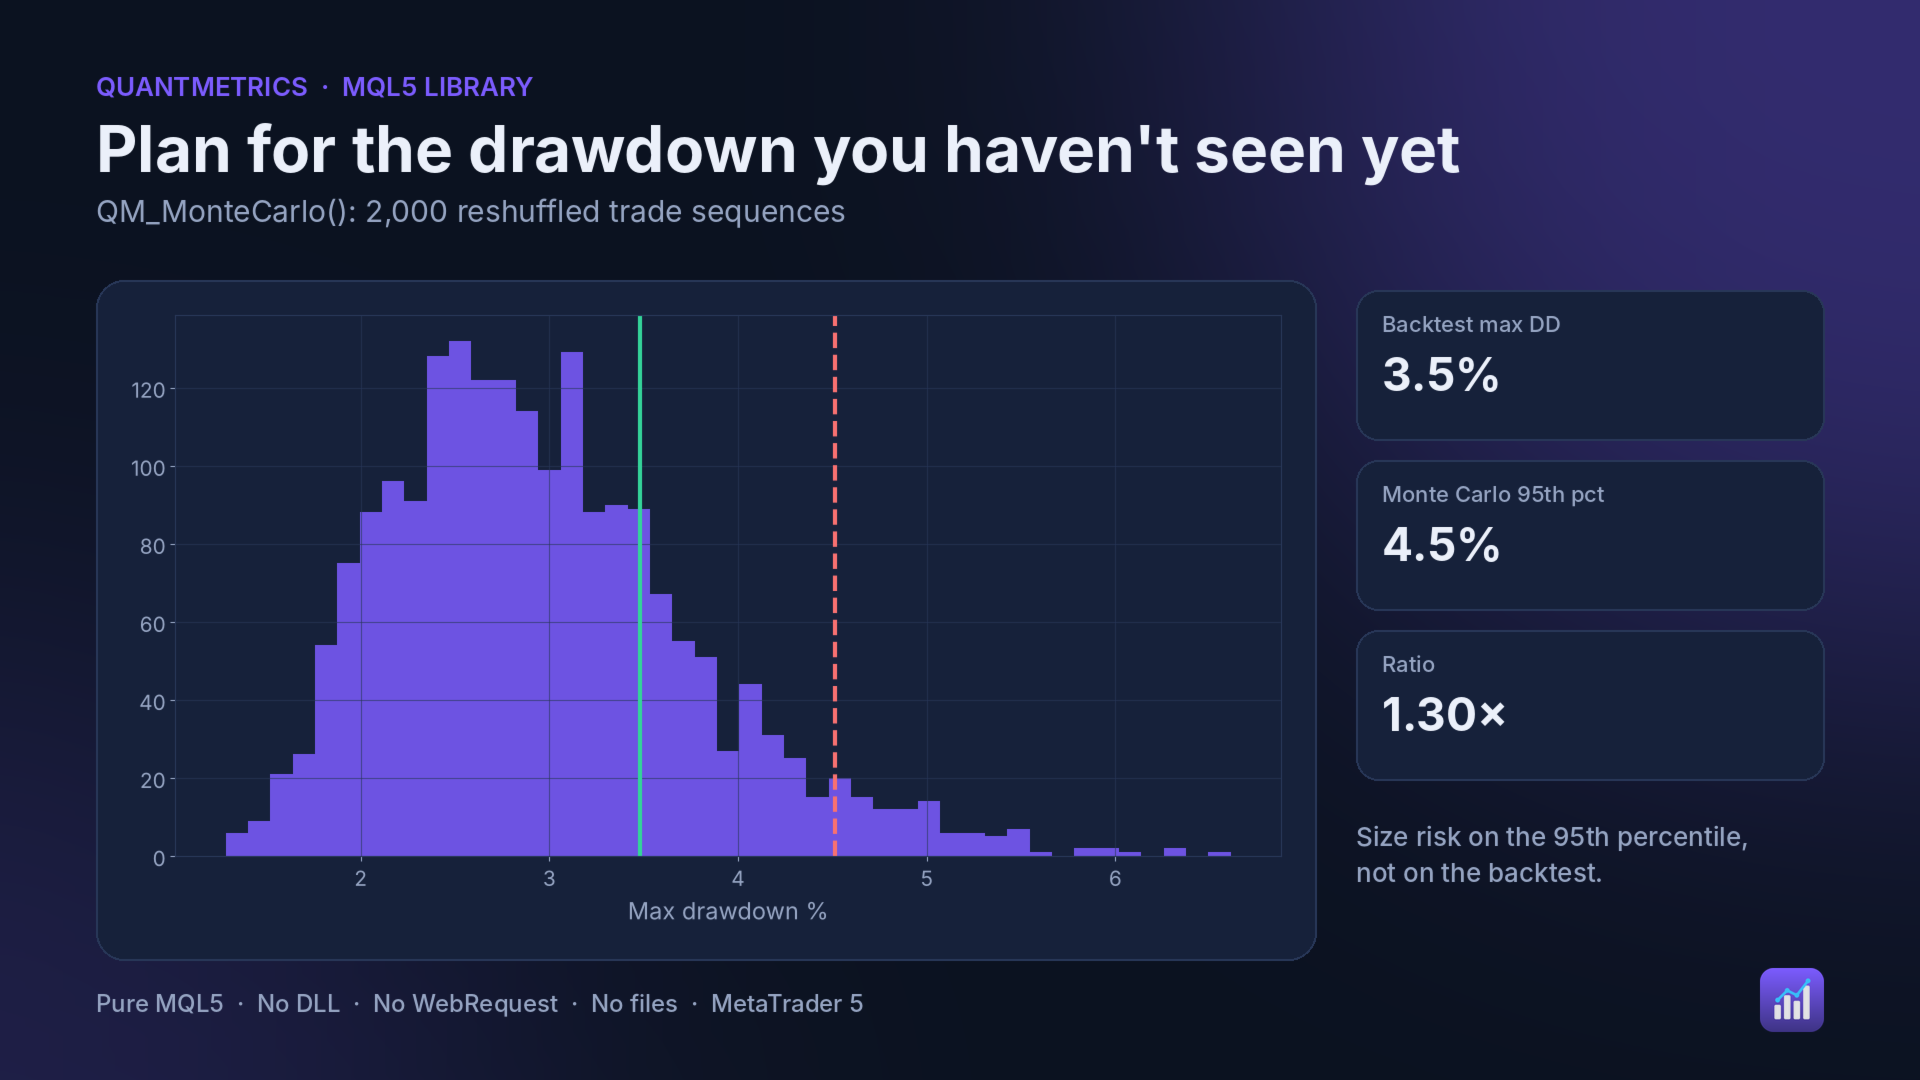
- Monte-Carlo – Neuanordnung der Handelsaufträge: Drawdown bei jedem Perzentil und Ruinwahrscheinlichkeit.
- Risikoadjustierte Kennzahlen – Sharpe, Sortino, Calmar, CAGR, Ulcer-Index, Ulcer-Performance-Index, Kestner-K-Ratio, Van Tharp SQN, Schiefe, Kurtosis.
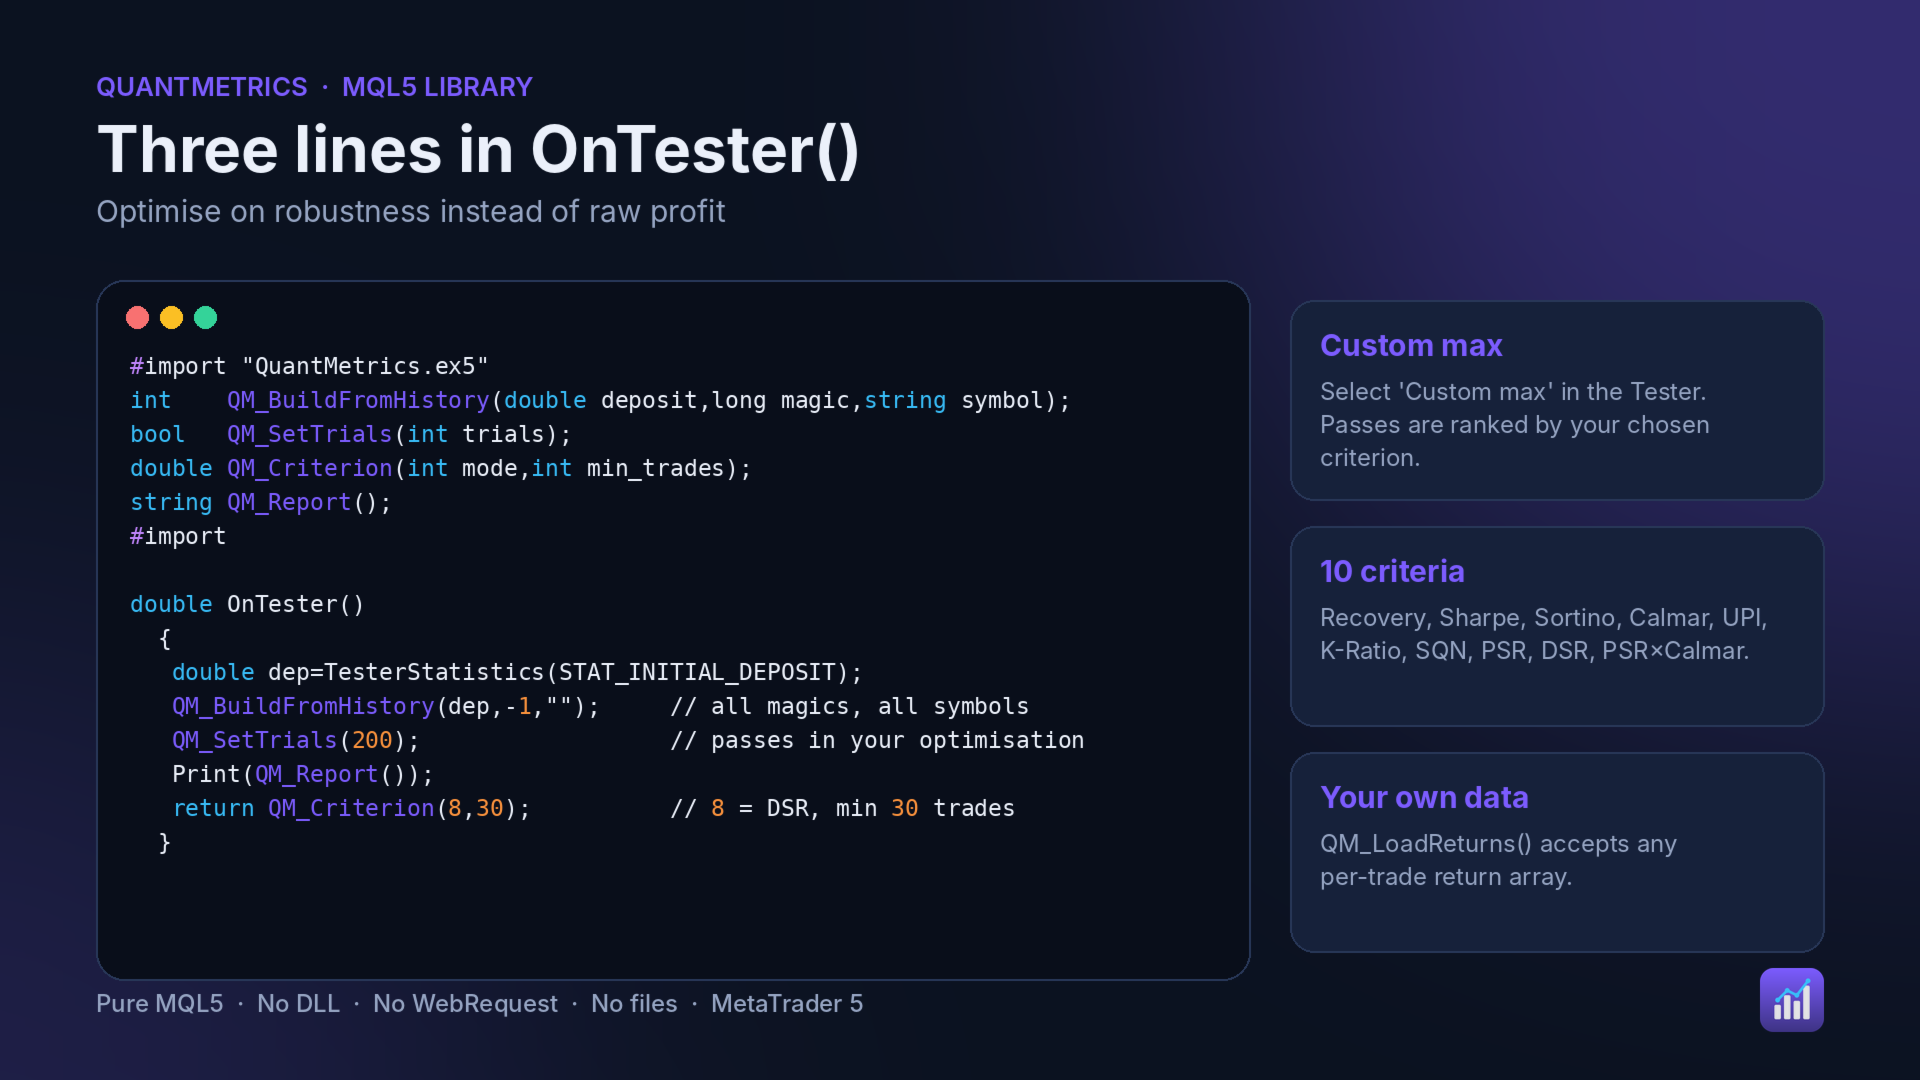
- 10 OnTester-Kriterien – Recovery, Sharpe, Sortino, Calmar, UPI, K-Ratio, SQN, PSR, DSR, PSR×Calmar, bei einer Mindestanzahl an Trades.
- Liest den Verlauf direkt ein – Filter nach „Magic“ und Symbol. Swaps, Provisionen und Gebühren sind enthalten. Oder laden Sie Ihr eigenes Rendite-Array.
Schnellstart
1. Kaufen und laden Sie die Bibliothek herunter. MetaTrader installiert sie unter MQL5\Libraries\QuantMetrics.ex5.
2. Fügen Sie den folgenden Importblock am Anfang Ihres EAs, Indikators oder Skripts ein.
3. Rufen Sie die Funktionen auf.
double OnTester()
  {
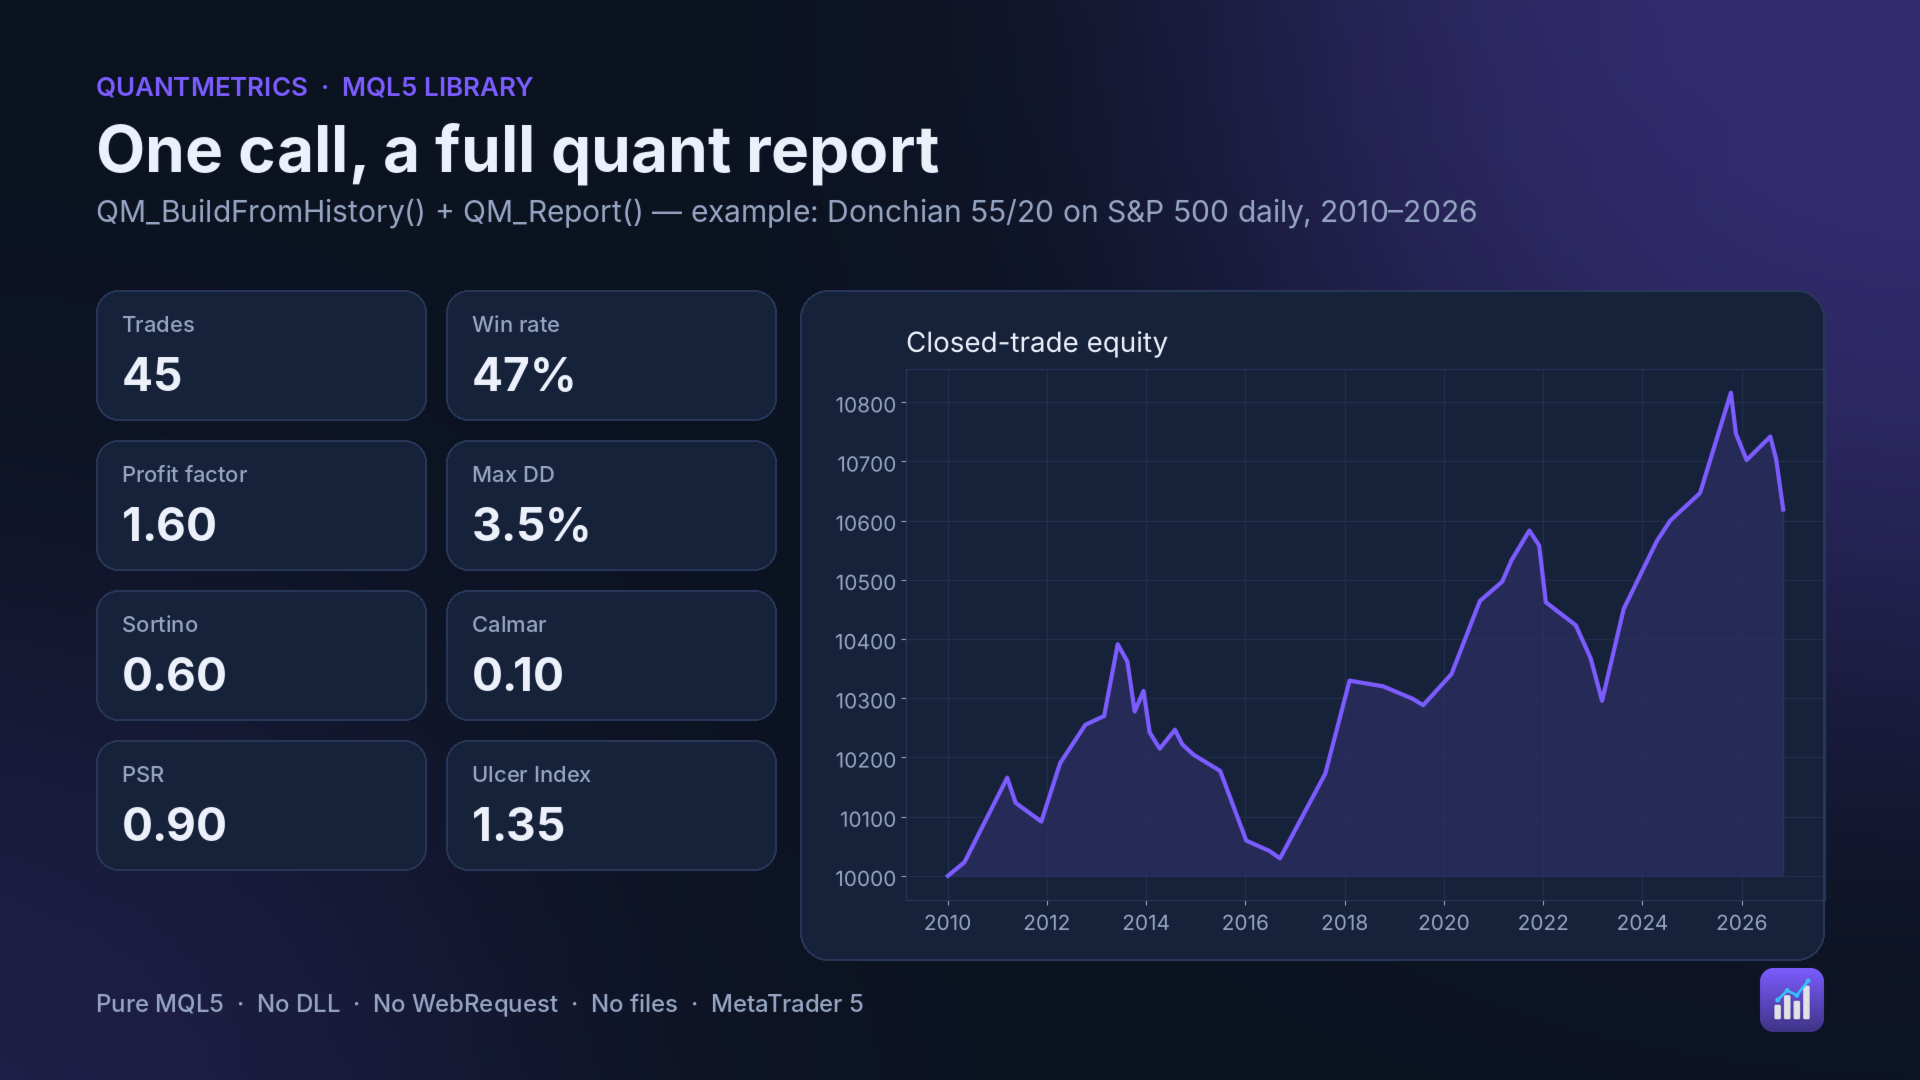
   QM_BuildFromHistory(TesterStatistics(STAT_INITIAL_DEPOSIT),-1,"");
   QM_SetTrials(200);              // von dir durchgeführte Optimierungsdurchläufe
   Print(QM_Report());
   return(QM_Criterion(QM_CRIT_DSR,30));
  }
Importblock (in Ihren Code kopieren)
#define  QM_OK              0
#define  QM_ERR_NODATA      1
#define  QM_ERR_PARAM       2
#define  QM_ERR_HISTORY     3
#define  QM_CRIT_RECOVERY   0
#define  QM_CRIT_SHARPE     1
#define  QM_CRIT_SORTINO    2
#define  QM_CRIT_CALMAR     3
#define  QM_CRIT_UPI        4
#define  QM_CRIT_KRATIO     5
#define  QM_CRIT_SQN        6
#define  QM_CRIT_PSR        7
#define  QM_CRIT_DSR        8
#define  QM_CRIT_PSR_CALMAR 9

#import "QuantMetrics.ex5"
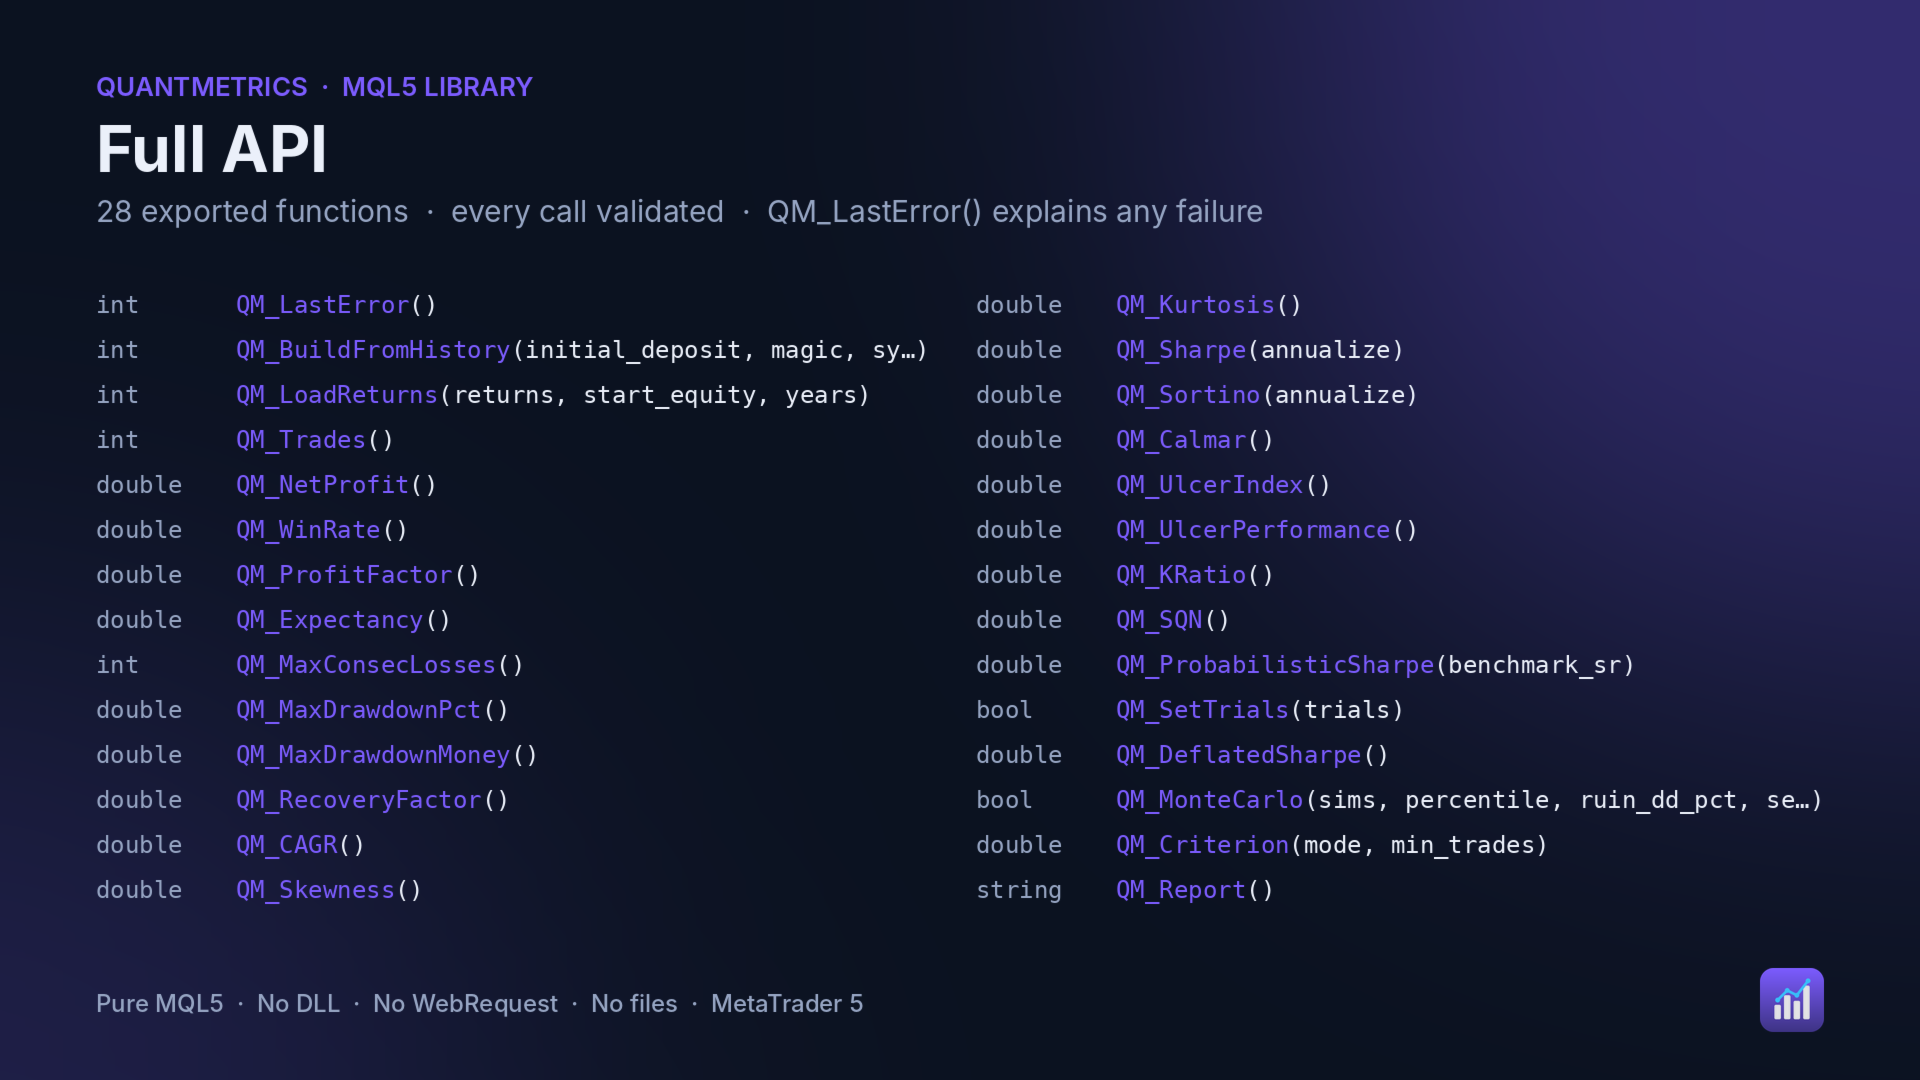
int QM_LastError();
int QM_BuildFromHistory(const double initial_deposit,const long magic,const string symbol);
int QM_LoadReturns(const double &returns[],const double start_equity,const double years);
int QM_Trades();
double QM_NetProfit();
double QM_WinRate();
double QM_ProfitFactor();
double QM_Expectancy();
int QM_MaxConsecLosses();
double QM_MaxDrawdownPct();
double QM_MaxDrawdownMoney();
double QM_RecoveryFactor();
double QM_CAGR();
double QM_Skewness();
double QM_Kurtosis();
double QM_Sharpe(const bool annualize);
double QM_Sortino(const bool annualize);
double QM_Calmar();
double QM_UlcerIndex();
double QM_UlcerPerformance();
double QM_KRatio();
double QM_SQN();
double QM_ProbabilisticSharpe(const double benchmark_sr);
bool QM_SetTrials(const int trials);
double QM_DeflatedSharpe();
bool QM_MonteCarlo(const int sims,const double percentile,const double ruin_dd_pct, const uint seed,double &dd_at_percentile,double &prob_ruin);
double QM_Criterion(const int mode,const int min_trades);
string QM_Report();
#import
Hinweise
- Wählen Sie im Strategietester „Benutzerdefiniertes Maximum“ aus, um die Durchläufe nach Ihrem Kriterium zu ordnen.
- Die Monte-Carlo-Berechnungen sind begrenzt, damit die Optimierung schnell bleibt.
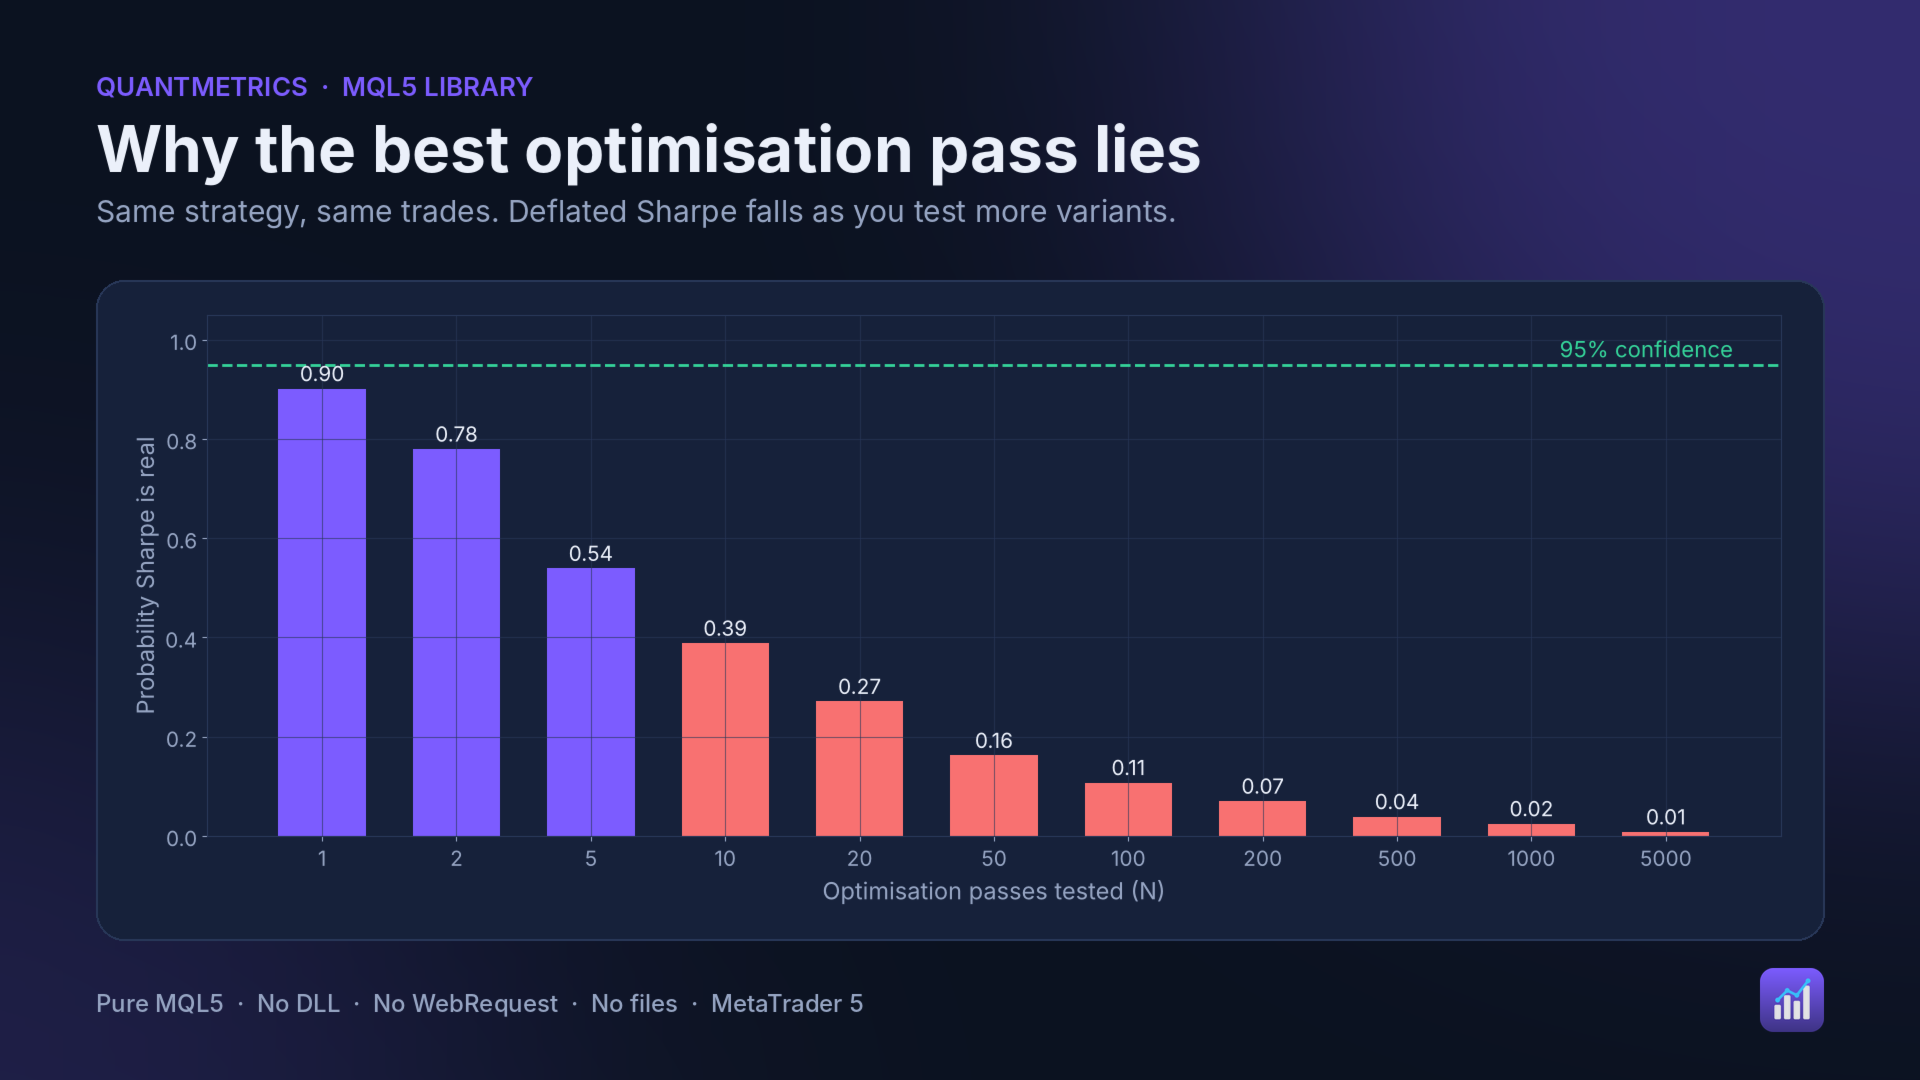
- Beispiel für den S&P 500 täglich (Donchian 55/20): Der PSR von 0,90 sinkt nach 100 getesteten Varianten auf einen DSR von 0,11.
Technische Details
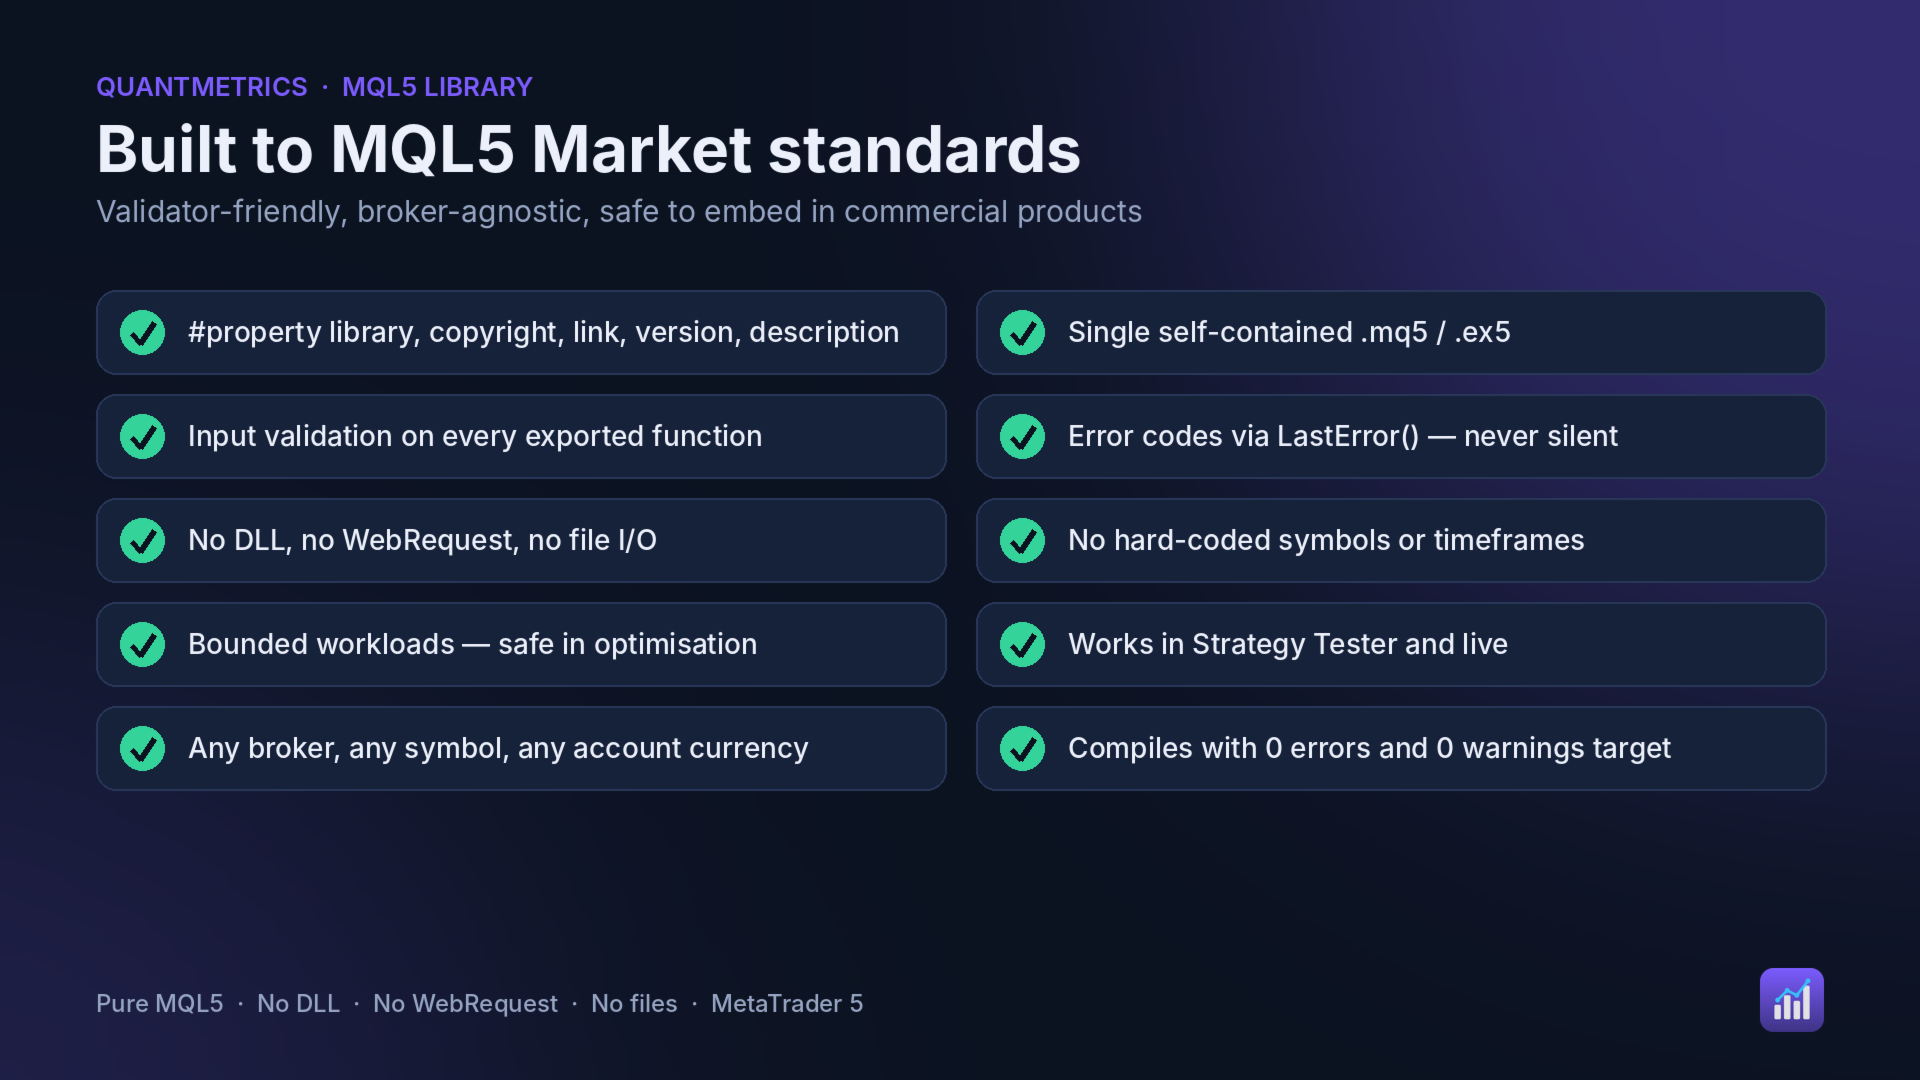
- Reines MQL5. Keine DLL, kein WebRequest, keine Datei-E/A.
- Jede exportierte Funktion validiert ihre Eingaben. QM_LastError() gibt den Grund für einen fehlgeschlagenen Aufruf zurück.
- Funktioniert im Strategietester und im Live-Handel, bei jedem Broker, jedem Symbol und jeder Kontowährung.
Die in den Screenshots gezeigten historischen Ergebnisse basieren auf historischen Daten und bieten keine Garantie für zukünftige Ergebnisse.