Midas EventLens
- Indikatoren
- Version: 1.0
- Aktivierungen: 5

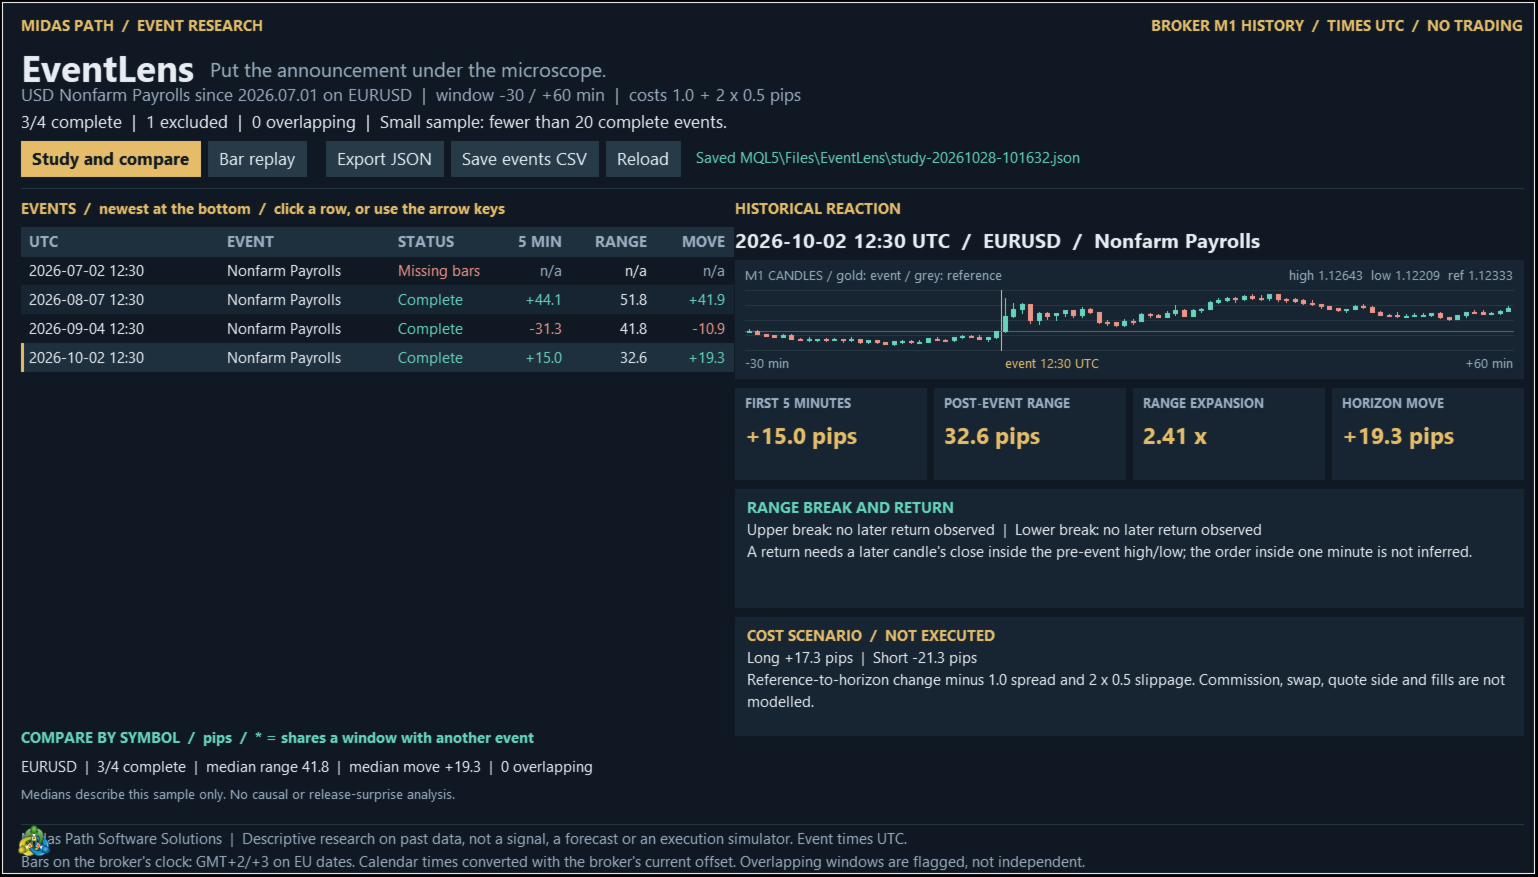
Midas EventLens ist ein Forschungsmodul für Wirtschaftsereignisse für MetaTrader 5. Wählen Sie vergangene Veröffentlichungen aus dem integrierten Wirtschaftskalender des Terminals aus oder importieren Sie Ihre eigene UTC-Ereignisliste und analysieren Sie die umliegenden Ein-Minuten-Kerzen Ihres Brokers. Vergleichen Sie die Reaktionen und spielen Sie einen Zeitraum Minute für Minute ab. Dieser Indikator eröffnet, ändert oder schließt niemals Trades.
Analysieren Sie vergangene Reaktionen
- Wählen Sie eine Währung und einen Ereignisnamen, ein Startdatum, ein Symbol und einen Wichtigkeitsfilter aus. Exakte Übereinstimmungen mit dem Ereignisnamen haben Vorrang; ein Teilname kann mehreren Ereignisreihen entsprechen. Trennen Sie mehrere Namen durch Semikolons.
- Messen Sie die erste Fünf-Minuten-Bewegung, die Spanne nach dem Ereignis, die Spannenausweitung und die Bewegung am Ende des von Ihnen ausgewählten Zeitfensters.
- Prüfen Sie, ob auf ein Durchbrechen der Spanne vor dem Ereignis später ein Schlusskurs folgte, der wieder innerhalb dieser Spanne lag. Die Abfolge innerhalb einer Ein-Minuten-Kerze wird nicht abgeleitet.
- Vergleichen Sie die Anzahl der vollständigen Ereignisse und die medianen Reaktionen nach Wertpapier. Sich überschneidende Ereignisfenster werden gekennzeichnet und gelten nicht als unabhängige Stichproben.
Wiedergabe und Nachweis
- Zeigen Sie Kerzen nach dem Ereignis jeweils für eine Minute oder fünf Minuten an. Die Wiedergabegrafik blendet spätere Kerzen aus; die Studientabelle und der vollständige Export enthalten jedoch weiterhin die Endergebnisse, sodass es sich nicht um einen Blindtest handelt.
- Exportieren Sie eine JSON-Datei mit Einstellungen, Quelle, Eingabe-Hash, Ergebnissen, Ausschlussgründen und den verwendeten Kerzen.
- Speichern Sie die Ereignisliste als CSV für eine wiederholbare Studie. Die Dateien werden im Datenordner des Terminals unter „MQL5/Files/EventLens“ gespeichert.
Eingaben und Daten
- Der Kalendermodus nutzt den Wirtschaftskalender des Terminals und erfordert ein online verbundenes Terminal. Die Ereignisnamen entsprechen der Sprache des Terminalkalenders.
- Der CSV-Modus liest eine UTF-8-Datei unter „MQL5/Files“ mit der exakten Kopfzeile „utc,symbol,event“. Verwenden Sie UTC-Zeitstempel wie z. B. „2026-10-02T12:30:00Z“ und exakte Broker-Symbole einschließlich Suffixen.
- Ein Study akzeptiert maximal 200 Ereignisse und acht Symbole. Der Kalendermodus speichert die letzten 200 passenden historischen Veröffentlichungen.
- Wählen Sie 1–240 Minuten vor und 5–240 Minuten nach dem Ereignis. Die erste Fünf-Minuten-Messung verwendet den fünften Schlusskurs nach dem Ereignis im Verhältnis zum letzten Schlusskurs vor dem Ereignis.
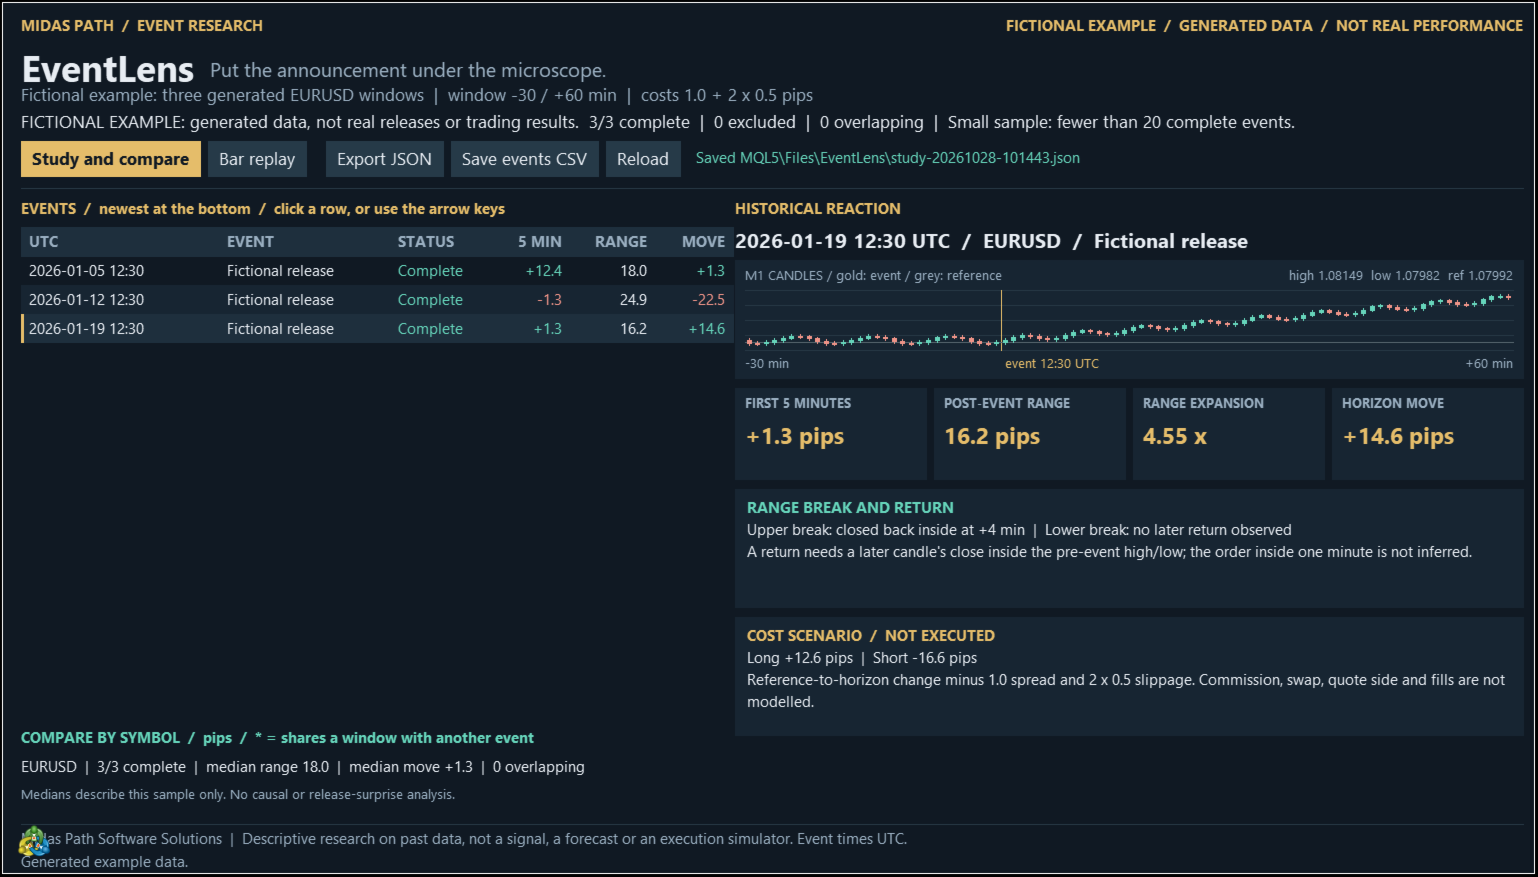
- Ein fiktives Beispiel ist enthalten und deutlich gekennzeichnet. Der Strategietester zeigt dieses generierte Beispiel an, keinen historischen Kalender-Backtest.
Historien- und Zeitbeschränkungen
- Jeder Ein-Minuten-Balken in einem Zeitfenster muss vorhanden und geschlossen sein. Unvollständige, fehlende oder ungültige Zeitfenster werden ausgeschlossen, ohne Lücken zu füllen. Ein älteres Ereignis kann die in den Chart-Einstellungen des Terminals festgelegte maximale Anzahl an Balken oder den von Ihrem Broker bereitgestellten Verlauf überschreiten.
- Kalender-Zeitstempel verwenden den aktuellen Server-Offset. Historische Balken-Zeitstempel verwenden die ausgewählte Broker-Uhr-Regel. Die automatische Uhrenerkennung ist eine Schätzung: Überprüfen Sie die Sommerzeitkonvention Ihres Brokers oder wählen Sie explizit „New York-Schluss“, „EU-Sommerzeit“, einen festen Offset oder UTC aus.
- Maximieren Sie das Chart: Der Research-Desk benötigt bei der Standardschriftgröße mindestens 1200 × 760 Chart-Pixel. Vergrößern Sie den Bildschirmbereich für größere Schriftgrößen.
Interpretation
- Es handelt sich hierbei um beschreibende historische Beobachtungen, nicht um eine Prognose, ein Handelssignal oder den Nachweis eines Wettbewerbsvorteils. Kleine Stichproben und sich überschneidende Ereignisse schränken die Interpretation ein.
- Hypothetische Long- und Short-Zahlen ziehen den angegebenen Spread sowie Slippage auf beiden Seiten ab. Sie berücksichtigen keine Provisionen, Swaps, Kursseiten oder die Ausführung und stellen keine tatsächlichen Handelsergebnisse dar.
- Es ist keine DLL, kein separater API-Schlüssel und kein externes Abonnement erforderlich. Der Umfang des Kalenders und die Historie des Brokers bestimmen, welche Ereignisse untersucht werden können.