 MetaTrader 5
 Expert Advisors
 Indikatoren
 Skripte
 Bibliotheken
 Speicher
und werden Sie Mitglied unserer Fangruppe
Veröffentliche einen Link auf das Skript, damit die anderen ihn auch nutzen können
Bewerten Sie es im Terminal MetaTrader 5

Spread Profile by Hour - Indikator für den MetaTrader 5

- Ansichten:
- 5
- Rating:
- Veröffentlicht:
-
 Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung EinloggenSie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich -
 Benötigen Sie einen Roboter oder Indikator, der auf diesem Code basiert? Bestellen Sie ihn im Freelance-Bereich
Zum Freelance
„Spread-Profil nach Stunde“ erstellt die tatsächliche Spread-Verteilung für jede Serverstunde anhand der Tick-Historie Ihres Brokers und zeigt den Median sowie das 90. Perzentil in Form von 24 Balken an. Geben Sie Ihre typische Stop-Größe ein, und jeder Balken zeigt Ihnen an, wie viel von 1R der Spread in dieser Stunde ausmacht, sodass die teuren Stunden des Tages auf einen Blick erkennbar sind.
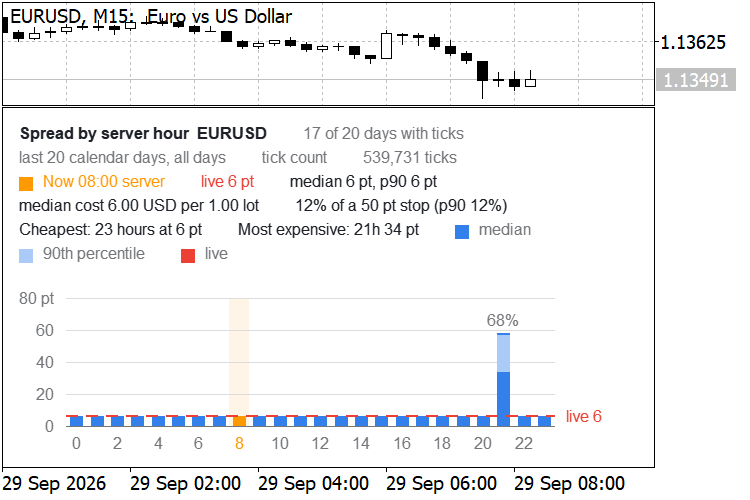
EURUSD, Tick-Anzahl, 50-Punkte-Stop: 6 Punkte (12 % des Stops) den größten Teil des Tages, 34 Punkte (68 %) beim Rollover um 21:00 Uhr
Das Problem
Bei Intraday- und Scalping-Systemen entscheidet oft der Spread und nicht das Einstiegssignal darüber, ob ein Vorteil bestehen bleibt. Das Terminal zeigt den aktuellen Spread an, aber nicht, wie sich der Spread im Laufe des Tages verhält. Eine Strategie, die in ruhigen Stunden getestet wurde, kann mit denselben Regeln beim Rollover, bei der Eröffnung der Handelssitzung oder im Umfeld von Nachrichten scheitern, einfach weil der Spread dort um ein Vielfaches größer ist.
Der Balkenverlauf speichert nur einen Spread-Wert pro Balken, wodurch die Verteilung verborgen bleibt. Dieser Indikator liest die Ticks selbst aus: jede Geld-/Briefkursnotierung der letzten N Tage, gruppiert nach der Tageszeit in Serverzeit. Das Ergebnis ist ein stündlicher Median und das 90. Perzentil, die Sie direkt mit Ihrem Stop und Ihrer erwarteten Kursbewegung vergleichen können.
Funktionen
- Stündlicher Median, 90. Perzentil, Mittelwert und maximaler Spread in Punkten, berechnet aus dem „CopyTicksRange“ der letzten N Kalendertage. Der heutige Tag wird dabei nicht berücksichtigt, damit sich das Bild während der Handelssitzung nicht verschiebt.
- Zwei Erfassungsmodi:
- Tick-Zählung: Jede Kursnotierung zählt einmal.
- Zeitgewichtet: Jede Kursnotierung zählt für die Zeit, in der sie gültig war (bis zur nächsten Kursnotierung, maximal 60 Sekunden). Die Tick-Zählung überrepräsentiert schnelle Märkte, und schnelle Märkte weisen oft die größten Spreads auf. Die Zeitgewichtung beantwortet die Frage: „Welchen Spread hätte ich zu einem zufälligen Zeitpunkt dieser Stunde gezahlt?“
- Wochentagsfilter: alle Tage oder einzeln Montag bis Freitag.
- Kostenansicht: Geben Sie Ihre Stop-Größe in Punkten ein, und jeder Balken wird mit dem Median-Spread als Prozentsatz dieses Stops gekennzeichnet. Die Kopfzeile zeigt den Median und das 90. Perzentil der aktuellen Stunde als Anteil des Stops an.
- Median der Spread-Kosten in Kontowährung pro 1,00 Lot für die aktuelle Stunde, berechnet aus dem Tick-Wert und der Tick-Größe des Symbols.
- Günstigste und teuerste Stunden nach Median, jeweils bis zu drei. Stunden mit demselben Median werden zusammen aufgeführt oder zusammengefasst, zum Beispiel „Günstigste: 23 Stunden bei 6 pt“, sodass gleiche Werte niemals als Rangliste dargestellt werden. Wenn jede Stunde denselben Median aufweist, wird dies in der Kopfzeile angegeben.
- Die aktuelle Server-Stunde ist hervorgehoben, der Live-Spread wird als gestrichelte Linie dargestellt. Wenn das Fenster zu schmal ist, um über jedem Balken eine Beschriftung anzuzeigen, behält der höchste Balken seine Beschriftung.
- Optionaler CSV-Export der stündlichen Statistiken in den Ordner „MQL5\Files“ (UTF-8, wird direkt in Excel geöffnet).
- Lädt pro Timer-Schritt die Ticks eines Tages und gibt den Speicherplatz sofort wieder frei, sodass das Chart auch bei Gold oder Kryptowährungen (100.000 und mehr Ticks pro Tag) reaktionsschnell bleibt. Tage, für die das Terminal noch Daten herunterlädt, werden einige Sekunden lang erneut versucht, und ein Tag, dessen Ticks nicht alle M1-Balken abdecken, wird erneut versucht, bevor er verwendet wird. Bei Tagen, die älter sind als der M1-Verlauf des Terminals (maximale Anzahl an Balken im Chart), kann die Vollständigkeit nicht anhand der Balken überprüft werden; während das Terminal Daten herunterlädt, wird ein solcher Tag erst verwendet, sobald sich die Tick-Anzahl nicht mehr ändert.
- Die jüngsten Tage werden zuerst gelesen. Wenn drei Handelstage in Folge keine Ticks liefern (oder drei aufeinanderfolgende Tage des ausgewählten Wochentags) oder zehn Tage in Folge weder Ticks noch M1-Balken aufweisen (länger als jeder Markturlaub), werden diese Tage nach einer kurzen Pause ein zweites Mal gelesen; sollten sie dann immer noch keine Ticks enthalten, wird der Ladevorgang abgebrochen; eine Lücke im Tick-Speicher des Brokers hat denselben Effekt. Bei einem Symbol ohne Tick-Verlauf wird innerhalb von etwa 20 Sekunden eine eindeutige Meldung angezeigt, und ein Tick-Verlauf, der kürzer als die gewählte Tiefe ist, wird bis zu seinem Beginn verwendet. Beim allerersten Durchlauf über eine große Tiefe ist das Terminal möglicherweise noch mit dem Herunterladen beschäftigt; sollte der Ladevorgang vorzeitig abbrechen, stellen Sie die Verbindung erneut her, sobald der Download abgeschlossen ist (der zweite Durchlauf liest von der Festplatte). Das Experten-Protokoll erhält pro Berechnung eine zusammenfassende Zeile.
- Es folgt das Chart: Der Hintergrund entspricht standardmäßig der Chartfarbe, Text- und Gitterfarben passen sich an dunkle oder helle Hintergründe an, und das Layout skaliert mit der Bildschirm-DPI. Auf einem Chart können mehrere Instanzen laufen.
- Keine Handelsfunktionen, keine DLLs, keine externen Dateien erforderlich.
Eingaben
| Eingabe | Standard | Beschreibung |
|---|---|---|
| Tiefe des Verlaufs, Kalendertage (ohne den heutigen Tag) | 20 | Anzahl der Kalendertage vor dem heutigen Tag, die gelesen werden sollen (1 bis 365). Wochenenden zählen als Tage, sodass 20 Kalendertage 14 bis 17 Handelstage ergeben. |
| Abtastung | Tick-Anzahl | Tick-Zählung oder zeitgewichtet (siehe Funktionen). |
| Wochentagsfilter | Alle Tage | Schränkt das Profil auf einen Wochentag ein. Erhöhen Sie auch die Historientiefe, da 20 Kalendertage nur 2 oder 3 eines bestimmten Wochentags enthalten. |
| Histogrammbereich, Punkte (größere Streuungen = Überlauf) | 5000 | Spannen, die breiter als dieser Wert sind, werden in einen Überlauf-Bin verschoben. Statistiken, die in den Überlauf-Bin fallen, werden als „>5000“ angezeigt. |
| Mindestanzahl an Ticks pro Stunde, die angezeigt werden sollen | 100 | Stunden mit weniger Ticks werden als „-“ angezeigt, zum Beispiel die Tagespause. |
| Stop-Größe, Punkte (0 = deaktiviert) | 0 | Ihr typischer Stop. Bei 0 werden die prozentualen Beschriftungen deaktiviert und stattdessen der Median in Punkten angezeigt. |
| Fensterhöhe bei 100 %-Skalierung, px (0 = größenveränderbar) | 240 | Feste Höhe des Indikatorfensters, skaliert entsprechend der Bildschirm-DPI. Bei 0 können Sie die Größe des Fensters frei anpassen. |
| Hintergrund (Keine = Chart-Hintergrund) | Keine | Bei „Keine“ wird der Diagrammhintergrund verwendet. |
| Medianbalken | Blau | Farbe des Medianbalkens. |
| Obergrenze des 90. Perzentils (Keine = hellere Balkenfarbe) | Keine | Bei „Keine“ wird eine hellere Variante der Balkenfarbe verwendet. |
| Aktuelle Stunde | Orange | Hervorhebungsfarbe für die aktuelle Server-Stunde. |
| Live-Spread-Linie | Rot | Farbe der Live-Spread-Linie. |
| Text (Keine = automatisch) | Keine | „Keine“ wählt eine gut lesbare Farbe für einen dunklen oder hellen Hintergrund aus. |
| Raster (Keine = automatisch) | Keine | „Keine“ wählt eine Rasterfarbe aus, die zum Hintergrund passt. |
| Schriftgröße, pt | 9 | Grundlegende Schriftgröße. |
| Stündliche Statistiken in MQL5\Files (CSV) speichern | false | Schreibt nach jeder Berechnung die Datei „MQL5\Files\SpreadProfile_<symbol>_<yyyymmdd>.csv“. |
So lesen Sie die Datei
Jeder Balken entspricht einer Stunde des Tages in Serverzeit. Der durchgezogene Teil stellt den Median-Spread dar: Die Hälfte der Kurse bzw. die Hälfte der Zeit im zeitgewichteten Modus wies einen Spread auf oder unter diesem Wert auf. Die hellere Obergrenze entspricht dem 90. Perzentil: Ein von zehn Kursen lag darüber. Die gestrichelte Linie stellt den Live-Spread dar, und die hervorgehobene Spalte zeigt die aktuelle Server-Stunde an. Die folgenden Beispiele stammen aus Screenshots, die über einen Zeitraum von 20 Kalendertagen (davon 17 mit Ticks) auf einem Demokonto aufgenommen wurden.
- EURUSD, Tick-Zählung, 50-Punkte-Stop: Der Median liegt in 23 der 24 Stunden bei 6 Punkten. Um 21:00 Uhr Serverzeit, dem täglichen Rollover, beträgt er 34 Punkte mit einem 90. Perzentil von 58. Der Median-Spread macht den größten Teil des Tages 12 % von 1R aus und in dieser Stunde 68 %.
- GBPUSD, zeitgewichtet: 7 Punkte in 23 Stunden, Median 46 und 90. Perzentil 94 um 21:00 Uhr. Im Tick-Count-Modus liegen die Werte für dieselbe Stunde bei 54 und 100, da die aktivsten Notierungszeitpunkte rund um den Rollover auch die größten Spreads aufweisen.
- XAUUSD, Tick-Zählung, 1500-Punkte-Stop: Der Median liegt bei 182 Punkten (12 % des Stops, 18,20 USD pro Lot) in jeder Stunde mit Daten, daher wird dies in der Überschrift angegeben, anstatt gleiche Werte zu ordnen. Die tägliche Unterbrechung um 21:00 Uhr weist keine Ticks auf und wird als „-“ angezeigt.
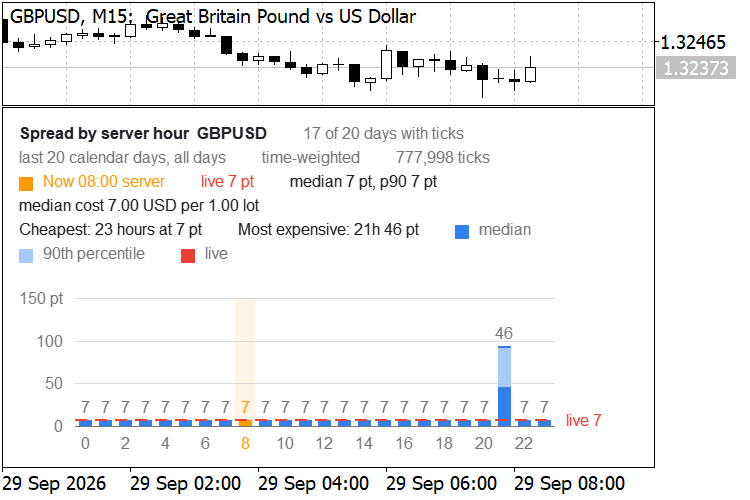
GBPUSD, zeitgewichtet, kein Stop eingegeben: 7 Punkte in 23 Stunden, Median 46 und 90. Perzentil 94 um 21:00 Uhr
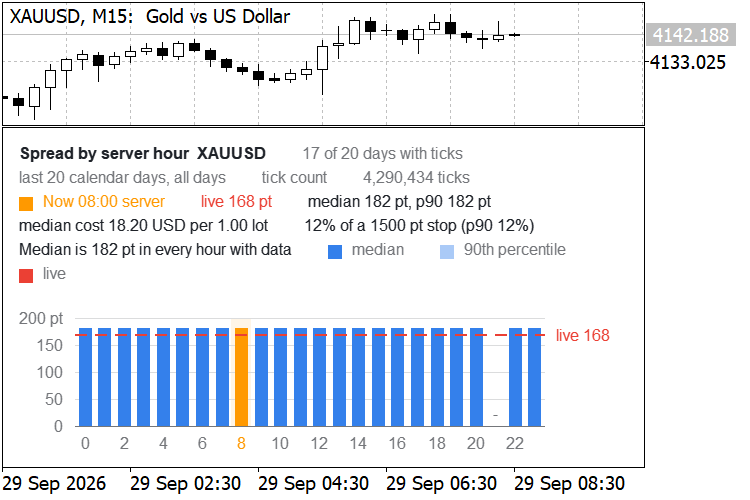
XAUUSD, Tick-Zählung, 1500-Punkte-Stop: 182 Punkte in jeder Stunde mit Daten, keine Ticks in der täglichen Pause um 21:00 Uhr
Eine praktische Erkenntnis: Wenn Ihr System in einer Stunde handelt, in der der Median-Spread einen großen Anteil Ihres Stopps ausmacht, sollten Sie entweder diese Stunde überspringen, den Stopp erweitern oder sicherstellen, dass die erwartete Kursbewegung dies ausgleicht. Das 90. Perzentil zeigt Ihnen, wie eine schlechte, aber nicht seltene Ausführung aussieht.
Hinweise und Einschränkungen
- Die Tiefe des Tick-Verlaufs hängt von Ihrem Broker und davon ab, was das Terminal bereits heruntergeladen hat. Der erste Durchlauf über einen langen Zeitraum kann eine Weile dauern, da das Terminal die Ticks vom Server herunterlädt. Wenn der Tick-Verlauf vor der gewählten Tiefe endet, zeigt die Kopfzeile „keine Ticks davor“ mit dem Datum des ältesten verwendeten Tages an. Auf dem Testserver begann der Tick-Verlauf beispielsweise am 1. Januar 2026, während die M1-Bars Jahre zurückreichten.
- Alle Uhrzeiten sind Serverzeiten. Je nach Zeitzone des Brokerservers und den Regeln zur Sommerzeit kann sich ein Ereignis wie der tägliche Rollover zwischen Sommer- und Winterzeit um eine Serverstunde verschieben. Ein Verlaufsfenster, das einen solchen Wechsel umfasst, zeigt das Ereignis auf zwei benachbarte Stunden verteilt an.
- Demo- und Live-Konten sowie verschiedene Kontotypen (Standard, Raw, Zero) können für dasselbe Symbol sehr unterschiedliche Spreads aufweisen. Führen Sie die Messung auf dem Konto durch, auf dem Sie handeln.
- Die Spread-Historie ist keine Garantie für zukünftige Spreads. Nachrichten, Feiertage und Phasen geringer Liquidität können zu Spreads führen, die deutlich über dem hier gezeigten 90. Perzentil liegen.
- Die Kosten pro Lot basieren auf dem aktuellen Tick-Wert, der sich bei Cross-Paaren mit dem Wechselkurs ändert.
- Das Profil wird einmal pro neuem Servertag neu berechnet sowie immer dann, wenn sich die Eingaben, das Symbol oder der Zeitrahmen ändern.
- Auf dem Testrechner wurden 20 Tage XAUUSD (4,3 Millionen Ticks) in etwa 1 bis 3 Sekunden geladen, 90 Tage (19 Millionen Ticks) in etwa 8 Sekunden und 365 Tage EURUSD (9,4 Millionen Ticks in 232 Tagen mit Ticks) in etwa 30 Sekunden, einschließlich des zweiten Durchlaufs der Tage vor Beginn der Tick-Historie, sobald die Ticks auf der Festplatte waren. Ihre Zeiten hängen von der Tick-Dichte Ihres Brokers ab und davon, ob sich die Ticks bereits auf der Festplatte befinden.
Übersetzt aus dem Englischen von MetaQuotes Ltd.
Originalpublikation: https://www.mql5.com/en/code/77815
iFVG Indicator With Signals
iFVG-Indikator mit Signalen
 ZoneUS30 – Kursumkehr und positiver Swap zu Ihren Gunsten bei US30
ZoneUS30 ist ein einfacher US30-Expert-Advisor, der sich auf VERKAUF-Chancen nach Aufwärtskursbewegungen konzentriert. Die Strategie kombiniert ein Mean-Reversion-Konzept mit einer Carry-Trade-Idee: Wenn Short-Positionen einen positiven Overnight-Swap erzielen, kann der EA sowohl von einer Kurskorrektur als auch vom Halten der Position über einen längeren Zeitraum profitieren. Entwickelt für den US30 und für experimentelle sowie pädagogische Zwecke bestimmt. Der Handel gegen den Trend birgt erhebliche Risiken, insbesondere bei hohen Lotgrößen.
Symbol Spec Auditor
Ein Diagrammfenster, das die Details der Kontraktspezifikationen anzeigt, die die Positionsgröße und die Handelskosten (Punktwert, Spread-Kosten, Margin, Swap, Ausführungsregeln) in der Kontowährung bestimmen, vor Broker-Einstellungen warnt, die den Lot-Größen-Code unbemerkt verletzen, und die Überprüfung jedes Market-Watch-Symbols als CSV-Datei exportiert.
Accelerator Oszillator (AC)
Der Acceleration/Deceleration Indikator (AC) misst die Beschleunigung und Verlangsamung des aktuellen Marktimpulses, der Kraft der Kursbewegung.