
Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь
2. Длительность позиций. Тут плюс-минус рубль неточности на сделку имхо не делают погоды в среднесрочной стратегии, а попытки изобразить HFT упираются в другое - спред, задержки, отсутствие ликвидности. Я восхищаюсь людьми, которым удается выцарапать профит у маркетмейкеров и брокеров на уровне тиков.
А в принципе, рабочая ТС (по моему определению "рабочести") должна успешно переживать ощутимые задержки и проскальзывания (которые в тестере можно включить), и если она такой тест прошла, то для неё не имеет смысла бодаться за тики.
Лимтные ордера использую для входов, с ними все плохо у исходных тиков и очень хорошо у скорректированных.
С выходами перечисленное влияет, но не так сильно, как с исходными тиками.
Заметил проблему с несовпаденим на единичных тиках, потом увидел 30 пунктов разницы Ask|Bid от Last-ов, это уже серьезно. Так что бодаться - надо)
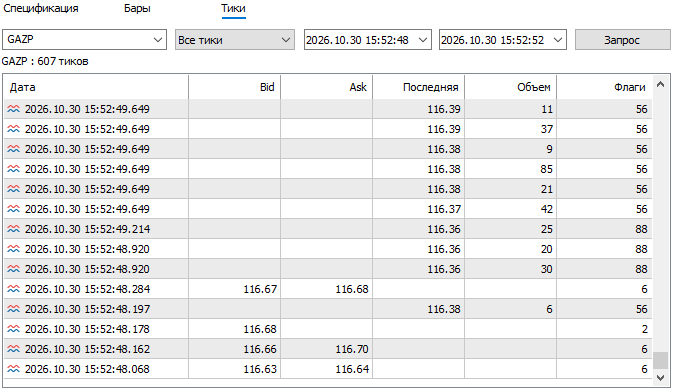
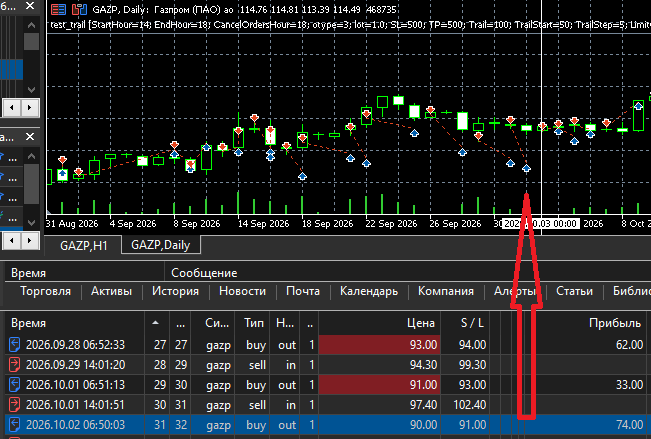
Ну а срабатывания стопов о фиктивные цены во время остановленной торговли это уже 740 пунктов или 72 рубля или ~7% от цены. И таких подарков от тестера много.
Пример
На скриншоте все SL сработали до 7:00, т.е. в не торговое время.
Со всем этим тестирование на оригинальных тиках только вводит в заблуждение.
Ну а срабатывания стопов о фиктивные цены во время остановленной торговли это уже 740 пунктов или 72 рубля или ~7% от цены. И таких подарков от тестера много.
Вот это судя по описанию похоже на баг. Но MQ вряд ли исправят без рафинированного тесткейса.
Вот это судя по описанию похоже на баг. Но MQ вряд ли исправят без рафинированного тесткейса.
Я с 2013 года был с MT5 и никогда тестер не работал правильно в биржевой торговле (МОЕХ).
Проблема не только в не правильном срабатывании ордеров, но еще и в тиках, которые
порой (на быстром рынке) сильно отличаются. Даже высокоскоростные соединения (HFT) не дадут Вам полной
картины ВСЕХ тиков. При одинаковых параметрах системы, получающей тики на разных компах, иногда будут иметь
различия. Так что полноценного и точного тестирования никогда не будет.
Я с 2013 года был с MT5 и никогда тестер не работал правильно в биржевой торговле (МОЕХ).
Проблема не только в не правильном срабатывании ордеров, но еще и в тиках, которые
порой (на быстром рынке) сильно отличаются. Даже высокоскоростные соединения (HFT) не дадут Вам полной
картины ВСЕХ тиков. При одинаковых параметрах системы, получающей тики на разных компах, иногда будут иметь
различия. Так что полноценного и точного тестирования никогда не будет.
Комиссии очень высокие:
0,005% на форексе и 0,13% на бирже через брокера. Разница в 26 раз!!!
Наверное только очень большие (на несколько дней) движения надо ловить, а не внутри дня торговать и тем более не скальпинг.
Но 10-50 сделок в год - слишком мало для статистической достоверности тестов.