
Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь
Раз пошла такая пьянка, хотелось бы узнать - кто-нибудь пробовал использовать бетта-усреднение? Какие выводы можно сделать, не тупиковый путь?
И вообще, динамическое управление коэффициентами открытого кросса дает положительный результат?
не знаю что имеется в виду под бета-усреднением, если портфели, то на бирже точно работают http://y-dav.livejournal.com/ - в одном из постов есть оценочные графики
управление лотами - это другая тема, они не связаны, если просто хочется узнать о реалистичности или для мотивации или просто помечтать, то вот одно из шоу, устроенных Aleksander'ом на другом форуме (график вроде был на Onyx Trade, но затерялся) - http://forum.alpari.ru/showthread.php?p=2062467#post2062467
Гмммм... но както, мои заработанные и снятые - за последние месяцы - 186.000$ говорят об обратном
все же лучше искать эти темы на MQL4 и пробовать САМОСТОЯТЕЛЬНО!!!, что именно искать и ники юзеров - указывал выше ... куда уж проще, прямым текстом укказано что искать!
1. пример с картинками показывает отнюдь НЕ 2 пары, просто корреляция между EURUSD / USDCHF насктолько сильная, что остальные на ее фоне теряются, поэтому и задавал вопрос только по 2м этим коэффициентам
2. раньше я тоже думал EURUSD / GBPUSD = EURGBP, но это не так, и дело даже не в ликвидности EURGBP, это регулируется, лотами, динамически, Aleksander знает как, но напрямую врядли скажет, в лучшем случае загадает загадку ... и правильно сделает :)
Aleksander только прикидывается что знает, поэтому и говорит загадками.
Это тоже самое только сдвинуто в сторону покупок или продаж, посчитайте, потестируйте и сами все поймете.
1. пример с картинками показывает отнюдь НЕ 2 пары, просто корреляция между EURUSD / USDCHF насктолько сильная, что остальные на ее фоне теряются, поэтому и задавал вопрос только по 2м этим коэффициентам
Потому что курс EURCHF удерживают.
Раз пошла такая пьянка, хотелось бы узнать - кто-нибудь пробовал использовать бетта-усреднение? Какие выводы можно сделать, не тупиковый путь?
Не тупиковый, но самофинансируемые портфели моделируются проще.
И вообще, динамическое управление коэффициентами открытого кросса дает положительный результат?
Да, но увеличение прибыли проявляется значительно слабее, чем снижение рисков.
все же лучше искать эти темы на MQL4 и пробовать САМОСТОЯТЕЛЬНО!!!, что именно искать и ники юзеров - указывал выше ... куда уж проще, прямым текстом укказано что искать!
Жаль что мало кто из этих юзеров показывает подтвержденный track record ;)
Да, но увеличение прибыли проявляется значительно слабее, чем снижение рисков.
еще вопрос ...
начал смотреть в чем преимущества Ledoit-Wolf estimator'a ... столкнулся с тем, что перед получением собственных векторов ковариационной матрицы ее сначала инвертируют ... в Recycle Хренфикса также используется инверсия при нахождении eigenvector'a (ортогонального к ковариационной матрице), опять же, зачем?
прочитал пояснения о precision matrix (инвертированная ковариация) здесь - http://scikit-learn.org/stable/modules/covariance.html#sparse-inverse-covariance - насколько понял, это позволяет удалить или уменьшить влияние ложных взаимосвязей между элементами (считай, обнулить их), отсюда пара вопросов :
один из примеров анализа ковариации и eigenvalues для матлаба :
р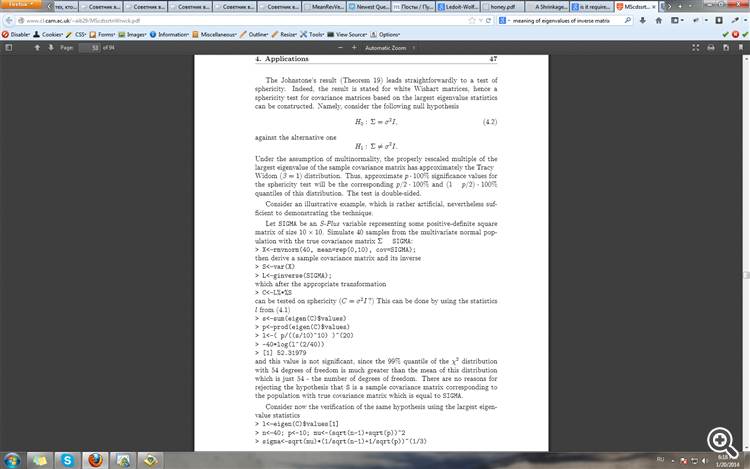
Такой эксперимент я не ставил; не исключаю, что это может работать.
может ли кто пояснить обозначения в формулах на рисунке?
Взято отсюда http://www.ledoit.net/honey.pdf - Appendix B - Formula for shrinkage intensity
может ли кто пояснить обозначения в формулах на рисунке?
Взято отсюда http://www.ledoit.net/honey.pdf - Appendix B - Formula for shrinkage intensity
Похоже синхронизация страдает
Слева на индикаторе прямая линия, ее не должно быть.
И непонятно какие значения показывает индикатор? Разве не вокруг нуля должна быть болтанка?
Как включить чтобы показывал в деньгах? Я так понял что эта часть не доделана?
1. в деньгах еще не показывает, чтобы перевести в деньги - Хренфикс отвечал Genro в коментах к Recycle
2. в синхронизации есть недочет, но он связан с CopyClose и не очень существенный пока что, прямая линия потому что баров для расчета выбрано меньше, чем кол-во, в видимой области графика
3. индикатор показывает синтетик по стандартной формуле для расчета индекса валют, например, этой
4. чтобы просто проверить коэффициенты на стационарность - это надо то, что сейчас стоит в индикаторе поместить в цикл и расчитывать на каждый бар - МТ умирает, чтобы такое реализовать надо либо в С++ выносить расчеты, либо делать на новом баре не пересчет всех значений, а только выборочное обновление матриц - такой цели у меня нет
5. инверсия матрицы действительно удаляет часть шумов
6. последнюю версию выложу чуть позже
В свою очередь у меня есть вопрос :
1. кто может обьяснить разницу между True (Population) Covariance Matrix и Sample Covariance Matrix? В частности на одной картинке показано зачем они нужны, на другой показывается, что True Covariance расчитывается как ковариация от обычно Sample Covariance? так ли это?