Algorex Combo Lab MT4
- Asesores Expertos
-
Daniel Schwoerer
 Algorex Trading Solutions, fundada en 2013, con sede en Zúrich. Sistemas de trading basados en reglas, indicadores y herramientas para futuros, índices y oro, creados por un trader y probados antes de su publicación.
- Versión: 1.10
- Actualizado: 14 noviembre 2026
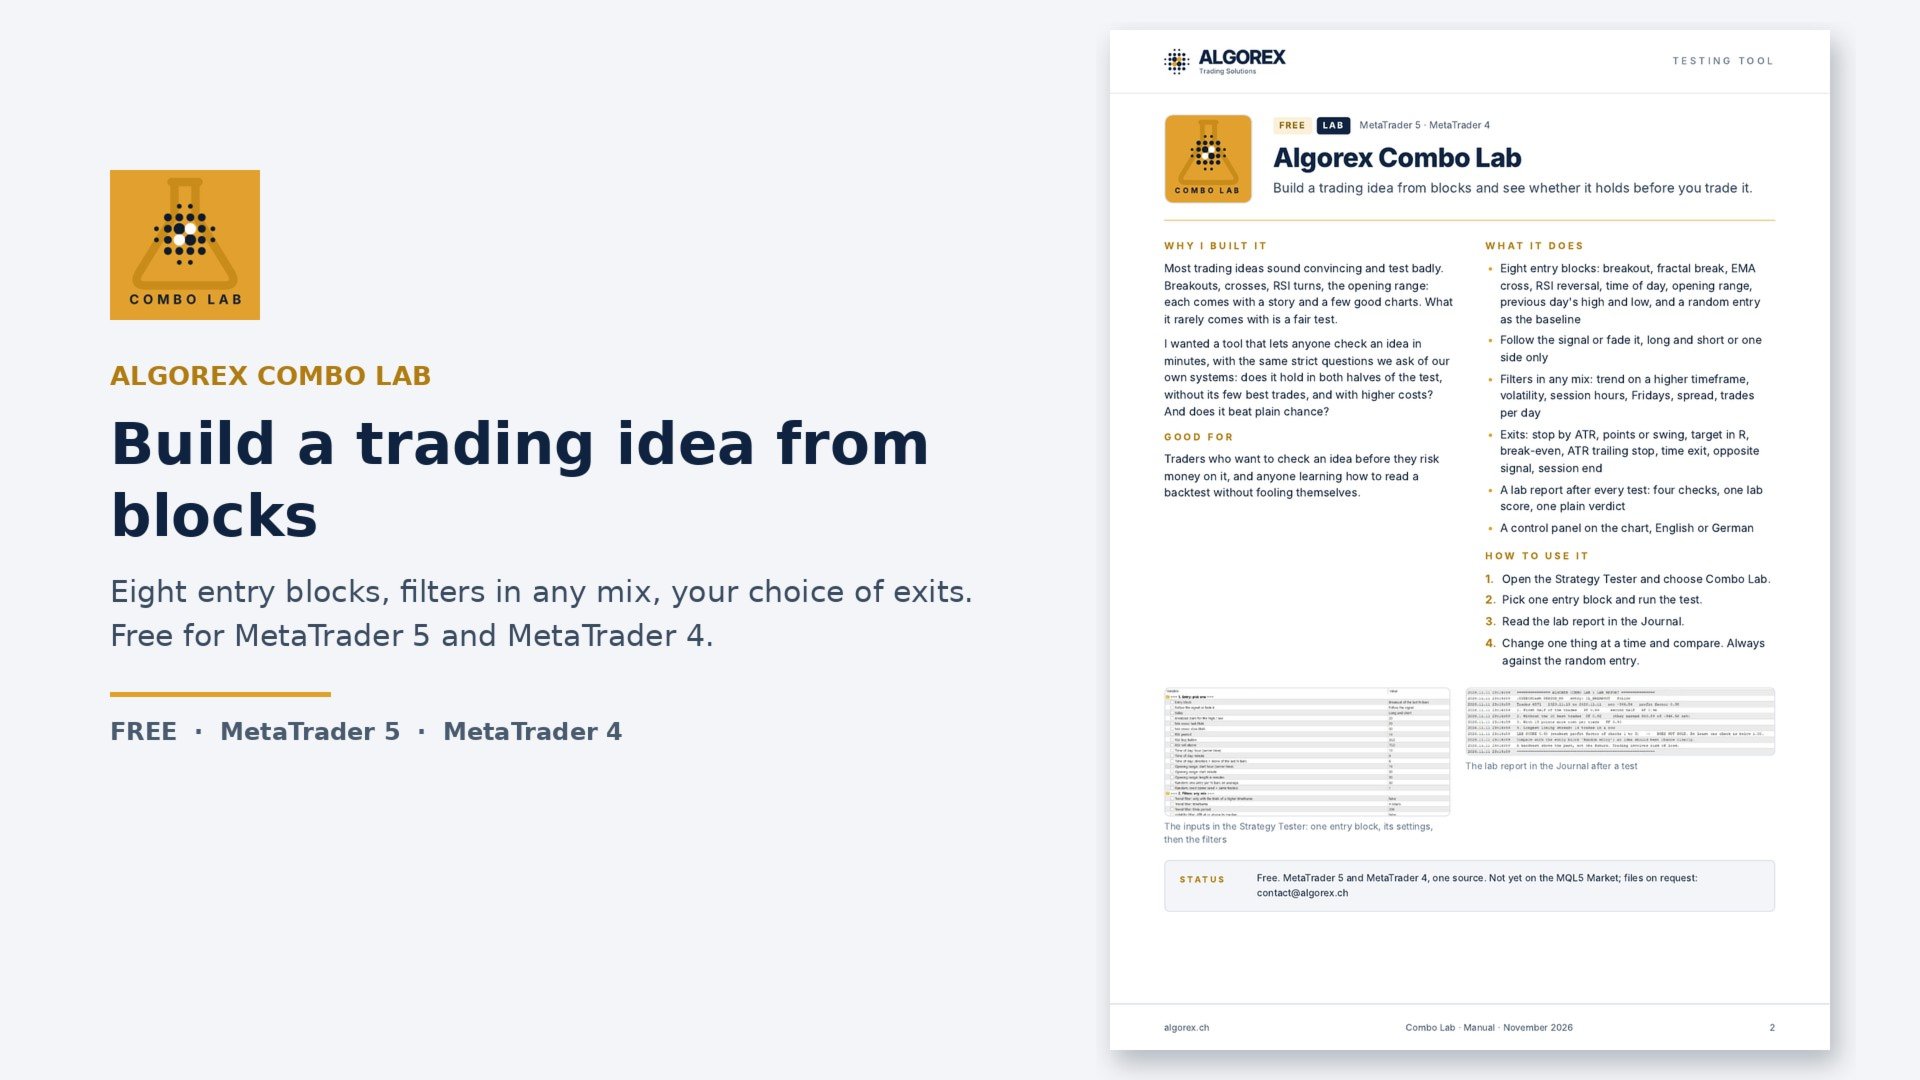
La mayoría de las ideas de trading parecen convincentes, pero dan malos resultados en las pruebas. Algorex Combo Lab te permite comprobar una idea en cuestión de minutos, con las mismas preguntas rigurosas que planteamos a nuestros propios sistemas: ¿se mantiene en ambas mitades de la prueba, sin tener en cuenta sus pocas operaciones más rentables y con costes más elevados? ¿Y supera a la mera probabilidad?
Combo Lab es un laboratorio gratuito para el Strategy Tester. Elige un bloque de entrada, activa cualquier combinación de filtros, selecciona tus salidas, ejecuta la prueba y lee el informe del laboratorio.
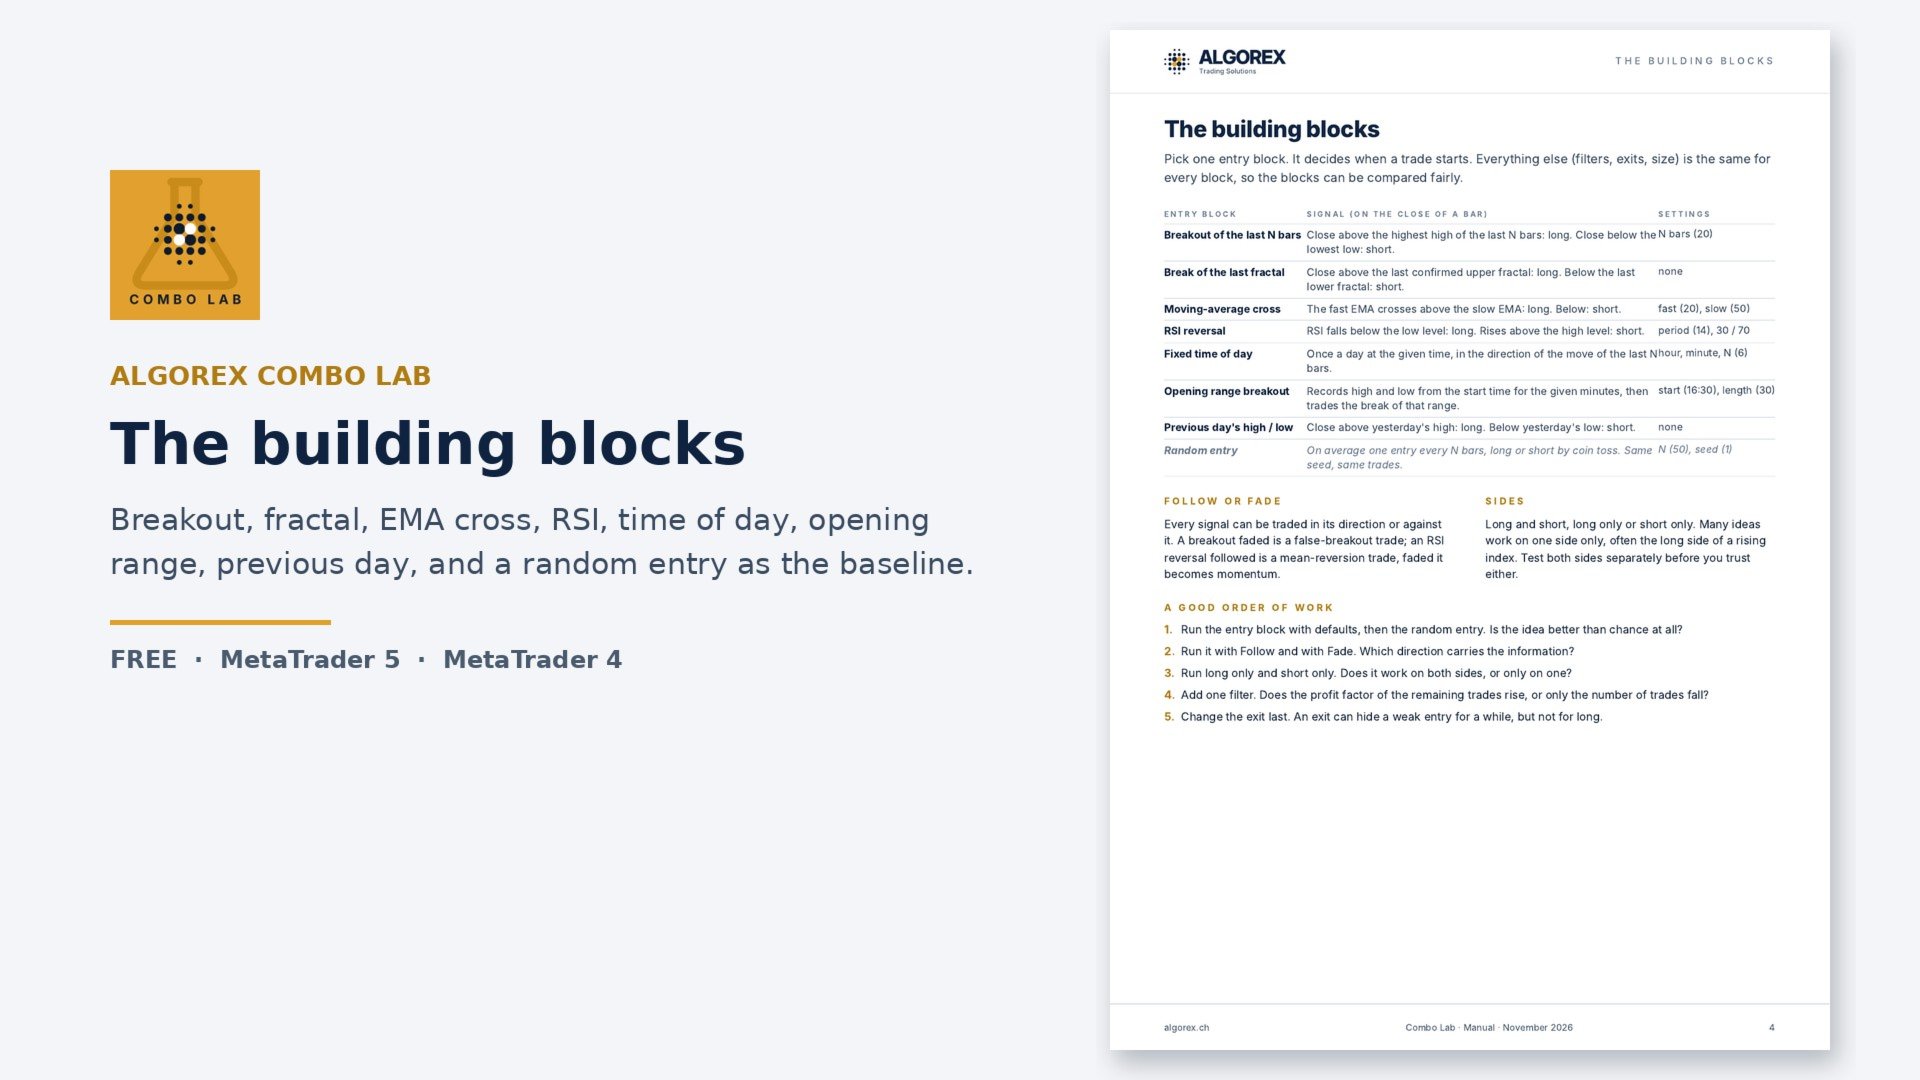
Bloques de entrada (elige uno)
- Ruptura de las últimas N barras
- Ruptura del último fractal
- Cruce de medias móviles (EMA)
- Inversión del RSI
- Hora fija del día
- Ruptura del rango de apertura
- Ruptura del máximo o mínimo del día anterior
- Entrada aleatoria: el umbral mínimo que toda idea debe superar
Cada bloque se puede seguir o ignorar, operar en largo y en corto o solo en una dirección.
Filtros (cualquier combinación)
- Tendencia: solo con la media móvil exponencial (EMA) de un marco temporal superior
- Volatilidad: solo cuando el ATR se sitúe en su mediana o por encima de ella
- Horario de sesión (hora del servidor), no se realizan nuevas operaciones los viernes, spread máximo, número máximo de operaciones al día
Salidas y tamaño
- Stop por ATR, puntos fijos o por detrás del último swing; la distancia del stop es de 1 R
- Objetivo en R, punto de equilibrio, stop dinámico según el ATR, salida por tiempo, señal opuesta, fin de la sesión
- Lotes fijos o riesgo en porcentaje del saldo
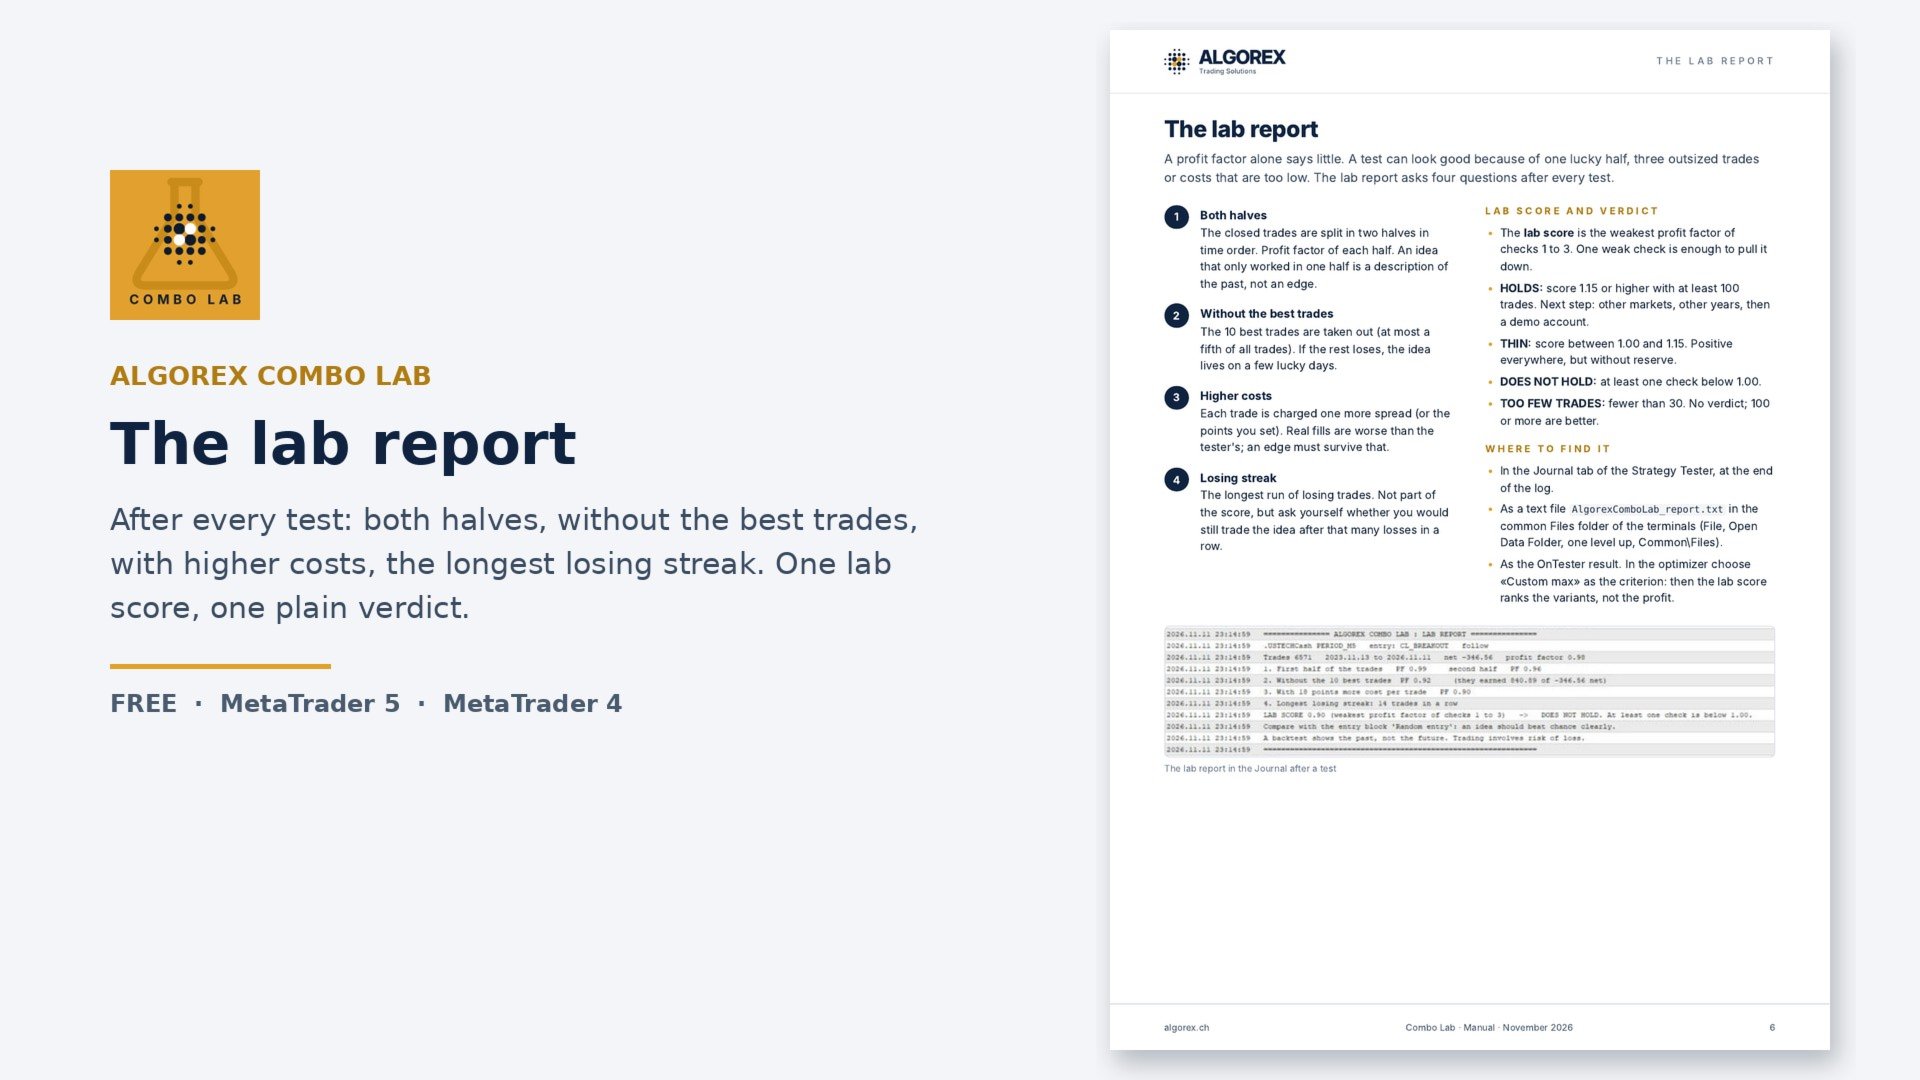
El informe de laboratorio
Tras cada prueba, el diario muestra cuatro comprobaciones: el factor de beneficio de ambas mitades de la prueba, el resultado sin las 10 mejores operaciones, el resultado con un spread adicional por operación y la racha de pérdidas más larga. El factor de beneficio más débil de los tres primeros es la puntuación del laboratorio, con un veredicto claro: SE MANTIENE, DÉBIL, NO SE MANTIENE o DEMASIADO POCAS OPERACIONES. El informe también se guarda en un archivo de texto y se devuelve como criterio de optimización personalizado, de modo que el optimizador clasifica las variantes por robustez, no por beneficio.
Lo que hemos descubierto
Los ocho bloques de entrada con ajustes predeterminados en el CFD del Nasdaq 100, M5, tres años: ninguno de ellos se mantiene. La entrada aleatoria termina con un factor de rentabilidad de 0,87; siete de las ocho ideas superan el azar, pero ninguna cubre los costes. Ese es el objetivo del laboratorio: una simple idea con ajustes estándar no es un sistema.
Cómo utilizarlo
- Abre el Strategy Tester y selecciona «Algorex Combo Lab».
- Elige un bloque de entrada y ejecuta la prueba (MT5: OHLC de 1 minuto; MT4: cada tick).
- Lee el informe del laboratorio al final del diario.
- Cambia un parámetro cada vez y compara los resultados, siempre con la entrada aleatoria como referencia.
Una posición cada vez. Señales al cierre de una barra, entrada al inicio de la siguiente barra, sin anticipación. Panel de control con estado, filtros, posición y estadísticas; en inglés o alemán.
Un laboratorio para probar ideas, no un sistema acabado. Ningún ajuste es una recomendación, y los ajustes predeterminados no son válidos. Una prueba retrospectiva muestra el pasado, no el futuro. Operar conlleva riesgo de pérdida.