Asesores Expertos: SessionReopenEA
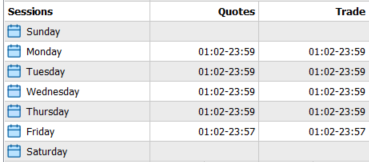
Excelente análisis, las pruebas han dado resultados positivos por aquí. Gracias por compartirlo; simplemente he añadido una entrada de un minuto, ya que mi bróker abre a la 1:02, y un día de negociación para afinarlo, para el año en curso
Especificaciones del XAUUSD en mi bróker:
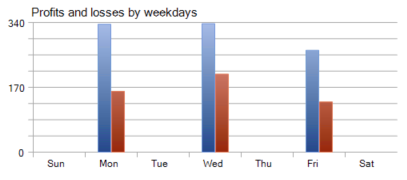
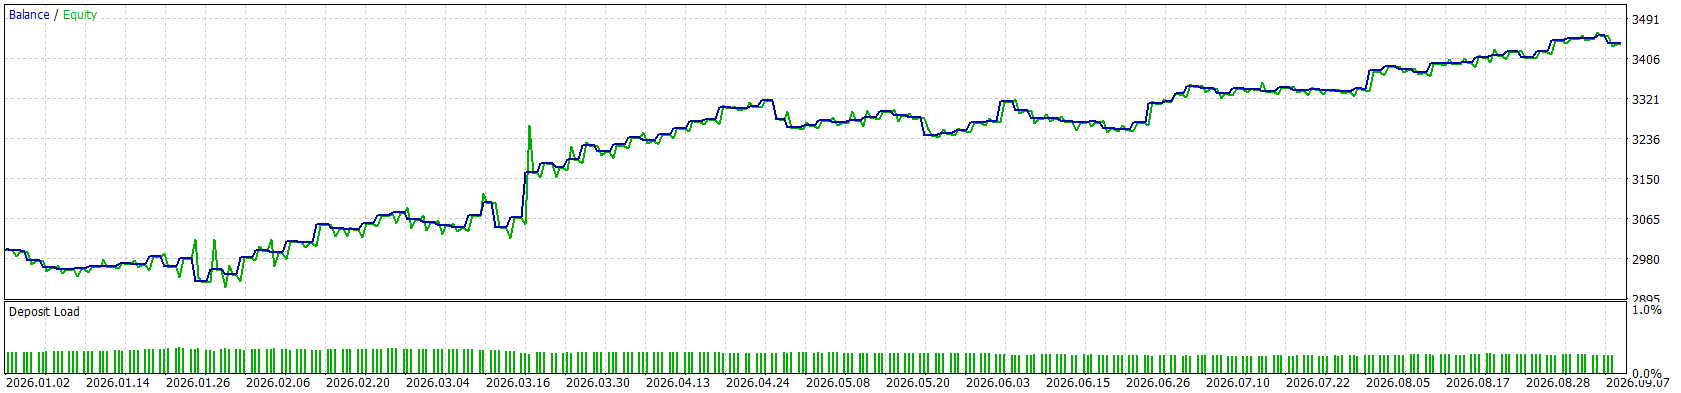
BT por cada tick:
Excelente transparencia en los costes: la diferencia real de 60 puntos entre el viaje de ida y vuelta frente a los 19 puntos que sugiere el M1 es el detalle que la mayoría de los editores ocultan. Dos preguntas sobre mi propio trabajo sobre la microestructura del XAUUSD: ¿comprobaste la entrada con orden limitada frente a la entrada al precio de mercado en la reapertura, teniendo en cuenta el aumento del spread que documentaste? ¿Y se repite este efecto en el XAGUSD? El precipicio de caída a los +45 minutos es una magnífica señal de robustez.

SessionReopenEA:
El oro tiene una pausa de mantenimiento diaria en la CME. La primera hora tras dicha pausa registra una subida superior a la que cabría esperar por azar, en todos los años naturales de una muestra de 11 años, mientras que el resto de horas del día se mantienen estables. Una operación por sesión, un stop escalado según la volatilidad en el servidor, sin promedios ni estrategia de rejilla. Entonces resultó que mi modelo de costes era erróneo. Una prueba retrospectiva con datos de ticks reales mostró que el coste real de ida y vuelta en la reapertura es de unos 60 puntos, y no los 19 que había calculado mi investigación: el campo de spread de la barra M1 es un resumen por barra y lo subestima aproximadamente tres veces. Al volver a ejecutar los 11 años con el coste corregido: +3,34 pb, t 7,40, 59,3 % de operaciones ganadoras -> +1,60 pb, t 3,42, 50,8 % de operaciones ganadoras La ventaja se mantiene, aunque con menos de la mitad de su fuerza original. Esa segunda cifra es la real. Lo que no es: alrededor de un +3,3 % al año con una caída máxima del 4,6 %, aproximadamente un año de cada nueve en números rojos. A 0,01 lotes, eso supone unos 130 al año, una cifra que mide el tamaño de la posición, no la estrategia.
Author: Gianluca Gangemi