
Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese
El objetivo de todos estos estudios es encontrar el período de tiempo en el que hay una entropía media estable que es mínima en comparación con la entropía de la SB.
Si cree que el indicador 1,5 (es decir, el período = 720 minutos = 12 horas) es el más característico para el EURUSD y caracteriza tanto las series de precios como los rendimientos, entonces debería comprobarse también para otros pares.
Si los resultados coinciden, debemos detenernos en esta muestra y no tocarla nunca.
Se puede ajustar cualquier cosa en su TS, pero no el período de tiempo calculado de la muestra.
Estas son las sesiones de negociación y los volúmenes de ticks
No veo ninguna periodicidad
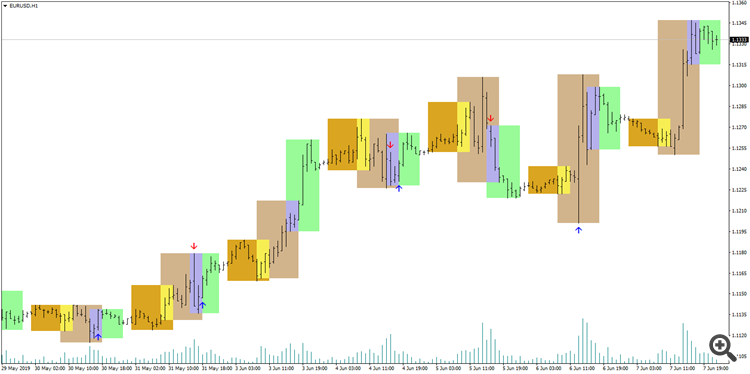
https://www.mql5.com/ru/code/7753Rupia dscontada. Una métrica bastante obstinada y estable.
BIEN. 1,5 parece ser el correcto.
El siguiente: tú mismo, Maxim. Creo que NS sólo está obligada a encontrar regularidades en la ventana deslizante calculada. Los encuentro de alguna manera :)))
Te enviaré mi TS en 3 meses si te gusta mi estado. Sólo - en VisSim, no me hagas caso :))).
Gracias.
Estas son las sesiones de negociación y los volúmenes de ticks
No veo ninguna periodicidad.
no es la sesión de negociación en la que debes fijarte.
pero en los momentos de mayor volatilidad.
porque ahí es donde está la mayor probabilidad de un movimiento no aleatorio en el ruido del mercado.
este es el único momento adecuado para el análisis, todos los demás momentos son una mierda.
DE ACUERDO. 1,5 parece ser el correcto.
A continuación, depende de ti, Maxim. Creo que NS sólo está obligada a encontrar patrones en la ventana deslizante calculada. Los encuentro de alguna manera :)))
Te enviaré mi TS en 3 meses si te gusta mi estado. Sólo - en VisSim, no me hagas caso :))).
Gracias.
Sí, lo resolveremos.
por cierto, hubo un estudio de entropía por el creador de la rama de MO, si no lo has leído todavíahttps://habr.com/ru/post/127394/
Creo que los resultados son exactamente los mismos allíEsto no es una moneda pura. Lee atentamente la investigación de Max sobre la entropía del proceso.
Llevo más de 10 años leyendo y operando.
no son las sesiones de negociación las que hay que vigilar.
pero en los momentos de mayor volatilidad.
porque ahí es donde hay la mayor probabilidad de un movimiento no aleatorio en el ruido del mercado.
sólo eso es adecuado para el análisis, todas las demás veces es una mierda.
Pero hasta que el volumen de los ticks no aumente hasta el nivel necesario, la señal llegará tarde, ¿o te refieres a la hora exacta?
Por cierto, una vez la ewa se apagó por la noche.
y la libra también fue el mismo cisne negro de la noche a la mañana...
y el chiff, alrededor del mediodía, me dio un tordo.
probablemente necesite correlacionar las estadísticas de los trazos de las velas con el volumen de los ticks, y bueno...
Pero hasta que el volumen de ticks no alcance el volumen requerido, ¿la señal será demasiado tardía, o tienes un momento específico en mente?
Por cierto, una vez que la víspera voló por la noche.
y el pounder también rodó un cisne negro por la noche...
y el chiff, alrededor del mediodía, me dio un tordo.
Más bien deberías comparar las estadísticas con el volumen de ticks...
Realmente no necesitas eso... A juzgar por tus fotos, tu sistema te da un tordo de todos modos...)
Realmente no lo necesitas... A juzgar por tus fotos, tu sistema te da un tordo).
¿Te refieres a este?
---
Derechos de autor © new-rena