VWAP Pro Anchored VWAP
- Indikatoren
- Version: 2.0
- Aktivierungen: 5

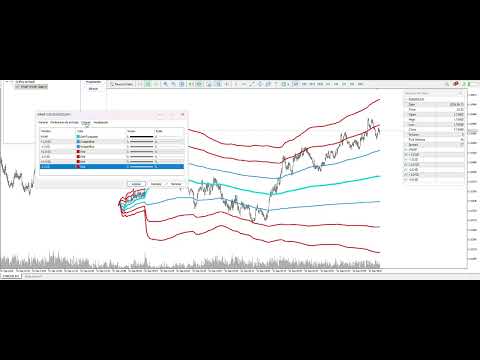
Professioneller Indikator für den verankerten VWAP mit 3 konfigurierbaren Standardabweichungsbändern. Erkennt automatisch das tatsächliche Volumen im Vergleich zum Tick-Volumen und ist somit universell einsetzbar (Devisen, Futures, Aktien, Indizes, Kryptowährungen). 5 Verankerungszeiträume: täglich, wöchentlich, monatlich, vierteljährlich, jährlich.
Vollständige Produktbeschreibung
Übersicht
VWAP Pro ist ein professioneller, ankerbasierter Indikator für den volumengewichteten Durchschnittskurs (VWAP), der für Trader entwickelt wurde, die Tools in institutioneller Qualität mit umfassenden Anpassungsmöglichkeiten benötigen. Im Gegensatz zu einfachen VWAP-Indikatoren, die im Devisenhandel stillschweigend versagen oder für jedes Symbol eine manuelle Konfiguration erfordern, passt sich VWAP Pro automatisch an alle Marktbedingungen an und liefert klare, präzise Werte in jedem Chart.
Ganz gleich, ob Sie mit wichtigen Devisenpaaren, Gold, Indizes, Kryptowährungen oder Terminkontrakten handeln – VWAP Pro bietet genau dieselbe zuverlässige Berechnung, die von institutionellen Handelsabteilungen und professionellen Intraday-Händlern weltweit verwendet wird.
Was ist der „Anchored VWAP“?
Der VWAP (Volume Weighted Average Price) ist einer der angesehensten Referenzwerte, der von institutionellen Händlern, Hedgefonds und Market Makern verwendet wird. Er stellt den wahren „fairen Preis“ eines Vermögenswerts dar, gewichtet nach dem Handelsvolumen, und ist damit weitaus aussagekräftiger als ein einfacher gleitender Durchschnitt.
Der „Anchored VWAP“ führt dieses Konzept noch weiter, indem die Berechnung zu bestimmten Zeitpunkten (täglicher Handelsbeginn, wöchentlicher Handelsbeginn, Monatsbeginn usw.) zurückgesetzt wird, wodurch Händler für jeden neuen Handelszeitraum einen neuen Referenzwert erhalten. Diese Technik wurde von Brian Shannon populär gemacht und wird in professionellen Handelsräumen flächendeckend angewendet.
Wichtigste Merkmale
Universelle Symbolkompatibilität
- Erkennt automatisch, ob Ihr Broker das tatsächliche Volumen (Futures, Aktien) oder nur das Tick-Volumen (Devisen, CFDs) bereitstellt
- Funktioniert einwandfrei bei allen Instrumenten: Forex-Hauptwährungspaare und Kreuzkurse, Metalle, Indizes, Rohstoffe, Kryptowährungen, Aktien und Futures
- Ein dreistufiges Fallback-System sorgt dafür, dass der Indikator stets korrekt angezeigt wird, selbst bei Symbolen mit unregelmäßigen Volumendaten
- Bei Bedarf kann die Volumenquelle manuell überschrieben werden (Auto / Real / Tick)
5 Ankerperioden
- Täglich – wird um Mitternacht zurückgesetzt (ideal für Daytrader und Scalper)
- Wöchentlich – wird montags um 00:00 Uhr zurückgesetzt (Swing-Trading)
- Monatlich – wird am 1. Tag jedes Monats zurückgesetzt (Positionshandel)
- Vierteljährlich – wird am 1. Januar, 1. April, 1. Juli und 1. Oktober zurückgesetzt (institutionell / längerfristig)
- Jährlich – wird am 1. Januar zurückgesetzt (Makro-Referenz für langfristige Anleger)
3 vollständig konfigurierbare Standardabweichungsbänder
- Jedes Bandpaar (oberes + unteres) kann unabhängig voneinander ein- oder ausgeblendet werden
- Jeder Bandmultiplikator ist vom Benutzer einstellbar (Standardwerte: 1,0; 2,0; 3,0)
- Beliebte Alternativen: 0,5 / 1,0 / 1,5 für enges Scalping oder 1,5 / 2,5 / 3,5 für größere Kursschwankungen
- Volumengewichtete Standardabweichungsberechnung (statistisch korrekt für VWAP, nicht die naive, gleichgewichtete Version, wie sie in den meisten kostenlosen Indikatoren zu finden ist)
Wertbeschriftung im Chart
- Zeigt den aktuellen VWAP-Wert in Echtzeit in der Ecke des Charts an
- Anpassbare Farbe und Schriftgröße
- Wird beim Entfernen des Indikators automatisch ausgeblendet (keine Unübersichtlichkeit im Chart)
Professionelle Darstellung
- Saubere Zeilenumbrüche an Ankergrenzen (keine unterbrochenen Linien über Zeiträume hinweg)
- Runden der Zahlen im Datenfenster mit Symbolgenauigkeit
- Beschreibende Kurzbezeichnung auf dem Diagramm: „VWAP (täglich)“, „VWAP (wöchentlich)“ usw.
Praktische Handelsanwendungen
Setups für die Rückkehr zum Mittelwert Wenn der Kurs bis zu +2 oder +3 Standardabweichungsbänder ansteigt und Anzeichen einer Erschöpfung zeigt (Ablehnungskerze, bärische Divergenz), ist die Wahrscheinlichkeit einer Rückkehr zum VWAP-Mittelwert statistisch erhöht. Kombinieren Sie dies zur Bestätigung mit dem RSI oder den Bollinger-Bändern.
Einstiegsmöglichkeiten bei Trendfortsetzung In Märkten mit starkem Trend bieten Rückzüge zur VWAP-Linie (oder zum ±1-SD-Band) Einstiegsmöglichkeiten mit hoher Wahrscheinlichkeit in Trendrichtung. Dies ist der klassische „VWAP-Bounce“-Trade, der von professionellen Daytradern genutzt wird.
Institutioneller Orderfluss Große Orders von Institutionen werden häufig in der Nähe des VWAP ausgeführt, um die Auswirkungen auf den Markt zu minimieren. Die Beobachtung, wie der Kurs mit dem VWAP interagiert, gibt Aufschluss darüber, ob „Smart Money“ positioniert, verkauft oder hält.
„Break-and-Retest“-Setups Wenn der Kurs mit überzeugendem Volumen den VWAP nach oben oder unten durchbricht und anschließend zurückkehrt, um das Niveau erneut zu testen, markiert dies oft den Beginn eines neuen Intraday-Trends. Der verankerte VWAP fungiert als dynamische Unterstützung bzw. dynamischer Widerstand.
Sitzungsausrichtung Oberhalb des täglichen VWAP = die Bullen haben während der Sitzung die Kontrolle. Unterhalb des täglichen VWAP = die Bären haben die Kontrolle. So einfach ist das, und es funktioniert.
Empfohlene Zeitrahmen
| Ankerzeitraum | Empfohlene Zeitrahmen |
|---|---|
| Täglich | M1, M5, M15, M30, H1 |
| Wöchentlich | M15, M30, H1, H4 |
| Monatlich | H1, H4, D1 |
| Vierteljährlich | H4, D1 |
| Jährlich | D1, W1 |
Wenn Sie einen Ankerzeitraum mit einem zu hohen Zeitrahmen verwenden, werden nur 1–2 Balken mit VWAP-Daten angezeigt. Passen Sie Ihren Zeitrahmen an Ihren Anker an, um optimale Ergebnisse zu erzielen.
Eingabeparameter
Haupteinstellungen
- Referenzzeitraum — Täglich / Wöchentlich / Monatlich / Vierteljährlich / Jährlich
- Volumenquelle — Automatisch / Real / Tick
Standardabweichungsbänder
- Band 1 anzeigen – das erste Bandpaar aktivieren / deaktivieren
- Multiplikator für Band 1 – SD-Multiplikator (Standardwert 1,0)
- Band 2 anzeigen – das zweite Bandpaar aktivieren/deaktivieren
- Multiplikator für Band 2 – Standardabweichungsmultiplikator (Standardwert 2,0)
- Band 3 anzeigen – das dritte Bandpaar aktivieren/deaktivieren
- Band 3-Multiplikator – SD-Multiplikator (Standardwert 3,0)
Anzeigeoptionen
- VWAP-Wertbeschriftung im Chart anzeigen – ein / aus
- Beschriftungsfarbe – anpassbare Farbe
- Schriftgröße der Beschriftung – 8 bis 20 Pixel
Technische Daten
- Plattform: MetaTrader 5 (Build 3815 oder höher)
- Typ: Benutzerdefinierter Indikator (Hauptchartfenster)
- Puffer: 7 Darstellungs-Puffer (1 VWAP + 6 Bandlinien)
- CPU-Auslastung: Minimal – es wird nur der aktuelle Ankerzeitraum neu berechnet
- Speicherbedarf: Standard-Indikator-Speicherbedarf
- Keine DLL-Abhängigkeiten – rein natives MQL5
- Keine externen Anfragen – vollständig offline
- Kein Zugriff auf das Dateisystem – Sandbox-sicher
- Kompatibel mit: allen Kontotypen (Live, Demo, Netting, Hedging)
- Sprache: Alle Beschriftungen, Eingaben und Meldungen auf Englisch
Warum sollten Sie VWAP Pro gegenüber kostenlosen Alternativen bevorzugen?
Die meisten kostenlosen VWAP-Indikatoren weisen entscheidende Mängel auf:
- Sie verwenden fest codierte Volumina [], die im Devisenhandel bei Null liegen → der Indikator zeigt bei den weltweit meistgehandelten Währungspaaren eine flache Linie oder gar nichts an.
- Sie verwenden eine gleichgewichtete Standardabweichung anstelle der volumengewichteten Formel → die Bänder sind für den VWAP statistisch nicht korrekt.
- Sie bieten keine Konfigurationsmöglichkeiten – man kann die Bänder nicht ausblenden, Multiplikatoren ändern oder das Erscheinungsbild anpassen.
- Sie erzeugen unterbrochene Linien an den Ankergrenzen – unprofessionell und ablenkend.
- Der Ankerkontext wird nicht angezeigt – man muss raten, ob es sich um einen Tages-, Wochen- oder anderen Zeitrahmen handelt.
VWAP Pro löst jedes dieser Probleme sofort nach der Installation.
Support und Updates
- Kostenlose lebenslange Updates über den MQL5-Marktplatz
- Reaktionsschneller Support: Kontakt über Nachrichten in meinem MQL5-Profil
- Fehlerbehebungen werden innerhalb von 48 Stunden priorisiert
- Funktionswünsche sind willkommen – hinterlassen Sie einen Kommentar auf der Produktseite
Häufig gestellte Fragen
F: Funktioniert das bei Devisenpaaren? A: Ja. VWAP Pro erkennt automatisch, dass Ihr Devisenbroker das Tick-Volumen verwendet, und wechselt automatisch um. Eine manuelle Konfiguration ist nicht erforderlich.
F: Kann ich es gleichzeitig auf mehreren Charts verwenden? A: Ja. Für jeden Chart wird eine eigenständige Instanz mit eigenen Einstellungen ausgeführt.
F: Kommt es zu einer Neuzeichnung? A: Nein. VWAP-Werte werden anhand historischer Kerzen unter Verwendung von Standard-MQL5-Puffern berechnet. Sobald eine Kerze schließt, ist ihr VWAP-Wert endgültig.
F: Was ist der Unterschied zwischen dem „täglichen“ VWAP und einem gleitenden Durchschnitt? A: Ein gleitender Durchschnitt gewichtet jede Kerze gleich, unabhängig vom Volumen. Der VWAP gewichtet die Kerzen nach ihrem tatsächlichen Handelsvolumen und liefert somit eine wesentlich genauere Darstellung des Durchschnittspreises, zu dem der Markt tatsächlich gehandelt hat.
F: Kann ich den VWAP-Wert aus einem Expert Advisor auslesen? A: Ja. Verwenden Sie iCustom(_Symbol, _Period, „VWAP“, ...), um von Ihrem EA aus auf die Pufferwerte zuzugreifen.
F: Was ist besser: das reale Volumen oder das Tick-Volumen? A: Bei Futures, Aktien und an der CME notierten Kontrakten ist das reale Volumen genauer. Bei Devisen und CFDs ist das Tick-Volumen Ihre einzige Option, und es korreliert stark mit dem realen Interbank-Volumen. Der Auto-Modus wählt die richtige Option aus.
F: Wozu dienen die Standardabweichungsbänder? A: Sie fungieren als dynamische Unterstützungs- und Widerstandsniveaus. Wenn der Kurs +2 SD erreicht, deutet dies häufig auf eine Überkauft-Situation im aktuellen Zeitraum hin; +3 SD stellt ein statistisches Extrem dar (etwa 0,3 % der Balken in einer Normalverteilung). Diese eignen sich hervorragend zur Identifizierung von Umkehrchancen.
Erste Schritte
- Kauf und Download im MQL5-Markt
- Der Indikator wird automatisch in Ihrem MetaTrader 5-Terminal installiert
- Ziehen Sie „VWAP“ aus dem Navigator auf ein beliebiges Chart
- Wählen Sie in den Einstellungen Ihren Referenzzeitraum aus
- Passen Sie die Bandmultiplikatoren an Ihren Handelsstil an
- Beginnen Sie den Handel mit Referenzniveaus auf institutionellem Niveau
Tags: VWAP, verankerter VWAP, volumengewichteter Durchschnittskurs, Standardabweichung, Bänder, institutionell, Daytrading, Scalping, Mean Reversion, Unterstützung und Widerstand, Devisen, Futures, Indizes, Kryptowährungen, professioneller Indikator
Versionshistorie
Version 2.00 – Aktuelle Version
- Automatische Erkennung von Echtzeit- und Tick-Volumen für universelle Kompatibilität
- Konfigurierbare Standardabweichungsmultiplikatoren (zuvor fest codiert: 1, 2, 3)
- Ein-/Ausblend-Schalter für jedes Bandpaar
- Anzeige des aktuellen VWAP-Werts direkt im Chart
- Saubere Linienumbrüche an Ankergrenzen
- Professioneller Kurzname für das Chart
- Vollständige Dokumentation und Benutzeroberfläche auf Englisch