Artyom Trishkin / Лента новостей
- Информация
|
14+ лет
опыт работы
|
0
продуктов
|
0
демо-версий
|
|
20
работ
|
0
сигналов
|
0
подписчиков
|
------------------------------------------------
По всем вопросам, пожалуйста обращайтесь в личных сообщениях.
------------------------------------------------
For all questions, please contact personal messages.
===============================================
Продолжаем торговую адаптацию фреймворка DPCC и рассматриваем семь OpenCL-кернелов для коррекции торгового плана. На основе диагностики нарушений определяем порядок изменения действий, формируем варианты поправок и повторно проверяем их последствия на заданных ценовых сценариях. Разбираем сравнение предложений, выбор улучшения и контроль бюджета проверок. Итоговые статусы и диагностика позволяют отличить успешную коррекцию от завершения поиска с оставшимися нарушениями.
Рассматриваем адаптацию фреймворка DPCC для построения торговых планов с учётом ограничений счёта. Разбираются принципы диффузионной генерации траекторий, модельной проекции и проверки допустимости последовательности действий. Для финансовых рынков используется сценарное моделирование состояния счёта. Практическая часть посвящена OpenCL-кернелам DPCCRollout и DPCCRolloutReduce, которые рассчитывают последствия планов и определяют их допустимость по заданным ценовым сценариям.
Разбираем Bezier Curve-based Optimization (BCO) — один из самых современных алгоритмов, в котором новые решения строятся как точки на кривых Безье. Переносим его в MQL5 и проверяем на стандартном стенде, композитном тесте и стенде со сдвигом области поиска. Попутно выясняем, что на самом деле обеспечивает его эффективность.
Торговая адаптация AC-SRM объединяет подготовленный энкодер рынка, Актёра и два распределительных Критика на MQL5 и OpenCL. Спектральная оценка распределения результатов используется для обучения политики с учётом неблагоприятных исходов. Рассмотрены офлайн-подготовка по завершённым результатам торговых действий и последовательное онлайн-обучение в тестере MetaTrader 5 с собственной схемой перекрёстных целевых моделей Критиков. Приведены результаты эксперимента и практические ограничения подхода.
Алгоритм оптимизации скопы (OOA) — ещё один представитель метаэвристик с красивой метафорой и первыми местами на бенчмарках. Проверка на стенде показывает другое. В статье разбираем, какие две формулы ломают канон, исправляем их по одной с измерением вклада каждой правки и доводим алгоритм с 30% до 60%. На выходе — готовая реализация в C_AO с тремя параметрами для оптимизации торговых систем и понятный способ проверить любой новый алгоритм, прежде чем ему доверять.
Продолжаем адаптацию AC-SRM для задач финансовых рынков и вводим нейронный слой для риск-чувствительной оценки распределения возможных результатов. CNeuronACSRM упорядочивает прогнозируемые исходы, корректно выделяет нижний хвост распределения и возвращает градиенты в исходную индексацию FQF. В статье разбираются архитектура слоя, прямой и обратный проходы, а также влияние вероятностей на итоговую спектральную оценку риска.
Продолжаем адаптацию AC-SRM к торговым задачам и переносим основные операции с распределением результатов на сторону OpenCL. Реализованы выборка из распределения, расчет спектральных весов и риск-чувствительная оценка, а также градиенты по значениям и вероятностям с учетом пути через квантильное кодирование. Полученные примитивы позволяют оценивать возможные торговые результаты с заданным отношением к риску и формировать согласованный обучающий сигнал для распределительной модели.
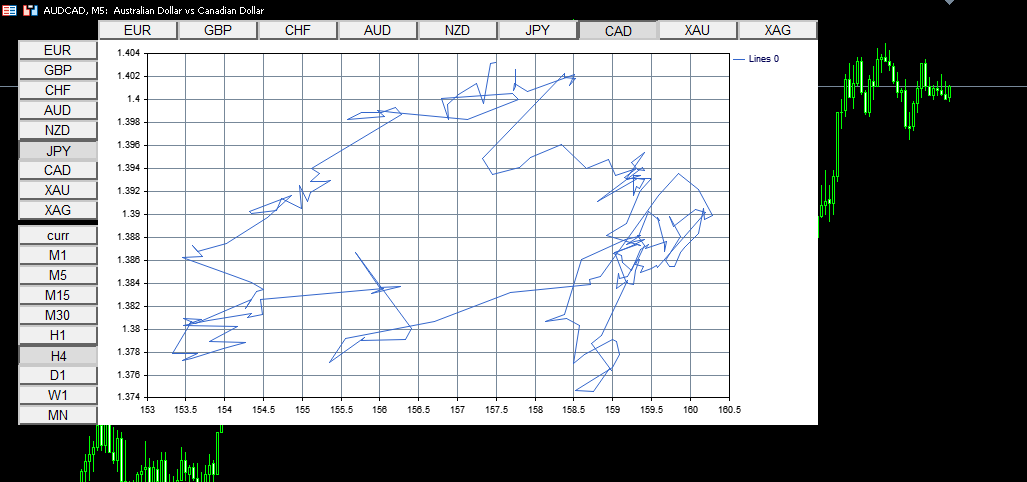
На картинке видно как CADJPY за месяц сделал круг почёта и вернулся почти к прежним значением. То есть USDJPY, USDCAD и CADJPY почти те-же что и были 200 баров H4 назад.
Штука полезная, а прототип возмущает тем что для нужных фич надо писать DLL или отдельное приложение. На чистом MQL вообще нереально
Средняя доходность не показывает, как распределены возможные прибыли и убытки, а значит, скрывает часть риска торговой стратегии. AC-SRM переносит этот риск в сам процесс обучения: политика оценивается по распределению результатов через спектральную меру риска, а не только по среднему значению. Практическую реализацию начинаем с OpenCL-кернела FQF_DistributionTargetGradient, который выбирает ближайшего к цели представителя распределения и формирует градиенты его значения и вероятности, подготавливая распределительный Критик для дальнейшей риск-ориентированной оптимизации.
Завершаем адаптацию фреймворка OMPB к торговой модели средствами MQL5. Новый слой встраивается в энкодер состояния рынка между RankTCM и ScenarioForecast. Мы рассматриваем двухэтапное обучение Forecast, разделение истории на Reference и Calibration, фиксацию базовой модели и последующую калибровку OMPB. В практической части показано переключение режимов слоя, контроль неизменности замороженных компонентов и итоговое тестирование системы на данных 2026 года.
Выполняем каноническую реализацию CCE в рамках C_AO, воспроизводим тесты и показываем ключевой дефект: аддитивный покоординатный оператор тянет решения к нулю и деградирует на смещенных диапазонах. Предлагаем простой контрольный тест со сдвигом области поиска и модификацию на основе разностей, применяемую по всем координатам. В результате — исходники MQL5, методика проверки и улучшенная версия алгоритма.