Для проверки - а верна ли формула или метод расчёта, которые он найдёт?
Мне бы лично явно был нужен инструмент такой проверки. Заодно и прямые результаты на малых величинах.
Ещё раз повторюсь:
//+------------------------------------------------------------------+//| spreadmodel.mq4 |//| Hs |//| https://www.mql5.com |//+------------------------------------------------------------------+#property copyright "Hs"#property link "https://www.mql5.com"#property version "1.00"#property strict#property script_show_inputs//--- input parametersinputint MaxStartingMoney=30;
inputint MaxSteps=2000;
//+------------------------------------------------------------------+//| Script program start function |//+------------------------------------------------------------------+voidOnStart()
{
//---int n,i,size,money;
double c[]; // элемент c[i] равен вероятности, что баланс достигнет величины i
size=MaxStartingMoney+MaxSteps+1;
ArrayResize(c,size);
for(money=1;money<=MaxStartingMoney;money++)
{
for(i=0;i<size;i++)
{
c[i]=0;
}
c[money]=1; // в начале баланс равен money с вероятностью 1for(n=1;n<=MaxSteps;n++)
{
for(i=size-1;i>1;i--) // а здесь в двух циклах мы "раздваиваем" содержимое массива
{ // и смещаем его две копии на 1 шаг выше и на 1 шаг ниже,
c[i]=c[i-1]/2; // причём из ячейки с[0] содержимое не забирается,
} // т.к. если игрок проиграл, то он далее в процессе не участвует
c[1]=0; // собственно, баланса, равного 1, достичь можно, только если он был равен 2, но не 0for(i=0;i<size-2;i++)
{
c[i]+=c[i+2];
}
if(c[0]>=0.5) break;
}
Print("Баланс: ",money,", Прошло: ",n,", Вероятность=",c[0]);
}
}
//+------------------------------------------------------------------+
В результате "время полуслива" примерно равно 1.4826*sqrt(money).
Насколько ваш вариант интересен и подходит topic-starter'у в его исследованиях - ему и решать.
А я, в целом, отвечал на следующий вопрос (хотя, возможно, цитату немного не ту использовал при ответе):
david2:
Хорошо! Как рассчитать вероятность того, что при 22 бросках будет минимум 16 решек.
И утверждаю, что вероятность данного события по определению вероятности самым строгим образом равна 110056 / 4194304, что примерно равно 0.02623939514160156. Это было вычислено с помощью программы, которая была составлена, опираясь на определение вероятности. Более того, немного "поигравшись" в диапазоне до 30 бросков, могу с уверенностью ответить и на следующий вопрос topic-starter'а:
david2:
Конечно если при увеличении количества бросков вероятность стремится от 0.001 к 0.5 а не 1, то все мои мысли бесполезны. Но я в этом сильно сомневаюсь.
При увеличении количества бросков вероятность, совершенно очевидно, стремится именно к 0.5.
Если topic-starter (и другие читающие) заинтересуются вашим ходом мысли - кто ж им помешает?
Имеем 10 монет. Играем в орел решку. Каждая ставка 1 монета. Ставим постоянно на орел. Если 10 раз подряд выпадет решка потеряем всю сумму(вероятность мала). Если кидаем до 2000 раз и 995 раз выпадет орел, а 1005 раз решка тоже проиграем всю сумму (вероятность высока, учитывается также вероятность проигрыша до достижения 2000 бросков). Как определить количество бросков, чтобы количество решки было на 10 больше орла и чтобы при этом вероятность данного события была ровна 0.5
david2:
Неужели в процессе 10000 бросков количество выпадания решки ни разу не будет превосходить количество выпавших орлов всего на 10 единиц. Я думаю при таком количестве бросков вероятность данного события практически =1. Чтобы нужное нам событие произошло при 10 бросках, надо чтобы решка выпала 10 раз подряд.
Вероятность выпадания решки 10 раз подряд =0.5*0.5*0.5*0.5*0.5*0.5*0.5*0.5*0.5*0.5=0.001
Между 10 и 10000 должно быть то количество сделок где вероятность =0.5
Есть ли программа, которая делает расчеты по формуле Бернулли?
Хотя все равно получится слишком трудоемкий процесс. Например если мы подозреваем что это количество сделок=150. То придется рассчитать не только вероятность выпадения решки минимум 80 раз при 150 бросках, но также 80 раз при 149, 79 раз при 148 итд.
…то предлагаю примерное решение в непрерывном случае.
Пусть график цены представляет собой винеровский процесс W с непрерывным временем t ≥ 0 и начальным значением 0, причём значения W(t) распределены согласно нормальному закону N(0, t) (где N(μ, σ²) — нормальное распределение со средним μ
и дисперсией σ²). Плотность вероятности распределения в зависимости от времени равна
Воспользуемся уравнением теплопроводности, в котором u = u(x, t) — функция распределения тепла, аргумент х задан на всей числовой прямой, а время t неотрицательно. При начальных условиях
Теперь представим, что u(x, t) — плотность вероятности нахождения цены в момент времени
t ≥ 0, и пусть при t=0 она равна δ(x-a), где параметр a>0, таким образом ценовой график начинается от значения а (при t=0 вероятность того, что Price=a, равна 1) и дальше блуждает случайно. Пусть также имеются граничные условия: х ≥ 0; u(0, t) = 0. Это означает, что точка x=0 является "местом утечки вероятности", т.е., условно говоря, из большого множества игроков игрок, добравшийся до х=0, терпит слив и выбывает из множества. Решение задачи в этом случае известно:
Здесь g(x) — начальное распределение вероятности.
Подставив g(x)
= δ(x-a), получим:
Проинтегрировав это выражение по переменной х от 0 до +∞, мы узнаем суммарное количество "тепла", оставшегося на интервале [0; +∞), в зависимости от времени, т.е. получим вероятность "не слиться". Для получения вероятности "слиться" (или количества тепла, ушедшего через точку 0) вычтем результат из единицы. После упрощения получается:
Здесь erf() — лапласовская функция ошибок. Это и есть аналитическое решение нашей задачи, как-то так.
Для проверки - а верна ли формула или метод расчёта, которые он найдёт?
Мне бы лично явно был нужен инструмент такой проверки. Заодно и прямые результаты на малых величинах.
Ещё раз повторюсь:
В результате "время полуслива" примерно равно 1.4826*sqrt(money).
Ещё раз повторюсь:
В результате "время полуслива" примерно равно 1.4826*sqrt(money).
Насколько ваш вариант интересен и подходит topic-starter'у в его исследованиях - ему и решать.
А я, в целом, отвечал на следующий вопрос (хотя, возможно, цитату немного не ту использовал при ответе):
Хорошо! Как рассчитать вероятность того, что при 22 бросках будет минимум 16 решек.
И утверждаю, что вероятность данного события по определению вероятности самым строгим образом равна 110056 / 4194304, что примерно равно 0.02623939514160156. Это было вычислено с помощью программы, которая была составлена, опираясь на определение вероятности. Более того, немного "поигравшись" в диапазоне до 30 бросков, могу с уверенностью ответить и на следующий вопрос topic-starter'а:
Конечно если при увеличении количества бросков вероятность стремится от 0.001 к 0.5 а не 1, то все мои мысли бесполезны. Но я в этом сильно сомневаюсь.
При увеличении количества бросков вероятность, совершенно очевидно, стремится именно к 0.5.
Если topic-starter (и другие читающие) заинтересуются вашим ходом мысли - кто ж им помешает?
Если эта задача ещё у кого-то вызывает интерес…
Имеем 10 монет. Играем в орел решку. Каждая ставка 1 монета. Ставим постоянно на орел. Если 10 раз подряд выпадет решка потеряем всю сумму(вероятность мала). Если кидаем до 2000 раз и 995 раз выпадет орел, а 1005 раз решка тоже проиграем всю сумму (вероятность высока, учитывается также вероятность проигрыша до достижения 2000 бросков). Как определить количество бросков, чтобы количество решки было на 10 больше орла и чтобы при этом вероятность данного события была ровна 0.5
Неужели в процессе 10000 бросков количество выпадания решки ни разу не будет превосходить количество выпавших орлов всего на 10 единиц. Я думаю при таком количестве бросков вероятность данного события практически =1. Чтобы нужное нам событие произошло при 10 бросках, надо чтобы решка выпала 10 раз подряд.
Вероятность выпадания решки 10 раз подряд =0.5*0.5*0.5*0.5*0.5*0.5*0.5*0.5*0.5*0.5=0.001
Между 10 и 10000 должно быть то количество сделок где вероятность =0.5
Есть ли программа, которая делает расчеты по формуле Бернулли?
Хотя все равно получится слишком трудоемкий процесс. Например если мы подозреваем что это количество сделок=150. То придется рассчитать не только вероятность выпадения решки минимум 80 раз при 150 бросках, но также 80 раз при 149, 79 раз при 148 итд.
…то предлагаю примерное решение в непрерывном случае.
Пусть график цены представляет собой винеровский процесс W с непрерывным временем t ≥ 0 и начальным значением 0, причём значения W(t) распределены согласно нормальному закону N(0, t) (где N(μ, σ²) — нормальное распределение со средним μ и дисперсией σ²). Плотность вероятности распределения в зависимости от времени равна
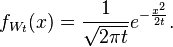
Воспользуемся уравнением теплопроводности, в котором u = u(x, t) — функция распределения тепла, аргумент х задан на всей числовой прямой, а время t неотрицательно. При начальных условиях
(δ — дельта-функция) решение выглядит так:
Теперь представим, что u(x, t) — плотность вероятности нахождения цены в момент времени t ≥ 0, и пусть при t=0 она равна δ(x-a), где параметр a>0, таким образом ценовой график начинается от значения а (при t=0 вероятность того, что Price=a, равна 1) и дальше блуждает случайно. Пусть также имеются граничные условия: х ≥ 0; u(0, t) = 0. Это означает, что точка x=0 является "местом утечки вероятности", т.е., условно говоря, из большого множества игроков игрок, добравшийся до х=0, терпит слив и выбывает из множества. Решение задачи в этом случае известно:
Здесь g(x) — начальное распределение вероятности.
Подставив g(x) = δ(x-a), получим:
Проинтегрировав это выражение по переменной х от 0 до +∞, мы узнаем суммарное количество "тепла", оставшегося на интервале [0; +∞), в зависимости от времени, т.е. получим вероятность "не слиться". Для получения вероятности "слиться" (или количества тепла, ушедшего через точку 0) вычтем результат из единицы. После упрощения получается:
Здесь erf() — лапласовская функция ошибок. Это и есть аналитическое решение нашей задачи, как-то так.
Картинки (c) Википедия