
Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se
Um alto nível de suavização também não é um bom resultado - um aumento da lucratividade. Aumentar a suavidade levará, de qualquer forma, a um aumento da latência. Mas mesmo supondo que tenhamos um atraso zero, o aumento da suavidade levará a saltar as negociações menores, o que diminuirá a quantidade de negociações e, respectivamente, diminuirá o lucro e, portanto, aumentará o drawdown.....
Mesmo no gráfico, você pode ver claramente que uma parte de grandes negócios, que teoricamente poderia ter sido tomada, não foi tomada, portanto, o lucro diminuiu.....
Um alto nível de suavização também não é um bom resultado - um aumento da lucratividade. Aumentar a suavidade levará, de qualquer forma, a um aumento da latência. Mas mesmo que suponhamos que tenhamos um atraso zero, o aumento do alisamento levará a saltar as negociações menores e, consequentemente, à diminuição das negociações, respectivamente, a diminuição do lucro e o aumento dos drawdowns.....
Ajustar-se de forma adaptável à melhor variante.
Seu caso descrito - este é o problema com todos os indicadores dependentes do tempo. Eliminar o tempo no sentido clássico e usar outros métodos.
Há muito tempo abandonei esses TCs e utilizo outros métodos....Apenas escrevi o post como uma opinião sobre o que a suavidade crescente pode levar a )))))
Há muito que desisti desses TCs e utilizo outros métodos....I acabei de escrever um post como opinião sobre o que a suavidade crescente pode levar a )))))
Posso escrever-lhe uma carta?
Além de tudo isso, precisamos acrescentar erros (perdas) por aumentar o atraso (não é preciso ser altruísta) e a questão do lucro pode ficar no ar .....))))
Estou disposto a discutir sobre a autoria da idéia. O mais provável é que a idéia seja tão antiga quanto o MA. :))
E, em geral, o assunto é interessante para mim - eu mesmo estou engajado nele. Naturalmente, nem tudo é tão bonito como em seu desenho. É evidente que lhe faltam muitas flechas.
Agora em ordem:
Na minha opinião, tal sistema não dará lucro sem uma MM agressiva.
Bem, camarada! - Portanto, estamos indo no caminho certo.
A figura mostra uma ilustração muito esquemática do método de abertura/fechamento de posições.
O argumento é discutível (igualdade da segunda derivada a zero), portanto, requer um argumento de seu lado. Quanto ao extremo (igualdade a zero da primeira derivada), parece não haver necessidade de argumentação.
A exigência da aproximação do MA à cotação e a exigência simultânea de suavidade não entram (e não podem) em conflito, mas se complementam. Um exemplo marcante é a média exponencial usual de EMA. Sua forma recursiva é obtida precisamente pela minimização da funcionalidade, o que requer proximidade e suavidade simultaneamente.
3. Isto pode ser visto como um desenvolvimento do método. Para começar, deve ser obtida uma solução para os requisitos óbvios da forma do funcional.
Swetten escreveu >>
Desculpe-me, o que é FZ?
FZ - atraso de fase. Um termo do DSP.
TheXpert 19.01.2009 14:45
A função alvo é baseada na referência ao esboço?
Muito alisamento não nos dará um bom resultado - aumentará o lucro. O aumento da suavidade levará, de qualquer forma, a um aumento do atraso. Mas mesmo que suponhamos que tenhamos um atraso zero, o aumento do alisamento levará a saltar as negociações menores e, conseqüentemente, à diminuição das negociações, respectivamente, a diminuição do lucro e o aumento do drawdown.....
Talvez tentar sequencialmente?
Faça uma variante inicial, analise-a.
Assim e assim, não goste disso, então tiraremos isto e aquilo do caminho e o inventaremos.
É que eu vejo que há muita confusão, e a idéia original era ótima.
Devemos tentar sequencialmente?
Faça uma versão inicial, analise-a.
Assim como isto e aquilo, não gostamos disso, então removemos isto e aquilo, e fazemos uma bagunça disso.
É que vejo muita confusão aqui, e a idéia original era ótima.
Não há confusão!
Se não há mais nada, lembremo-nos dos requisitos básicos para um MA perfeito:
1. proximidade com o VR original. Esta exigência é igual à pequena distância entre o quociente X (linha verde na foto) e a curva suavizada Y (azul). Pode ser escrito que em média, sobre uma grande amostra, deve satisfazer: (X[i]-Y[i])^2-->min
2. Suavidade da MA. Esta exigência é igual à pequena distância entre amostras vizinhas da curva lisa: (Y[i]-Y[i-1])^2-->min.
3. A curva de Equidade que será composta das peças cortadas da BP inicial considerando a direção (sinal) das posições abertas (entre as linhas verticais na figura) deve estar aumentando. O sinal de abertura da posição é igual ao sinal da derivada MA. Em nossa terminologia, assinar(Y[i]-Y[i-1]) . Neste caso, a curva de equidade será composta de peças kotier que serão ajustadas juntas de acordo com o sinal da posição a ser fechada. É assim que pode ser implementado. Vamos construir uma primeira série de diferenças (FDD) d[i]=X[i]-X[i-1] para o kotier: A curva de crescimento rápido do patrimônio (
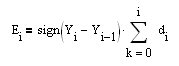 ), então, é equivalente à exigência de maximizar a primeira derivada dele: dE[i]/dt=E[i]-E[i-1]= sinal(Y[i]-Y[i-1])*(X[i]-X[i-1]) ou com um pequeno, mas aceitável, em nosso caso, esticar {(Y[i]-Y[i-1])*(X[i]-X[i-1])}^2-->max É óbvio que a maximização de alguma expressão é igual à minimização com sinal oposto:-{(Y[i]-Y[i-1])*(Х[i]-Х[i-1])}^2-->min.
É isso aí. Conseguimos o funcionamento necessário para a minimização:
S=w1*(X-Y)^2+w2*(Y[i]-Y[i-1])^2-w3*{(Y[i]-Y[i-1])*(Х[i]-Х[i-1])}^2-->min
Precisamos encontrar seu mínimo relativo a Y[i], onde i é o dado atual.
Sem dispersão!
Se não há mais desejos, vamos refrescar nossa memória sobre os requisitos básicos para um MA perfeito:
IMHO, falta a visualização da função Y. Ou eu perdi alguma coisa?
Ótimo, encontrei tal solução por algum período de tempo. E depois?
Como por exemplo? Nós ganhamos - a rentabilidade é investida na função alvo.