記事「選択的状態空間モデルを採用したMambaベースのニューラルネットワーク自動売買ロボットの開発」についてのディスカッション
ModernTimeSeriesNet.mqh ファイルをコンパイルすると、次のようなエラーが発生します:- undeclar 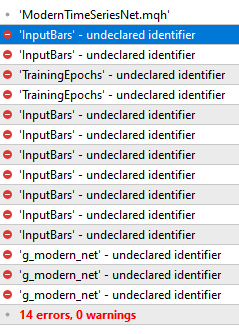

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索
新しい記事「選択的状態空間モデルを採用したMambaベースのニューラルネットワーク自動売買ロボットの開発」はパブリッシュされました:
現代のアルゴリズム取引には、根本的な問題があります。従来のニューラルネットワークアーキテクチャでは、Attention(アテンション)機構に基づくモデルが広く利用されていますが、その計算量はO(N²)となります。つまり、時系列の長さを2倍にすると、処理量は4倍になります。数千本ものローソク足からなる過去データを分析するトレーディングシステムにとって、この非効率性は重大な制約となります。
たとえば、ある取引システムが、エントリーを判断するために直近2048本の価格バーを分析する必要があるとします。Transformerでは、この長さの系列に対して約400万個のAttention計算が必要になります。そのため、処理に数秒を要する場合があります。高頻度取引(HFT)では、ミリ秒単位の遅延が取引結果を左右するため、このような遅延は、戦略の失敗に等しいと言えます。
さらに、現代の金融市場は、複雑化すると同時に市場間の相互連関も強まっています。精度の高い予測をおこなうためには、より長い過去データを分析し、異なる資産間や時間軸間の相関関係を考慮する必要があります。従来のアーキテクチャではこの課題に十分対応できず、分析可能なコンテキスト長が512~1024データポイント程度に制限されるケースもあります。
作者: Yevgeniy Koshtenko