 MetaTrader 5
 Experts
 Indicateurs
 Scripts
 Bibliothèque
 Stockage
Rejoignez notre page de fans

Trade Excursion Report: MFE and MAE of every closed trade, to CSV - script pour MetaTrader 5

- Vues:
- 142
- Note:
- Publié:
-
 Vous manquez des opportunités de trading :
- Applications de trading gratuites
- Plus de 8 000 signaux à copier
- Actualités économiques pour explorer les marchés financiers
Inscription Se connecterVous acceptez la politique du site Web et les conditions d'utilisation
Si vous n'avez pas de compte, veuillez vous inscrire -
 Besoin d'un robot ou d'un indicateur basé sur ce code ? Commandez-le sur Freelance
Aller sur Freelance
Ce qu'il écrit
Une ligne par position clôturée, regroupées par DEAL_POSITION_ID (fonctionne sur les comptes de couverture et de compensation ; testé sur un compte démo de couverture). Colonnes : ticket, symbole, sens, heure d'entrée, heure de sortie, cours d'entrée, cours de sortie, points de profit, points MFE, points MAE, taux de capture, nombre de barres couvertes, durée de détention.
Données d'entrée
- InpDias — nombre de jours d’historique à lire (365)
- InpSoEsteAtivo — uniquement le symbole du graphique, ou tous les symboles de l’historique (false)
- InpTF — période utilisée pour mesurer les excursions (graphique actuel)
- InpArquivo — nom du fichier CSV dans MQL5\Files
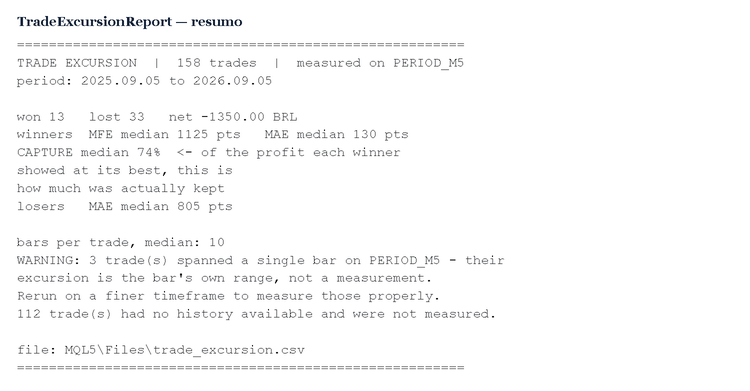
Résumé affiché dans le journal des experts
Nombre de transactions, gagnantes/perdues, résultat net, MFE et MAE médians des transactions gagnantes, MAE médian des transactions perdantes, ratio CAPTURE médian, nombre médian de barres par transaction, nombre de transactions sur une seule barre et nombre de transactions qui n’ont pas pu être mesurées car le terminal ne dispose plus de barres pour ce symbole (contrats à terme arrivés à échéance, par exemple) : ces données sont signalées et ne sont pas simplement remplacées par zéro sans indication.
Limite de mesure
Les écarts sont calculés à partir des plus hauts et des plus bas des barres couvrant chaque transaction sur InpTF. L'évolution à l'intérieur d'une barre n'est pas connue. Si la colonne des barres affiche 1 pour de nombreuses transactions, effectuez le calcul sur une période plus courte.
Partagez le fichier TradeExcursion.mqh avec l'indicateur Trade Excursion ; l'inclusion se trouve dans MQL5\Include.
Traduit de l’anglais par MetaQuotes Ltd.
Code original : https://www.mql5.com/en/code/77050
 SessionReopenEA
L'or fait l'objet d'une pause de maintenance quotidienne sur le CME. La première heure suivant cette pause, son cours augmente davantage que ne le laisserait supposer le hasard, et ce pour chaque année civile d'un échantillon couvrant 11 ans, alors que toutes les autres heures de la journée affichent une évolution stable. Une transaction par séance, un stop côté serveur ajusté en fonction de la volatilité, pas de moyenne ni de stratégie en grille. Puis mon modèle de coûts s’est avéré erroné. Un backtest sur des ticks réels a montré que le coût réel aller-retour à la réouverture est d’environ 60 points, et non les 19 que mes recherches avaient estimés : le champ « spread par barre M1 » est un résumé par barre et sous-estime ce coût d’environ trois fois. En relançant le backtest sur 11 ans avec le coût corrigé : +3,34 pb, t 7,40, 59,3 % de transactions gagnantes -> +1,60 pb, t 3,42, 50,8 % de transactions gagnantes L’avantage persiste, mais à moins de la moitié de sa force initiale. Ce deuxième chiffre est le bon. Ce qu’il ne représente pas : environ +3,3 % par an avec un drawdown de 4,6 %, soit environ une année sur neuf en perte. À raison de 0,01 lot, cela représente environ 130 par an – un chiffre qui mesure la taille de la position, et non la stratégie.
 Prop Daily Loss Meter
Shows how much of the daily loss limit of a prop firm account is already used, and how much is left. Read-only indicator.
 CGoldSymbol - find the broker's gold and size the position correctly on it
Il détecte le symbole « or », quel que soit le nom que lui donne le courtier, lit les spécifications du contrat à partir du terminal au lieu de les supposer, et convertit un risque exprimé dans la devise du compte en une taille de lot adaptée à ce courtier.
OHLC Reality Check - at what stop distance does your backtest start lying?
Ouvre une transaction virtuelle entre crochets sur chaque barre M1, la fait évoluer sur l'historique réel des ticks et indique, pour une série de distances de stop, à quelle fréquence la modélisation OHLC sur 1 minute aboutirait à un résultat inverse de celui escompté pour la transaction.