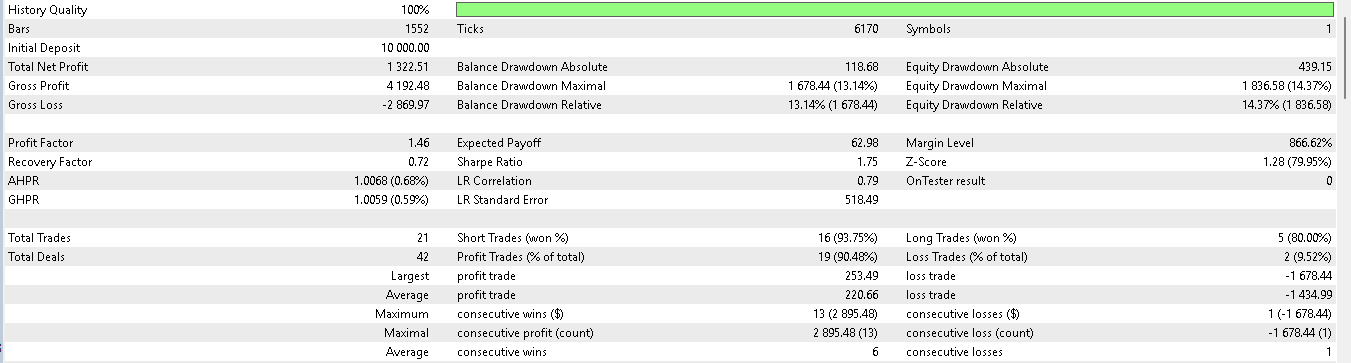
Discusión sobre el artículo "Características del Wizard MQL5 que debe conocer (Parte 84): Uso de patrones del oscilador estocástico y de FrAMA - Conclusión"

Artículo publicado Características del Wizard MQL5 que debe conocer (Parte 84): Uso de patrones del oscilador estocástico y de FrAMA - Conclusión:

El oscilador estocástico y la media móvil adaptativa fractal son un par de indicadores que podrían usarse por su capacidad para complementarse mutuamente dentro de un asesor experto de MQL5. Ya presentamos este emparejamiento en el último artículo y ahora queremos concluir analizando sus cinco últimos patrones de señales. Para explorar esta combinación, como siempre, utilizamos el asistente de MQL5 para crear asesores expertos y evaluar su potencial.

En el artículo anterior, analizamos los cinco primeros patrones de señal de la combinación del oscilador estocástico y la media móvil adaptativa fractal. En nuestro breve intervalo de prueba, todos los patrones parecían haber obtenido resultados rentables en la prueba forward, con el entrenamiento realizado durante un año y la validación durante el año siguiente.

Hemos realizado estas pruebas teniendo en cuenta los tipos de mercado adecuados para cada patrón y utilizando, al mismo tiempo, activos «adecuados» para cada tipo de mercado. Los arquetipos de mercado que hemos considerado son los mercados tendenciales o con reversión a la media, autocorrelacionados o desacoplados, y de alta o baja volatilidad. Dentro de estas categorías, hemos intentado asignar tipos de activos que permitan aprovechar mejor estos patrones y, a juzgar por los resultados de la prueba forward, nuestra selección podría haber sido acertada.

Por lo tanto, mantenemos la misma combinación de tipo de activo y arquetipo de mercado del último artículo al analizar los cinco patrones de señal restantes de esta combinación de indicadores.


Autor: Stephen Njuki

Hola, Stephen,

Un artículo muy interesante, sobre todo el patrón 0.

He descargado tu código del artículo anterior, lo he compilado y lo he ejecutado con las cuatro principales divisas frente al dólar estadounidense (USD): EUR, GBP, CAD y JPY, en el marco temporal H4 y para el periodo comprendido entre el 1/1/25 y el 10/1/25, y TODAS han generado pérdidas.

En primer lugar, ¿tengo que volver a entrenarlo para cada divisa específica? Y, en segundo lugar, ¿cómo puedo especificar que utilice solo uno o varios de los patrones? Además, ¿se puede utilizar este EA para incorporar varios de tus excelentes artículos?

Gracias,

CapeCoddah

En mi opinión, aquí es importante diferenciar dos cosas.

La prueba realizada entre el 1 y el 10 de enero es demasiado breve como para evaluar la sostenibilidad de la estrategia. En el gráfico H4 se trata de una muestra muy pequeña, y el resultado obtenido en unos pocos días de negociación puede depender en gran medida de las condiciones concretas del mercado.

Pero, al mismo tiempo, surge la cuestión de la reproducibilidad de los resultados del artículo.

Se indica que el entrenamiento se realizó en un año y la validación en el siguiente, y que se seleccionaron los activos correspondientes para los distintos arquetipos de mercado. Por lo tanto, no basta con ejecutar el código fuente en el EUR, la GBP, el CAD y el JPY con ajustes aleatorios o estándar.

Para una verificación independiente, es recomendable especificar para cada patrón:

— el símbolo exacto;
— el marco temporal;
— el periodo de entrenamiento;
— el periodo de validación;
— el conjunto completo de parámetros de entrada;
— criterio de optimización;
— el spread, la comisión y el modo de simulación;
— qué patrones concretos se incluyeron;
— si se utilizaron parámetros diferentes para cada instrumento.

También resulta útil explicar el mecanismo técnico de selección de patrones. ¿Se activan mediante conmutadores de entrada independientes, máscaras de bits o pesos de señales, o se ha implementado cada patrón como una clase independiente?

En cuanto a la combinación de varios artículos en un único asesor, es posible desde el punto de vista arquitectónico, pero es necesario definir no solo la conexión de los módulos, sino también las reglas de su funcionamiento conjunto:

— cómo se agregan las señales;
— qué hacer en caso de señales opuestas;
— qué módulo tiene prioridad;
— si se utilizan ponderaciones;
— si un patrón puede filtrar a otro;
— cómo limita la gestión global del riesgo las posiciones agregadas.

Por eso, la pregunta principal para el autor es: ¿podría publicar la configuración exacta de al menos uno de los resultados de la prueba prospectiva mostrados, para que otro usuario pueda reproducirlo sin suposiciones ocultas?

Hola,

Acabo de ver esto. Puede que dependa de los datos del bróker que estés utilizando.

Como siempre, los resultados pasados no garantizan resultados futuros y esto no constituye asesoramiento financiero.

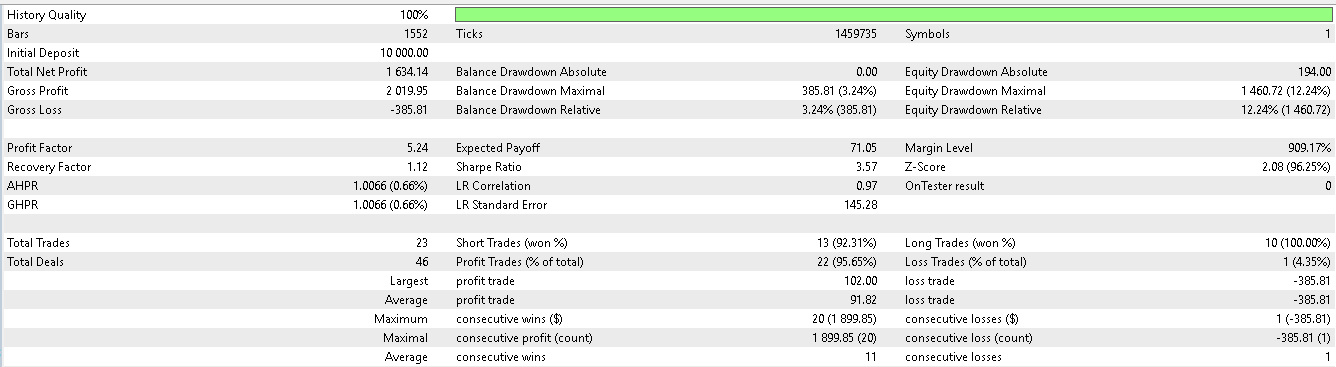
Archivos adjuntos: