https://www.metatrader5.com/en/metaeditor/help/mql5storage: MultiRobot is an open sources project. This is a robot that will include several strategies. Each strategy is framed as an MQL5 class and can be turned on and off. I will
Random Forest (RF) mit dem Einsatz von Bagging ist eine der leistungsfähigsten maschinellen Lernmethoden, die dem Gradienten-Boosting etwas unterlegen ist. Dieser Artikel versucht, ein selbstlernendes Handelssystem zu entwickeln, das Entscheidungen basierend auf den Erfahrungen aus der Interaktion mit dem Markt trifft.
Die Programmiersprache MQL erlaubt es, das Konzept der modularen Programmierung von Handelsstrategien umzusetzen. Der Artikel schildert ein Beispiel für die Erstellung eines multimodularen Expert Advisors, der aus separat kompilierten Dateimodulen besteht.
New article was published - ---------------- Developing multi-module Expert Advisors Currently, there are several approaches to programming: modular, object-oriented and structured. In this article
Pivotal Points - indicator for MetaTrader 5 Pivotal points as described in the March 2009 SFO magazine article "Trading FX Like Jesse Livermore Traded Stocks" by Jamie Saettele. Livermore's strategy
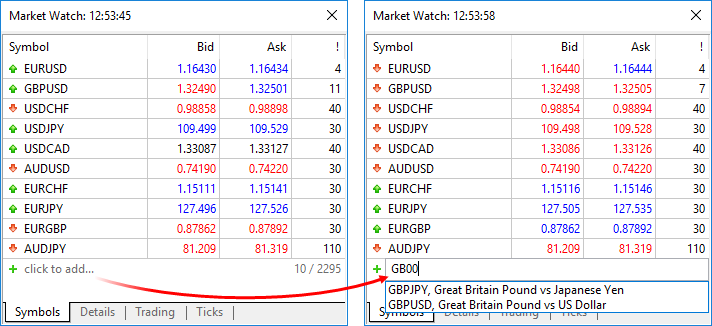
New MetaTrader 5 build 1870: Adding symbols to Market Watch by ISIN The updated version of the MetaTrader 5 platform will be released on June 26, 2018. The new version features the following changes: Terminal: Search for trading symbols by ISIN
Crypto News - Bitcoin: daily bearish breakdown; 6,022 is the key (based on the article ) "The digital currency dropped to as little as $5,785.43 by 16:00 UTC (12:00 p.m. EST), according to the