Impervyx US100
- Experten
- Version: 1.3
- Aktivierungen: 15

Impervyx US100
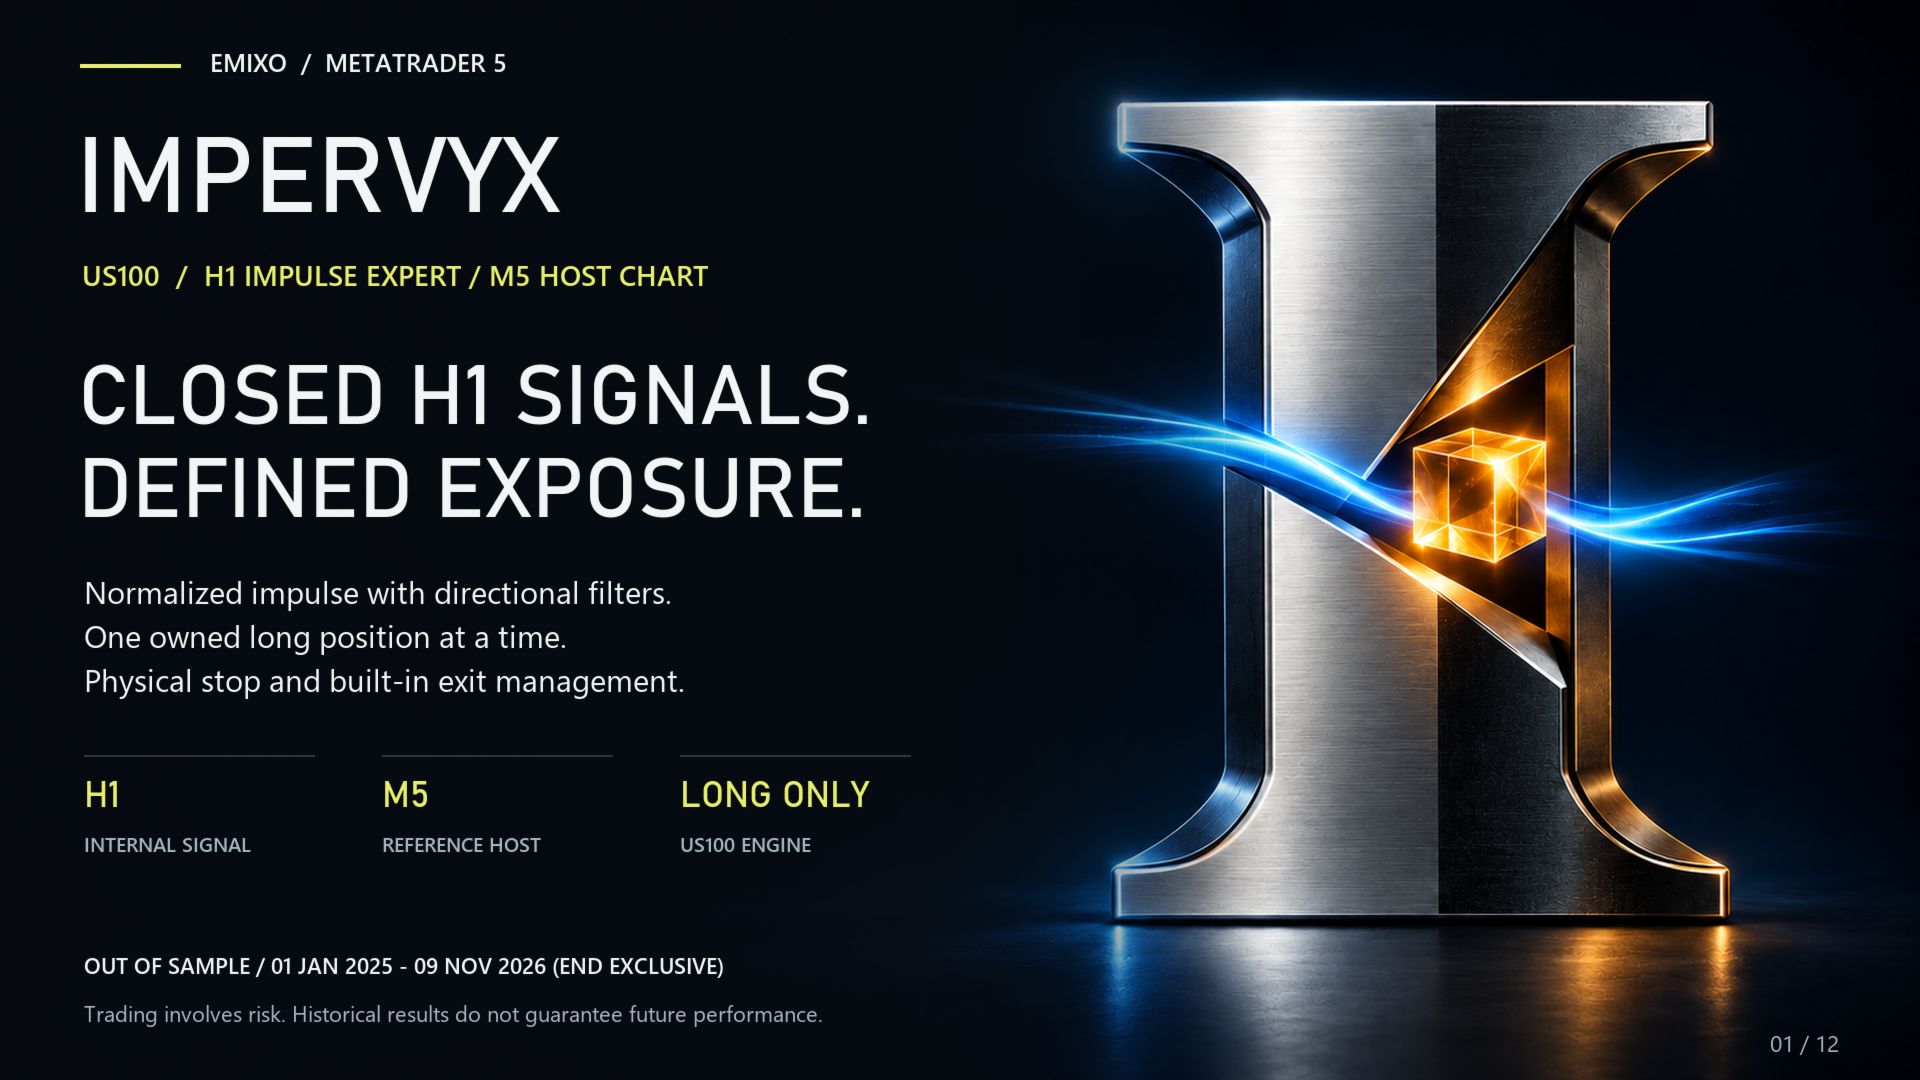
H1-Impuls. Eine Long-Position. Explizite Risikolimits.
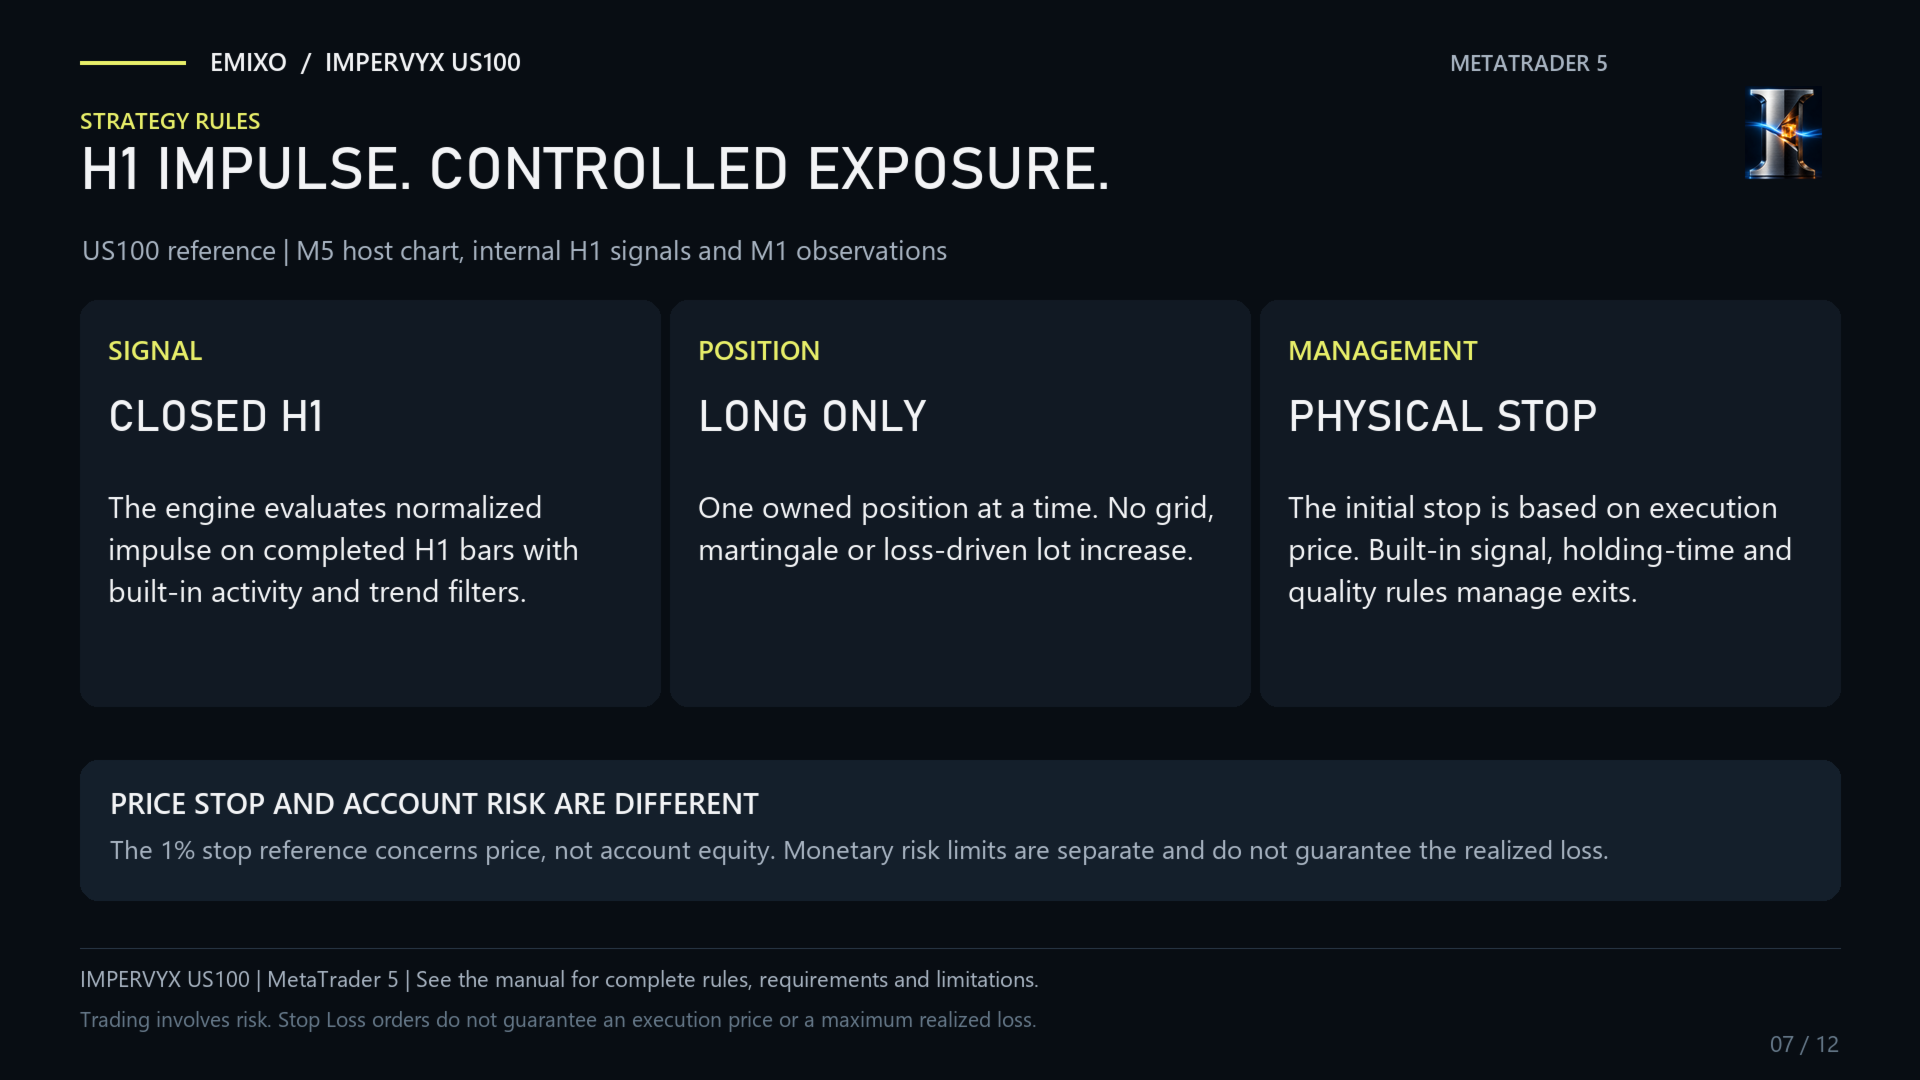
IMPERVYX folgt einem normalisierten Impulsmodell an der Nasdaq und nutzt geschlossene H1-Balken sowie Aktivitäts-, Richtungs- und Durchschnittsfilter. Es kombiniert die Auswahl von Einstiegspunkten mit einem physischen Stop und der Verwaltung eines eigenen Handelsportfolios.
Der Handelsansatz
Die Engine wertet ein abgeschlossenes H1-Signal aus, nutzt M1-Beobachtungen und hält eine eigene Long-Position. Das Management umfasst interne Ausstiege, eine Regel zur maximalen Haltedauer sowie Datenqualitätsprüfungen. Der Zeitrahmen des Host-Charts hat keinen Einfluss auf den internen Signalzeitraum.
Was Impervyx bietet
- Signale auf Basis abgeschlossener Daten. H1-Entscheidungen folgen einer definierten Abfolge von Schritten.
- Identifizierbares Engagement. Eine eigene Position, ohne Grid-Strategie, Martingale oder verlustgetriebene Lot-Erhöhungen.
- Präzise Volumenauswahl. Nutzung des tatsächlichen Mindestvolumens des Brokers oder Anforderung eines exakten positiven Volumens.
- Ein separates eigenes Portfolio. Die Engine orientiert sich an ihren eigenen Ergebnissen und behält operative Verpflichtungen auch über Neustarts hinweg bei.
Ihre Einstellungen
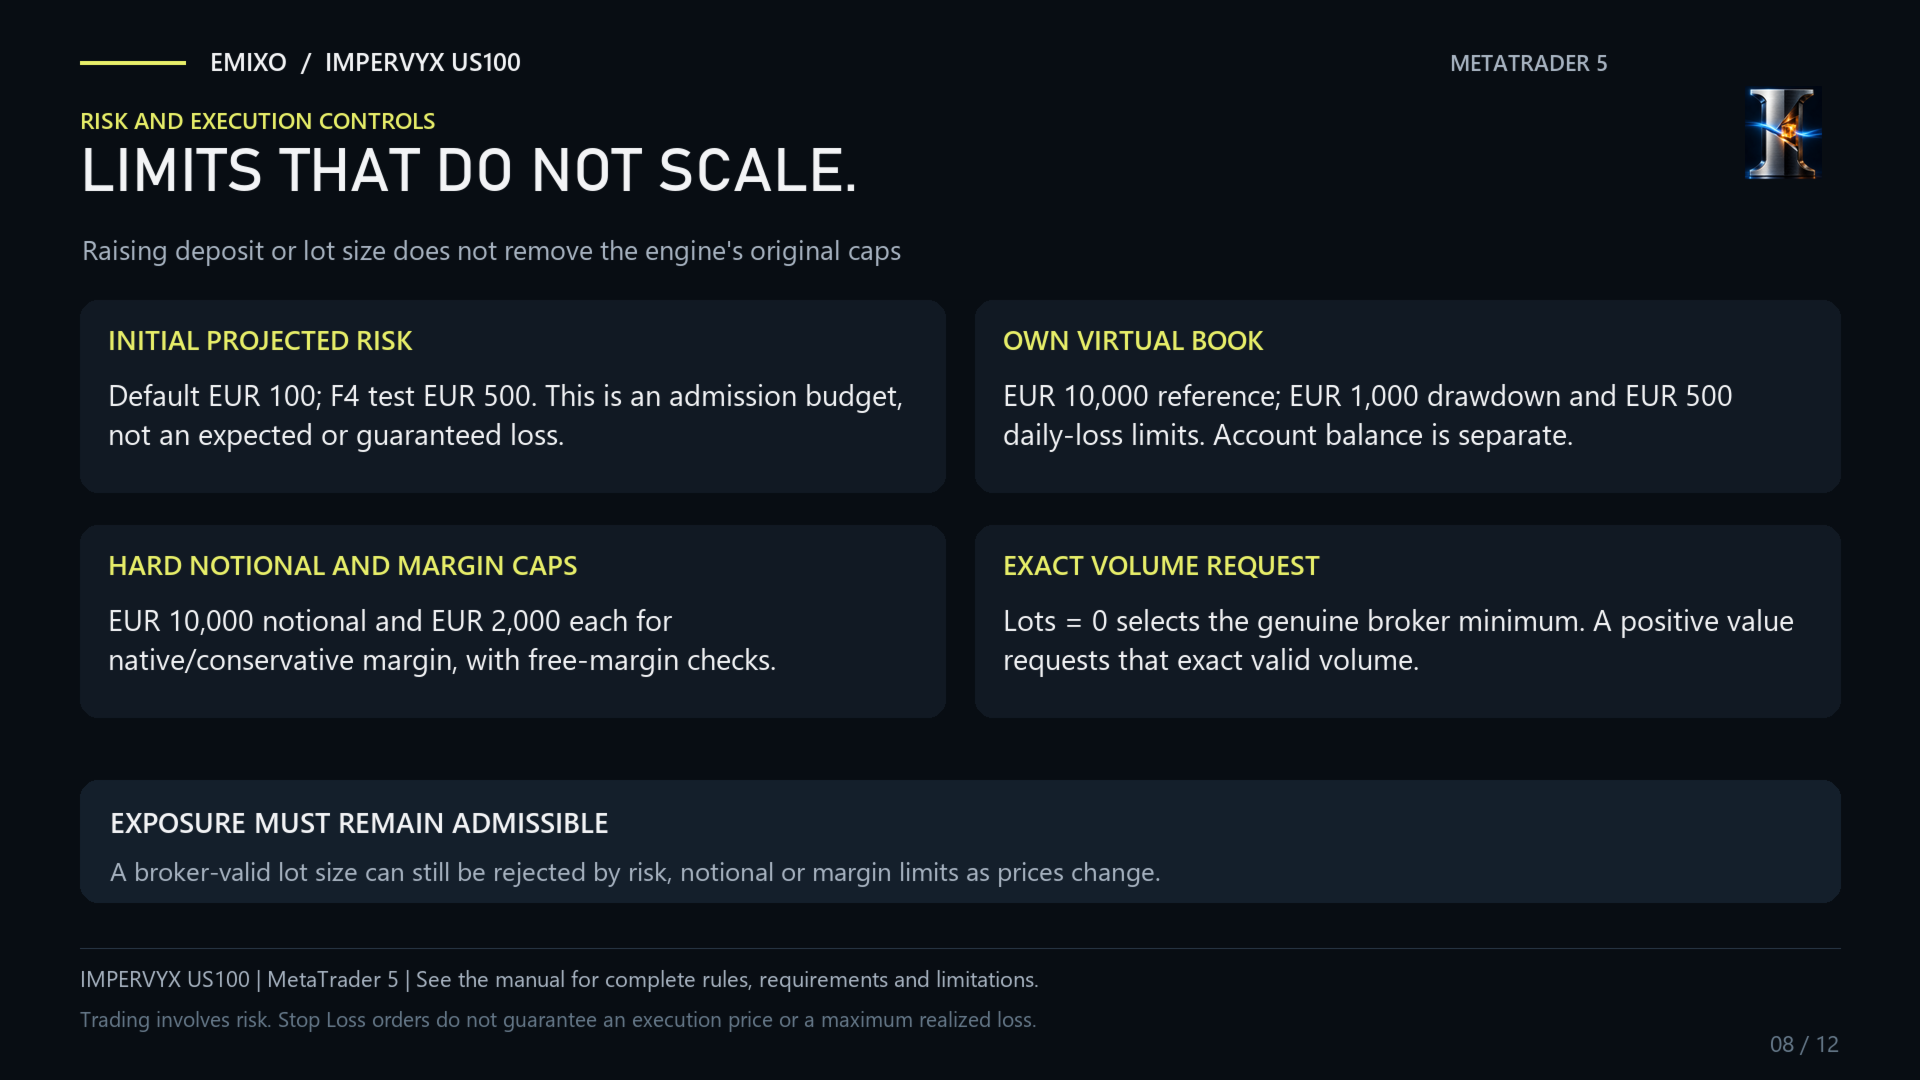
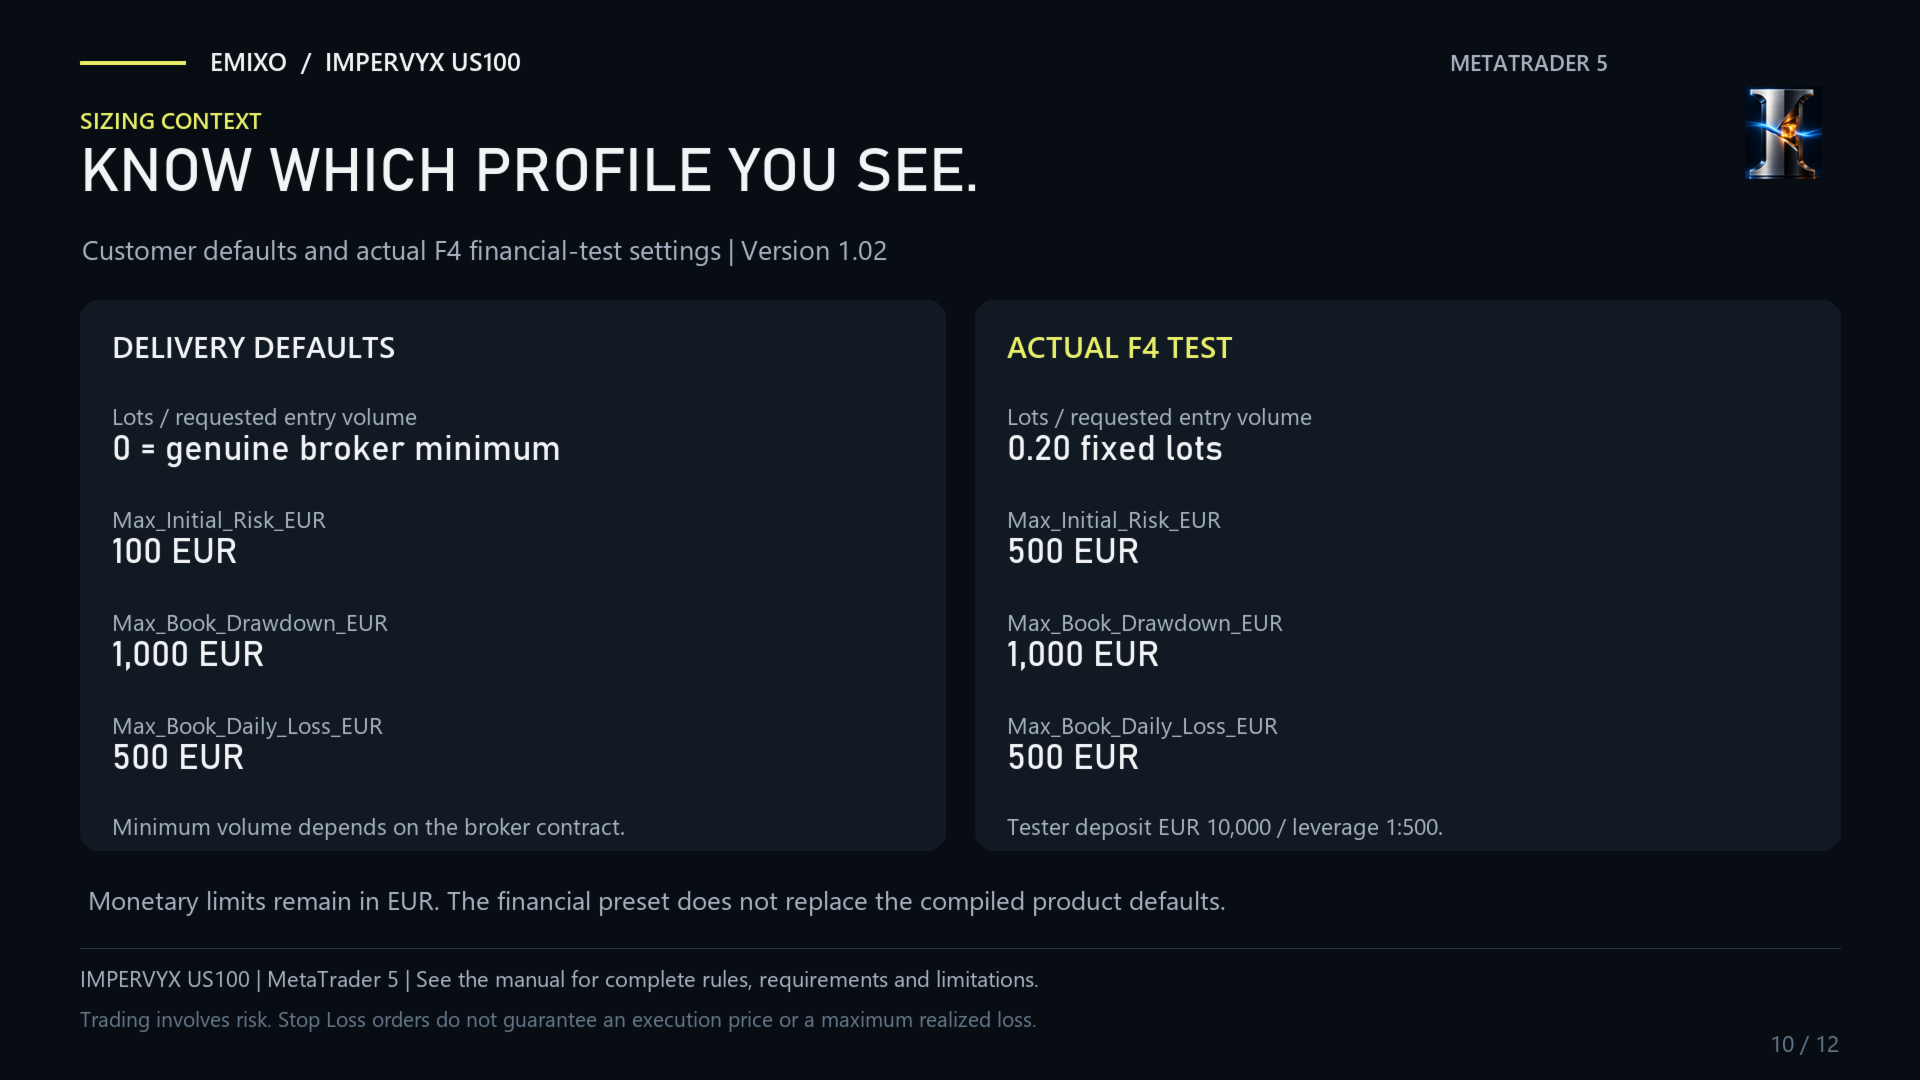
„Lots=0“ wählt das Broker-Minimum aus, mit einem Standard-Anfangsbudget von 100 EUR. Das eigene Buch behält einen Referenzwert von 10.000 EUR, ein Drawdown-Limit von 1.000 EUR und ein Tagesverlustlimit von 500 EUR bei. Separate interne Obergrenzen bleiben bei 10.000 EUR Nominalwert und 2.000 EUR für jede festgelegte Margenmaßnahme; eine Erhöhung der Einlage führt nicht automatisch zu einer Anhebung dieser Werte.
Referenzkonfiguration
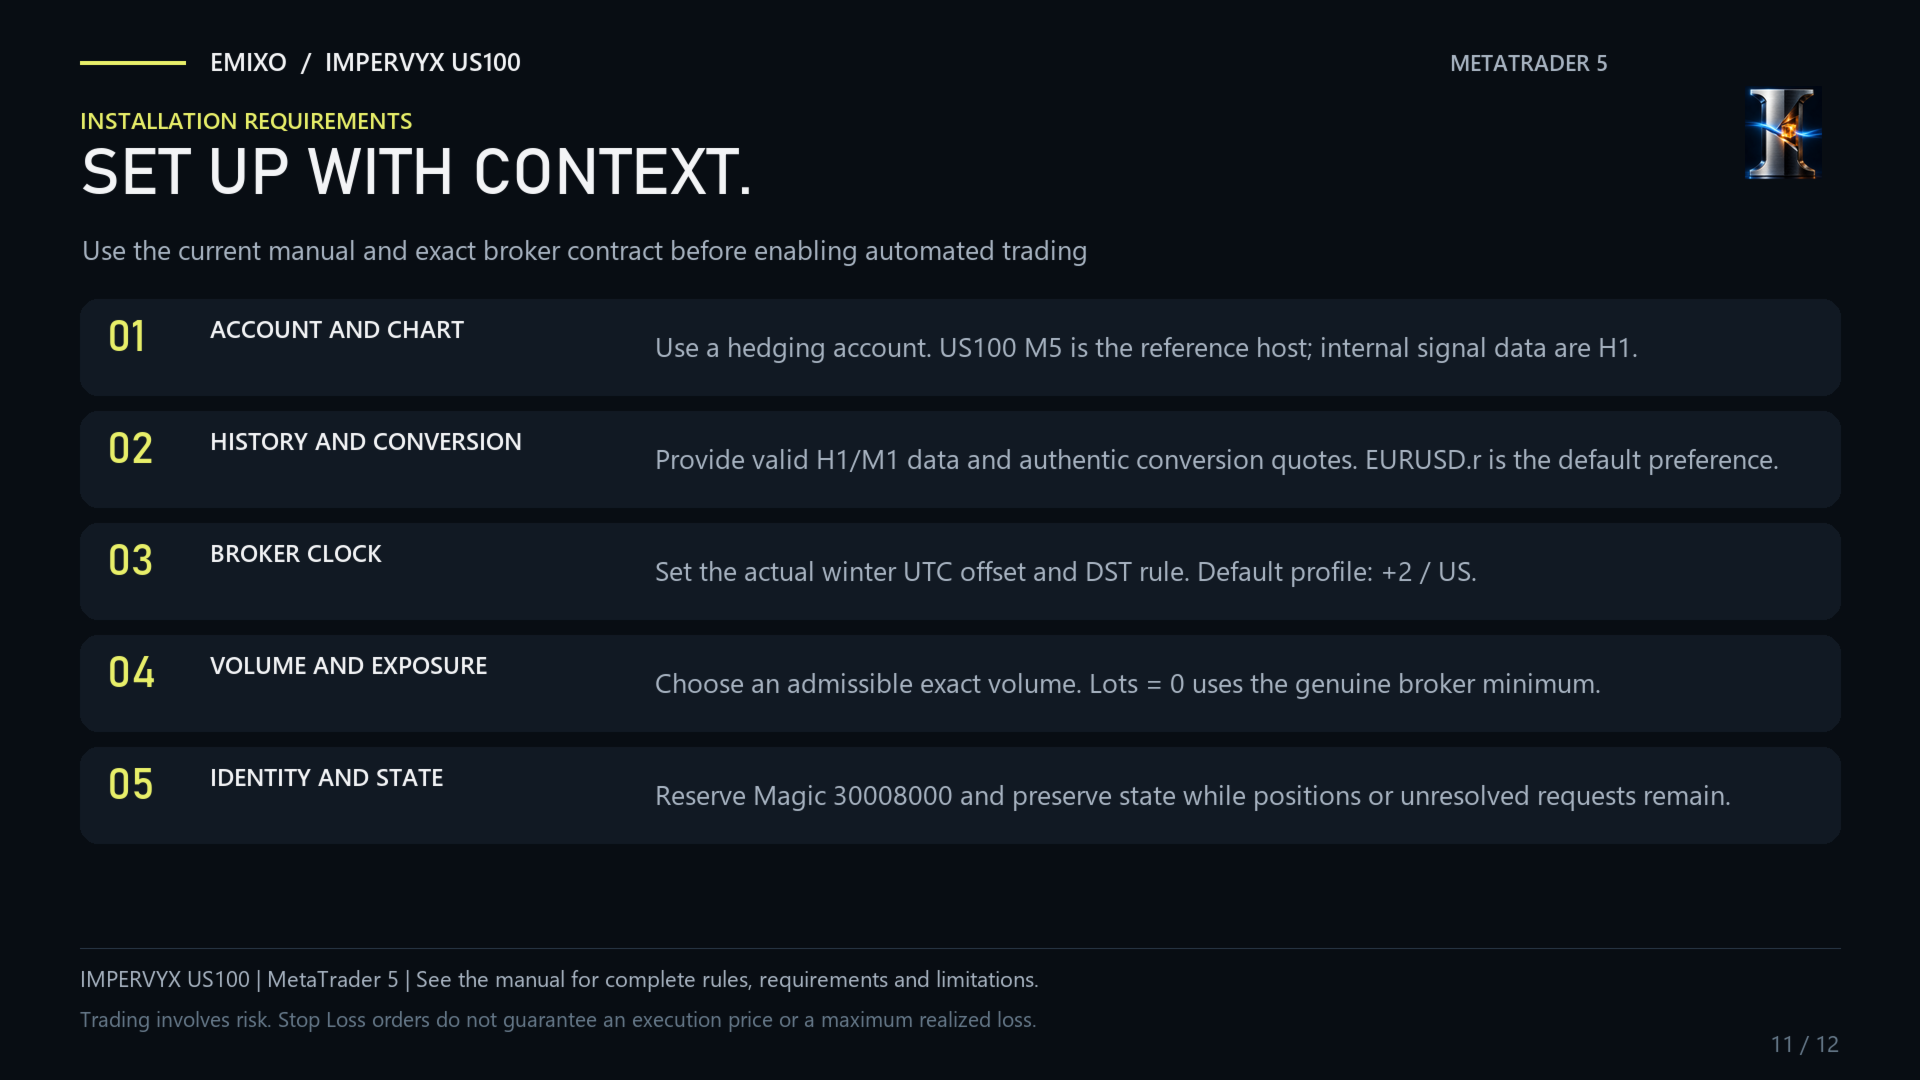
Verwenden Sie MetaTrader 5 mit einem Hedging-Konto und dem tatsächlichen US100-Kontrakt Ihres Brokers. M5 ist das Referenz-Host-Chart, während H1 der Signalzeitraum ist. Konfigurieren Sie die EUR-Umrechnung und die Broker-Uhr wie im Handbuch beschrieben.
Historischer Test
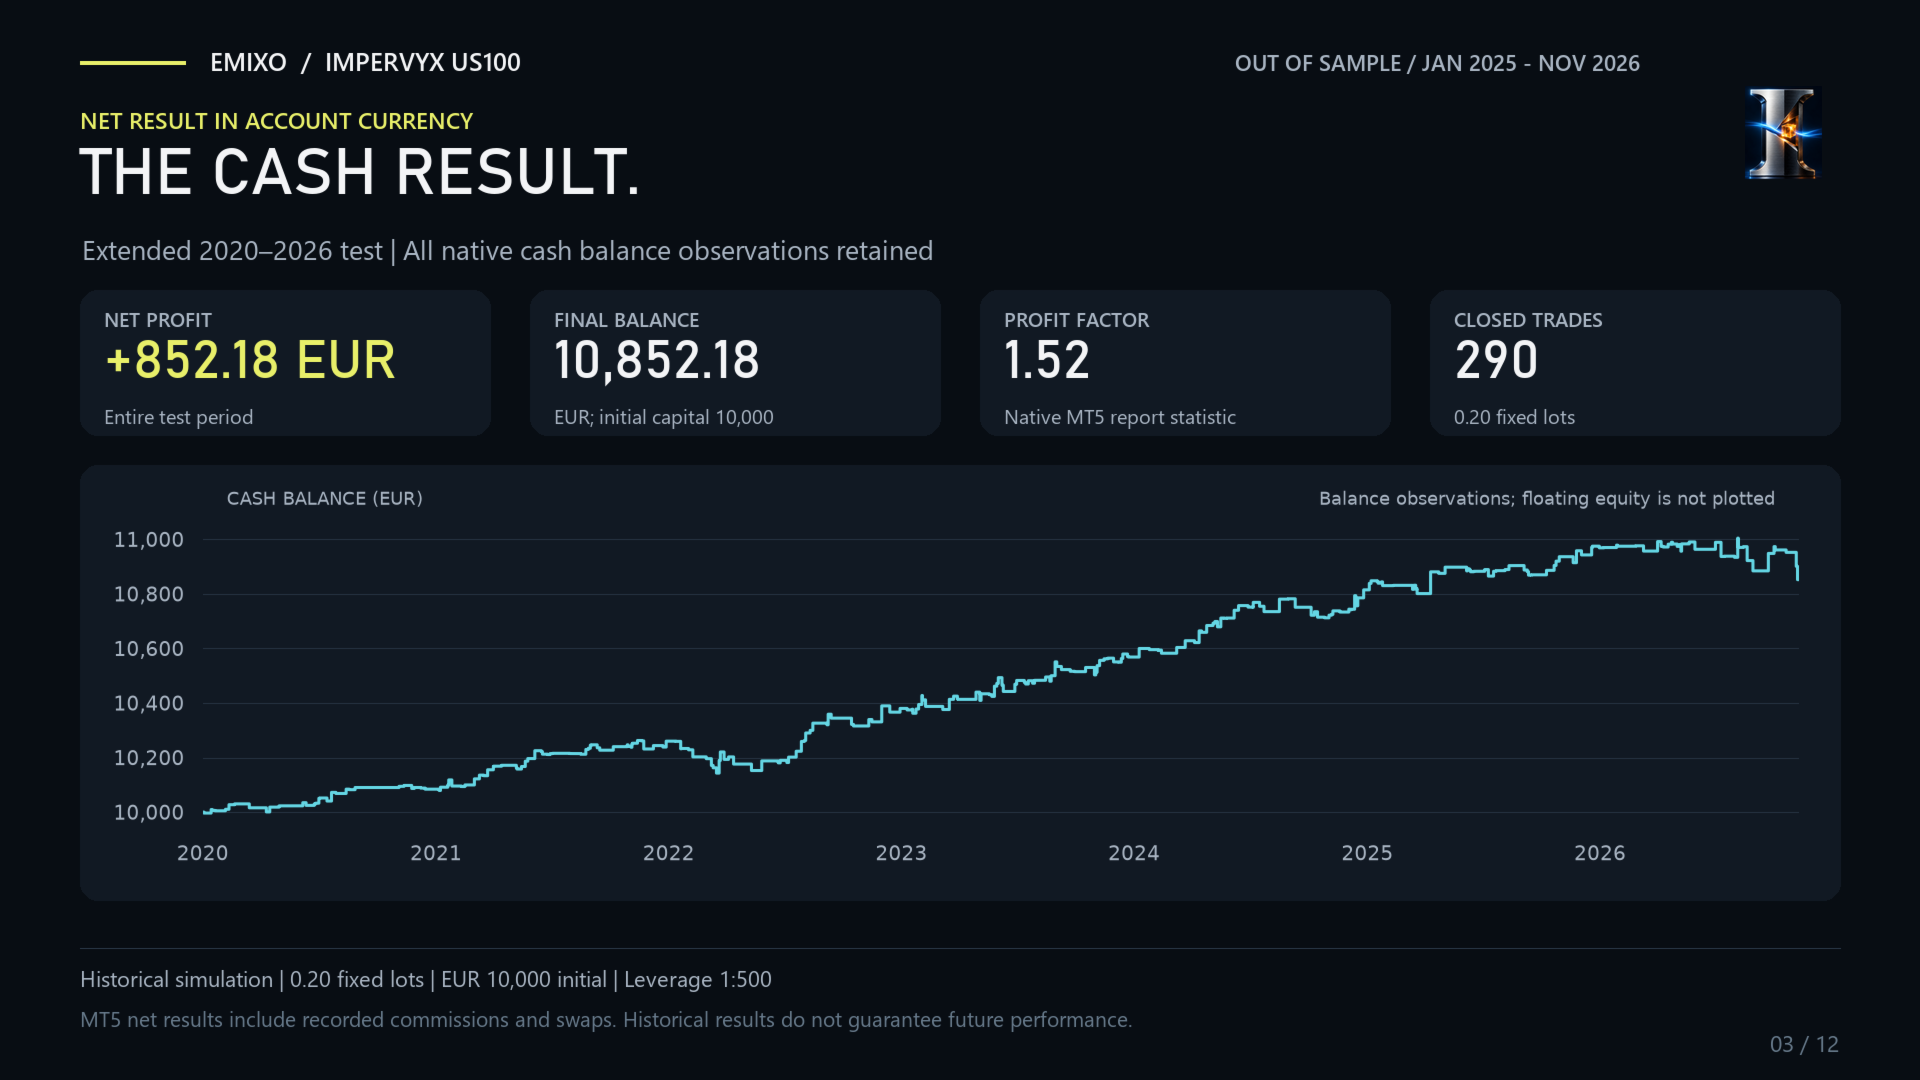
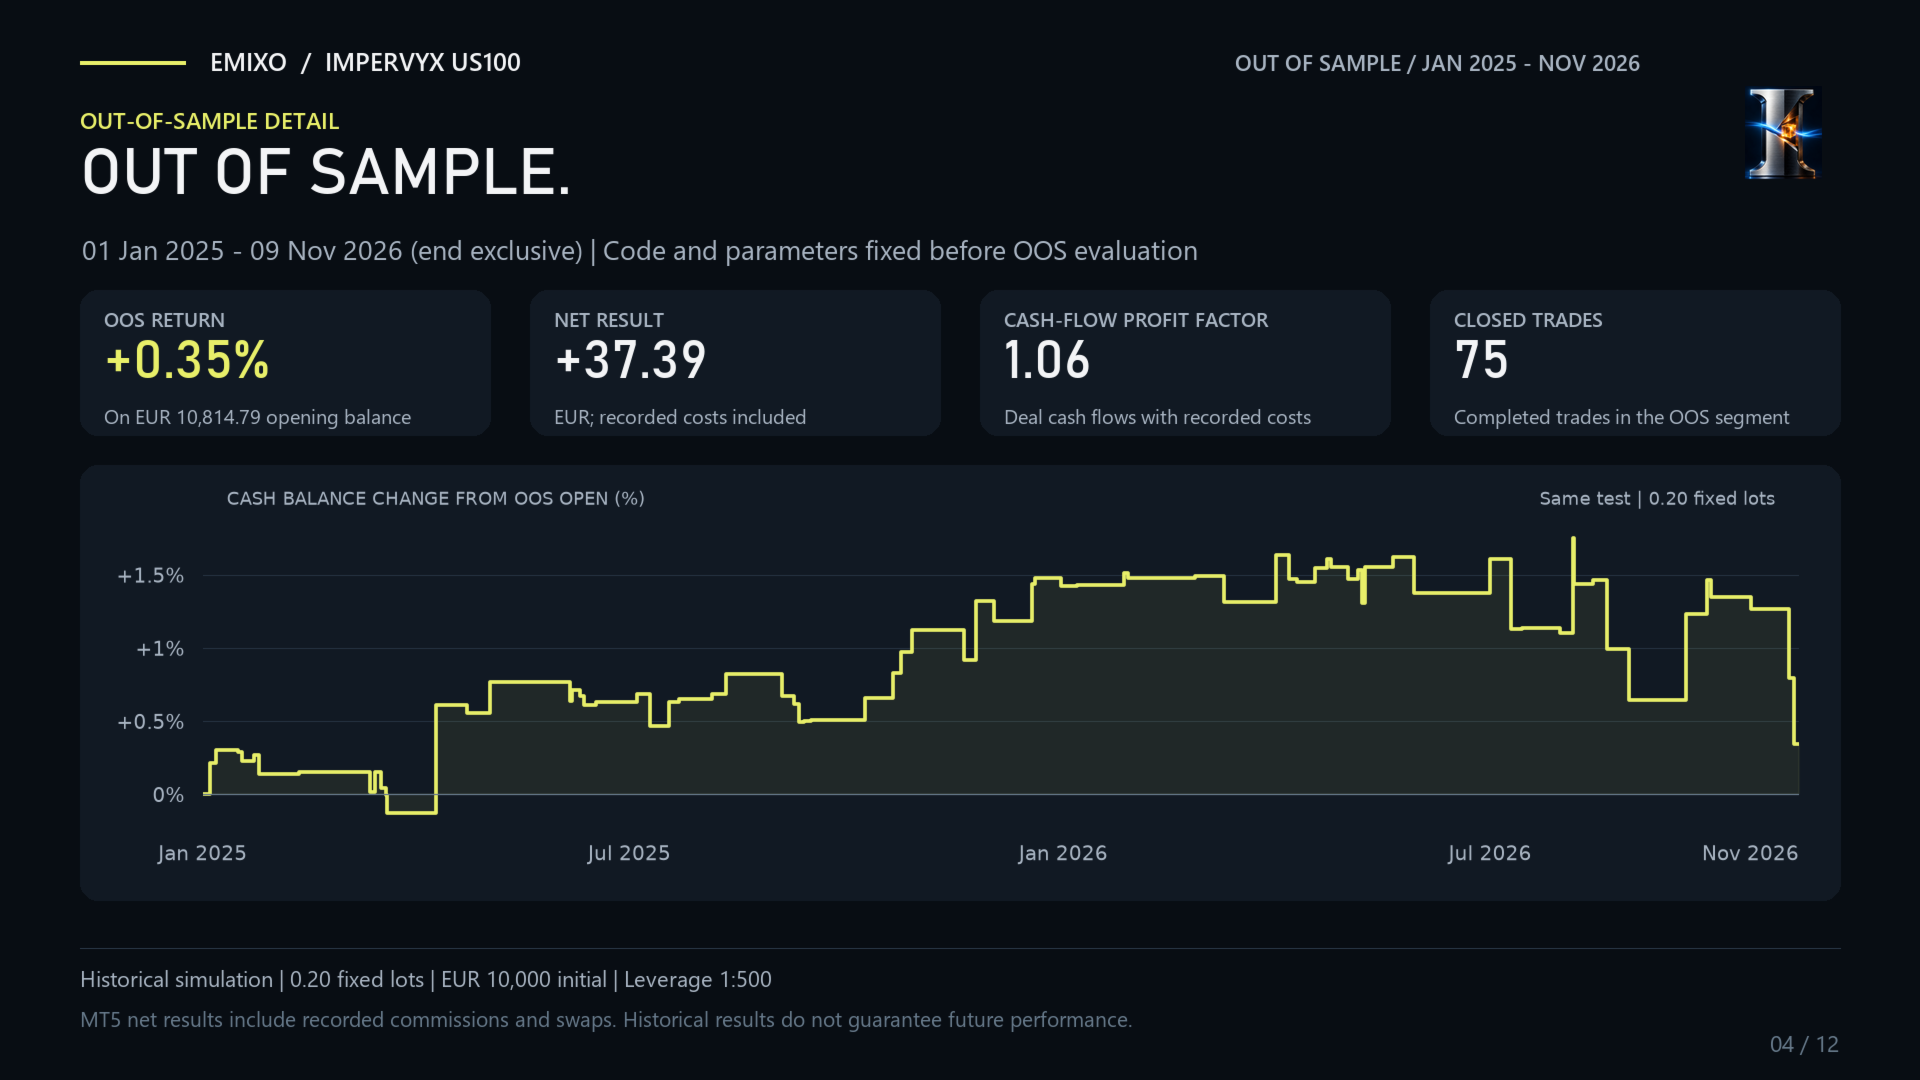
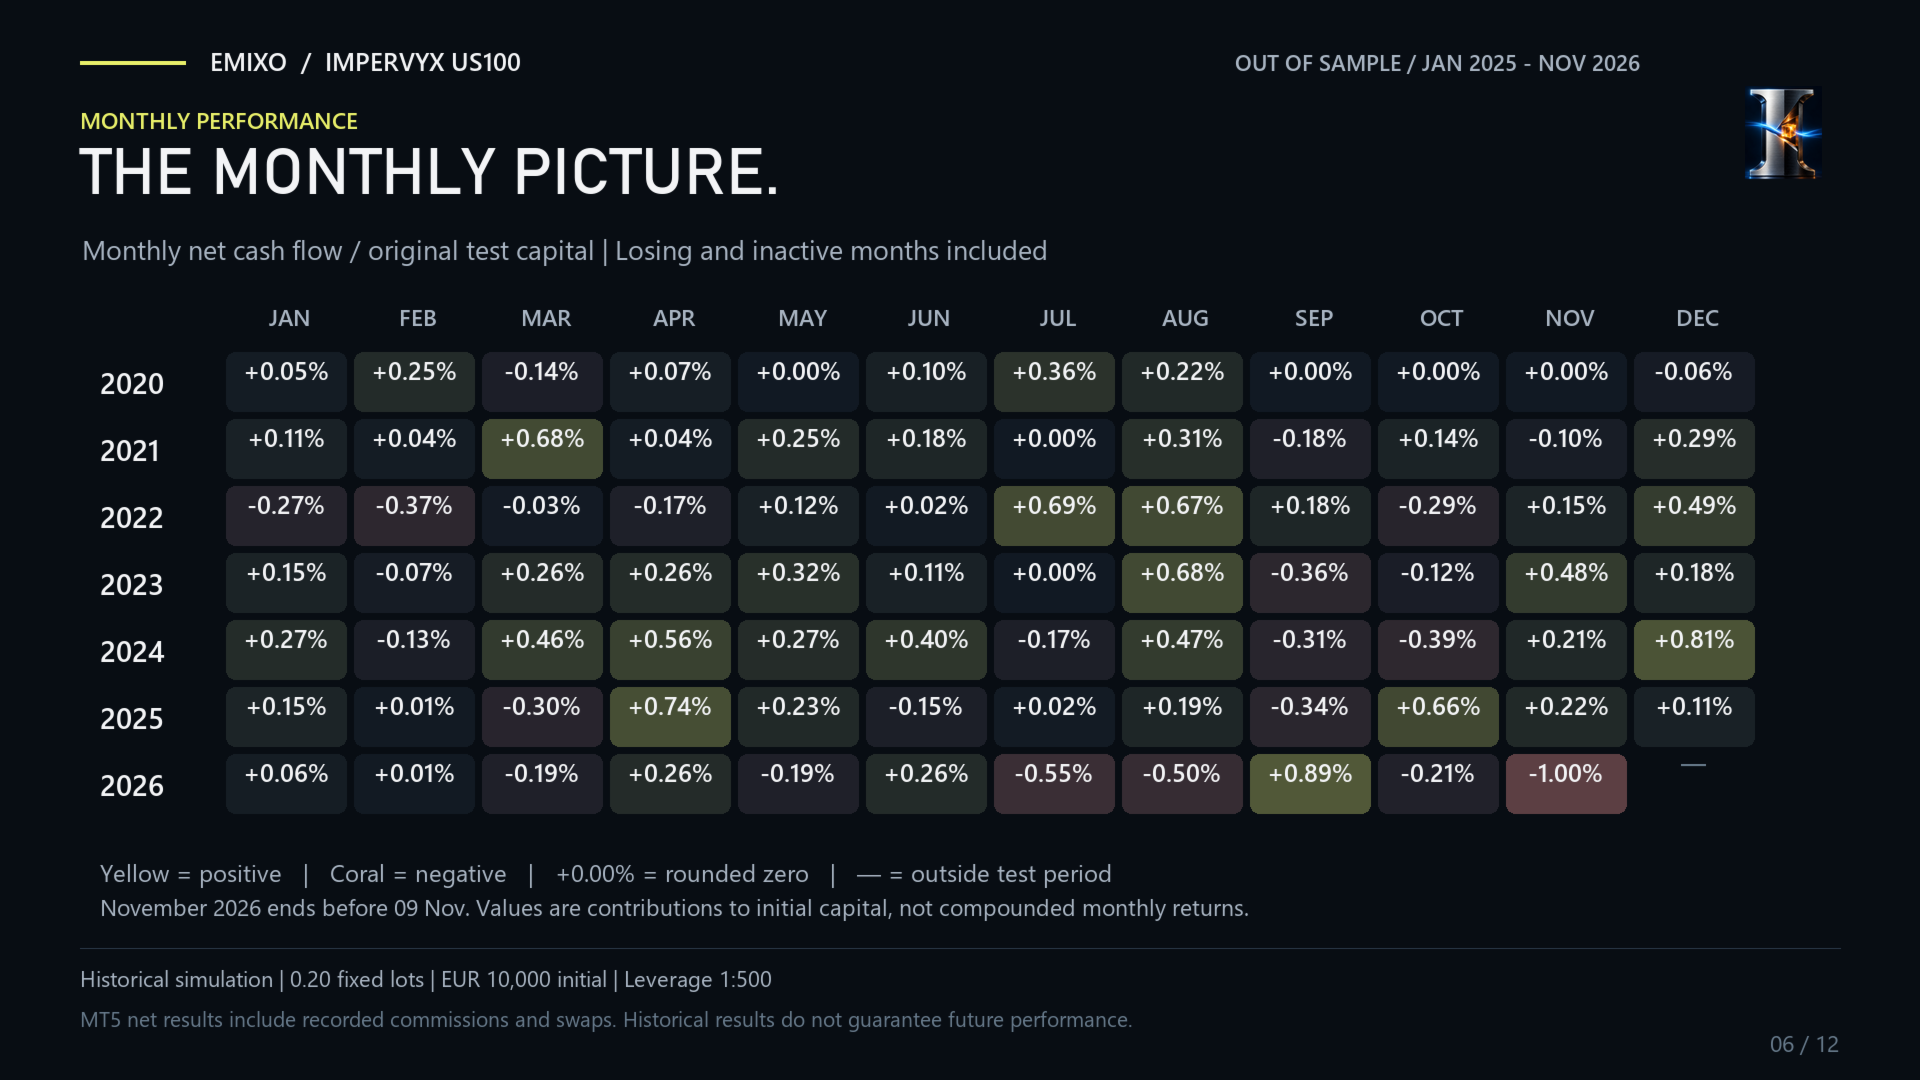
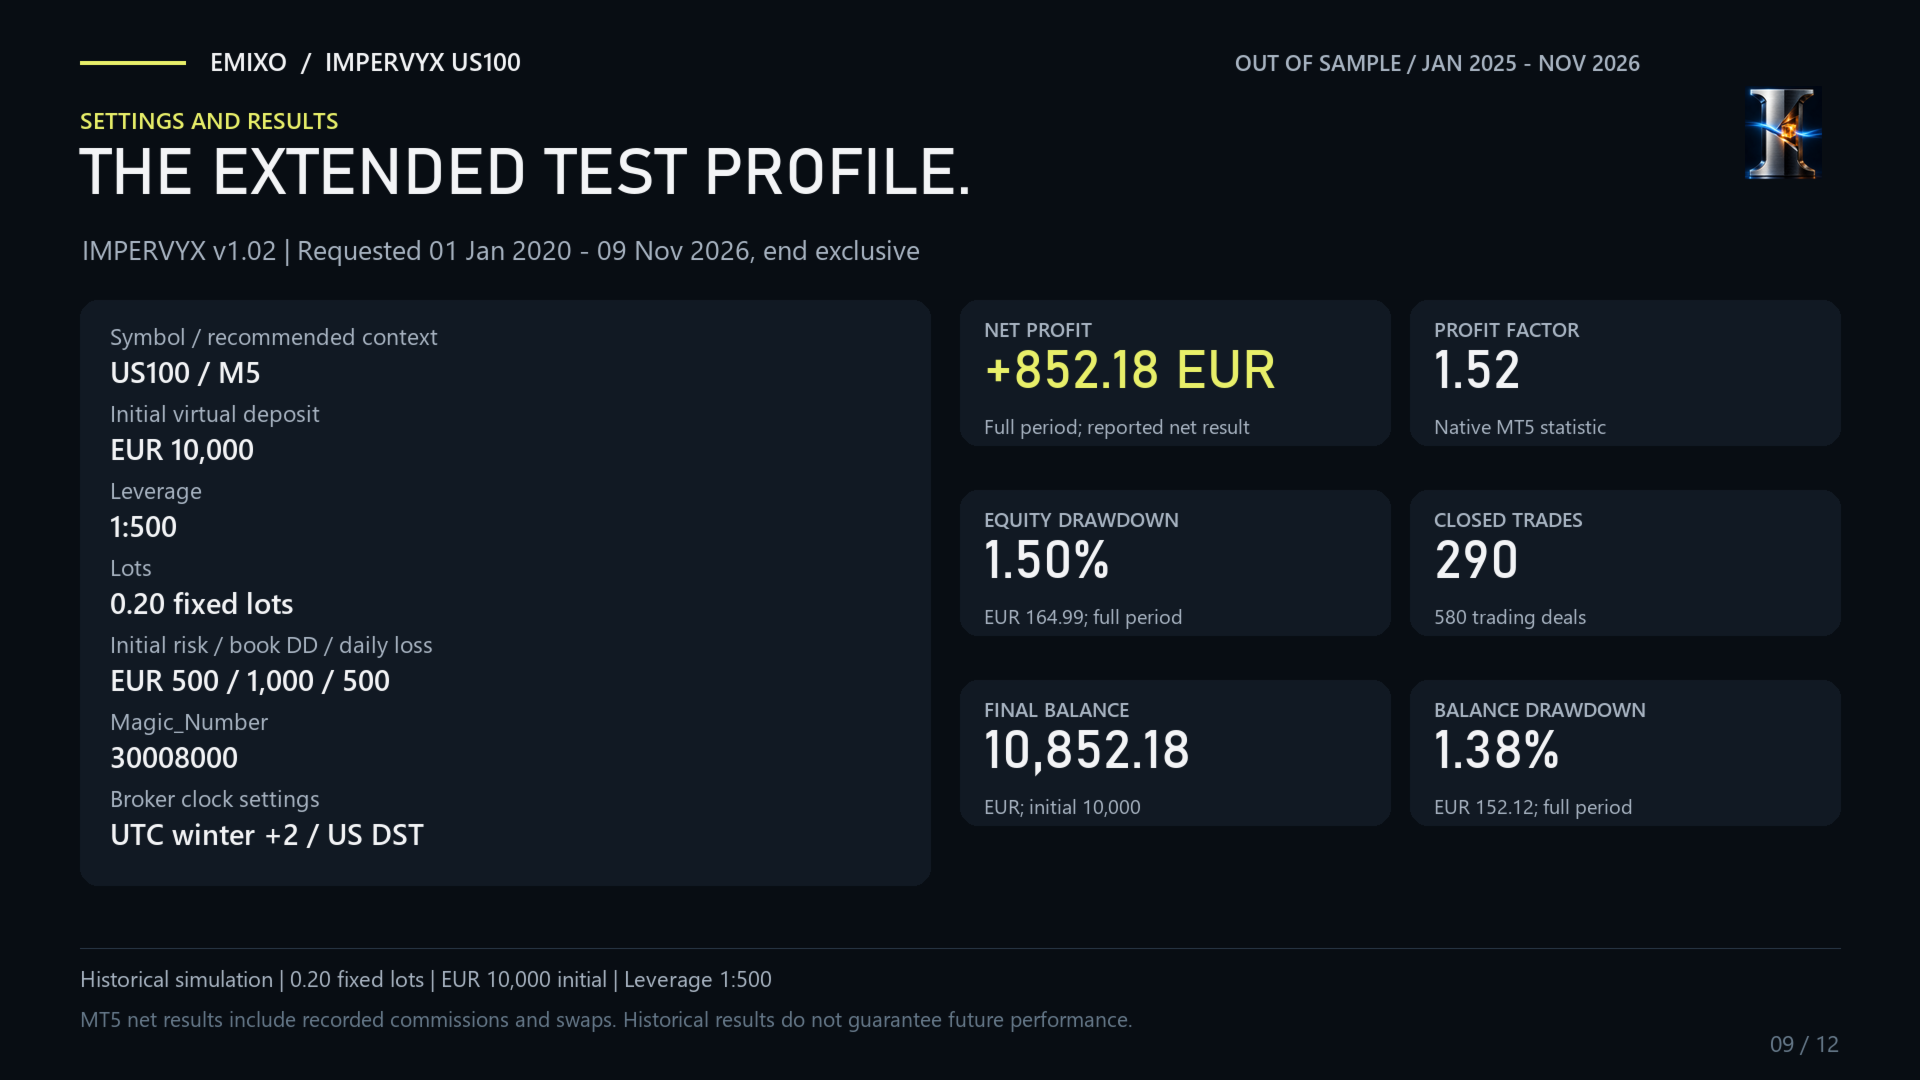
US100, 01. Januar 2020 – 09. November 2026 (ohne Enddatum). Anfängliches virtuelles Kapital 10.000 EUR, Hebel 1:500.
- Nettoergebnis: +852,18 EUR.
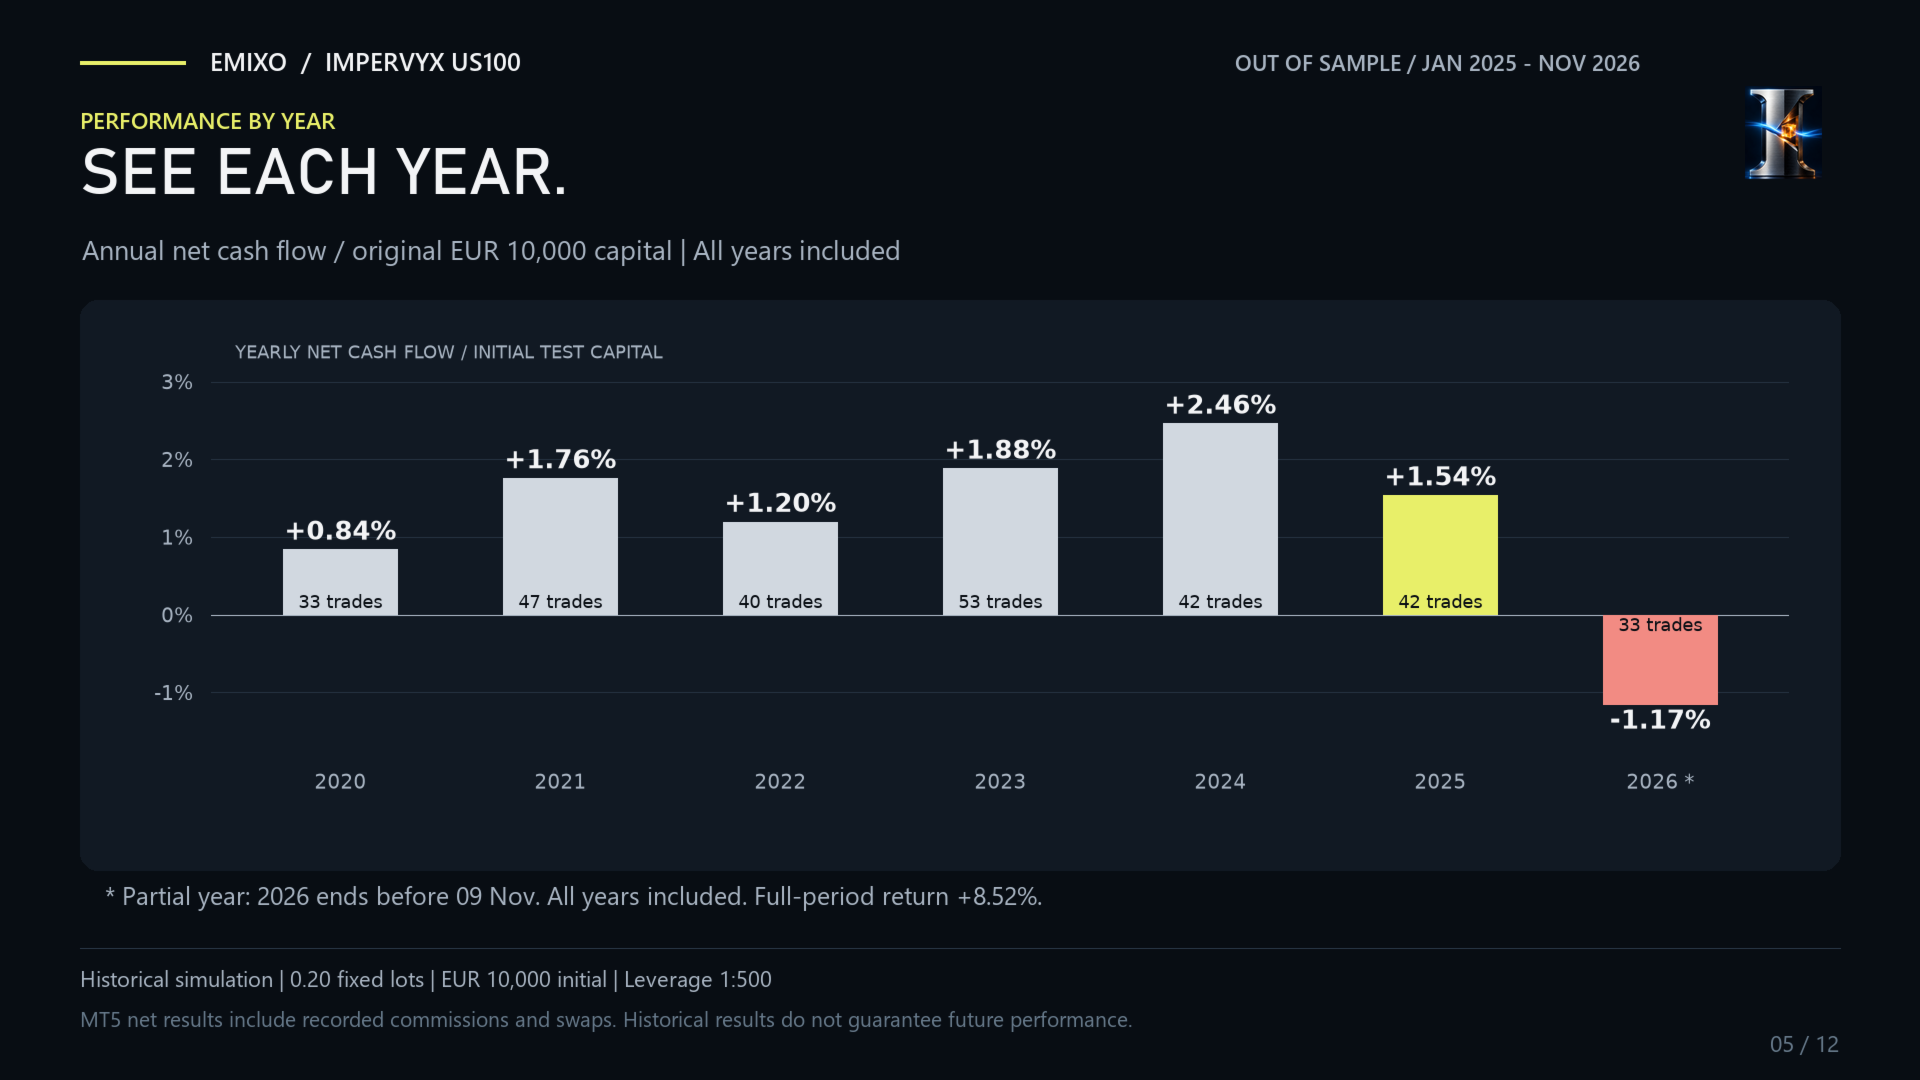
- Rendite über den gesamten Zeitraum: +8,52 %, nicht annualisiert.
- Profit-Faktor / abgeschlossene Trades: 1,52 / 290.
- Maximaler relativer Kapitalrückgang: 1,50 %.
Testprofil: 0,20 Lots und 500 EUR Startbudget; Standardwerte: Broker-Minimum und 100 EUR Budget. Die Nettozahlen beinhalten die im Bericht erfassten Provisionen und Swaps. Das historische Profil ist unabhängig von den Starteinstellungen des Produkts.
Erste Schritte
Nutzen Sie die Markt-Demo im Strategietester, um Ein- und Ausstiegspunkte anhand der Daten Ihres Brokers zu untersuchen. Überprüfen Sie vor dem operativen Einsatz die Konfiguration auf einem Demokonto. Bei Fragen zur Einrichtung wenden Sie sich bitte über MQL5-Nachrichten oder Produktkommentare an den Verkäufer.
Der Handel birgt das Risiko eines Verlusts. Backtests sind historische Simulationen, keine Live-Ergebnisse oder Prognosen. Spreads, Kosten und die Ausführung können die Ergebnisse beeinflussen; Stopps und Handelslimits garantieren keinen maximalen Verlust.