A Floresta Aleatória (RF), com o uso de bagging, é um dos métodos mais poderosos de aprendizado de máquina, o que é ligeiramente inferior ao gradient boosting. Este artigo tenta desenvolver um sistema de negociação de autoaprendizagem que toma decisões com base na experiência adquirida com a interação com o mercado.
A linguagem de programação MQL permite concretizar o conceito de design modular de estratégias de negociação. O artigo mostra um exemplo de criação de um Expert Advisor multimodular que consiste em módulos de arquivo compilados separadamente.
New article was published - ---------------- Developing multi-module Expert Advisors Currently, there are several approaches to programming: modular, object-oriented and structured. In this article
Pivotal Points - indicator for MetaTrader 5 Pivotal points as described in the March 2009 SFO magazine article "Trading FX Like Jesse Livermore Traded Stocks" by Jamie Saettele. Livermore's strategy
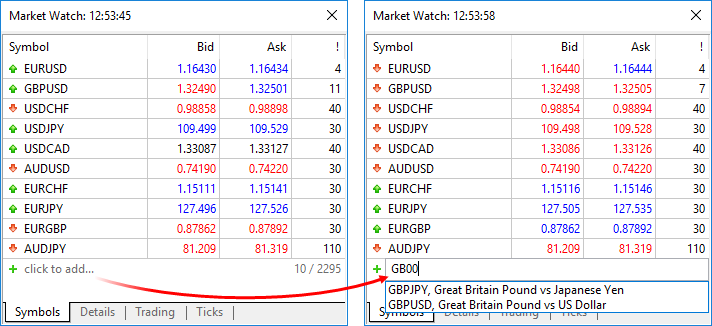
New MetaTrader 5 build 1870: Adding symbols to Market Watch by ISIN The updated version of the MetaTrader 5 platform will be released on June 26, 2018. The new version features the following changes: Terminal: Search for trading symbols by ISIN
Crypto News - Bitcoin: daily bearish breakdown; 6,022 is the key (based on the article ) "The digital currency dropped to as little as $5,785.43 by 16:00 UTC (12:00 p.m. EST), according to the
Multi-symbol balance graph in MetaTrader 5 Introduction , Developing the graphical interface , Multi-symbol EA for tests , Writing data to file , Extracting data from file , Displaying data on the