Vesper MQL5
- Experten
- Version: 3.3
- Aktivierungen: 5

VESPER ist eine fortschrittliche Handelsarchitektur im institutionellen Stil, die für MetaTrader 5 entwickelt wurde und präzise Scalp-Einstiege, adaptive Marktintelligenz, strukturierte Erholungssysteme sowie ein korbgesteuertes Handelsmanagement in einer einheitlichen Ausführungs-Engine vereint.
Im Gegensatz zu herkömmlichen Expert Advisors für Privatanleger, die auf einfache Indikatoren oder aggressive Martingale-Logik setzen, nutzt VESPER ein mehrschichtiges Orchestrierungs-Framework, das kontinuierlich die Marktstruktur, das Momentum, die Mathematik der Renko-Projektionen, die Richtungswahrscheinlichkeit, die Stärkeanalyse und die Wiederherstellungsfähigkeit bewertet.
ÜBERLEBEN. SICH ANPASSEN. SICH ERHOLEN. VERZINSEN.
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
KERNFUNKTIONEN
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
✔ Institutionelle Multi-Modul-Architektur
✔ Master-Direction-Engine
✔ Renko-Projektionsalgorithmen für mehrere Zeitrahmen
✔ EMA-Trend-Bias-Filterung
✔ Präzises Scalp-Einstiegssystem
✔ Strukturierte Basket-Recovery-Engine
✔ Hedge-System für horizontale Schwankungen
✔ Logik zur Korb-Inhaberschaft
✔ Kontrollierter Korb-Abschluss
✔ Mathematische Absicherung gegen „Black Swan“-Ereignisse
✔ Dynamische Zinseszins-Engine
✔ Optimierung des Paarprofils
✔ Erweiterte Risiko- und Spread-Kontrollen
✔ Umfassende MT5-Ausführungssicherheitsschicht
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
SO FUNKTIONIERT VESPER
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
VESPER berechnet die Marktrichtung anhand eines gewichteten Bewertungsmodells, das auf folgenden Komponenten basiert:
• Tägliche Candlestick-Struktur, tägliche Renko-Struktur
• der mathematischen Modellierung von Renko-Zukunftsprognosen
• Trend-Momentum-Analyse
• Stärke-Berechnungen
• EMA-Trendausrichtung
• Bestätigung über mehrere Zeitrahmen und verschiedene Strategien
Sobald die Marktüberzeugung den erforderlichen Schwellenwert erreicht, führt AXIMON kontrollierte Einstiegsgeschäfte in der Scalp-Phase durch, die auf die vorherrschende Marktrichtung abgestimmt sind.
Bewegt sich der Kurs vorübergehend entgegen der Struktur, wechselt das System in sein Basket-Management- und Oszillations-Recovery-Framework, das darauf ausgelegt ist:
• die strukturelle Kontrolle aufrechtzuerhalten
• chaotische Überschneidungen bei Absicherungspositionen zu verhindern
• Szenarien mit „verwaisten“ Trades zu vermeiden
• die Integrität des Korbbesitzes zu wahren
• eine kontrollierte Erholung von Schwankungen zu ermöglichen
• Positionen über eine einheitliche Korb-Logik schließen
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
BLACK-SWAN-SCHUTZ
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
VESPER verfügt über eine mathematisch basierte Black-Swan-Schutz-Engine, die Folgendes analysiert:
• Geschwindigkeitsverzerrungen
• Extreme Richtungsbewegungen
• Ausweitung des Spreads
• Schweregrad von Kurslücken
• Strukturelle Diskrepanz
• Abstand zur Ankerstruktur
Werden ungewöhnliche Marktbedingungen festgestellt, kann VESPER neue Strukturen vorübergehend aussetzen oder deaktivieren, um die Integrität des Kontos zu schützen.
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
WICHTIGER RISIKOHINWEIS
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
Der Handel mit Devisen und gehebelten Produkten ist mit einem hohen Risiko verbunden.
VESPER verfügt über fortschrittliche Wiederherstellungs- und Schutzsysteme, doch kein automatisiertes Handelssystem kann Gewinne garantieren oder Risiken vollständig ausschließen.
Wenden Sie stets ein angemessenes Risikomanagement an und führen Sie vor dem Live-Einsatz gründliche Tests durch.
VESPER
Institutionelle Multi-Modul-Handelsarchitektur
Entwickelt von Diamond Financial Markets.
Empfehlungen zu Kapital und Risiko
VESPER ist eine strukturierte Architektur für das Basket-Management und die Wiederherstellung, die für einen verantwortungsvollen Risikoeinsatz konzipiert ist.
Für einen konservativen Handel werden höhere Kontoguthaben und eine geringere Hebelwirkung dringend empfohlen.
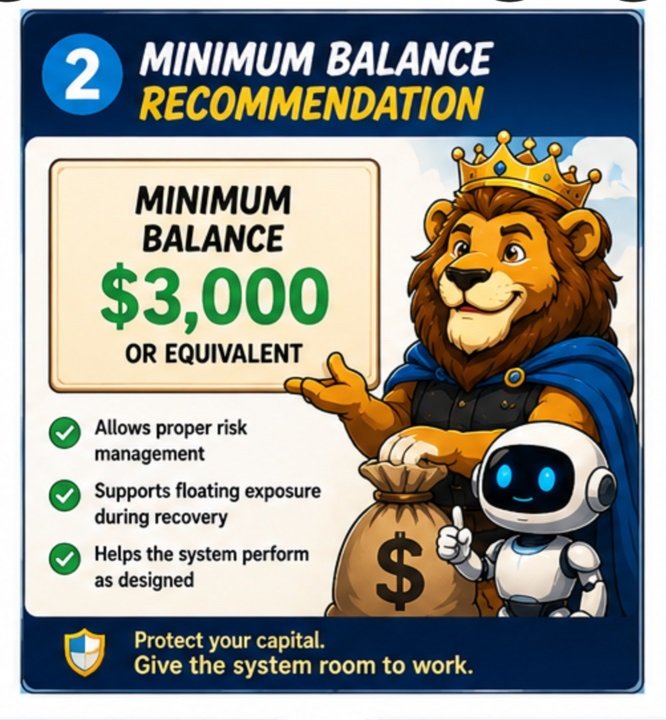
Empfohlene Anfangsguthaben:
• 0,01 Lots → 1.500 $+
• 0,02 Lots → 3.000 $+
• 0,05 Lots → 6.000 $+
• 0,10 Lots → 12.000 $+
Bei der ersten Implementierung und beim Forward-Testing werden niedrigere Risikoeinstellungen empfohlen.
Ein aggressives Risikoverhalten, übermäßige Zinseszins-Effekte oder eine unzureichende Margin können den Drawdown und den Druck zur Erholung erhöhen.
Benutzer sollten die Basket-Management-Systeme vor dem Live-Betrieb vollständig verstehen.