 MetaTrader 5
 EA
 指标
 脚本
 程序库
 存储

Liquidity Void Decay Oscillator. - MetaTrader 5脚本

- 显示:
- 117
- 等级:
- 已发布:
-
 需要基于此代码的EA交易或指标吗?请在自由职业者服务中订购
进入自由职业者服务

流动性真空衰减振荡器
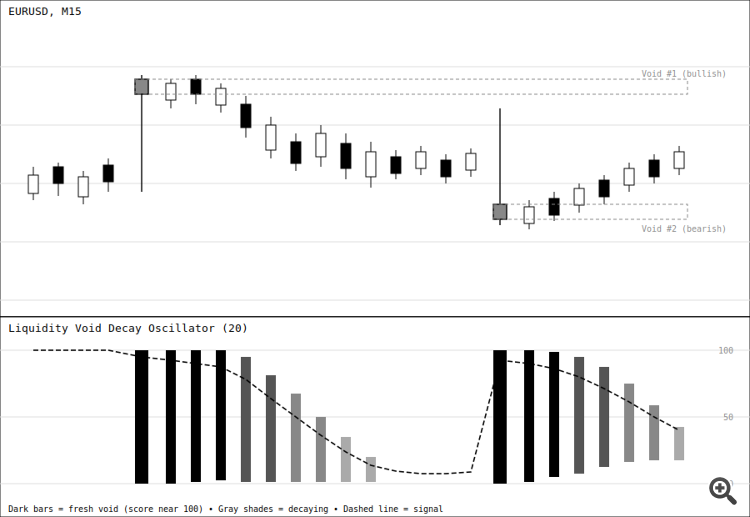
流动性空缺衰减振荡器
简要说明: 将快速、参与度低的价位偏移标记为“流动性空洞”,并评估每个“流动性空洞”被重新成交的速度,将该成交速度转化为0–100的动能耗尽/延续指数。
作者: ADEDAYO GBADEBO
其背后的理念
大多数基于缺口的工具仅凭K线几何形态——即三根互不重叠的K线——来标记“空缺”。这种方法虽能捕捉到结构特征,却忽略了真正关键的一点:形成该缺口的市场中是否存在交易参与者。“流动性空缺衰减振荡指标”仅在同一根K线满足两个条件时才会识别出空缺——该K线的波动范围必须远超近期平均水平(即真正的位移),同时其 tick 量必须低于 近期平均水平。 这种组合正是成交薄弱的标志:价格在相对较少的交易量下大幅波动,这意味着该价格区间内实际上只有极少的潜在持仓被实际成交。
一旦检测到空缺,它不会像静态缺口指标那样被视为固定区域。该指标会赋予其100的初始“电荷”,并任其衰减。每当后续K线的波动范围与空缺区域重叠时,指标会测量该区域被覆盖的比例,并按比例扣除相应分数。 若某个区域被迅速“蚕食”殆尽,说明该空缺区只是市场噪音——市场只是回过头来补上了首次跳过的交易。而经过多次价格波动后仍保持大部分“电荷”的区域则传递了不同的信号:价格不断逼近该区间又退缩,这是该价位仍发挥着磁铁或阻力墙作用的经典特征。 请在欧元/美元(EURUSD)的M15周期 或任何低时间周期的流动性较高的货币对上运行该策略, 因为成交量与波动幅度的对比需要足够多的K线间参与噪声才能具有意义——流动性极低或存在大幅跳空的品种会产生虚假的“空白区”。
如何解读
- 空区衰减评分(直方图)——以0–100的量表显示当前最活跃空区的电荷强度。直方图突然飙升至顶部意味着新的位移空区刚刚形成;直方图下跌则表明价格正在积极回填该空区。
- 颜色状态—— K线根据最近的活跃缺口位于哪一侧进行着色:当最强区域形成于上冲时(作为价格下方的潜在支撑)显示一种颜色;当形成于下冲时(作为价格上方的潜在阻力)显示另一种颜色;若当前无活跃缺口则显示中性色调。
- 信号线—— 衰减评分的短期移动平均线。当直方图在仍处于高位时自上而下穿破信号线,表明填补速度正在加速,超过近期水平——这表明空缺正在被吸收,而非被守住。
- 实际应用——若评分在经过两到三次回测后仍停滞在60–100区间,则将其视为值得交易的水平(向该水平均值回归,或被该水平拒绝)。 若评分在首次或第二次触及该水平时急剧跌向零,则将其视为确认信号,应继续顺应形成该缺口的趋势进行交易,因为该水平并未构成实质性阻力。
外部变量(输入)
| 输入 | 默认值 | 用途 |
|---|---|---|
| InpLookback | 20 | 用于计算滚动平均范围和平均 tick 成交量(作为该 K 线进行比较的基准)的 K 线数量。 |
| InpRangeMultiplier | 1.5 | K线的价格波动范围必须超过平均价格波动范围乘以该系数的值,才符合“偏移”的判定条件。 |
| InpVolumeThreshold | 0.70 | 一个K线的成交量必须低于平均成交量乘以该系数的值,才被视为参与度较低。 |
| InpDecayRate | 15.0 | 每当后续K线重新交易了10%的空缺区域,就会扣除相应分数。 |
| InpMaxVoids | 8 | 同时追踪的未填补空缺区最大数量;达到上限后,将首先替换最弱的空缺区。 |
| InpMinZonePoints | 0 | 空洞被记录所需的最小区域大小(以点为单位);设置为大于 0 可过滤掉非常微小的位移。 |
| InpSignalSmoothing | 3 | 应用于衰减评分以生成信号线的简单移动平均的周期。 |
推荐用法
将该指标添加到价格下方独立的子窗口中,并通过观察直方图峰值的起源位置,在图表上保持“空白区”的可见性——该价格区间值得手动标记或使用矩形工具标出。 该指标与订单流或交易时段时机工具天然契合:在交易时段开盘或重叠时段形成、且在下一交易时段未能衰减的“真空区”,其重要性远高于交易时段中途形成且未延续的“真空区”。 避免孤立地交易第一个尖峰——至少等待一次回测,以便实际有依据来衡量其消退行为。在趋势性品种中,逆趋势且快速消退的“真空区”可作为合理的趋势延续确认信号,而顺趋势且拒绝消退的“真空区”则是更具吸引力的均值回归候选信号。
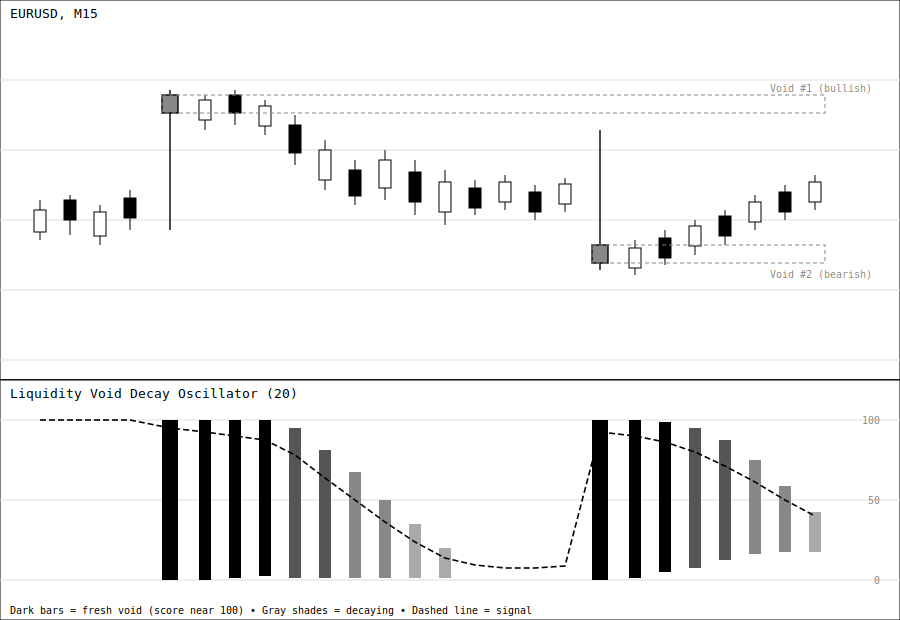
图1. 欧元兑美元(EURUSD)15分钟图,价格面板上用灰色虚线矩形标出了两个位移缺口;子窗口的直方图显示了每个缺口的衰减分数,起始值接近100,随着价格重新测试该区域而逐渐褪色(通过灰色渐变显示),虚线信号线则追踪了平滑后的衰减趋势。
由MetaQuotes Ltd译自英文
原代码: https://www.mql5.com/en/code/76293
 AAPL cfd - ORB strategy
在AAPL差价合约交易中运用ORB策略
Multi Timeframe Trend Dashboard Indicator
一个紧凑的图表内面板,可同时显示当前股票在多个时间周期内的走势,每个时间周期均通过其独立的快/慢移动平均线交叉进行评估。无需切换图表来查看“H4走势如何”——所有信息都集中在一个地方,并采用颜色编码显示。
Basket Protective Close
当持仓组合的浮动亏损达到设定的限额(该限额可以是固定金额、余额的百分比或净值的百分比)时,系统将平仓该组合。范围过滤支持按代码或魔术编号筛选,可选盈利目标,支持安全且不阻塞的重试机制。
Server Clock and Daily Reset Hour
一个免费的、只读的 MetaTrader 5 面板,可将您的自营交易公司的每日重置规则(无论该公司采用何种时区)转换为您的经纪商实际服务器时间,显示距离下次重置的实时倒计时,并在夏令时调整导致时间界限向前或向后推移一小时之前向您发出警告。 本插件不发送任何订单,不读取任何账户数据,仅用于显示。