 MetaTrader 5
 Sistemi Esperti
 Indicatori
 Script
 Librerie
 Archiviazione
Guarda come scaricare robot di trading gratuitamente
Ci trovi su Facebook!
Unisciti alla nostra fan page
Unisciti alla nostra fan page
Ti è piaciuto lo script? Provalo nel Terminale MetaTrader 5

KCI Standard: A Pure Kinematic Computing Engine for Market Singularity Detection - indicatore per MetaTrader 5

- Visualizzazioni:
- 58
- Valutazioni:
- Pubblicato:
- Aggiornato:
-
 Ti stai perdendo delle opportunità di trading:
- App di trading gratuite
- Oltre 8.000 segnali per il copy trading
- Notizie economiche per esplorare i mercati finanziari
Registrazione AccediAccetti la politica del sito e le condizioni d’uso
Se non hai un account, registrati -
 Hai bisogno di un robot o indicatore basato su questo codice? Ordinalo su Freelance
Vai a Freelance
Abstract
Il Kinetic Compression Index (KCI) è un oscillatore personalizzato progettato per rilevare l'esaurimento del mercato ed eventi di compressione localizzati. Calcolando internamente le proprie metriche cinematiche anziché affidarsi a handle di indicatori standard esterni, il KCI riduce il sovraccarico e semplifica la gestione dei buffer per l’integrazione con gli Expert Advisor (EA). Questo articolo illustra in dettaglio i fondamenti matematici, l’architettura di sistema, la mappatura dei buffer e le guide pratiche all’integrazione per gli sviluppatori che intendono implementare questo strumento in MetaTrader 5.Introduzione
Nel trading algoritmico, ridurre la dipendenza da più handle di indicatori esterni può snellire l’architettura di un Expert Advisor. La chiamata di più handle di indicatori iCustom o standard (come medie mobili e deviazioni standard) può talvolta complicare la gestione dei buffer e i processi di inizializzazione.
Il KCI è progettato per elaborare i dati relativi a prezzo e volume in modo nativo all’interno di un unico file. Identificando una rapida decelerazione nel movimento dei prezzi combinata a cali di volume, mira a individuare con precisione gli eventi di esaurimento — punti in cui è statisticamente probabile un ritorno alla media locale.
Descrizione del problema
Gli obiettivi principali dell’architettura del KCI sono:
-
Ridurre la dipendenza dagli handle: calcolare le medie mobili e le deviazioni in modo nativo all’interno del ciclo dell’indicatore per ridurre al minimo l’uso di handle esterni.
-
Fornire metriche riproducibili: esporre metriche matematiche chiare e trasparenti (velocità, deviazione e dispersione) agli EA.
-
Garantire la sicurezza asincrona: creare buffer di segnali che effettuino la convalida solo sulle barre chiuse, proteggendo l’EA dal repainting intrabar e dai ritardi asincroni dei dati tick.
Teoria e fondamenti matematici
Il KCI si basa su quattro metriche fondamentali. Per garantire la piena riproducibilità, le formule principali sono definite come segue (dove $n$ è il Periodo di Base):
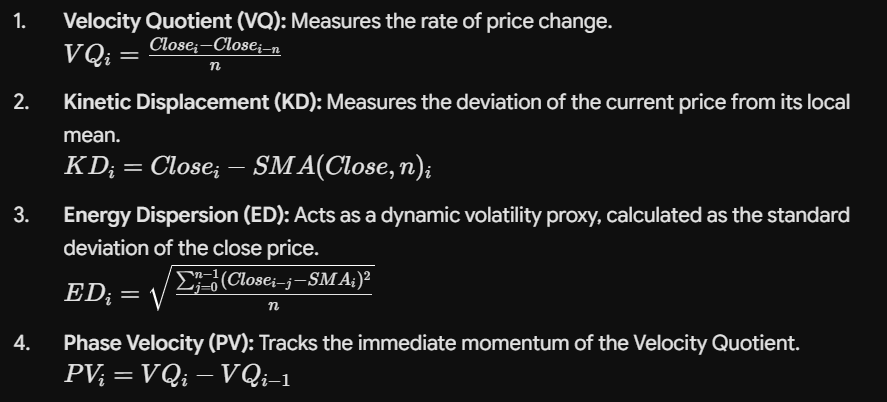
Figura testuale:
1. **Velocity Quotient (VQ)** – Measures the rate of price change.
VQ_i=\frac{Close_i-Close_{i-n}}{n}
Where:
- \(Close_i\) = current closing price
- \(Close_{i-n}\) = closing price \(n\) bars ago
- \(n\) = lookback period

2. **Kinetic Displacement (KD)** – Measures the deviation of the current price from its local mean.
KD_i=Close_i-SMA(Close,n)_i
Where:
- \(SMA(Close,n)_i\) = Simple Moving Average of the closing price over the last \(n\) periods.
3. **Energy Dispersion (ED)** – Acts as a dynamic volatility proxy, calculated as the standard deviation of the closing price.
ED_i=\sqrt{\frac{\sum_{j=0}^{n-1}\left(Close_{i-j}-SMA_i\right)^2}{n}}
Where:
- \(SMA_i\) = local Simple Moving Average at bar \(i\).

4. **Phase Velocity (PV)** – Tracks the immediate momentum of the Velocity Quotient.
PV_i=VQ_i-VQ_{i-1}
Where:
- \(VQ_i\) = current Velocity Quotient
- \(VQ_{i-1}\) = previous Velocity Quotient

// Or

1. Velocity Quotient (VQ)
VQ(i) = (Close(i) - Close(i-n)) / n

2. Kinetic Displacement (KD)
KD(i) = Close(i) - SMA(Close, n)

3. Energy Dispersion (ED)
                n-1
               -----
               \
ED(i) = sqrt(  /    (Close(i-j) - SMA(i))² / n )
               -----
               j=0

4. Phase Velocity (PV)
PV(i) = VQ(i) - VQ(i-1)
Normalizzazione tramite Z-Score: poiché questi quattro indicatori hanno scale diverse (ad esempio, livelli di prezzo rispetto a tassi puri), vengono normalizzati utilizzando uno Z-Score mobile su un periodo definito (ZScorePeriod) prima di essere sommati nel Raw_KCI.
Architettura di sistema e mappa unificata dei buffer
Per evitare i comuni errori di «indice fuori limiti» o di buffer non corrispondente durante le chiamate a CopyBuffer(), il KCI aderisce rigorosamente alla seguente mappa unificata dei buffer. Questa mappatura è coerente tra le dichiarazioni #property, SetIndexBuffer() e l’integrazione EA.| Indice del buffer | Nome del buffer | Tipo | Scopo |
| 0 | KCI_Main | INDICATOR_DATA | Linea dell'oscillatore polarizzato visivo |
| 1 | KCI_Colore | INDICATOR_COLOR_INDEX | Mappatura dinamica dei colori per la linea principale |
| 2 | Segnale_Acquisto | INDICATOR_DATA | Segnale di acquisto (1,0 = Acquisto, 0,0 = Neutro) |
| 3 | Segnale_Vendita | DATI_INDICATORE | Segnale di vendita (1,0 = Vendita, 0,0 = Neutro) |
| 4 | VQ_interno | CALCOLI_INDICATORE | Matrice del quoziente di velocità |
| 5 | Internal_KD | CALCOLI_INDICATORI | Matrice dello spostamento cinetico |
| 6 | Internal_ED | CALCOLI_INDICATORI | Matrice di dispersione energetica (utilizzata per SL/TP) |
| 7 | Internal_PV | CALCOLI_INDICATORI | Matrice della velocità di fase |
| 8 | KCI_grezzo | CALCOLI_INDICATORI | Somma delle matrici normalizzate |
Analisi dettagliata del codice: integrazione EA e gestione del rischio
Quando si richiama KCI da un EA, il codice deve gestire il ciclo di vita dell'handle dell'indicatore, verificare che CopyBuffer abbia recuperato correttamente i dati e normalizzare tutti i calcoli dei prezzi per lo Stop Loss (SL) e il Take Profit (TP) in base alle cifre del simbolo.
Ecco il modello corretto e robusto per l’integrazione con un EA:
#include <Trade\Trade.mqh>
CTrade trade;

int handle_kci;
datetime last_bar_time = 0;
double buf_buy[], buf_sell[], buf_ed[];

int OnInit()
{
    // Inizializza l'handle KCI
    handle_kci = iCustom(_Symbol, _Period, "KCI", 50, 2.0, 14);

    if(handle_kci == INVALID_HANDLE)
    {
        Print("Failed to create KCI handle!");
        return(INIT_FAILED);
    }

    ArraySetAsSeries(buf_buy, true);
    ArraySetAsSeries(buf_sell, true);
    ArraySetAsSeries(buf_ed, true);

    return(INIT_SUCCEEDED);
}

void OnDeinit(const int reason)
{
    if(handle_kci != INVALID_HANDLE)
        IndicatorRelease(handle_kci);
}

void OnTick()
{
    datetime current_time = (datetime)SeriesInfoInteger(_Symbol, _Period, SERIES_LASTBAR_DATE);
    if(current_time == last_bar_time) return;

    // Filtro di base: una sola posizione per simbolo
    if(PositionsTotal() > 0)
    {
        for(int i = PositionsTotal() - 1; i >= 0; i--)
        {
            if(PositionGetSymbol(i) == _Symbol) return;
        }
    }

    // Recupera i dati (Buffer 2 = Acquisto, Buffer 3 = Vendita, Buffer 6 = ED)
    if(CopyBuffer(handle_kci, 2, 1, 1, buf_buy) <= 0) return;
    if(CopyBuffer(handle_kci, 3, 1, 1, buf_sell) <= 0) return;
    if(CopyBuffer(handle_kci, 6, 1, 1, buf_ed) <= 0) return;

    // Bloccare l'ora SOLO dopo che i dati sono stati copiati correttamente
    last_bar_time = current_time;

    double dynamic_volatility = buf_ed[0];
    if(dynamic_volatility == 0) return;

    double point = SymbolInfoDouble(_Symbol, SYMBOL_POINT);
    int digits = (int)SymbolInfoInteger(_Symbol, SYMBOL_DIGITS);
    double ask = SymbolInfoDouble(_Symbol, SYMBOL_ASK);
    double bid = SymbolInfoDouble(_Symbol, SYMBOL_BID);

    // Logica di esecuzione con stop loss basato sulla volatilità dinamica normalizzata
    if(buf_buy[0] == 1.0)
    {
        double sl = NormalizeDouble(ask - (dynamic_volatility * 1.5), digits);
        double tp = NormalizeDouble(ask + (dynamic_volatility * 3.0), digits);
        trade.Buy(0.01, _Symbol, ask, sl, tp, "KCI Buy");
    }

    if(buf_sell[0] == 1.0)
    {
        double sl = NormalizeDouble(bid + (dynamic_volatility * 1.5), digits);
        double tp = NormalizeDouble(bid - (dynamic_volatility * 3.0), digits);
        trade.Sell(0.01, _Symbol, bid, sl, tp, "KCI Sell");
    }
}
Prestazioni e limitazioni
Per garantire aspettative realistiche, gli sviluppatori devono tenere conto delle seguenti limitazioni strutturali:
-
Dipendenza dal volume dei tick: per il Forex e i CFD, tick_volume rappresenta la frequenza delle variazioni di prezzo, non la liquidità effettiva. La metrica di compressione volumetrica potrebbe comportarsi in modo diverso sulle borse centralizzate (azioni/futures) dove è disponibile il volume reale.
-
Vulnerabilità alla regressione alla media: in quanto oscillatore con limiti definiti, il KCI mira a individuare i momenti di esaurimento. In un mercato con un trend forte, potrebbe generare segnali di inversione prematuri consecutivi. Dovrebbe essere abbinato a un filtro di trend su un timeframe più ampio (ad es. EMA 200).
-
Rumore nei timeframe bassi: l’utilizzo di questo indicatore su M1 o M5 espone la logica al rumore di microstruttura. La normalizzazione tramite Z-Score richiede una distribuzione stabile, che si riscontra meglio su M15 e timeframe superiori.
Conclusione
Il Kinetic Compression Index offre un’alternativa trasparente e calcolata internamente all’accatastamento di più indicatori standard. Mostrando sia i segnali direzionali sulle barre chiuse sia un indicatore dinamico della volatilità (Energy Dispersion) attraverso una mappa buffer unificata, funge da componente strutturale affidabile per gli Expert Advisor MQL5.Implementazione sul grafico: (KCI Custom)

Tradotto dall’inglese da MetaQuotes Ltd.
Codice originale https://www.mql5.com/en/code/74580
 EA KCI Embeded Sniper
Il KCI Embedded Sniper è una soluzione di trading algoritmico progettata per operazioni di ingresso su inversioni di tendenza ad alta precisione. A differenza degli Expert Advisor convenzionali che si basano su indicatori esterni (che spesso risentono di desincronizzazione dei thread e latenza), questo EA è dotato di un motore Kinetic Compression Index (KCI) completamente integrato. Trasferendo l’intero quadro matematico del KCI — che calcola i quozienti di velocità, lo spostamento cinetico, la dispersione di energia e la velocità di fase — direttamente nella logica centrale dell’EA, abbiamo eliminato il “ritardo asincrono”. Il risultato è un motore «sniper» fulmineo che verifica l’esaurimento del mercato (Singularity) e gli estremi di momentum (Williams %R) con precisione al microsecondo, operando esclusivamente su barre completate per garantire prestazioni senza repaint.
Multi-Timeframe Candle Map
Un pannello didattico per MT5 che rappresenta graficamente i prezzi in tempo reale in senso verticale all’interno di quattro candele in formazione e riassume l’allineamento delle posizioni, la dispersione, la direzione delle candele e il tempo rimanente.
Market Structure SMC: Swings, BOS/CHoCH, Order Blocks, FVG, QML
Indicatore di struttura di mercato SMC/ICT per MT5: massimi e minimi di oscillazione, BOS (continuazione) e CHoCH (inversione) confermati alla chiusura, blocchi di ordini, gap di fair value e livelli QML (Quasimodo). Ogni funzione è attivabile/disattivabile, con sensibilità agli swing e colori regolabili. Funziona su qualsiasi simbolo e timeframe.
 Trade Journal Exporter - closed positions to CSV
Esporta le posizioni chiuse relative a un periodo configurabile in un file CSV per l'analisi del registro in Excel o Google Sheets: ora e prezzo di apertura e chiusura (ponderati in base al volume per le esecuzioni parziali), volume, risultato in punti, commissione, swap, profitto netto e durata dell'operazione.