Discussion de l'article "Application du filtrage de tendance L1 dans MetaTrader 5"
L'article « Utilisation du filtrage de tendance L1 dans MetaTrader 5 » a été publié :
Auteur : MetaQuotes
C'est formidable, excellent travail, MetaQuotes. Le professeur Stephen Boyd de l'université de Stanford et ses recherches légendaires sur les séries chronologiques sont désormais disponibles sur MQL5.
C'est excellent, bravo MetaQuotes. Le professeur Stephen Boyd de l'université de Stanford et ses découvertes légendaires sur les séries chronologiques dans MQL5.
Merci. Cette méthode ne présente aucun problème de limite, c'est pourquoi ses applications peuvent s'avérer utiles dans le trading.
Une fois l’article rédigé, il s’est avéré que la meilleure approche consistait à ajouter du volume lors des corrections de tendance (ce cas de figure n’est pas abordé dans l’article) ; voir les Expert Advisors ici : MA, MACD, ADX, EMA.
Les Expert Advisors avec ajout lors des corrections de tendance :

- 2026.04.10
- www.mql5.com
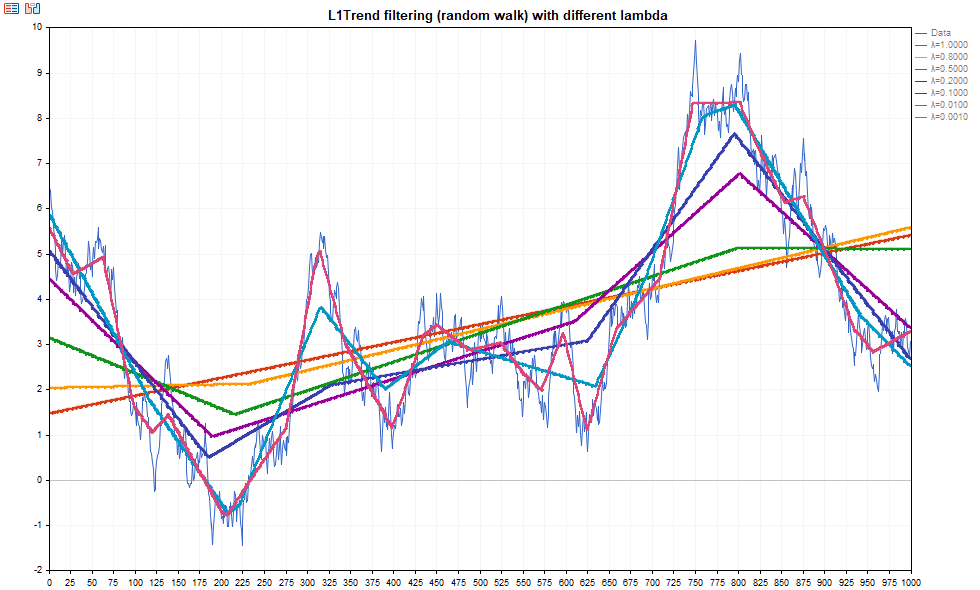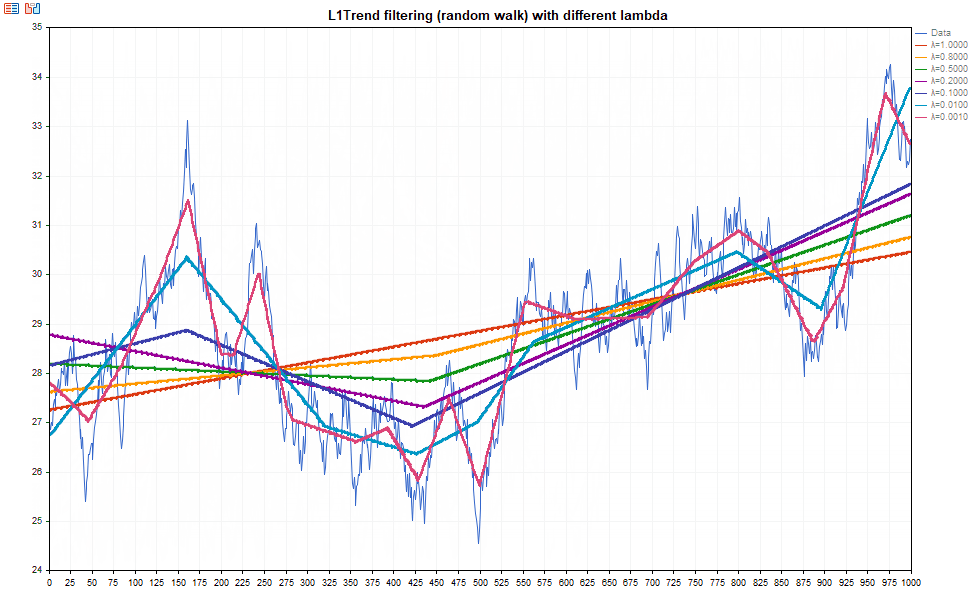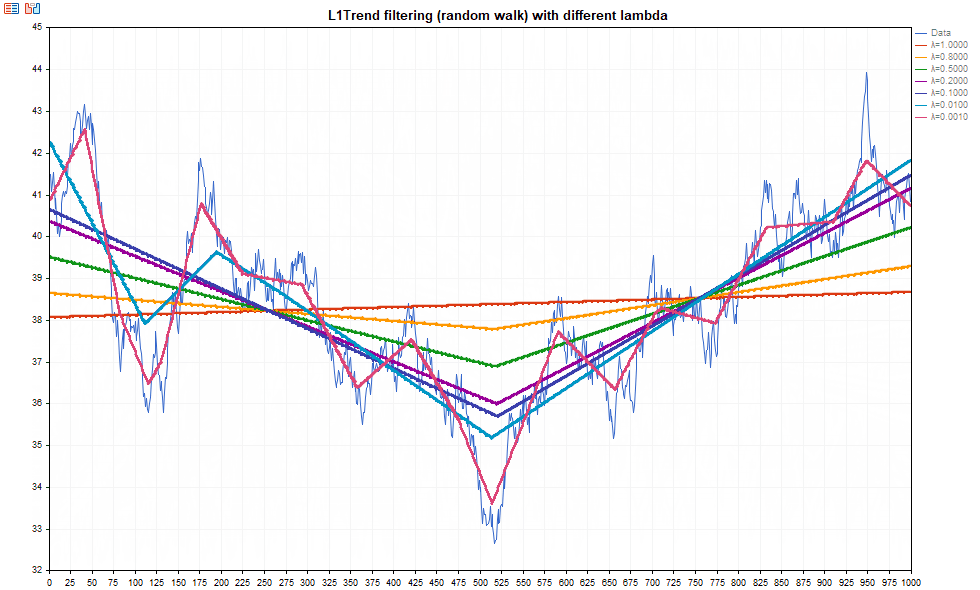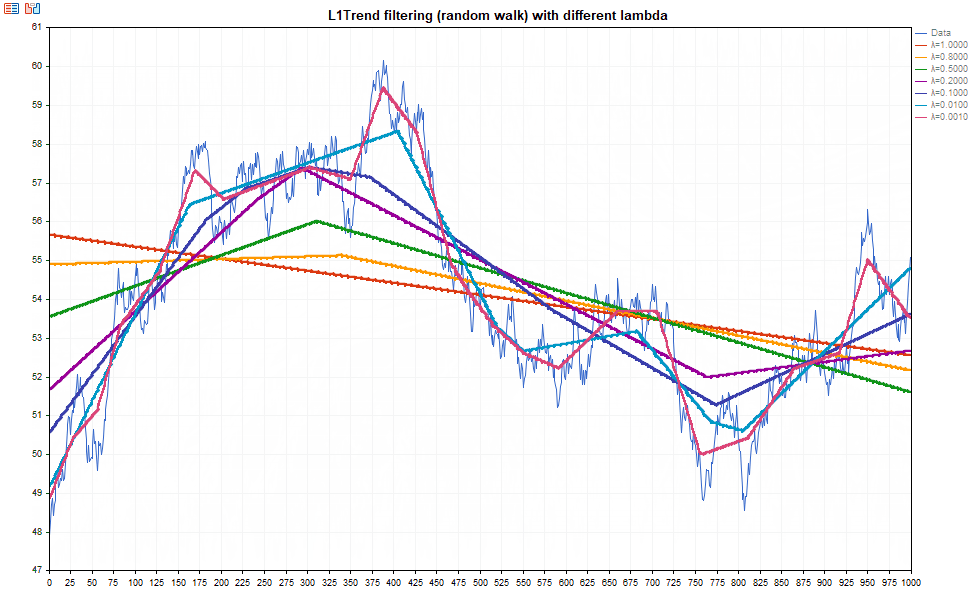
Le script illustre le filtrage de tendance L1 pour différentes valeurs de lambda (définies en unités λmax comme suit : lambda_factors = {1,0 ; 0,8 ; 0,5 ; 0,2 ; 0,1 ; 0,01 ; 0,001} ;) ;
Voir d'autres exemples sur https://forge.mql5.io/quantum/L1Trend
- quantum
- forge.mql5.io
En gros, comme ça :
La segmentation en tendances dépend fortement du paramètre de régularisation lambda : plus lambda est petit, plus les tendances détectées sont courtes.
Dans les exemples considérés, des valeurs fixes de lambda ont été utilisées, exprimées en unités lambda = 0,2 * lambda_max. Le calcul en unités lambda_max permet en partie de s'adapter aux données. La valeur même de lambda_max dépend de la géométrie de la série (des amplitudes relatives), c'est-à-dire de la volatilité.
Il faut garder à l’esprit qu’une tendance comporte différentes phases et possède son propre cycle de vie. C’est pourquoi il faut un mécanisme permettant de s’adapter à la tendance actuelle, c’est-à-dire de gérer lambda d’une manière ou d’une autre et de trouver la segmentation optimale de la tendance — cette tâche n’est pas encore résolue.
Si la stratégie elle-même ne génère pas de bénéfices sur la période considérée, le filtre ne pourra pas non plus y remédier.
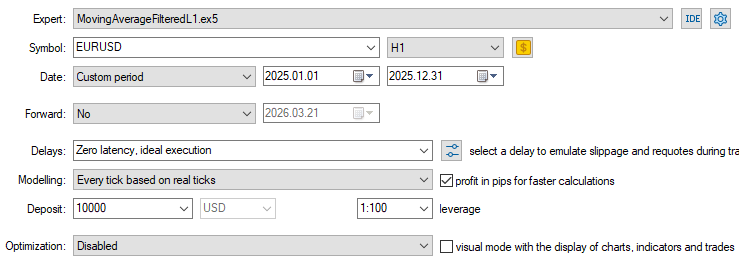
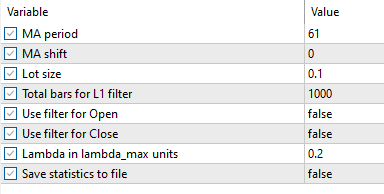
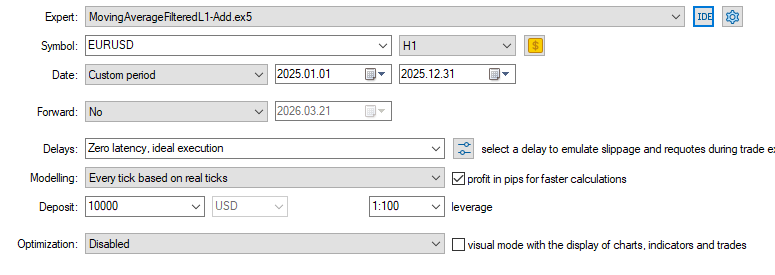
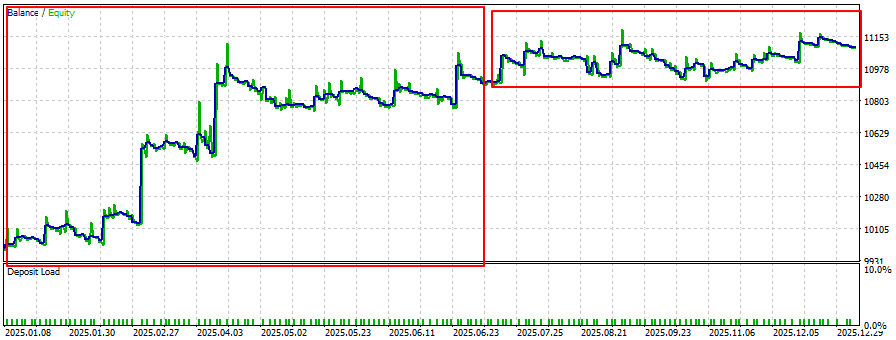
Les meilleurs résultats devraient être obtenus sur un marché parfaitement tendanciel ; voici un exemple : EURUSD, 2025, H1 (meilleurs paramètres : MovingAverage period=61).

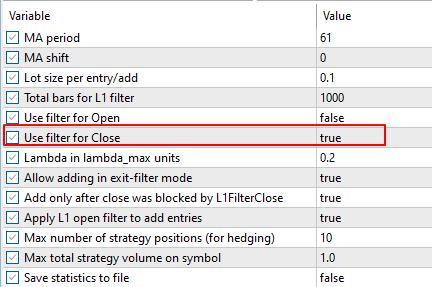
Filtre L1 Close
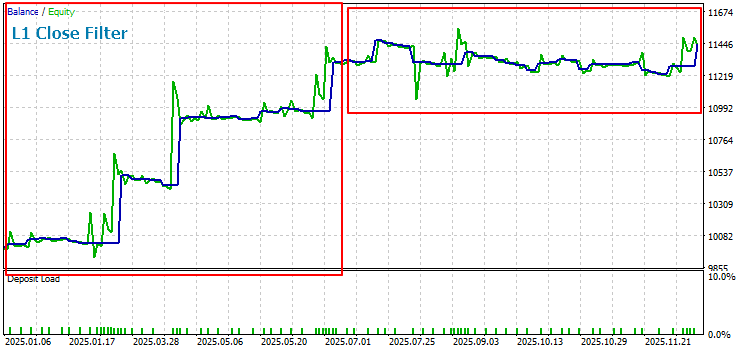
On constate ici que le filtre de sortie a permis d’augmenter les bénéfices sur la partie de tendance.
Variante de la même stratégie avec ajout de positions lors des corrections :
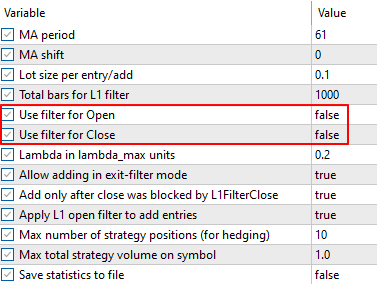
sans ajouts :
Avec ajouts :
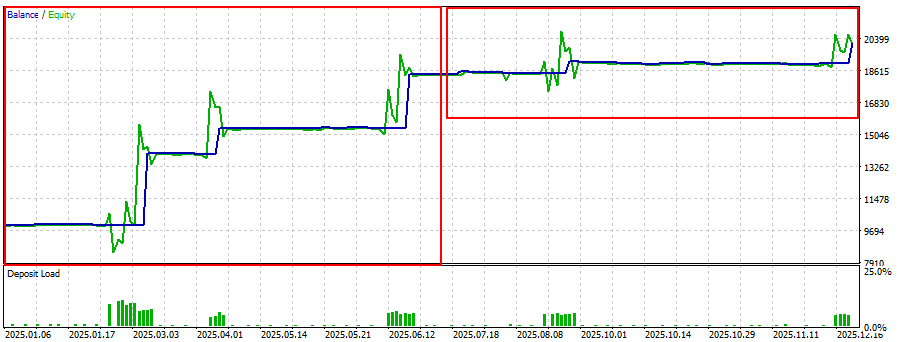
Les intervalles de marché latéral comportent de petites tendances locales et, pour les prendre correctement en compte, il faut utiliser des valeurs plus faibles pour le paramètre lambda (lorsqu'il est utilisé comme filtre de sortie).
De plus, les meilleures valeurs des paramètres MovingAverage sur l'intervalle de marché latéral doivent être différentes. Autrement dit, les périodes optimales des moyennes sur le deuxième intervalle ont changé (mais lors de l’optimisation dans le testeur, les paramètres trouvés génèrent le plus grand profit parmi tous les autres sur l’ensemble de l’intervalle d’optimisation).
Vérifions les résultats sur un intervalle plat avec différentes valeurs de lambda.
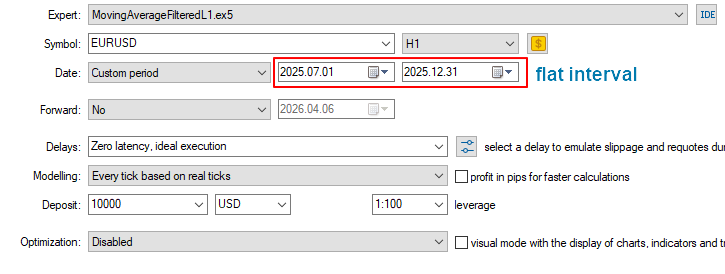
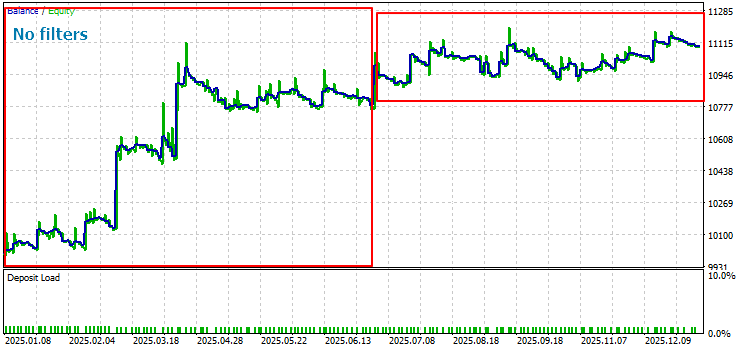
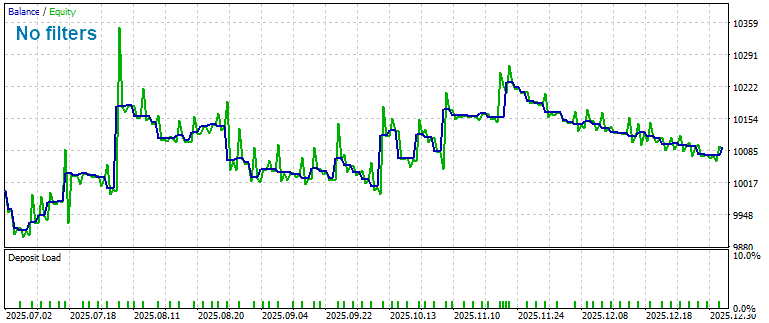
Sans filtres :
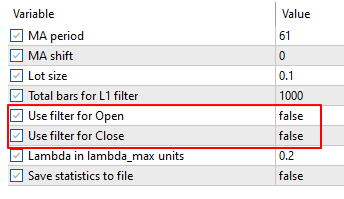
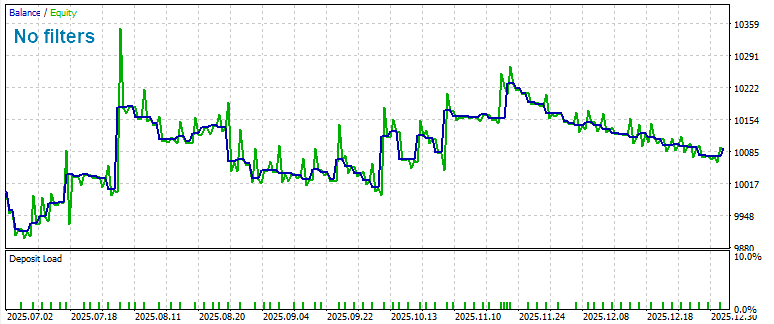
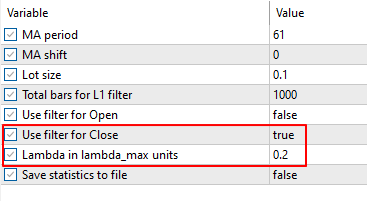
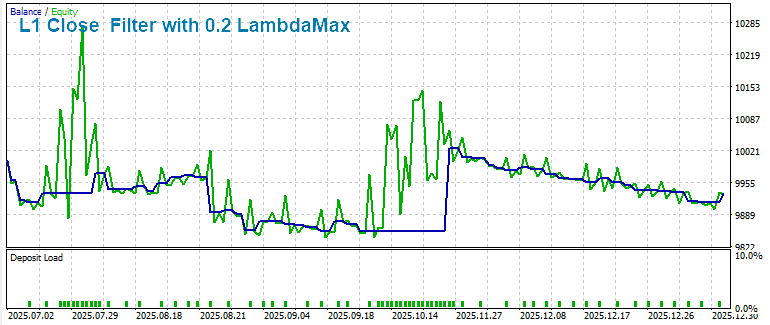
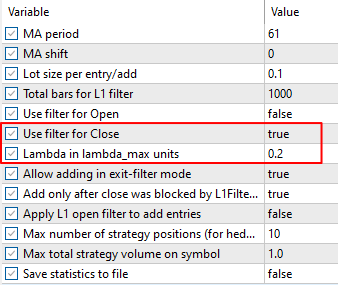
Avec un filtre de sortie lambda = 0,2 * lambda_max
Avec un filtre lambda = 0,001 lambda_max (tendances plus fines)
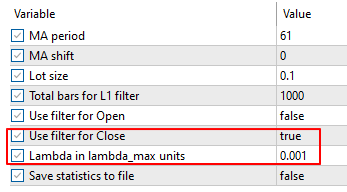
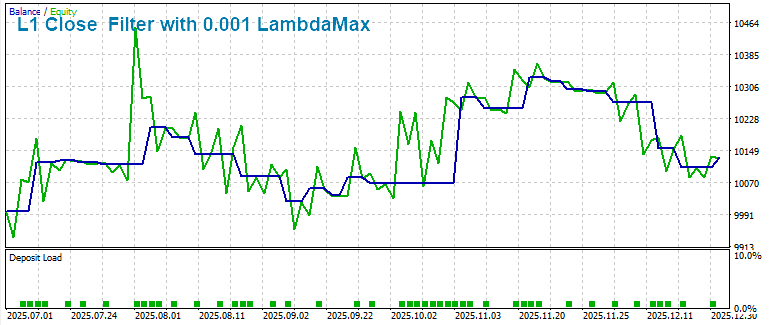
Ainsi, sur la zone de consolidation, avec lambda = 0,001 lambda_max, on parvient à améliorer le résultat obtenu sans filtres et à prendre en compte les petites tendances locales.
Cependant, l'option avec un filtre lambda = 0,2 * lambda_max s'est ici révélée moins rentable que la stratégie sans filtres.
Stratégie consistant à ouvrir des positions (avec différents lambda) sur des tendances locales au sein d'un mouvement latéral
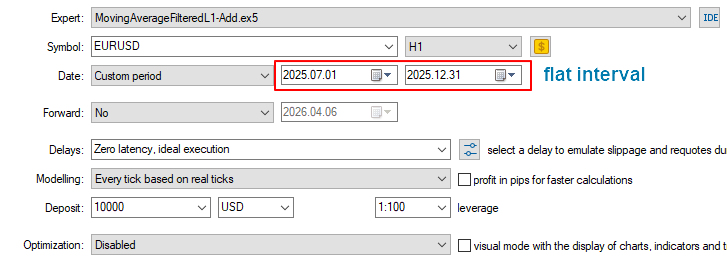
Sans filtres :
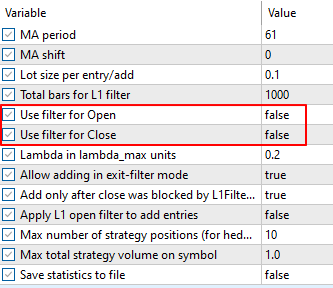
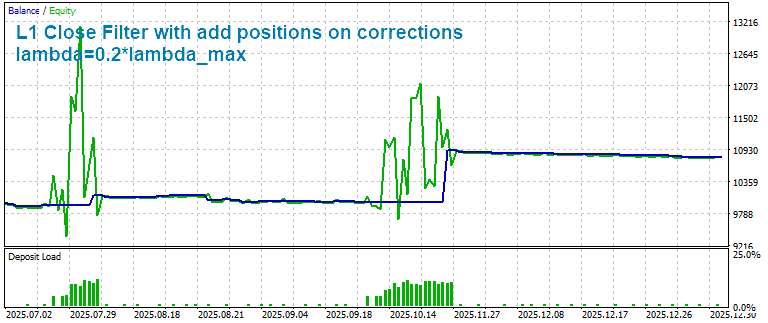
Avec un filtre lambda = 0,2 * lambda_max et des ouvertures de positions lors des corrections :
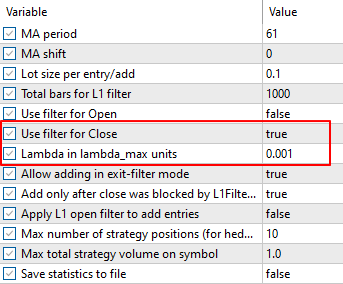
Avec un filtre lambda = 0,001*lambda_max et des ouvertures de positions lors des corrections :
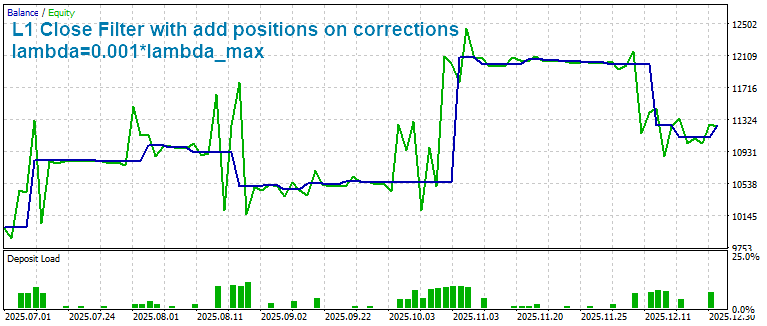
La variante avec un filtre lambda = 0,2*lambda_max et l'ajout de positions lors des corrections a donné de meilleurs résultats que la variante sans filtre.
L'ajout, lors des corrections, de petites tendances locales (lambda = 0,001 * lambda_max) au sein d'un intervalle de consolidation a permis d'augmenter les bénéfices de la stratégie originale sans filtre (et d'améliorer les bénéfices de la variante avec lambda = 0,2 * lambda_max).
Variante consistant à ajouter des positions (avec différents lambda) sur des tendances locales au sein d'un mouvement latéral
Sans filtres :
Avec un filtre lambda = 0,2 * lambda_max et des ouvertures de positions lors des corrections :
Avec un filtre lambda = 0,001*lambda_max et l'ajout des corrections :
La variante avec un filtre lambda = 0,2 * lambda_max et l'ajout de corrections a donné un meilleur résultat que la variante sans filtre.
L'ajout, lors des corrections, de petites tendances locales (lambda = 0,001 * lambda_max) à l'intérieur de l'intervalle de consolidation a permis d'augmenter le profit de la stratégie d'origine sans filtre (et d'améliorer le profit de la variante avec lambda = 0,2 * lambda_max).
Négociez, ne serait-ce que sur un compte démo
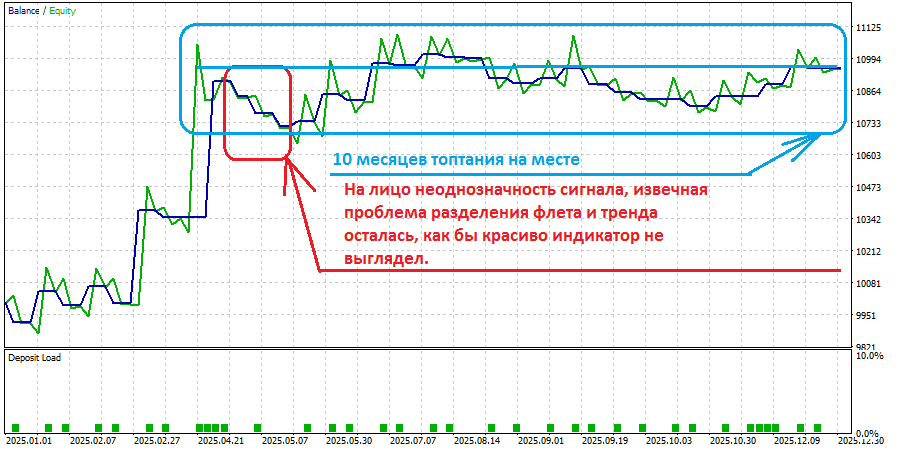
La compréhension viendra avec l'expérience, après avoir enduré 10 mois de travail infructueux
Merci de nous avoir présenté ces deux nouvelles fonctions pour les vecteurs. Elles sont très utiles. Vous avez accompli un travail considérable, mais malheureusement, tous vos indicateurs présentent un fort redessinage : même sur l'historique, les pics s'inversent ou disparaissent. Ce n’est pas pour rien que vous les avez comparés au filtre de Hodrick-Prescott, qui se redessine : on pourrait également les comparer à la TMA centrée et à quelques autres. Sur les périodes plus longues, un renversement de tendance peut apparaître 300 bougies en arrière ; on peut alors passer une année à trader (et perdre son dépôt) à contre-courant de la tendance. Pour le trading réel, ni les indicateurs, ni les robots basés sur ceux-ci ne conviennent, car ils tentent de prédire l’avenir.
En réalité, ces fonctions permettent de créer des indicateurs qui ne se redessinent pas. Dans le cas de vos indicateurs, il suffit d’attendre 1 000 bougies et de refaire le calcul à partir de la fin de la période précédente, mais cela n’est pas utile dans la pratique ; il existe des options plus intéressantes. Bonne chance dans vos recherches.

Un nouvel article Application du filtrage de tendance L1 dans MetaTrader 5 a été publié :
Les séries temporelles financières se caractérisent par un niveau de bruit élevé, des valeurs aberrantes fréquentes et des changements de régime de marché. Dans les systèmes de trading réels, cela se manifeste de manière simple et mesurable : les filtres « lisses » classiques (moyennes mobiles, HP) sont en retard, estompent les moments de changement de pente et interprètent souvent les corrections locales comme des retournements — en conséquence, le nombre de fausses entrées/sorties augmente, le Facteur de Profit diminue et le drawdown s’accroît. De plus, le choix du paramètre de régularisation λ se résume généralement à un réglage manuel et se transpose mal d’un instrument, d’une période ou d’une longueur d’historique à l’autre.
Cet article propose une solution pratique à ces problèmes, fondée sur le filtrage de tendance L1 : l’optimisation avec régularisation L1 des différences secondes produit automatiquement une approximation linéaire par morceaux avec des points de rupture explicites. Les principaux avantages sont une interprétation claire des points de rupture comme des changements de régime, la possibilité de fixer l’échelle de la régularisation grâce au calcul de λmax et au passage à un paramètre relatif λ = coef · λmax, ainsi qu’une complexité de calcul linéaire, adaptée à une implémentation en MQL5.
Nous présentons non seulement la théorie, mais aussi une feuille de route pratique complète : les méthodes de calcul de λmax et de la tendance L1, trois indicateurs (tendance, pente, signe de la pente), sept indicateurs de volatilité basés sur la tendance L1, l’intégration dans des Expert Advisors et un protocole de test reproductible (quatre modes de filtrage, export du solde et des fonds, et visualisation).
Auteur : MetaQuotes