 MetaTrader 5
 Experts
 Indicateurs
 Scripts
 Bibliothèque
 Stockage
Voir comment télécharger gratuitement des robots de trading
Retrouvez-nous sur Facebook !
Rejoignez notre page de fans
Rejoignez notre page de fans
Vous avez aimé le script ? Essayez-le dans le terminal MetaTrader 5

Dynamic Session Range Sweep Detector with Liquidity Zone Marking - indicateur pour MetaTrader 5

- Vues:
- 124
- Note:
- Publié:
-
 Vous manquez des opportunités de trading :
- Applications de trading gratuites
- Plus de 8 000 signaux à copier
- Actualités économiques pour explorer les marchés financiers
Inscription Se connecterVous acceptez la politique du site Web et les conditions d'utilisation
Si vous n'avez pas de compte, veuillez vous inscrire -
 Besoin d'un robot ou d'un indicateur basé sur ce code ? Commandez-le sur Freelance
Aller sur Freelance
Détecteur dynamique à balayage de plage de session
Le principe
Les fourchettes de séance ne sont pas simplement des rectangles à tracer sur un graphique : elles représentent la liquidité. La séance asiatique affiche un écart haut-bas étroit, et dès que les salles de marché de Londres ou de New York ouvrent, le cours franchit très souvent cette fourchette dans un sens avant de s’inverser, balayant au passage les ordres stop situés juste au-delà. Cet indicateur suit directement ce comportement : il mesure la fourchette de chaque séance au fur et à mesure de sa formation, la verrouille au moment de la clôture de la séance, puis examine chaque barre suivante à la recherche d'une mèche qui perce le niveau verrouillé et clôture à nouveau à l'intérieur de celui-ci. C’est cette condition de « clôture à l’intérieur » qui permet de distinguer un véritable « sweep » d’une simple cassure, et c’est la partie que la plupart des outils de plage de séance de la Code Base ignorent complètement.
Il fonctionne sur n’importe quel symbole et n’importe quelle période, puisque les heures de séance sont définies comme de simples données d’heure serveur plutôt que codées en dur pour un instrument spécifique. Cela dit, il est particulièrement efficace sur les graphiques intrajournaliers — de M5 à M30 — où les limites des heures de séance sont clairement définies barre par barre. Sur des périodes plus longues, une seule barre peut chevaucher la limite d’une séance, ce qui rend difficile la détermination précise de la fourchette.
Comment l'interpréter
- Les fenêtres de séance — InpAsianStartHour/EndHour, InpLondonStartHour/EndHour et InpNewYorkStartHour/EndHour, toutes exprimées en heure du serveur. L’indicateur établit un plus haut et un plus bas cumulés pour chaque séance tant que sa fenêtre est ouverte.
- La fourchette verrouillée — dès que l’heure de fin d’une session est dépassée, ses plus-hauts et plus-bas sont figés et représentés sous forme de rectangle sur le graphique. Tout ce qui se passe après ce point est comparé à ce niveau fixe, et non à un niveau mobile.
- La confirmation du « sweep »: une barre doit s’échanger au-delà du niveau verrouillé d’au moins InpMinSweepPips et clôturer de nouveau du bon côté de celui-ci. Une flèche vers le bas marque un plus haut « balayé » (tendance baissière) ; une flèche vers le haut marque un plus bas « balayé » (tendance haussière). Une cassure dont la clôture se situe au-delà du niveau est une véritable cassure, et non un « sweep » ; elle n’est donc délibérément pas marquée.
- La zone de réaction — un rectangle ombré d’une largeur de InpSweepZoneBars à partir du point de balayage, marquant la zone où les entrées de retournement ou le placement des stops se concentrent généralement après un balayage confirmé.
Variables externes (entrées)
| Entrée | Valeur par défaut | Objectif |
|---|---|---|
| InpAsianStartHour / InpAsianEndHour | 0 / 7 | Plage horaire de la session asiatique, selon l'heure du courtier/serveur. |
| InpLondonStartHour / InpLondonEndHour | 7 / 13 | Période sur laquelle la séance de Londres est mesurée. |
| InpNewYorkStartHour / InpNewYorkEndHour | 13 / 21 | Période sur laquelle la fourchette de la séance de New York est calculée. |
| InpLookbackDays | 5 | Nombre de jours d’historique de séance sur lesquels l’indicateur effectue des analyses à la recherche de mouvements de balayage. Valeur volontairement réduite afin de limiter l’encombrement des graphiques. |
| InpMinSweepPips | 2,0 | Pénétration minimale, en pips, au-delà d'un niveau verrouillé, requise pour qu'une mèche soit considérée comme un « sweep » plutôt que comme du bruit situé juste au bord. |
| InpSweepZoneBars | 6 | Largeur, en barres, de la zone de réaction ombrée tracée après un « sweep » confirmé. |
| InpShowSessionBoxes / InpShowSweepZones | true / true | Permet d'activer ou de désactiver indépendamment les rectangles de plage de session et les zones de réaction ombrées. |
| InpAlertOnSweep | false | Déclenche une alerte sur le terminal dès qu’un nouveau balayage est confirmé. |
| InpAsianBoxColor / InpLondonBoxColor / InpNewYorkBoxColor | Argent / Gris / Gris foncé | Couleur de la bordure du rectangle délimitant la plage verrouillée de chaque session, distincte afin que les sessions qui se chevauchent restent lisibles. |
| InpZoneColor | Gainsboro | Couleur de remplissage de la zone de réaction ombrée. |
| InpSweepUpArrowCode / InpSweepDownArrowCode | 233 / 234 | Codes Wingdings pour les flèches de signal haussier (balayée vers le bas) et baissier (balayée vers le haut). |
Utilisation recommandée
Fonctionne sur n'importe quel symbole, mais s'avère particulièrement pertinent sur les instruments qui présentent un comportement de liquidité lié aux sessions boursières — les principales paires de devises et l'or en sont les exemples les plus évidents. Vérifiez l'heure du serveur de votre courtier par rapport aux heures d'ouverture réelles des marchés asiatiques, londoniens et new-yorkais avant de vous fier aux valeurs d'heure par défaut ; le décalage varie selon les courtiers et change en fonction des passages à l'heure d'été de chaque côté, de sorte qu'une plage censée se verrouiller à l'ouverture de Londres peut finir par se verrouiller une heure plus tôt ou plus tard si les paramètres ne sont pas ajustés.
Les signaux ne sont pas redessinés : un « sweep » n’est marqué qu’une fois que sa barre de confirmation s’est fermée ; ainsi, rien de ce qui est tracé sur le graphique ne bouge a posteriori. Sur les périodes plus courtes (M1–M5), il peut être nécessaire d’augmenter légèrement la valeur de InpMinSweepPips, car le bruit lié au spread juste à la limite d’une session peut sinon être interprété comme un « sweep » alors qu’il n’en est pas réellement un.
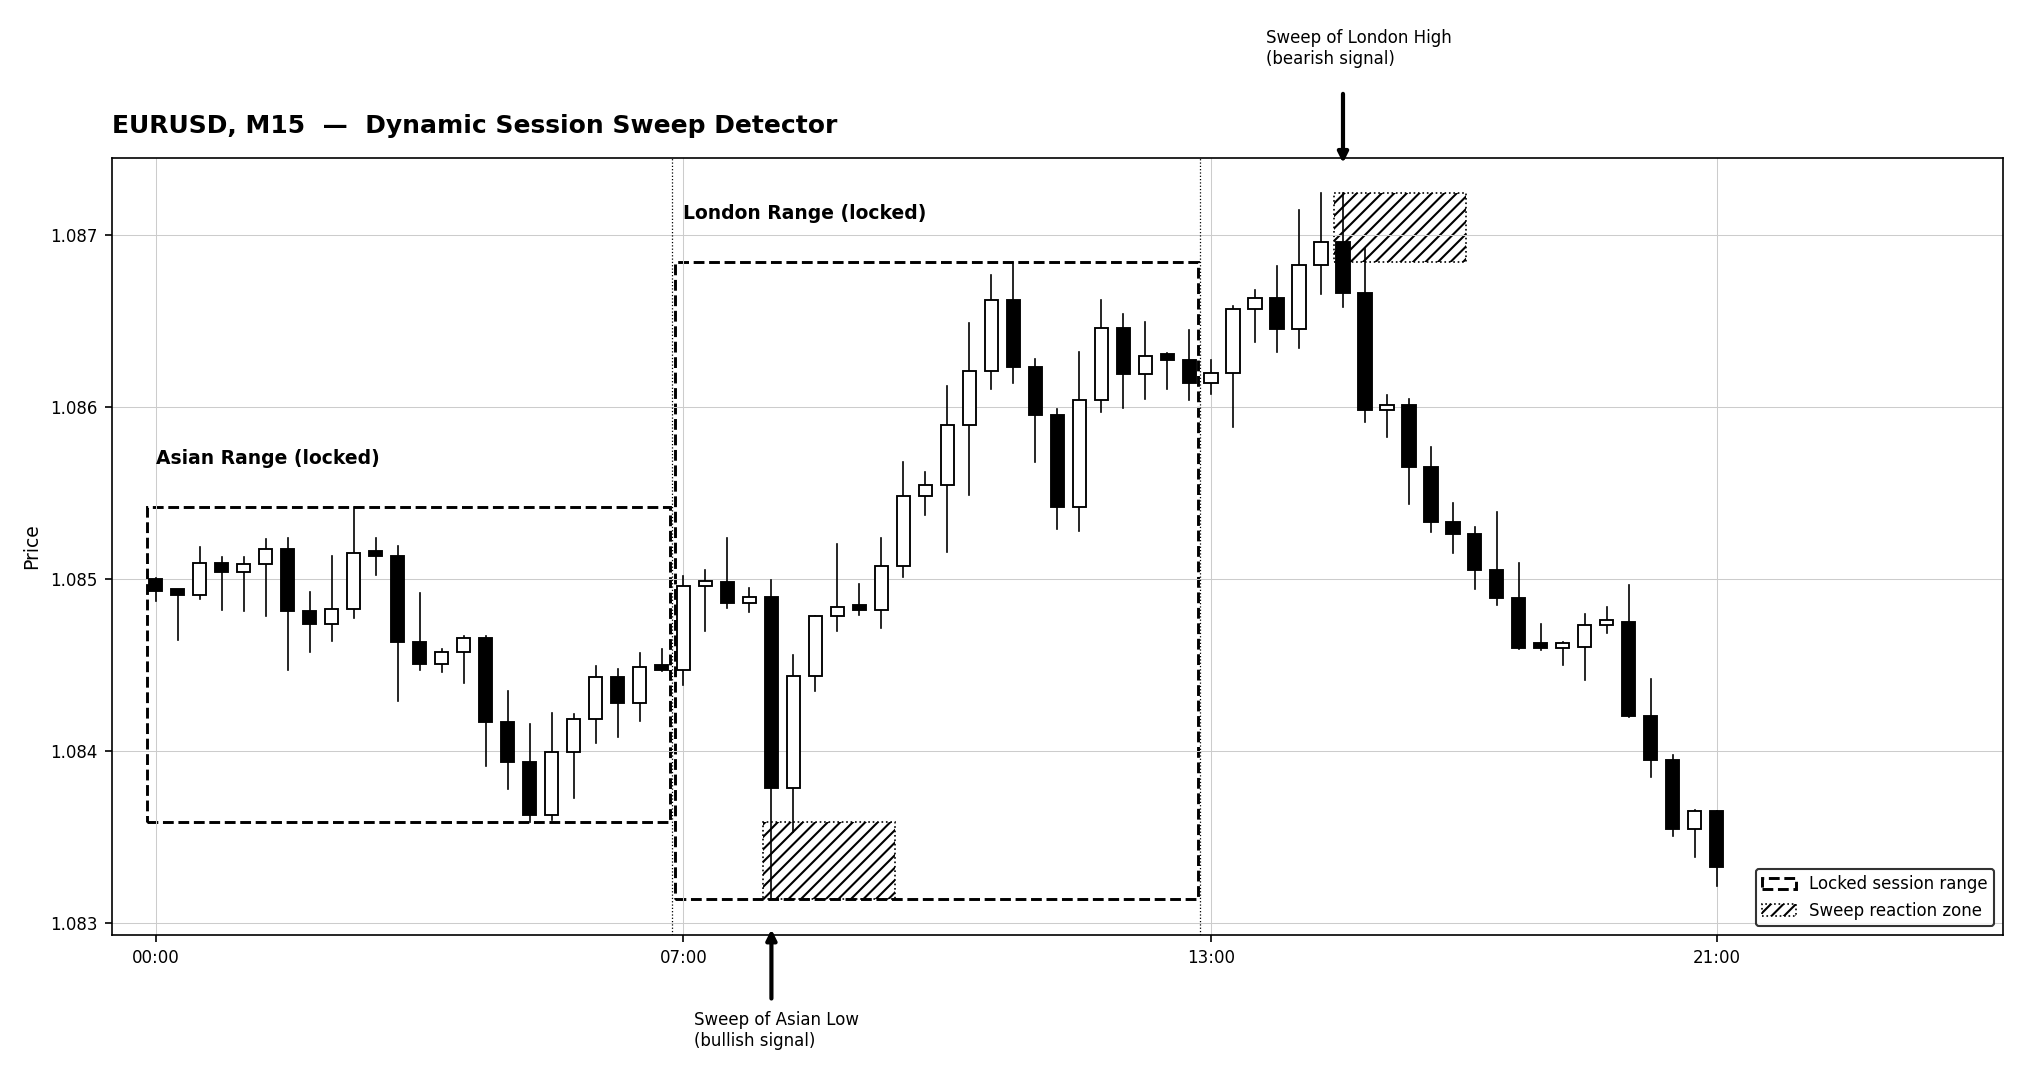
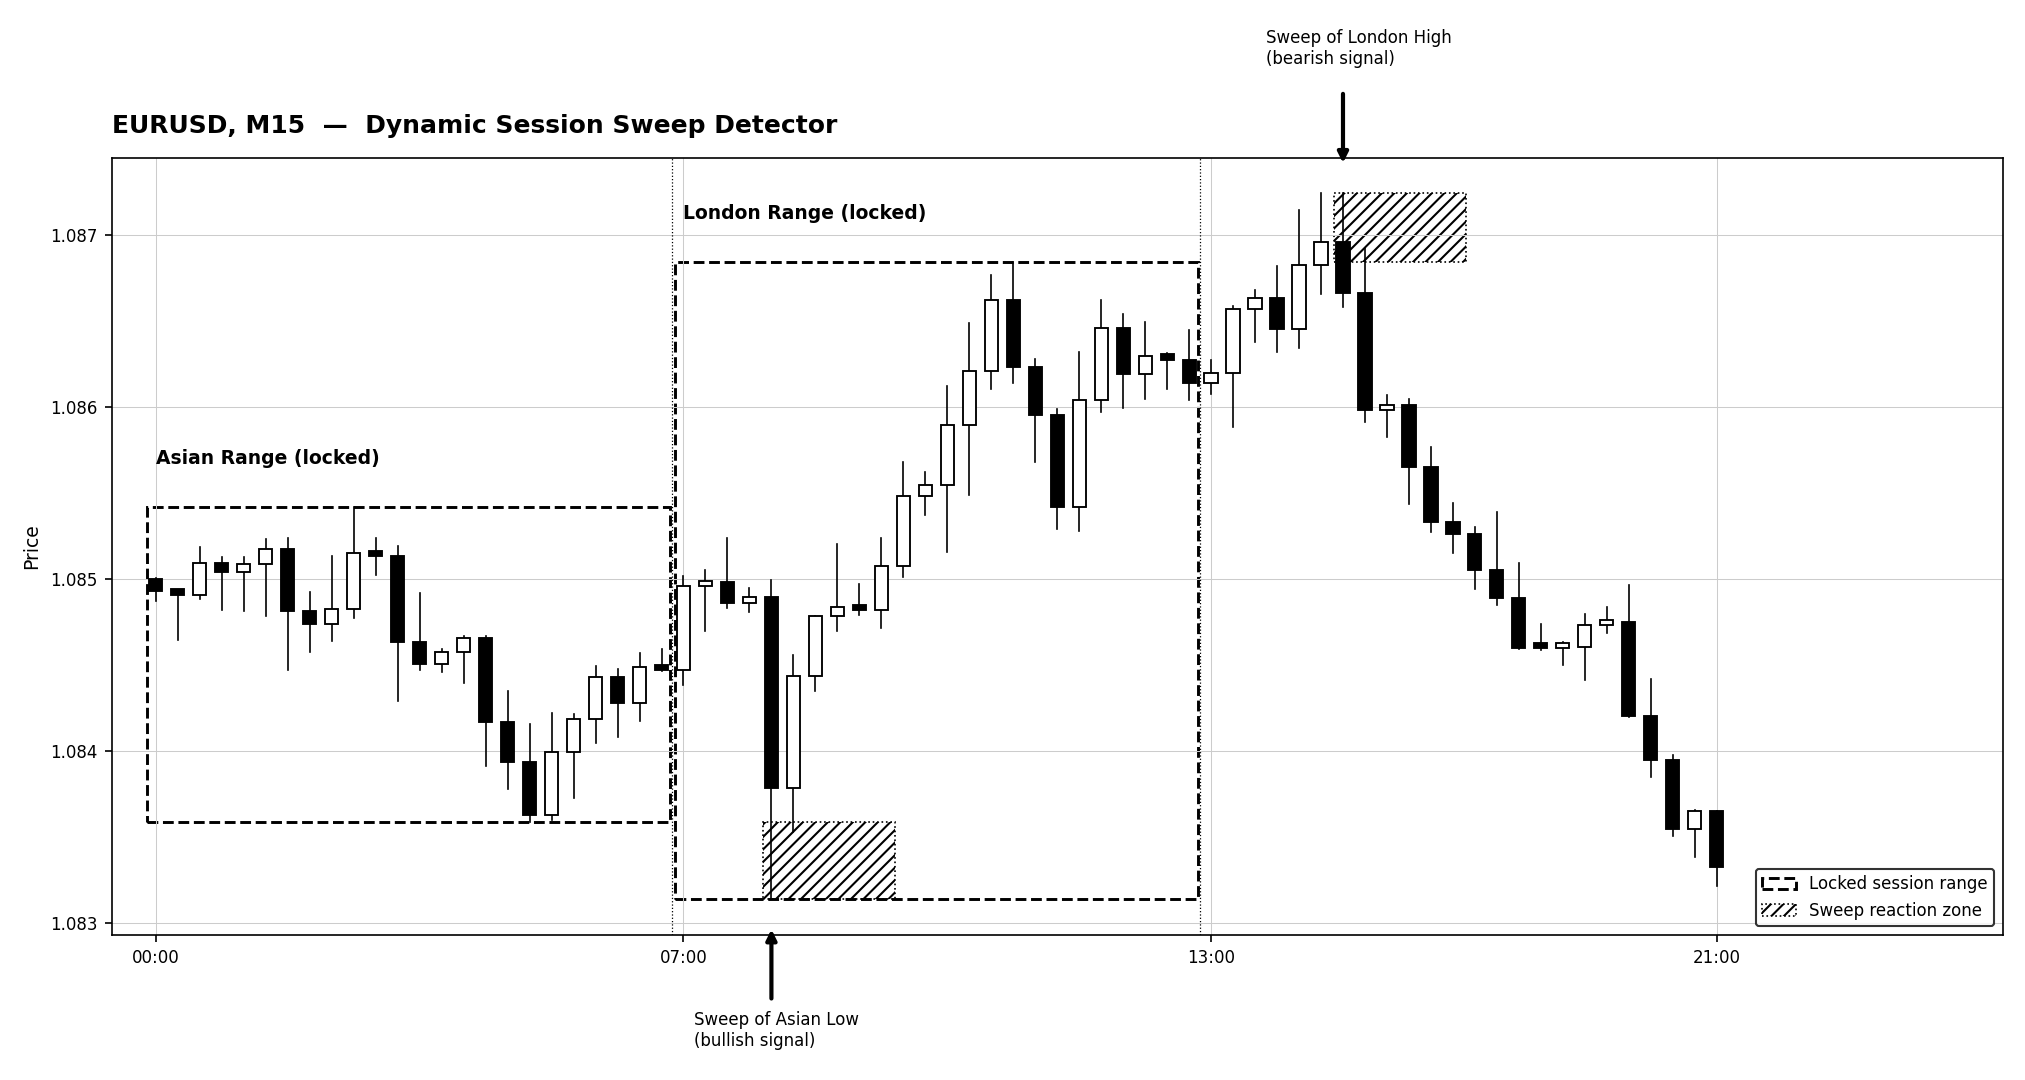
Fig. 1. Plages verrouillées des sessions asiatique et londonienne, avec un « sweep » haussier confirmé du plus bas asiatique et un « sweep » baissier confirmé du plus haut londonien, chacun marqué par sa zone de réaction. Rendu en niveaux de gris conformément aux directives d’image de la base de code.
Traduit de l’anglais par MetaQuotes Ltd.
Code original : https://www.mql5.com/en/code/76305
 EdgeMeter - does your entry signal beat the spread?
Évalue si un signal d'entrée permet réellement de dégager un bénéfice supérieur aux coûts de transaction, avant que vous ne passiez des semaines à développer un EA autour de celui-ci. Fournit le résultat net après déduction des coûts, une statistique t fiable sur des échantillons non chevauchants et un contrôle aléatoire. Ne passe aucun ordre.
Adaptive Volume Profile Node Tracker
Crée un profil de volume glissant, s'adaptant à la volatilité, sur une fenêtre rétrospective configurable, et trace le « Point of Control » (POC), les plus hauts et plus bas de la zone de valeur, ainsi que les nœuds de volume haut et bas statistiquement significatifs (HVN/LVN) directement sur le graphique.
Wolfe Wave Dashboard
Indicateur MQL5 professionnel (fenêtre séparée) qui analyse automatiquement plusieurs symboles et périodes, détecte les figures de Wolfe Wave valides les plus récentes (haussières/baissières), les affiche dans un tableau de bord interactif et permet d'ouvrir un graphique en un clic avec le tracé complet de la figure.
 HybridMicrostructure EA
L'EA « Hybrid Microstructure » est un Expert Advisor avancé de scalping à haute fréquence, spécialement conçu pour la paire XAUUSD (or) sur la période M1. Contrairement aux indicateurs traditionnels qui s'appuient sur des calculs mathématiques OHLC à retard, cet EA exploite la dynamique de la microstructure au niveau des ticks : il suit la vitesse des ticks, les écarts par rapport au cours moyen pondéré en fonction du volume (VWAP) et les rejets de balayage de liquidité (stop hunts) exécutés par les institutions.