Algorex VWAP Odds
- 지표
-
Daniel Schwoerer
 Algorex Trading Solutions, 2013년 설립, 취리히 소재. 선물, 지수, 금을 위한 규칙 기반 트레이딩 시스템, 인디케이터 및 도구. 트레이더가 만들고 출시 전에 검증합니다.
현재 작업: 세션 유동성, 오프닝 레인지, 모멘텀에 기반한 시스템과 매일의 화면 작업을 위한 도구. MetaTrader 5, 4 및 TradingView 지원. 코칭과 맞춤 개발은 문의 바랍니다. - 버전: 1.1
VWAP 밴드는 가격이 어디에 있는지를 알려줍니다. Algorex VWAP Odds는 그것이 과거에 무엇을 의미했는지를 알려줍니다.
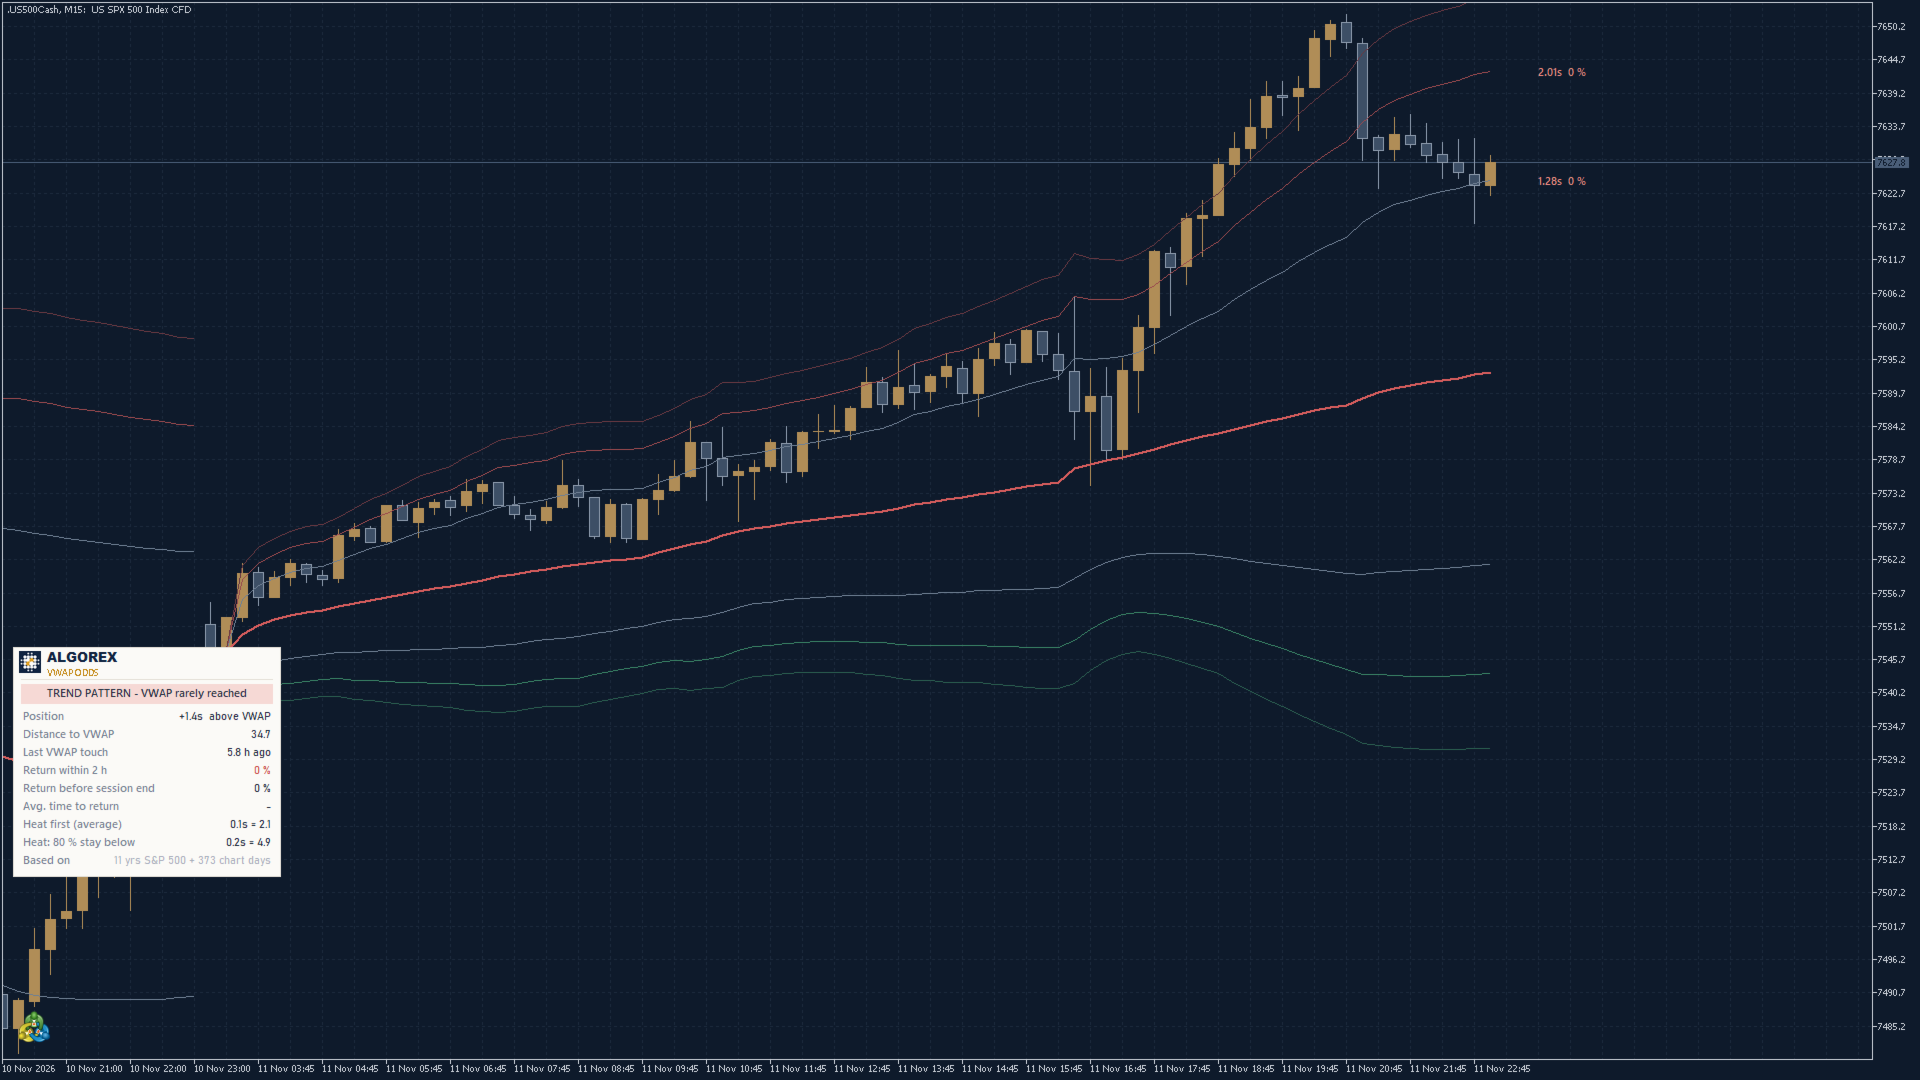
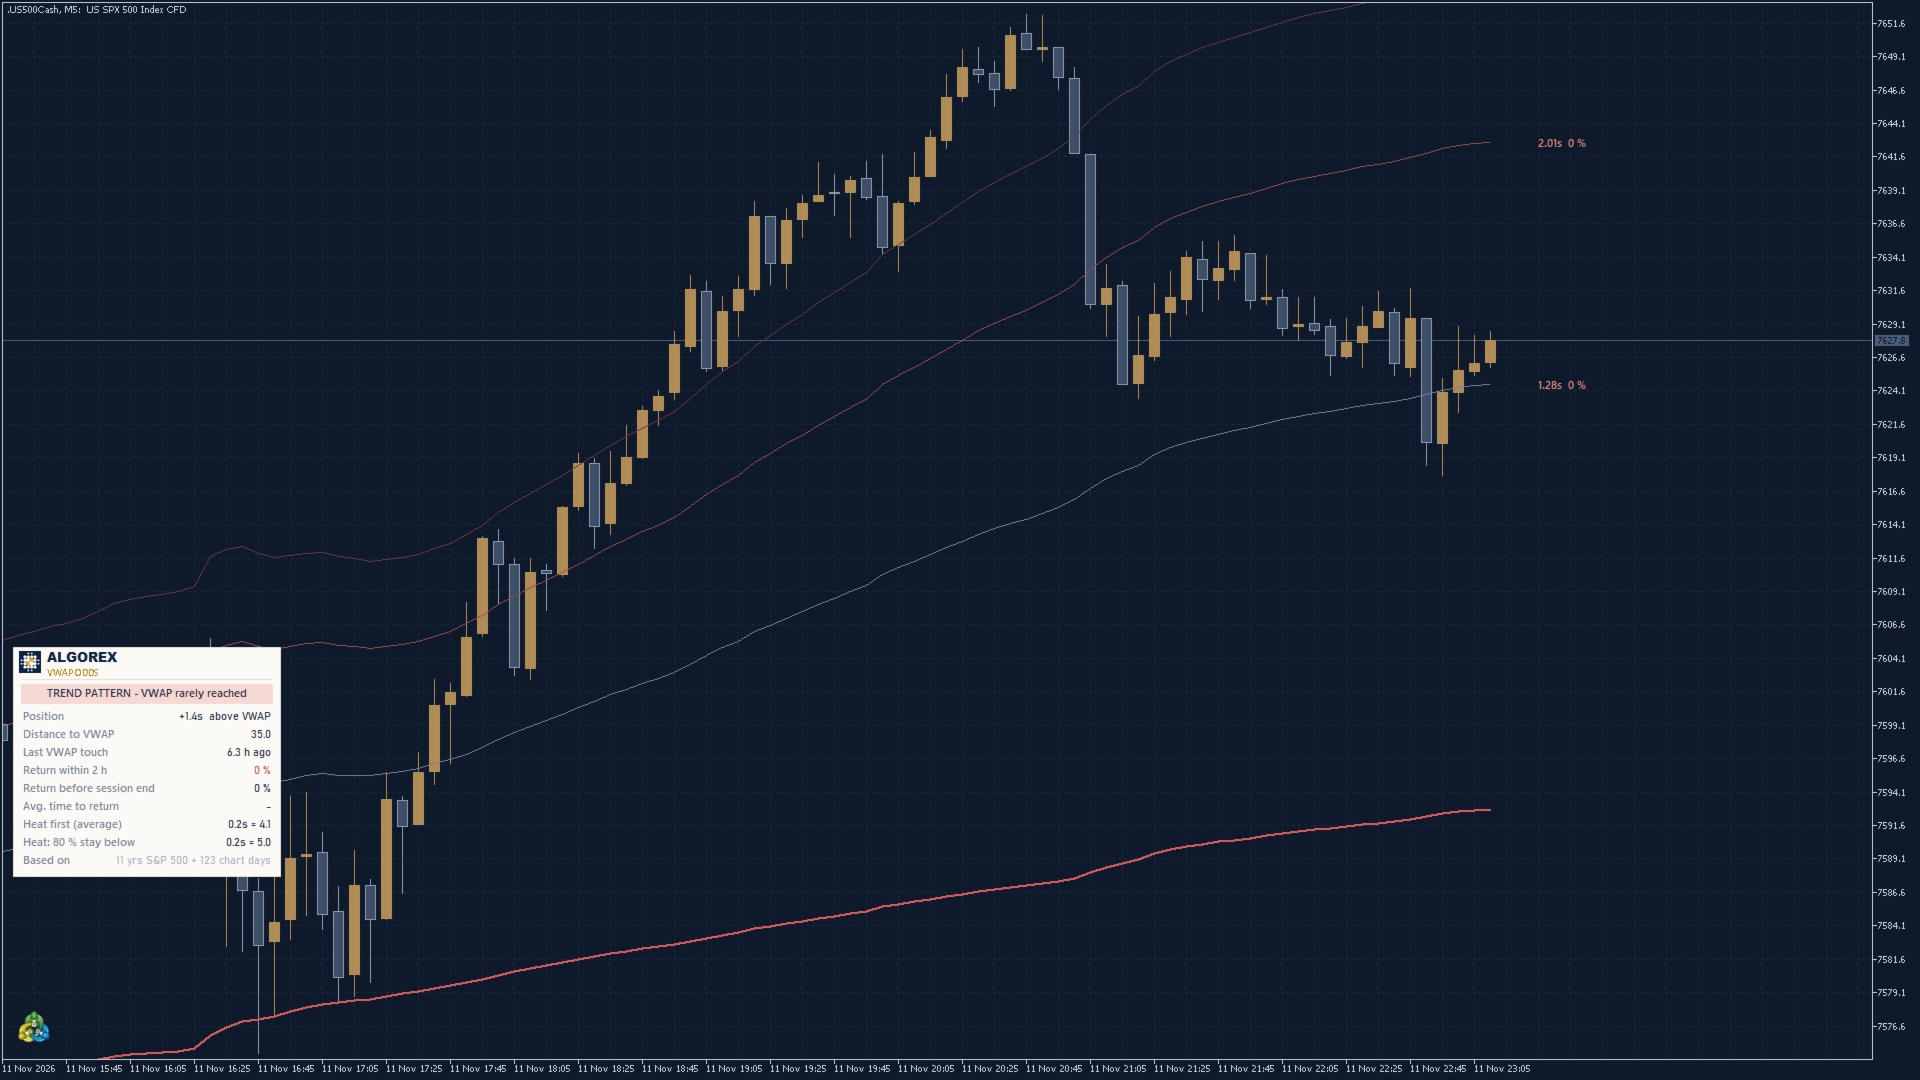
현재 봉에 대해 지표는 세 가지를 읽습니다. 뉴욕 시간, 세션 VWAP에서의 거리(시그마), 그리고 신선도, 즉 가격이 마지막으로 VWAP에 닿은 뒤 지난 시간(분)입니다. 바로 그 상황에 대해 패널은 다음을 표시합니다.
- 2시간 이내 VWAP 복귀 확률(%)
- 세션 종료 전 복귀 확률(%)
- 복귀까지의 평균 시간
- 역행 폭: 가격이 보통 먼저 얼마나 더 멀어지는지(평균 및 80% 수준)
- 확률 사다리: 가격이 도달하기 전에 각 밴드에 2시간 확률 표시
내장 통계
나스닥 100, S&P 500, 금에 대해 2015년부터 2026년까지의 5분봉 데이터로 만든 통계표를 내장하고 있으며 일반적인 CFD 종목명을 인식합니다. 또한 현재 차트에서 학습하여 두 가지를 결합합니다. 그 밖의 종목에서는 차트에서만 학습하며 데이터가 부족하면 표시합니다.
이 도구의 성격
매매 신호가 아니라 상황 판단을 위한 도구입니다. VWAP가 현실적인 목표인지, 어느 정도의 역행을 예상해야 하는지, 그날이 추세일처럼 움직이는지를 판단하는 데 사용하십시오.
참고
M1부터 M15에서 사용하십시오. 세션은 뉴욕 거래일(뉴욕 시간 18:00부터 18:00)입니다. VWAP는 브로커의 틱 거래량으로 계산됩니다. 과거의 빈도는 미래의 결과를 보장하지 않습니다.