 MetaTrader 5
 Experts
 Indicateurs
 Scripts
 Bibliothèque
 Stockage
Voir comment télécharger gratuitement des robots de trading
Retrouvez-nous sur Facebook !
Rejoignez notre page de fans
Rejoignez notre page de fans
Vous avez aimé le script ? Essayez-le dans le terminal MetaTrader 5

Alpha Engine: Intrinsic-Time Coastline Trader - expert pour MetaTrader 5

- Vues:
- 40
- Note:
- Publié:
-
 Vous manquez des opportunités de trading :
- Applications de trading gratuites
- Plus de 8 000 signaux à copier
- Actualités économiques pour explorer les marchés financiers
Inscription Se connecterVous acceptez la politique du site Web et les conditions d'utilisation
Si vous n'avez pas de compte, veuillez vous inscrire -
 Besoin d'un robot ou d'un indicateur basé sur ce code ? Commandez-le sur Freelance
Aller sur Freelance
Présentation
Presque tout ce qui est intégré à MetaTrader est rythmé par le calendrier. Une barre se clôture toutes les minutes, toutes les heures, tous les jours, et les indicateurs ainsi que les Expert Advisors échantillonnent le marché selon cette grille fixe. Mais le marché ne sait pas ce qu’est une minute. Lors d’une publication d’actualités, une centaine de mouvements significatifs peuvent se produire en l’espace d’une minute, tandis que lors d’une séance calme, une heure ne contient pratiquement aucune information. L’échantillonnage basé sur l’horloge accorde la même attention aux deux cas.
Le « temps intrinsèque » est l’alternative formalisée par le groupe Olsen à Zurich : laisser le cours décider du passage du temps. Fixer un seuil delta. L’horloge ne s’enclenche que lorsque le cours s’écarte de delta par rapport à son dernier extrême, ce qui correspond à un changement de direction. Une fois le changement confirmé, le cours continue généralement à évoluer dans la nouvelle direction pendant un certain temps, et cette poursuite constitue le dépassement. L’ensemble de la trajectoire du cours devient une séquence alternée de sections de changement de direction et de dépassement, que les articles appellent la « ligne de côte ». Une heure mouvementée et une heure calme sont alors mesurées dans la même unité : les événements.
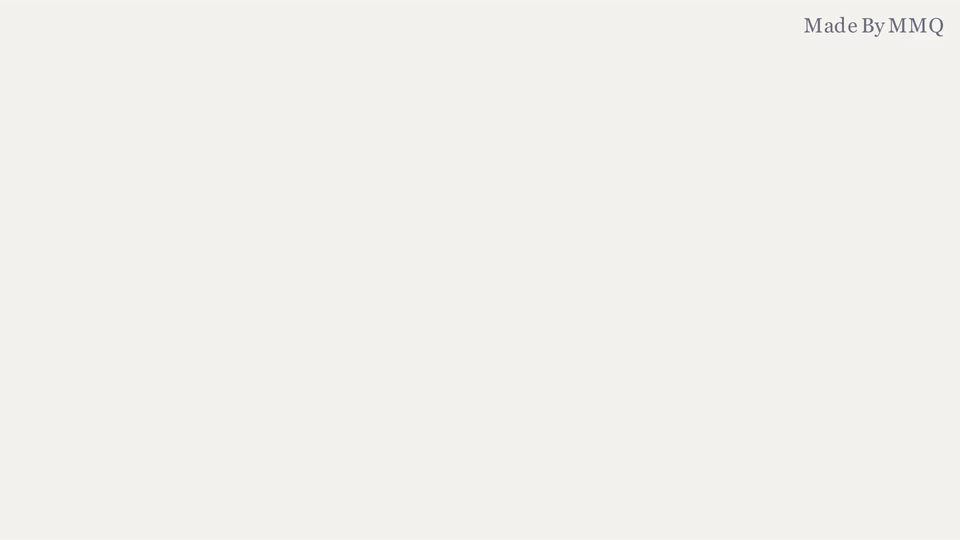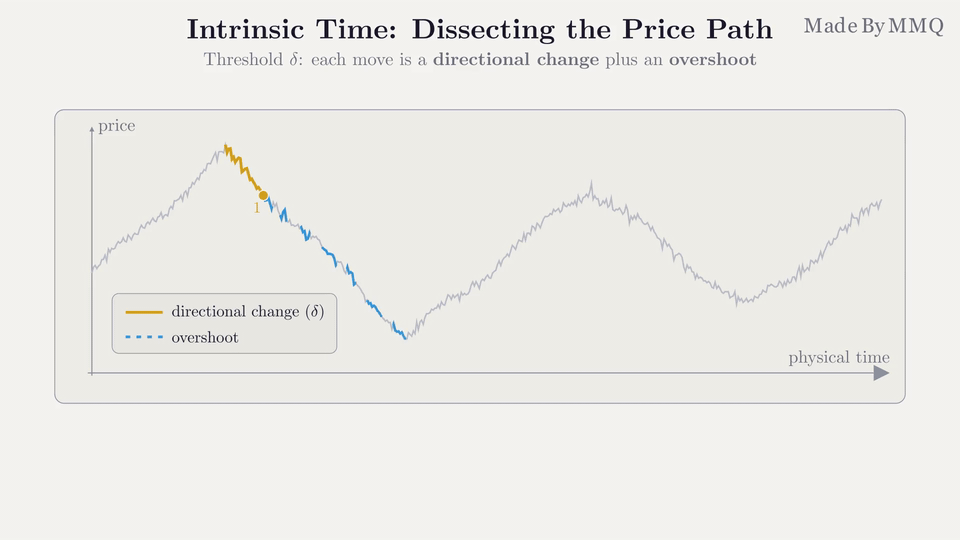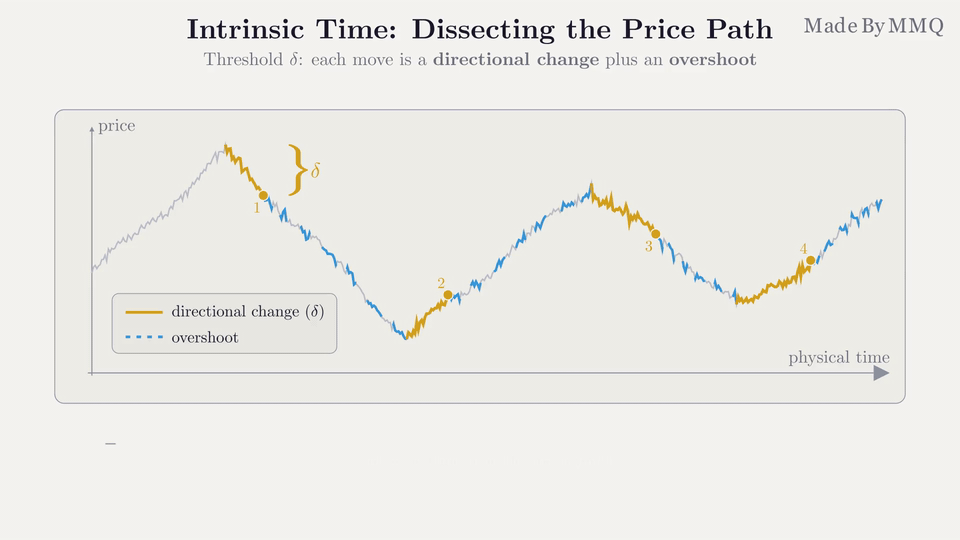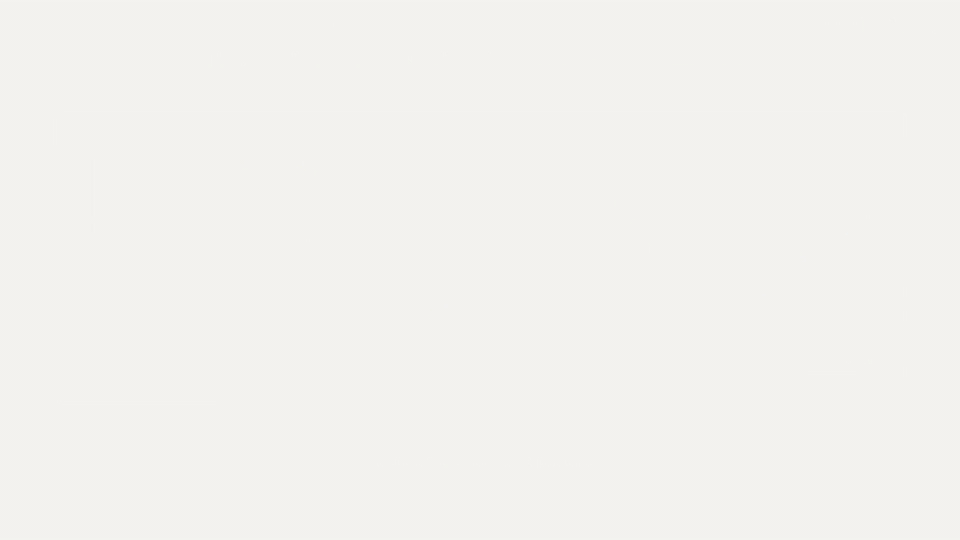
Une trajectoire de cours irrégulière se décompose en sections de changement de direction (en continu) et de dépassement (en pointillés) à un seuil fixe. L’horloge du temps intrinsèque ne s’active qu’aux moments des événements.
Cet Expert Advisor est un portage pur en MQL5 de l’Alpha Engine, le système de trading « coastline » à contre-tendance que Golub, Glattfelder et Olsen ont construit sur cette horloge. Il ouvre une position à contre-courant lors d’un événement intrinsèque, renforce la position lors de l’événement suivant si le cours continue d’évoluer à l’encontre de la position (effet en cascade), puis clôture les parties ajoutées une à une avec un bénéfice lorsque le cours revient en sens inverse (effet de décascade). Comme les positions ne sont jamais ajoutées qu’en incréments fixes, il ne s’agit pas d’une martingale. Le cœur décisionnel, les algorithmes de seuil logarithmique et l’indicateur de liquidité fondé sur la théorie de l’information, constituent une traduction ligne par ligne du code Java de référence des auteurs. Seule la gestion des ordres est adaptée au terminal.
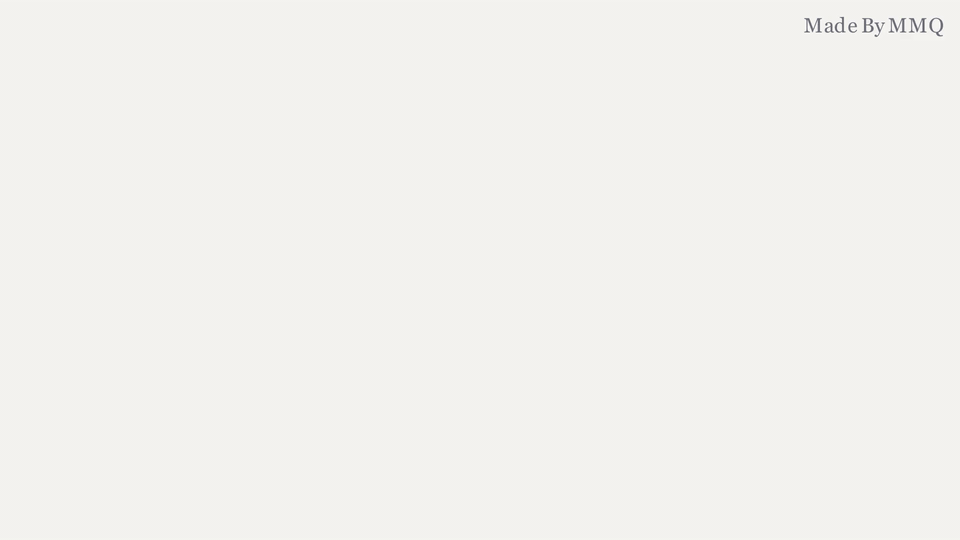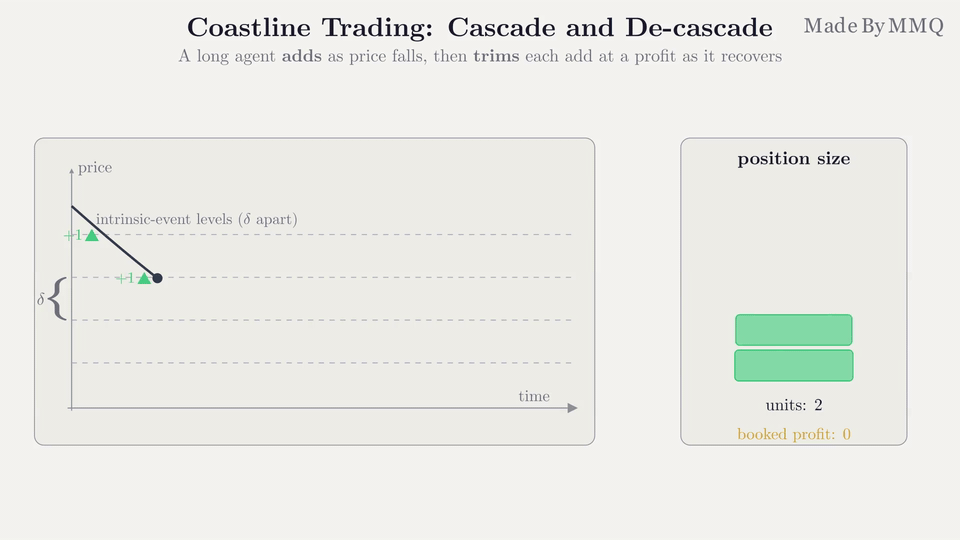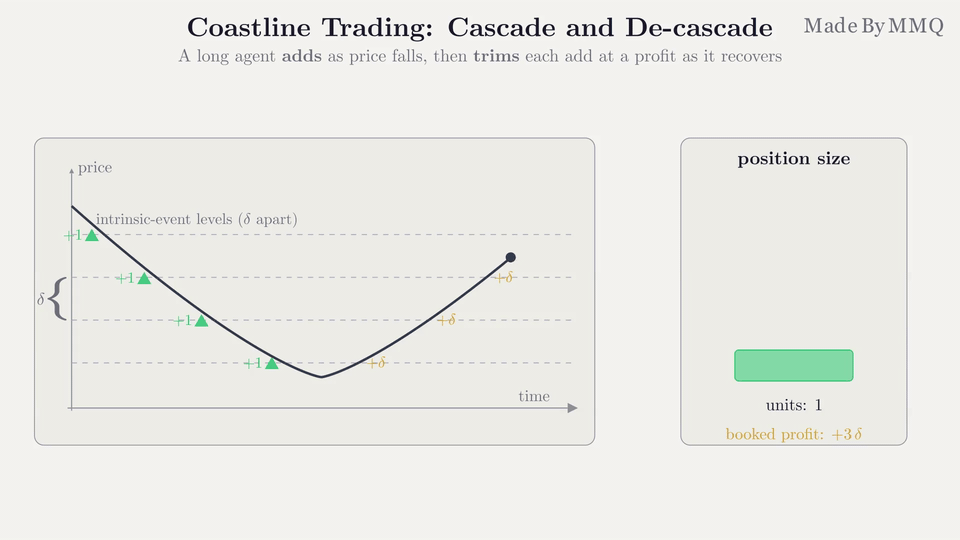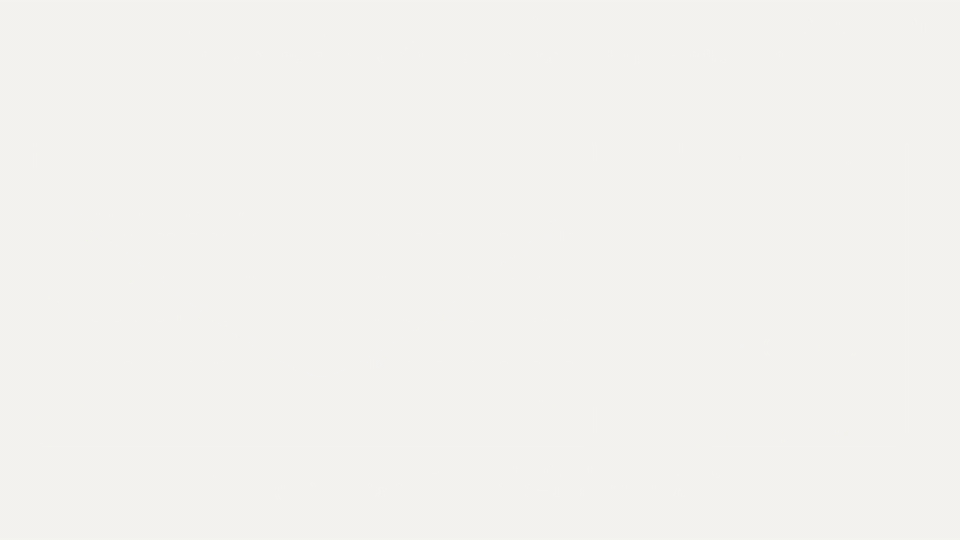
Un agent « long » effectue une cascade (ajoute des positions) à mesure que le cours baisse, par le biais d’événements intrinsèques successifs, puis procède à une déscascade (réduit ses positions en réalisant un bénéfice) lorsque le cours se redresse.
Veuillez lire ceci avant de juger les résultats. L’article indique que le moteur Alpha est rentable même sur une marche aléatoire. Testé sur 200 marches aléatoires initialisées, comptant chacune un million de ticks, le moteur de référence a enregistré un bénéfice réalisé sur chacune d’entre elles ; pourtant, son bénéfice total, positions ouvertes comprises, s’est établi en moyenne à zéro. Le fait de liquider plus souvent que d’ajouter des positions transforme le résultat en une multitude de petits gains clôturés et en quelques pertes importantes non clôturées ; cela ne crée pas en soi un avantage. Une courbe de capital en hausse générée par cet EA n’est donc pas la preuve d’un avantage. Surveillez le capital.
Comment il négocie
L’EA exécute l’ensemble spécifié dans l’article : huit agents indépendants, un « long-only » et un « short-only » à chacun des quatre seuils, 0,25 %, 0,5 %, 1 % et 1,5 %. Chaque agent gère ses ordres et ses positions via son propre « magic number » ; ainsi, les agents n’interfèrent jamais avec les transactions des autres.
L’ensemble du cycle de vie s’exécute sous forme d’ordres à cours limité sur un compte de couverture, où chaque étape de la cascade constitue naturellement une position distincte. Un agent « long » maintient un seul ordre d’achat à cours limité placé au niveau de l’événement intrinsèque descendant suivant, et chaque exécution ouvre une position avec un ordre de prise de bénéfices situé exactement à un delta au-dessus de son point d’entrée. Ce take-profit correspond à la « décascade ». À mesure que le cours baisse, l’échelle des ordres d’achat à cours limité s’exécute ; à mesure qu’il remonte, les ordres de prise de bénéfices la réduisent un par un. Un agent « short » est l’image miroir de ce processus. L’ordre en attente n’est replacé que lorsqu’un changement survient (un événement intrinsèque, un changement de niveau ou une exécution), de sorte que l’EA ne génère pas d’ordres à chaque tick.
Deux mécanismes de défense empêchent un investisseur purement contrarian de se laisser emporter par une tendance. Le premier est un biais lié au portefeuille: chaque agent fait avancer trois ordres à chaque tick, et c’est le portefeuille actuel qui détermine lequel de ces ordres est exécuté en priorité. À mesure que le portefeuille s’étoffe, le seuil défavorable s’élargit par rapport au seuil favorable, de sorte que l’agent devient réticent à ajouter des positions et enclin à les réduire. La seconde est le dimensionnement fractionnaire: l’unité ajoutée diminue à mesure que le stock augmente.
| Stock (unités) | Cours actif | Seuil défavorable : seuil favorable | Unité ajoutée |
|---|---|---|---|
| inférieur à 15 | Symétrique | 1 : 1 (écart dans les deux sens) | 1 |
| 15 à 30 | Première asymétrie | 2 : 1 (delta de 1,5 contre delta de 0,75) | 1/2 |
| 30 et plus | Deuxième asymétrie | 4 : 1 (2 deltas contre 0,5 delta) | 1/4 |
De plus, l’unité est pondérée par l’indicateur de liquidité L, une mesure issue de la théorie de l’information qui évalue le caractère normal de l’évolution récente des cours. Il traite chaque événement intrinsèque comme un symbole, calcule la moyenne de la surprise (auto-information) de la séquence d’événements, la normalise, puis la transpose à l’aide de la fonction de distribution normale. L est proche de 1 lorsque le cours se comporte comme un marché normal et tend vers 0 lorsque la trajectoire est inhabituellement unidirectionnelle. L’ajustement est conservé en entier lorsque L est égal ou supérieur à 0,5, divisé par deux entre 0,1 et 0,5, et réduit à un dixième en dessous de 0,1. L’indicateur fonctionne selon son propre seuil de dépassement plus large, égal à 2,525729 fois delta, valeur choisie par l’étude pour que L distingue le plus nettement possible les actions normales des actions anormales.
Les unités abstraites sont converties en lots via le paramètre InpLotPerUnit, et InpMaxUnits plafonne le stock de chaque agent. Ce plafond constitue un élément de contrôle des risques que l’article omet de mentionner : une fois atteint, l’agent annule son ordre en attente et n’ajoute plus rien, tandis que les ordres de prise de bénéfices ouverts continuent de fonctionner.
Configuration recommandée
| Paramètre | Valeur recommandée | Remarques |
|---|---|---|
| Symbole | EURUSD | L'instrument utilisé pour le développement et les tests, ainsi que celui sur lequel les lois d'échelle présentées dans l'article ont été vérifiées. Les seuils sont relatifs (pourcentage du cours) ; d'autres paires de devises liquides fonctionnent donc sans qu'il soit nécessaire de les recalibrer. |
| Période | N'importe quelle | L'EA fonctionne tick par tick en temps intrinsèque ; la période du graphique n'a donc aucune incidence sur ses décisions. |
| Type de compte | Couverture | Obligatoire. Chaque étape de la cascade doit correspondre à une position distincte ; par conséquent, sur un compte de compensation, l'EA affiche un message et renvoie INIT_FAILED par défaut. |
| Modèle de test | Chaque tick est basé sur des ticks réels | Les événements intrinsèques sont définis sur le flux de ticks ; par conséquent, les modèles basés sur les barres donnent une image faussée tant des événements que des exécutions aux limites. Le testeur hérite du mode de marge du compte sur lequel vous êtes connecté ; connectez-vous donc à un compte de couverture avant de lancer le test. |
| InpLotPerUnit | 0,02 (par défaut), jusqu’à 0,4 | Avec un pas de 0,01 lot, les demi-unités, les quarts d’unité et la décote de liquidité ne subsistent en tant que tailles distinctes que lorsque l’unité est d’environ 0,4 lot. En dessous de ce seuil, les ajouts plus petits sont arrondis au lot minimum. Le seuil de décalage réside dans les runners et n’est pas affecté. |
Important : le retrait de l’EA du graphique annule uniquement ses ordres d’entrée en attente. Les positions ouvertes restent en place avec leurs take-profit associés ; elles continuent donc à se dénouer d’elles-mêmes. Fermez-les manuellement si vous souhaitez que le compte soit à zéro.
Résultats du backtest
EURUSD, chaque tick basé sur des ticks réels, du 2 février au 31 juillet 2026, dépôt initial de 10 000 sur un compte de couverture, paramètres par défaut (InpLotPerUnit = 0,02, InpMaxUnits = 30) avec les huit agents activés. Les seuils, les règles de dimensionnement et les ordres de prise de bénéfices sont ceux du document et ne sont pas adaptés à ce symbole ni à cette période.
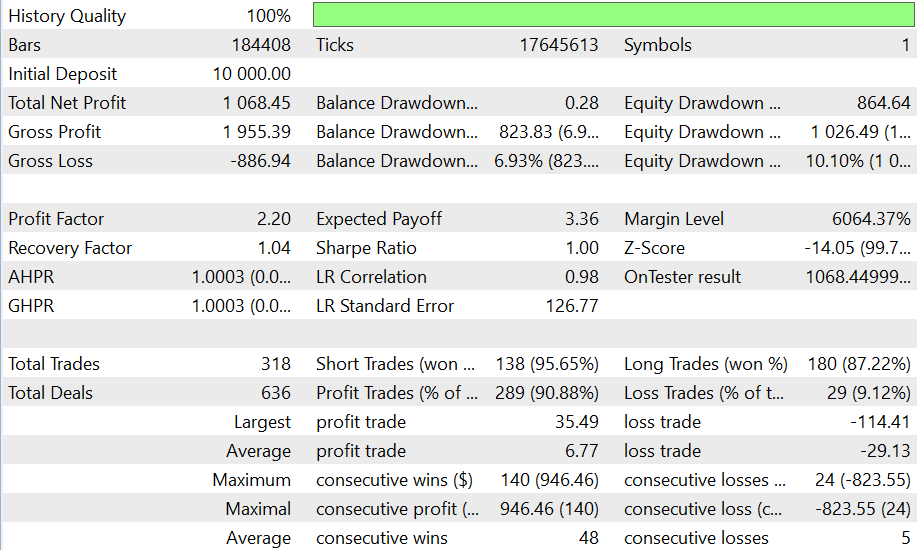
Rapport du Strategy Tester pour la simulation de six mois sur l’EURUSD.
La simulation a généré un rendement de +10,68 % avec un facteur de profit de 2,21 et une baisse maximale du capital de 10,10 % sur 318 positions. Le chiffre net masque deux flux très différents, et il est plus instructif de le décomposer en fonction de la manière dont chaque position s’est clôturée plutôt que de considérer le total :
| Composantes du résultat sur six mois | Montant |
|---|---|
| 294 positions clôturées à leur niveau de prise de bénéfices | +1 934,14 |
| 24 positions clôturées par le testeur à la fin de la série | -823,55 |
| Commission prélevée sur les entrées | -42,14 |
| Bénéfice net | +1 068,45 |
Ces deux lignes de clôture incluent déjà le swap, qui s’élevait à -620,38, soit bien plus que la commission. Pour un modèle capable de maintenir une cascade pendant des semaines, c’est le financement, plutôt que le spread, qui constitue le coût dominant. Les 24 positions clôturées par le testeur sont des cascades qui ne se sont jamais redressées : dans un contexte de trading réel, elles seraient toujours ouvertes.
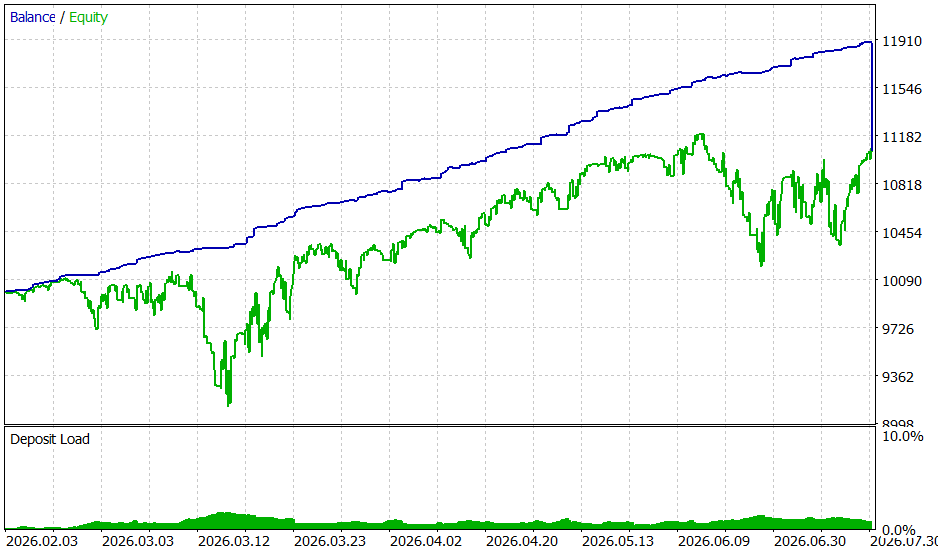
Le solde (en bleu) augmente à mesure que les ordres de prise de bénéfices se déclenchent. Le capital (en vert) supporte les cascades ouvertes et ne rejoint le solde que lorsque le testeur les clôture le dernier jour.
Il s’agit d’une seule paire sur une période de six mois ; cela illustre donc un mécanisme de fonctionnement, et non un chiffre de performance spectaculaire. Toute stratégie qui clôture les positions gagnantes et conserve les positions perdantes entraîne une augmentation du solde ; c’est pourquoi la courbe des capitaux propres et les clôtures forcées sont les éléments qui méritent d’être étudiés.
Paramètres d’entrée
| Paramètre | Valeur par défaut | Description |
|---|---|---|
| InpLotPerUnit | 0,02 | Nombre de lots par unité abstraite de la taille du titre. Augmentez-le jusqu’à 0,4 pour conserver la taille fractionnaire exacte sur un titre de 0,01 lot, ou diminuez-le pour négocier des quantités plus petites. |
| InpMaxUnits | 30 | Plafond d’inventaire par agent, en unités. Une fois ce seuil atteint, aucun nouvel ordre n’est passé et les ordres de prise de bénéfices ouverts sont laissés en place pour liquider la position. Le niveau de skew le plus profond ne s’active qu’au-delà de 30 unités ; il n’est donc jamais atteint avec le plafond par défaut. |
| InpMagicBase | 990000 | Nombre magique de base. Les huit agents utilisent une valeur comprise entre InpMagicBase et InpMagicBase + 7 ; modifiez donc cette valeur si un autre EA du compte utilise cette plage. |
| InpTradeLong | true | Exécute les quatre agents « long-only ». |
| InpTradeShort | true | Exécute les quatre agents « short-only ». Lorsque les deux sont activés, l'ensemble correspond à la configuration symétrique complète décrite dans l'article. |
Utilisation des classes dans votre propre code
Un agent est une classe autonome, CAeLiveTrader. Il ne sait rien des autres agents ; un EA peut donc exécuter un seul agent, un ensemble différent de seuils ou plusieurs symboles en créant autant d’instances que nécessaire :
#include <IntrinsicTime\AeLiveTrader.mqh>

CAeLiveTrader agent;

//--- dans OnInit : un agent « long-only » avec un delta de 0,5 %, 0,02 lot par unité, plafond de 30 unités
agent.Init(_Symbol,990100,1,0.005,0.02,30.0);

//--- dans OnTick
MqlTick t;
if(SymbolInfoTick(_Symbol,t))
   agent.OnTickUpdate(t.bid,t.ask,t.time);

//--- dans OnDeinit : annule la position en attente, les niveaux de prise de bénéfices sont conservés
agent.Shutdown();
Le moteur de temps intrinsèque est également utilisable seul. CAeRunner prend en charge des seuils de hausse et de baisse distincts en prix logarithmique, renvoie un code d’événement à chaque cotation (plus ou moins 1 pour un changement de direction, plus ou moins 2 pour un dépassement, 0 dans le cas contraire), et connaît toujours les prix exacts auxquels les prochains événements se déclencheraient, ce qui en fait une source naturelle de niveaux d’ordres à cours limité pour d’autres stratégies :
#include <IntrinsicTime\AeRunner.mqh>

CAeRunner runner;
runner.Init(0.005,0.005,0.005,0.005);  // delta vers le haut/vers le bas, dépassement vers le haut/vers le bas

int ev=runner.Run(AeTick(t.bid,t.ask,t.time));
if(ev==AE_EVENT_DC_DOWN)
   Print("downturn confirmed, next level below: ",runner.ExpectedLowerIE());
L’indicateur de liquidité, CAeLocalLiquidity, suit le même schéma : initialisez-le avec un seuil, transmettez-lui chaque cotation via Computation, puis lisez la valeur actuelle de L avec Liq.
Limites
À savoir avant de l’associer à autre chose qu’un compte démo.
- Il n’y a pas de sortie de position complète. Le trader de référence de l’article clôture l’intégralité de la position d’un agent dès que son rendement total, réalisé plus ouvert, atteint delta. L’agent en production ne reproduit pas ce comportement. Une cascade qui évolue défavorablement et ne se redresse jamais est interrompue par InpMaxUnits mais n’est pas clôturée, et ses ordres de prise de bénéfices restent en attente. Il s’agit du risque le plus important de la conception, et la clôture forcée dans le backtest ci-dessus en illustre le coût.
- Les swaps représentent la majeure partie des coûts. Les cascades pouvant rester ouvertes pendant des semaines, le financement au jour le jour pèse bien plus lourd que le spread ou la commission. Vérifiez les swaps de votre courtier dans les deux sens avant de lancer le test.
- À la taille de lot fournie, le dimensionnement est simplifié. À raison de 0,02 lot par unité, un ajout complet correspond à 0,02 lot et tout ajout inférieur est arrondi au minimum de 0,01 lot ; l’échelle de dimensionnement du backtest se réduit ainsi à deux niveaux. Augmenter InpLotPerUnit vers 0,4 rétablit cette échelle, avec une taille de position bien plus importante.
- Le profit réalisé ne constitue pas un avantage. Sur une marche aléatoire sans dérive, le profit réalisé par le moteur est toujours positif, tandis que son profit total est nul en espérance. Une seule paire et une seule fenêtre de test ne permettent pas d’établir un avantage dans un sens ou dans l’autre.
- Les robots s’arrêtent en dehors des séances de négociation. L’EA revient prématurément de OnTick lorsque la séance du symbole est fermée, ce qui permet de garder le journal propre et d’accélérer le backtest. Cela n’a d’importance que sur un flux qui continue à fournir des cotations lorsque le marché est fermé.
Structure des fichiers
Un Expert Advisor et quatre en-têtes. Les en-têtes sont inclus sous la forme <IntrinsicTime\...>, ils doivent donc se trouver dans un sous-dossier IntrinsicTime situé dans le dossier Include.
| Fichier | Rôle | Description |
|---|---|---|
| Experts\IntrinsicTime\AlphaEngine.mq5 | L'EA | Met en place un compte de couverture, construit l'ensemble de huit agents aux quatre seuils indiqués dans l'article, active les conditions de la session de trading et pilote chaque agent à l'aide des dernières cotations. |
| Include\IntrinsicTime\AeLiveTrader.mqh | Agent en temps réel | CAeLiveTrader, un agent de type « coastline » exécutant des ordres à cours limité réels : sélection du « runner » en fonction du stock, calcul fractionnaire et en fonction de la liquidité, normalisation des lots, et un seul ordre d’entrée en attente avec son take-profit « de-cascade ». |
| Include\IntrinsicTime\AeRunner.mqh | Runner à temps intrinsèque | CAeRunner, l’agent de changement de direction à seuil logarithmique avec des seuils distincts à la hausse et à la baisse, émettant des événements de changement de direction et de dépassement, ainsi que les niveaux de prix auxquels les prochains événements se déclencheraient. |
| Include\IntrinsicTime\AeLiquidity.mqh | Indicateur de liquidité | CAeLocalLiquidity, l’indicateur L issu de la théorie de l’information qui pondère chaque ajout, avec son propre runner et la fonction de distribution normale de la référence. |
| Include\IntrinsicTime\AeTypes.mqh | Types partagés | La structure des pions d’offre/demande et les codes d’événements intrinsèques que le « runner », l’indicateur et l’agent échangent tous. |
Base de recherche
La mise en œuvre s'appuie sur :
- Anton Golub, James B. Glattfelder et Richard B. Olsen, « The Alpha Engine : Designing an Automated Trading Algorithm », 2017, SSRN 2951348.
- James B. Glattfelder, Alexandre Dupuis et Richard B. Olsen, « Patterns in high-frequency FX data: discovery of 12 empirical scaling laws », Quantitative Finance, 2011.
- L’implémentation Java de référence des auteurs, disponible sur GitHub. Le portage conserve ses particularités plutôt que de les corriger en silence.
Ce programme est destiné exclusivement à des fins pédagogiques. Le trading comporte un niveau de risque élevé, et les performances passées, en particulier sur des données historiques, ne préjugent pas des résultats futurs. Testez toujours minutieusement le programme sur un compte démo avant de risquer du capital réel.
Un article complémentaire présente la construction de l’opérateur de changement de direction, reproduit les lois d’échelle sur 17,8 millions de ticks réels de la paire EUR/USD par rapport à une marche aléatoire à volatilité équivalente, passe en revue le portage d’Alpha Engine classe par classe et teste son affirmation concernant les profits générés par la marche aléatoire : « Intrinsic Time : des lois d’échelle du changement de direction à l’Alpha Engine ».
Traduit de l’anglais par MetaQuotes Ltd.
Code original : https://www.mql5.com/en/code/77871
Trade Manager Utility
Manages positions that are already open: it adds a missing SL/TP, moves the stop to break even, trails it, caps the position count and applies daily equity limits. It never opens trades.
 Session Range Breakout
Draws the high and low of a chosen time window and alerts on the first break on each side. The levels are also available through iCustom.
Mirror Hedge EA (Same terminal and account only)
Reproduit les positions ouvertes, modifiées et clôturées par un autre EA sur le même compte de couverture, sélectionné par son « magic number ». Par défaut, il inverse les directions (Achat ↔ Vente, SL ↔ TP), ce qui vous permet de tester rétrospectivement l'inverse d'une stratégie en tenant compte des spreads réels, du slippage et des conditions d'exécution.
Xander Grid RSI Gold
XAUUSD grid EA that opens a basket when RSI leaves oversold or overbought on a closed candle, adds levels with a lot multiplier and closes the basket at a money or points target. Open source code.