 MetaTrader 5
 Experts
 지표
 스크립트
 라이브러리
 보관함
거래 로봇을 무료로 다운로드 하는 법을 시청해보세요
당사를 Twitter에서 찾아주십시오!
당사 팬 페이지에 가입하십시오
당사 팬 페이지에 가입하십시오
스크립트가 마음에 드시나요? MetaTrader 5 터미널에서 시도해보십시오

Alpha Engine: Intrinsic-Time Coastline Trader - MetaTrader 5용 expert

- 조회수:
- 10
- 평가:
- 게시됨:
-
 이 코드를 기반으로 한 로봇이나 지표가 필요하신가요? 프리랜스로 주문하세요
프리랜스로 이동

개요
MetaTrader에 구축된 거의 모든 기능은 달력을 기준으로 작동합니다. 매분, 매시간, 매일 캔들이 마감되며, 지표와 Expert Advisors는 이 고정된 격자에 따라 시장을 샘플링합니다. 하지만 시장은 ‘1분’이 무엇인지 알지 못합니다. 뉴스가 발표되는 동안 1분 안에 수백 번의 의미 있는 가격 변동이 일어날 수 있는 반면, 거래가 한산한 세션에서는 1시간이 거의 아무런 정보도 전달하지 못할 수 있습니다. 시계에 기반한 샘플링은 이 두 경우 모두에 동일한 비중을 둡니다.
‘내재 시간(Intrinsic time) ’은 취리히의 올슨(Olsen) 연구팀이 정립한 대안으로, 시간이 흐르는 시점을 가격이 결정하도록 하는 방식입니다. 임계값 델타(delta) 를 설정합니다. 시계는 가격이 마지막 극단값에서 델타만큼 반전되어 방향이 바뀔 때만 움직입니다. 방향 전환이 확인된 후, 가격은 대개 한동안 새로운 방향으로 계속 움직이며, 이러한 지속 움직임을 ‘오버슈트’라고 한다. 전체 가격 경로는 방향 전환 구간과 오버슈트 구간이 번갈아 나타나는 순서가 되며, 논문에서는 이를 ‘코스트라인’이라고 부른다. 따라서 격동적인 한 시간과 한산한 한 시간은 동일한 단위, 즉 ‘이벤트’로 측정된다.
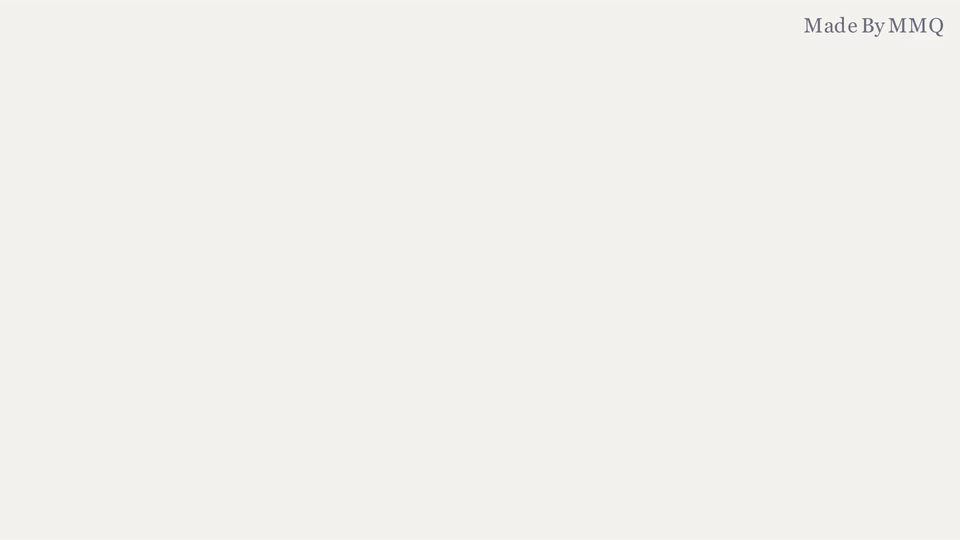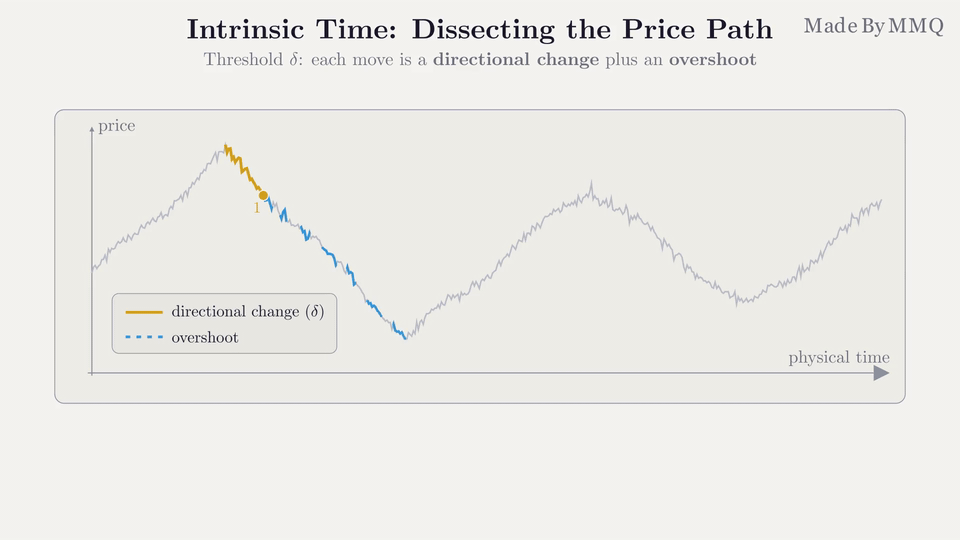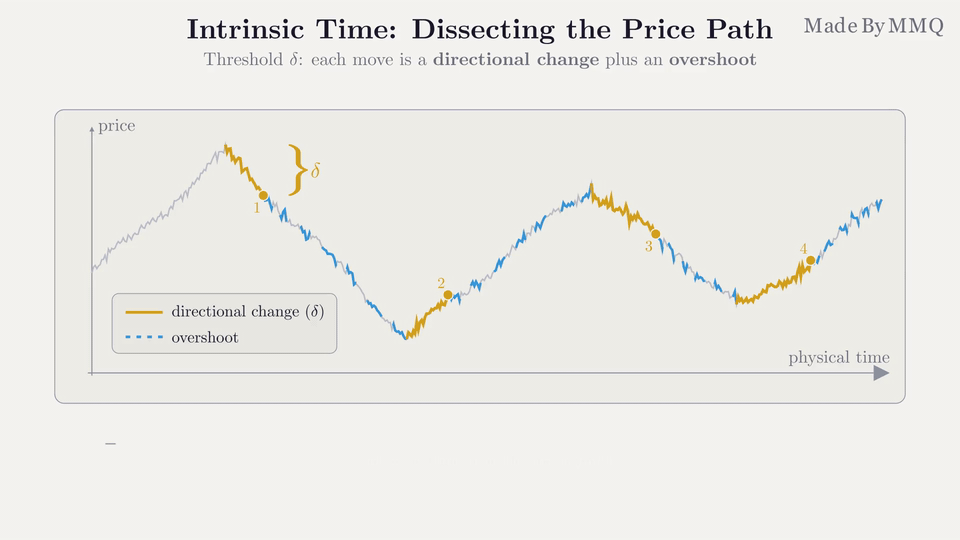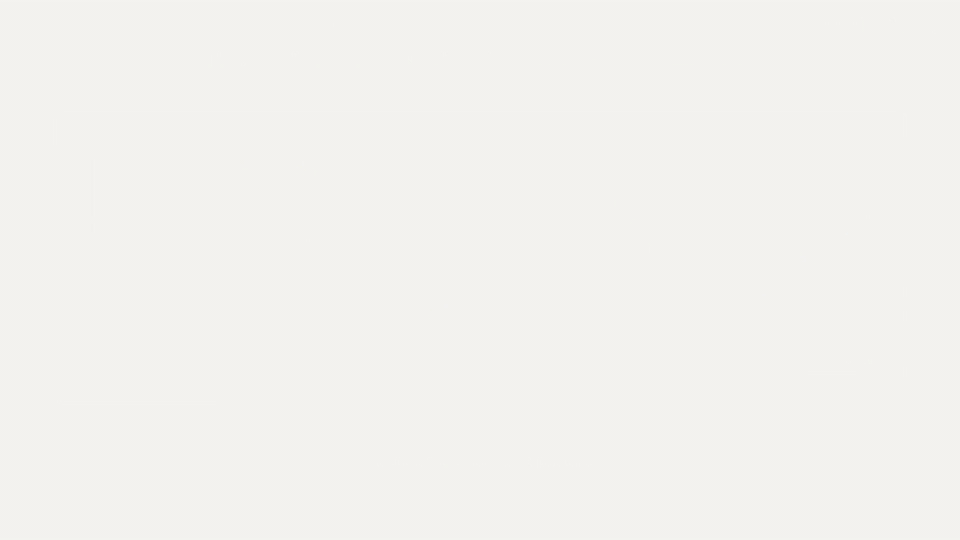
고르지 않은 가격 경로가 고정된 임계값에 따라 방향 전환(실선) 구간과 오버슈트(점선) 구간으로 구분되었습니다. 내재 시간 시계는 이벤트가 발생할 때만 똑딱거립니다.
이 Expert Advisor는 골럽(Golub), 글랫펠더(Glattfelder), 올슨(Olsen)이 해당 시계를 기반으로 구축한 역추세 코스트라인 트레이딩 전략인 ‘알파 엔진(Alpha Engine)’을 순수하게 MQL5로 이식한 것입니다. 이 Expert Advisor는 내재적 이벤트에서 추세와 반대 방향으로 포지션을 개설하고, 가격이 계속 반대 방향으로 움직일 경우(캐스케이딩) 다음 이벤트에서 포지션을 추가하며, 가격이 반전될 때(디캐스케이딩) 추가된 포지션을 하나씩 이익 실현하며 청산합니다. 포지션은 항상 고정된 증분으로만 추가되므로, 이는 마틴게일 전략이 아닙니다. 의사결정 핵심, 로그 임계값 러너, 정보 이론적 유동성 지표는 저자들이 제시한 참조용 자바 코드를 한 줄 한 줄 그대로 번역한 것입니다. 오직 주문 처리 부분만 터미널에 맞게 조정되었습니다.
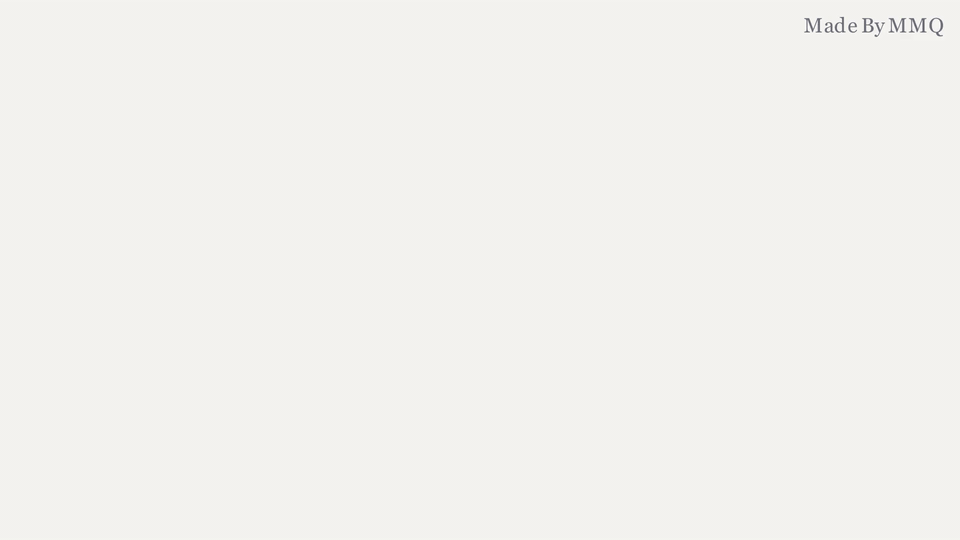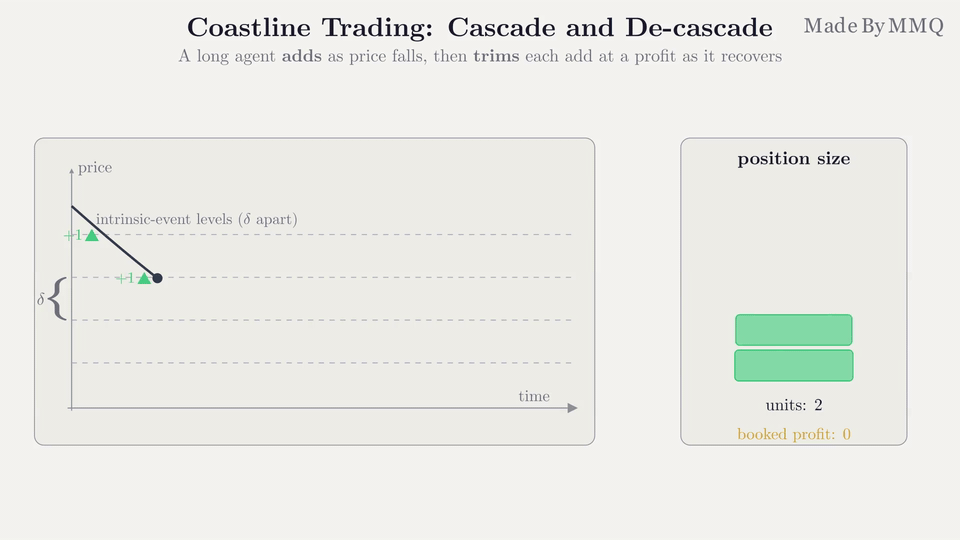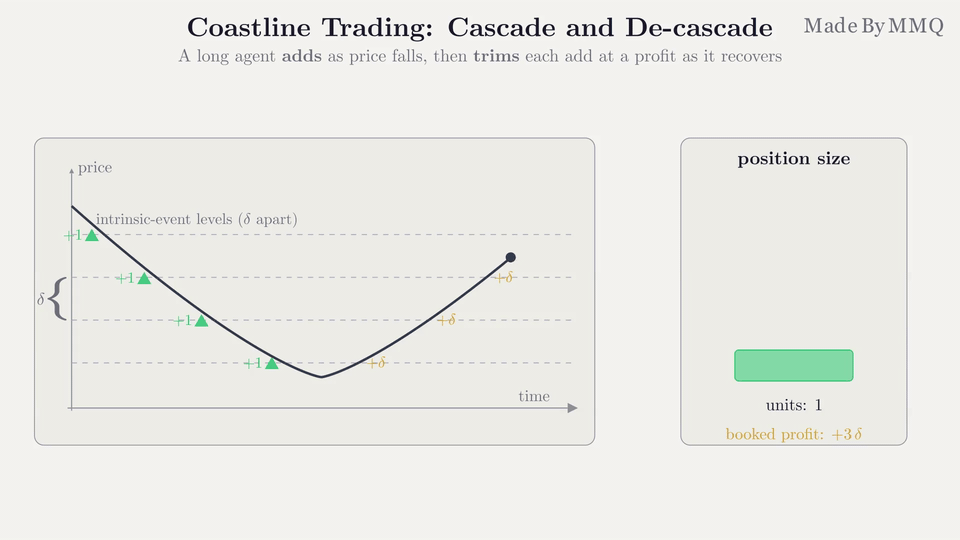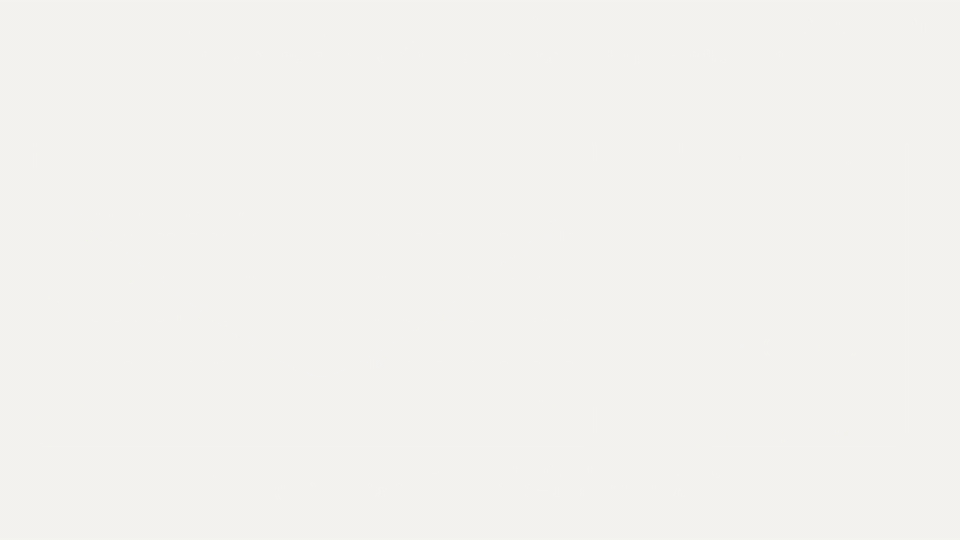
매수 에이전트는 가격이 하락함에 따라 연속적인 내재적 이벤트를 통해 캐스케이딩(포지션 추가)을 수행한 뒤, 가격이 회복되면 디캐스케이딩(이익 실현을 위해 포지션을 축소)합니다.
결과를 평가하기 전에 이 내용을 먼저 읽어보시기 바랍니다. 논문에서는 알파 엔진이 랜덤 워크 조건에서도 수익을 낸다고 보고하고 있습니다. 각각 100만 틱으로 구성된 200개의 시드 랜덤 워크를 대상으로 테스트한 결과, 참조 엔진은 모든 테스트에서 실현 이익을 기록했으나, 미결제 포지션을 포함한 총 이익은 평균 0이었습니다. 매수보다 매도 청산을 더 자주 하면 수익 구조가 수많은 소액의 청산 이익과 가끔 발생하는 큰 미결제 손실로 재편되며, 이는 그 자체로는 우위를 창출하지 못합니다. 따라서 이 EA에서 잔고가 상승하는 것은 우위의 증거가 아닙니다. 순자산을 주의 깊게 관찰하십시오.
거래 방식
이 EA는 논문에서 명시한 앙상블을 실행합니다 . 즉 , 0.25%, 0.5%, 1%, 1.5%의 네 가지 임계값 각각에 대해 롱 전용 에이전트 1개와 숏 전용 에이전트 1개씩, 총 8개의 독립적인 에이전트로 구성됩니다 . 각 에이전트는 고유한 매직 넘버를 통해 자신의 주문과 포지션을 관리하므로, 에이전트 간에는 서로의 거래에 절대 간섭하지 않습니다.
전체 라이프사이클은 헤징 계좌에서 지정가 주문으로 실행되며, 각 캐스케이드 단계는 자연스럽게 독립된 포지션이 됩니다. 롱 에이전트는 다음 하향 내재적 이벤트 레벨에 단일 매수 지정가 주문을 대기시켜 두며, 주문이 체결될 때마다 진입가보다 정확히 델타만큼 높은 익절가(take-profit)를 설정하여 포지션을 개설합니다. 이 익절가가 바로 ‘디캐스케이드(de-cascade)’입니다. 가격이 하락하면 매수 지정가 주문 사다리가 체결되고, 가격이 회복되면 익절 주문이 이를 하나씩 정리합니다. 숏 에이전트는 이와 정반대의 방식을 따릅니다. 대기 주문은 무언가 변화(내재적 이벤트, 티어 전환, 또는 체결)가 있을 때만 재설정되므로, EA는 매 틱마다 주문을 남발하지 않습니다.
두 가지 방어 메커니즘이 순수한 역추세 전략이 추세 속에서 휩쓸려 나가지 않도록 막아줍니다. 첫 번째는 포지션 규모에 따른 편향입니다. 각 에이전트는 매 틱마다 세 개의 주문을 전진시키며, 현재 보유 포지션 규모에 따라 어떤 주문이 실행될지 결정됩니다. 포지션 규모가 커질수록 불리한 임계값은 유리한 임계값에 비해 확대되므로, 에이전트는 포지션을 추가하기를 꺼리고 줄이기를 선호하게 됩니다. 두 번째는 분할 규모 조정입니다. 재고가 늘어날수록 추가되는 단위는 줄어듭니다.
| 재고 (단위) | 활성 러너 | 불리:유리 임계값 | 추가 단위 |
|---|---|---|---|
| 15 미만 | 대칭 | 1 : 1 (양방향 델타) | 1 |
| 15~30 | 첫 번째 비대칭 | 2 : 1 (1.5 델타 대 0.75 델타) | 1/2 |
| 30 이상 | 두 번째 편향 | 4 : 1 (0.5 델타 대비 2 델타) | 1/4 |
게다가 이 단위는 유동성 지표 L에 의해 조정되는데, L은 최근 가격 움직임이 얼마나 정상적인지를 정보 이론적으로 측정하는 척도입니다. 이 지표는 각 내재적 사건을 하나의 기호로 간주하고, 사건 시퀀스의 놀라움(자기정보)을 평균화한 뒤 표준화하여 정규 분포 함수를 통해 매핑합니다. 가격이 정상적인 시장처럼 움직일 때 L은 1에 가깝게 유지되며, 가격 추이가 비정상적으로 한쪽으로 치우칠수록 0에 가까워집니다. L이 0.5 이상일 때는 추가 금액이 전액 유지되고, 0.1에서 0.5 사이에서는 절반으로 줄어들며, 0.1 미만일 때는 10분의 1로 축소됩니다. 이 지표는 델타의 2.525729배에 해당하는 자체적인 더 넓은 오버슈트 임계값을 사용하며, 이는 논문에서 L이 정상적인 행동과 비정상적인 행동을 가능한 한 명확하게 구분할 수 있도록 설정한 값이다.
추상 단위는 InpLotPerUnit 입력값을 통해 랏(lot)으로 변환되며, InpMaxUnits는 각 에이전트의 보유 한도를 제한합니다. 이 한도는 논문에서 다루지 않은 위험 관리 수단 중 하나입니다. 한도에 도달하면 에이전트는 대기 중인 진입 주문을 취소하고 더 이상 매수를 추가하지 않지만, 미결제 포지션에 대한 익절 주문은 계속 작동합니다.
권장 설정
| 설정 | 권장 값 | 비고 |
|---|---|---|
| 심볼 | EURUSD | 개발 및 테스트에 사용된 상품이며, 본 논문의 스케일링 법칙이 검증된 대상입니다. 임계값은 상대적(가격 대비 백분율)이므로, 다른 유동성이 높은 외환 통화쌍의 경우 재조정 없이도 작동합니다. |
| 시간대 | 임의 | 이 EA는 내재 시간 기준으로 틱 단위로 구동되므로, 차트의 시간대는 EA의 의사 결정에 영향을 미치지 않습니다. |
| 계좌 유형 | 헤징 | 필수. 각 캐스케이드 단계는 별도의 포지션이어야 하므로, 네팅 계좌에서는 EA가 메시지를 출력하고 설계상 INIT_FAILED를 반환합니다. |
| 테스터 모델 | 실제 틱을 기반으로 하는 모든 틱 | 내재적 이벤트는 틱 스트림에 정의되므로, 바(bar) 기반 모델은 이벤트와 리미트 체결 결과를 모두 잘못 표현합니다. 테스터는 로그인한 계좌의 마진 모드를 상속받으므로, 테스트 전에 헤징 계좌에 로그인하십시오. |
| InpLotPerUnit | 0.02(기본값), 최대 0.4 | 0.01 랏 단위로 설정할 경우, 0.4 랏 전후의 단위에서만 반 랏 및 1/4 랏 단위와 유동성 헤어컷이 별개의 크기로 유지됩니다. 그 이하에서는 더 작은 추가 주문이 최소 랏 단위로 올림 처리됩니다. 임계값 편차는 러너에 내장되어 있어 영향을 받지 않습니다. |
중요: 차트에서 EA를 제거하면 대기 중인 진입 주문만 취소됩니다. 열린 포지션은 테이크프로핏이 설정된 채 그대로 유지되므로, 자체적으로 청산됩니다. 계좌를 중립 상태로 유지하려면 수동으로 포지션을 청산하십시오.
백테스트 결과
EURUSD, 실제 틱 데이터를 기반으로 한 매 틱 단위, 2026년 2월 2일부터 7월 31일까지, 헤징 계좌에 10,000 초기 예치금, 기본값 적용(InpLotPerUnit = 0.02, InpMaxUnits = 30), 8명의 에이전트 모두 활성화. 임계값, 포지션 규모 결정 규칙 및 테이크프로핏은 논문에서 제시된 대로이며, 이 종목이나 기간에 맞춰 조정되지 않았습니다.
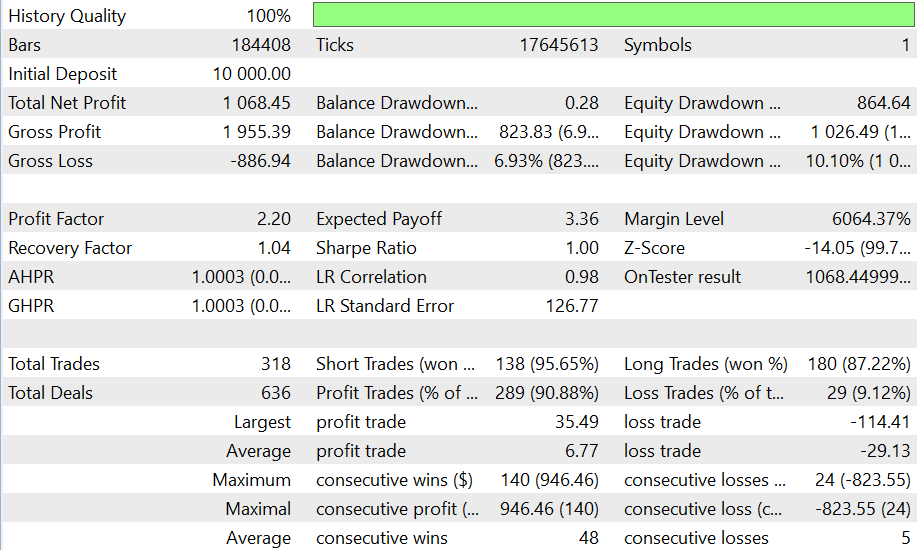
6개월간 EURUSD 시뮬레이션에 대한 전략 테스터 보고서입니다.
이 시뮬레이션은 318건의 포지션에서 +10.68%의 수익률, 2.21의 수익 계수, 10.10%의 최대 순자산 하락률을 기록했습니다. 순수치 뒤에는 두 가지 매우 다른 흐름이 숨어 있으며, 각 포지션의 청산 방식에 따라 이를 구분하여 살펴보는 것이 총합을 보는 것보다 더 유익합니다:
| 6개월 결과의 구성 요소 | 금액 |
|---|---|
| 294건의 포지션이 테이크프로핏 가격에서 청산됨 | +1,934.14 |
| 테스터가 런 종료 시점에 청산한 24건의 포지션 | -823.55 |
| 진입 시 부과된 수수료 | -42.14 |
| 순이익 | +1,068.45 |
두 마감 라인 모두 이미 스왑(-620.38)을 반영하고 있으며, 이는 수수료보다 훨씬 큰 금액입니다. 몇 주 동안 캐스케이드를 유지할 수 있는 모델의 경우, 스프레드보다는 자금 조달 비용이 주된 비용입니다. 테스터가 청산한 24개의 포지션은 회복되지 못한 캐스케이드이며, 실제 거래에서는 여전히 미결제 상태로 남아 있을 것입니다.
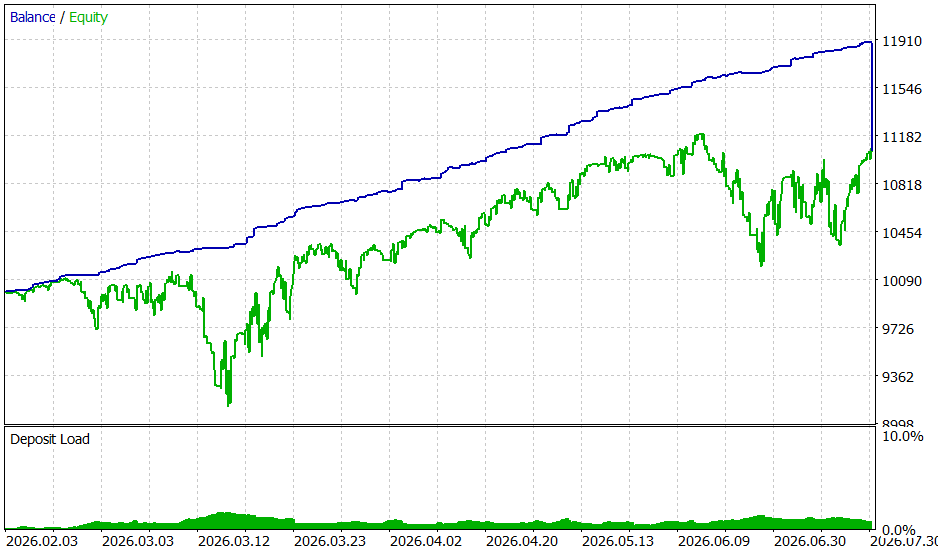
테스터가 익절 주문을 실행함에 따라 잔고(파란색)가 증가합니다. 순자산(녹색)은 미청산 캐스케이드를 반영하며, 테스터가 마지막 날 이를 청산할 때만 잔고와 일치합니다.
이는 6개월 기간 동안의 한 통화쌍에 대한 결과이므로, 표면적인 성과 수치가 아닌 작동 메커니즘을 보여줍니다. 수익이 나는 포지션을 청산하고 손실이 나는 포지션을 유지하는 모든 전략은 잔고를 증가시키므로, 순자산 선과 강제 청산 시점이 연구할 가치가 있는 부분입니다.
입력 매개변수
| 매개변수 | 기본값 | 설명 |
|---|---|---|
| InpLotPerUnit | 0.02 | 종이의 사이징에서 하나의 추상 단위당 롯 수입니다. 0.01 롯 기호에서 소수점 이하 사이징을 정확하게 유지하려면 이 값을 0.4 쪽으로 올리거나, 더 작은 단위로 거래하려면 이 값을 낮추십시오. |
| InpMaxUnits | 30 | 에이전트당 재고 상한선(단위). 이 한도에 도달하면 새로운 매수 주문이 체결되지 않으며, 미결제 익절 주문은 포지션 청산을 위해 그대로 유지됩니다. 가장 깊은 스큐 티어는 30단위를 초과한 경우에만 활성화되므로, 기본 상한선에서는 이 한도에 도달하지 않습니다. |
| InpMagicBase | 990000 | 기본 매직 넘버. 8명의 에이전트는 InpMagicBase에서 InpMagicBase + 7까지의 범위를 사용하므로, 해당 계좌의 다른 EA가 이 범위를 사용하는 경우 이 값을 변경하십시오. |
| InpTradeLong | true | 4개의 롱 전용 에이전트를 실행합니다. |
| InpTradeShort | true | 4개의 숏 전용 에이전트를 실행합니다. 두 가지 모두 활성화되면 앙상블은 본 논문의 완전 대칭 설정에 해당합니다. |
자신의 코드에서 클래스 사용하기
에이전트 중 하나인 CAeLiveTrader는 독립적인 클래스입니다. 이 클래스는 다른 에이전트에 대해 전혀 알지 못하므로, EA는 단일 에이전트를 실행하거나, 서로 다른 임계값 세트를 적용하거나, 필요한 만큼 인스턴스를 생성하여 여러 심볼을 처리할 수 있습니다:
#include <IntrinsicTime\AeLiveTrader.mqh>

CAeLiveTrader agent;

//--- OnInit에서: 델타 0.5%, 단위당 0.02 랏, 최대 30단위로 설정된 롱 전용 에이전트
agent.Init(_Symbol,990100,1,0.005,0.02,30.0);

//--- OnTick 내에서
MqlTick t;
if(SymbolInfoTick(_Symbol,t))
   agent.OnTickUpdate(t.bid,t.ask,t.time);

//--- OnDeinit에서: 휴면 포지션을 취소하고, 포지션의 익절 주문은 그대로 유지됩니다.
agent.Shutdown();
내재 시간 기반 러너도 단독으로 사용할 수 있습니다. CAeRunner는 로그 가격 단위의 별도의 상승 및 하락 임계값을 받아들이며, 매 호가마다 이벤트 코드를 반환합니다(방향 전환 시 ±1, 오버슈트 단계 시 ±2, 그 외의 경우에는 0)을 반환하며, 다음 이벤트가 발생할 정확한 가격을 항상 파악하고 있습니다. 이 점이 바로 다른 전략에 대한 지정가 주문 레벨의 자연스러운 출처가 되는 이유입니다:
#include <IntrinsicTime\AeRunner.mqh>

CAeRunner runner;
runner.Init(0.005,0.005,0.005,0.005);  // 델타 상승/하락, 오버슈트 상승/하락

int ev=runner.Run(AeTick(t.bid,t.ask,t.time));
if(ev==AE_EVENT_DC_DOWN)
   Print("downturn confirmed, next level below: ",runner.ExpectedLowerIE());
유동성 지표인 CAeLocalLiquidity도 동일한 패턴을 따릅니다: 임계값으로 초기화한 후, Computation을 통해 모든 호가를 입력하고, Liq를 통해 L의 현재 값을 읽으면 됩니다.
제한 사항
데모 계좌 이외의 곳에 적용하기 전에 알아두어야 할 사항.
- 전체 포지션 청산 기능이 없습니다. 논문에서 언급된 트레이더는 에이전트의 총 수익(실현 수익 + 미결제 포지션)이 델타에 도달하면 해당 에이전트의 전체 포지션을 청산합니다. 실제 에이전트는 이를 재현하지 않습니다. 손실이 누적되어 회복되지 않는 캐스케이드는 InpMaxUnits에 의해 중단되지만 청산되지는 않으며, 해당 캐스케이드의 테이크프로핏 주문은 유예 상태로 유지됩니다. 이는 설계상 가장 큰 단일 위험 요소이며, 앞서 백테스트에서 나타난 강제 청산 사례가 바로 이로 인한 결과입니다.
- 스왑 비용이 주를 이룹니다. 캐스케이드는 수주 동안 오픈 상태로 유지될 수 있으므로, 오버나이트 자금 조달 비용이 스프레드나 수수료보다 훨씬 더 큰 비중을 차지합니다. 실행하기 전에 브로커의 양방향 스왑 요율을 확인하십시오.
- 지정된 랏(lot) 크기를 사용하면 포지션 규모 산정이 단순화됩니다. 단위당 0.02 랏일 경우, 전체 추가 포지션은 0.02 랏이며, 그보다 작은 모든 추가 포지션은 최소 0.01 랏으로 상향 조정되므로, 시뮬레이션상의 포지션 크기 단계는 두 단계로 축소됩니다. InpLotPerUnit을 0.4 쪽으로 올리면 포지션 크기 단계가 복원되지만, 포지션 규모는 훨씬 커집니다.
- 실현된 이익은 우위(edge)가 아닙니다. 드리프트가 없는 랜덤 워크(random walk)에서 엔진의 실현된 이익은 항상 양수인 반면, 기대 총이익은 0입니다. 하나의 통화쌍과 하나의 테스트 기간만으로는 어느 쪽이든 우위를 입증할 수 없습니다.
- 러너는 거래 세션이 아닌 시간에는 일시 정지됩니다. 심볼의 세션이 종료되면 EA는 OnTick에서 조기에 반환되는데, 이는 저널을 깔끔하게 유지하고 백테스트 속도를 높여줍니다. 이는 거래가 중단된 동안에도 호가를 계속 제공하는 피드에서만 중요한 사항입니다.
파일 구조
Expert Advisor 1개와 헤더 파일 4개. 헤더 파일은 <IntrinsicTime\...> 형식으로 포함되어 있으므로, Include 폴더 내의 IntrinsicTime 하위 폴더에 위치해야 합니다.
| 파일 | 역할 | 설명 |
|---|---|---|
| Experts\IntrinsicTime\AlphaEngine.mq5 | EA | 헤징 계정을 적용하고, 논문의 네 가지 임계값에 따라 8개의 에이전트 앙상블을 구축하며, 거래 세션을 기준으로 게이트를 설정하고, 최신 호가를 바탕으로 모든 에이전트를 구동합니다. |
| Include\IntrinsicTime\AeLiveTrader.mqh | 라이브 에이전트 | CAeLiveTrader, 실제 지정가 주문을 거래하는 하나의 코스트라인 에이전트: 재고별 러너 선택, 분수 및 유동성 규모 조정, 랏 정규화, 그리고 디캐스케이드 테이크프로핏이 적용된 단일 대기 진입. |
| Include\IntrinsicTime\AeRunner.mqh | 인트린식 타임 러너 | CAeRunner: 상승 및 하락 임계값이 분리된 로그 임계값 방향 전환 러너로, 방향 전환 및 오버슈트 이벤트와 다음 이벤트가 발동될 가격 수준을 출력합니다. |
| Include\IntrinsicTime\AeLiquidity.mqh | 유동성 지표 | CAeLocalLiquidity: 정보 이론적 지표 L로, 각 추가량을 스케일링하며, 자체 러너와 기준치의 정규 분포 함수를 갖습니다. |
| Include\IntrinsicTime\AeTypes.mqh | 공유 유형 | 매수/매도 틱 구조와 러너, 지표 및 에이전트가 모두 교환하는 내재적 이벤트 코드. |
연구 근거
구현 내용은 다음과 같습니다.
- Anton Golub, James B. Glattfelder 및 Richard B. Olsen, 『The Alpha Engine: Designing an Automated Trading Algorithm』, 2017, SSRN 2951348.
- James B. Glattfelder, Alexandre Dupuis 및 Richard B. Olsen, “고빈도 외환 데이터의 패턴: 12가지 경험적 스케일링 법칙의 발견”, 《Quantitative Finance》, 2011.
- GitHub에서 확인할 수 있는 저자들이 제시한 Java 구현본. 이 포팅 버전은 특이점을 묵인하고 수정하지 않은 채 그대로 유지합니다.
이 프로그램은 오로지 교육 목적으로만 제공됩니다. 거래에는 높은 수준의 위험이 수반되며, 과거 실적(특히 역사적 데이터상의 실적)은 미래의 결과를 보장하지 않습니다. 실제 자금을 위험에 노출시키기 전에 항상 데모 계좌에서 철저히 테스트하십시오.
관련 기사에서는 방향 전환 연산자를 구축하고, 변동성이 일치하는 랜덤 워크를 대상으로 1,780만 건의 실제 EURUSD 틱 데이터에서 스케일링 법칙을 재현하며, Alpha Engine을 클래스별로 단계별로 살펴보고, 랜덤 워크 수익 주장을 검증합니다: 『 내재 시간: 방향 전환 스케일링 법칙에서 Alpha Engine까지』.
MetaQuotes Ltd에서 영어로 번역함.
원본 코드: https://www.mql5.com/en/code/77871
Trade Manager Utility
Manages positions that are already open: it adds a missing SL/TP, moves the stop to break even, trails it, caps the position count and applies daily equity limits. It never opens trades.
 Session Range Breakout
Draws the high and low of a chosen time window and alerts on the first break on each side. The levels are also available through iCustom.
Mirror Hedge EA (Same terminal and account only)
매직 넘버를 기준으로 동일한 헤징 계좌에서 다른 EA가 개설, 수정 및 청산한 거래를 미러링합니다. 기본적으로 거래 방향(매수↔매도, SL↔TP)이 반전되므로, 실제 스프레드, 슬리피지 및 체결 조건을 반영하여 전략의 반대 방향에 대한 포워드 테스트를 수행할 수 있습니다.
Xander Grid RSI Gold
XAUUSD grid EA that opens a basket when RSI leaves oversold or overbought on a closed candle, adds levels with a lot multiplier and closes the basket at a money or points target. Open source code.