Shakir Mehmed / 个人资料
- 信息
|
不
经验
|
23
产品
|
5
演示版
|
|
0
工作
|
0
信号
|
0
订阅者
|
我拥有计算机科学与软件工程专业背景,致力于开发基于系统化执行、量化分析和严格风险管理的智能交易系统(Expert Advisors)。
在开发过程中,我高度重视软件架构的可靠性、全面的历史回测、前向测试,以及在不同市场环境下持续评估策略表现。
我的专业领域包括风险控制型交易策略、非对称风险收益模型、仓位管理及订单执行优化,尤其专注于 XAUUSD(黄金)交易。
作为 Obsidian Crown 的开发者,我致力于打造专业级交易软件,以技术精准性、透明度和持续改进为核心原则。
For a gold EA test, calculate:
Total trades ÷ test duration in years × Expected Payoff.
This gives a historical annual average in account currency, not an annual percentage return or a forecast. Higher net expectancy per trade alone does not tell you the annual total. Trade frequency matters too.
I would compare that average with the same run's maximum drawdown and check position sizing before comparing strategies. Changing position sizes affects the money figures, so keep sizing consistent when assessing the edge.
For your next backtest, give the test its own folder and keep the .set with the tester report. Write down the broker, symbol, dates and modelling mode, because a .set holds only EA input values; the tester stores symbol, period, dates, modelling mode, deposit and leverage separately. The journal also logs any shift of the start date, so note that too. Check the journal's printed input block against the saved .set, and if a value differs, do not treat that run as a test of the saved configuration until you resolve the mismatch.
If you change a setting after seeing the result, save a new version and label the next run as a revised test. Compare the original and revised runs against their respective saved inputs, recording which values changed. Tuning after inspecting the held-out results uses information from that period. A saved file alone cannot prove when you chose the settings or which file a run used.
Try this comparison with a free Market EA demo in the Strategy Tester, then ask whether the journal's input block and dates match the .set you saved.
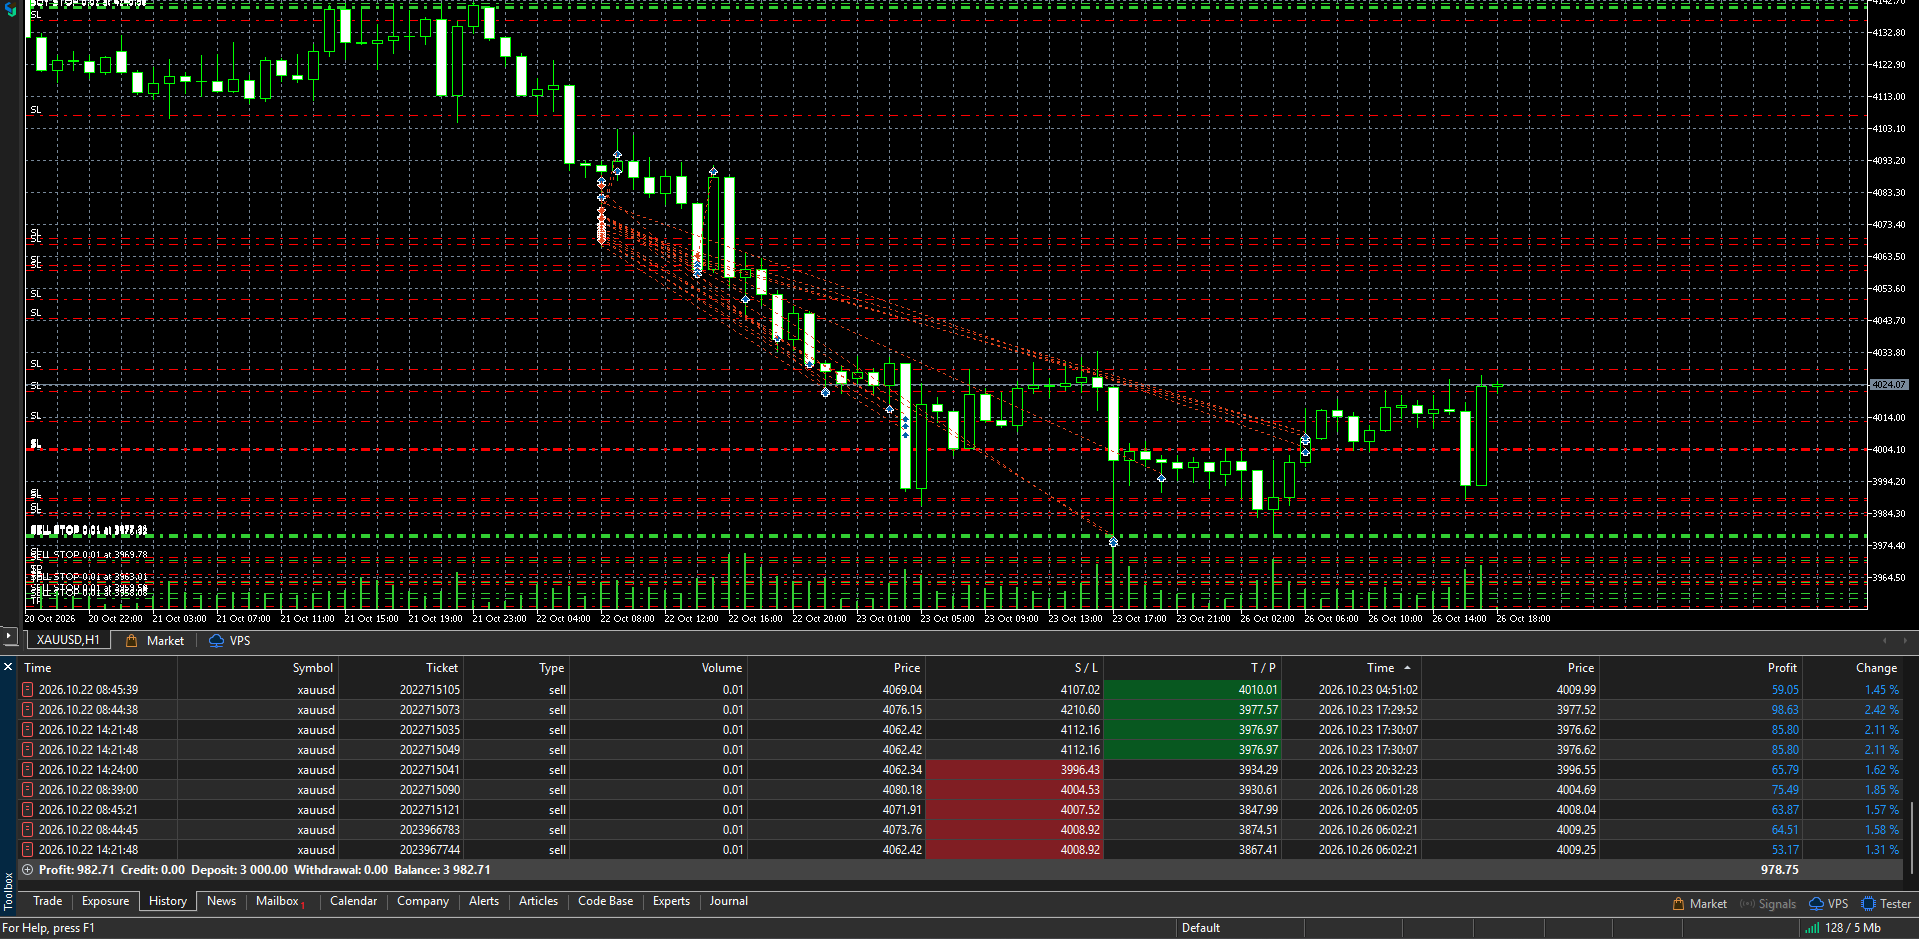
The visible closed positions used 0.01 lots, with profitable exits at both take-profit levels and stop levels below their entry prices. A strong result from this stretch of trading, with these figures reflecting closed trades and excluding any floating profit or loss.
The example is a Strategy Tester simulation on ICMarketsEU-Demo XAUUSD H1, configured for 1 May to 17 October 2026, using every tick based on real ticks, a $5,000 deposit and 1:500 leverage. The simulation recorded 240 trades. Maximal balance drawdown was $490.95 (6.82%); maximal equity drawdown was $725.27 (9.75%).
Balance excludes floating profit/loss; equity includes it. In this report, maximal equity drawdown was larger than maximal balance drawdown. Those maxima need not have occurred together. The example table was rendered from the native report, with its supporting settings.
I'll use this wall for dated test records and release notes. To try the EA on your broker's data, search for “Gold Aegis Protocol” in Market in the Navigator and download its free demo for testing in Strategy Tester. Test 1 May to 17 October 2026, and keep the dates and settings with your report. Compare Balance Drawdown Maximal and Equity Drawdown Maximal in both reports, including the money amounts and accompanying percentages. Different broker data can produce different results without indicating an error.
Gold Worldender 将突破交易与八种篮子策略集成于一款黄金交易 EA 中。两套引擎分别设置仓位规模,并共用账户保护机制,让用户可在一张 H1 图表上控制这两种交易方式。 Worldender 由一位拥有八年软件开发经验的软件工程专业毕业生开发,融入了开发者对统计学与概率论的浓厚兴趣。开发过程包括严格的历史测试、近期经纪商真实逐笔报价数据验证,以及覆盖艰难市场时期的测试。研究考察回撤、保证金压力和连续亏损情况,以不同初始资金重新启动测试,并检查各项设置和保护性退出机制是否按预期运行。 2026年十月7日,一款价格更高的黄金篮子交易系统的用户报告称,其真实账户资金全部亏损。Worldender 通过持仓数量限制、保证金检查和亏损篮子退出机制,应对篮子总敞口不断扩大的风险。这些控制措施旨在降低篮子亏损演变为经纪商强制平仓的风险。 交易方式 突破引擎根据较高时间周期的价格区间确定价位,并在这些价位设置挂单。每笔交易都有独立的止损和止盈。价格变动时,移动止损逻辑会管理已有持仓。
Caelion Gold Pro 是一款针对 XAUUSD 对冲账户 H1 图表设计的篮子(basket)EA。八个策略族并行运行;仓位按固定步长加仓而不放大手数,每个篮子在共同的目标位平仓。内置四个预设,通过 Preset 输入项选择。策略测试器,IC Markets XAUUSD,2025 年,USD 5,000,1:100:默认预设的最大净值回撤为 46.8%,另外三个预设为 19.8%;没有任何预设以停损(stop-out)结束。这只是一年的模拟结果,不是长期记录,也不是实盘结果。 快速开始 在对冲账户上打开 XAUUSD H1 图表。 把 EA 拖到图表上。 在 Inputs 中打开 Preset 并选择其中一个。 让终端保持运行;建议使用 VPS。 主要特性 默认设置为 Max Profit 预设,即 2019 至 2026 年 MT5 测试中净利润最高的那一个。在 2025 年 MT4 测试中,三个带保护的预设交易表现一致,最终回撤(19.8%)低于 Max Profit(46.8%)。 EA 内还带有另外三个预设:Shield、Aggressive 和
Caelion Gold Pro 是一款针对对冲账户 XAUUSD 的一篮子 EA,在 H1 图表上运行。八个策略族并行交易;仓位按固定价格步长加仓而不加倍 lot,每个篮子在共同的盈利目标平仓。内置四种预设,通过 Preset 输入项选择。Strategy Tester,IC Markets XAUUSD,2019 年 1 月至 2026 年 10 月 16 日,USD 5,000,1:100:默认预设最大净值回撤为 50.7%,Shield 为 33.1%;没有任何预设以爆仓告终。这些是模拟结果,不是实盘结果。 快速开始 在对冲账户上打开 XAUUSD H1 图表。 将 EA 拖到图表上。 在 Inputs 中打开 Preset 并选择一个预设。 保持终端运行;推荐使用 VPS。 主要特点 默认设置现在是 Max Profit 预设:即在我们 2019 到 2026 的测试中净利润最大的那一个。 EA 内还包含另外三个预设:Shield、Aggressive 和 Balanced。每个预设都在用户手册中配以各自的结果说明。 从 Preset 列表中选择预设,它位于 EA
The philosophy behind Obsidian Crown is simple: keep losses small and let winners run.
Today's XAUUSD volatility is a great example of this approach in action. Several positions were closed at small, controlled losses, while the winning trades captured significantly larger moves.
The objective isn't to win every trade. It's to maintain a positive risk-to-reward relationship where a few strong winners can outweigh multiple small losses.
No martingale. No grid recovery. No increasing exposure to recover losses.
Just systematic execution, disciplined risk management, and letting the market reward patience.
A successful trading strategy doesn't need to be right all the time. It needs to make more when it's right than it loses when it's wrong.
Lose small. Win big. Stay consistent.
Past performance does not guarantee future results.
Gold Obsidian Crown 是一款适用于 MetaTrader 4 的智能交易顾问(Expert Advisor),用于监控多个更高时间周期的 XAUUSD 结构。它会按预设的出场设置下达挂单形式的 stop order,并在各个激活的结构之间分配风险。 这是 MetaTrader 4 版本,规则相同。以下数据来自 MetaTrader 5 的真实 tick 测试。MetaTrader 4 的测试器由于其自身的 tick 时序和成交模型,结果会有一定差异。 逻辑 读取更高时间周期的结构,并在已确认的价位附近下达挂单形式的 stop order。未成交的订单会过期失效。 多个相互独立的结构并行运行,每个结构都有自己的几何形态和风险预算份额。 出场是预设好的。 RiskBudgetPercent 输入项用于设定总风险预算。 不使用马丁格尔、网格或向下摊平,也不会通过加大仓位来挽回亏损。每一笔已成交的持仓在券商端都有止损。 输入参数 风险预算(RiskBudgetPercent) 固定手数 最大手数 Magic number 订单注释 最大点差 每一行表格都有对应的 preset
Gold Pantheon Sovereign 是一款适用于 MetaTrader 4 的智能交易系统,在同一程序中包含多个相互独立的策略账本,用于交易 XAUUSD。各账本使用挂单(止损买单/止损卖单)和预设的出场规则。仓位规模通过一个账户级别的风险预算进行统一协调。 这是 MetaTrader 4 版本,规则相同。以下数据来自 MetaTrader 5 真实 tick 测试。MetaTrader 4 策略测试器由于其自身的 tick 时序和成交模型,结果会有所不同。 逻辑 每个账本在各自的时间周期上读取市场结构。 每个账本围绕已确认的价位设置挂单(止损买单/止损卖单)。未被触发的订单将过期失效。 止损、目标位和跟踪规则在持仓建立之前就已确定。 一个风险输入参数同时缩放所有账本,使各账本之间的比例保持一致。 不存在马丁格尔、网格或向下加仓摊平,也不会通过加大仓位来挽回亏损。每个成交的持仓都带有经纪商端的止损。 输入参数 风险等级 固定手数 最大手数 Magic number 订单注释 最大点差 表格中的每一行都对应一个预设文件。 历史模拟 MetaTrader 5 策略测试器在
Gold Zenith Meridian 是一款适用于 MetaTrader 4 的 Expert Advisor,它对高时间周期的 XAUUSD 突破位应用交易时段和市场状态过滤条件。它使用挂单(stop order)、预设的出场规则以及可配置的风险参数。 这是 MetaTrader 4 版本,规则相同。以下数据来自 MetaTrader 5 真实 tick 测试。MetaTrader 4 策略测试器由于其自身的 tick 时序和成交模型,结果会略有不同。 逻辑 跟踪高时间周期上的多个独立结构。 检查突破前后的条件,而不仅仅是突破本身。 挂单在未触及价位时保持等待,并在未成交的情况下失效。 止损、目标位和追踪规则在持仓建立之前就已确定。 不使用马丁格尔、网格或向下加仓摊平,也不会为了挽回亏损而加大仓位。每一笔成交的持仓都有经纪商侧的止损。 输入参数 风险水平 固定手数 最大手数 Magic number 订单备注 最大点差 表格中的每一行都有对应的 preset 文件。 历史模拟 MetaTrader 5 策略测试器在 XAUUSD 上的模拟,使用真实 tick 数据,2019 年至
Gold Oracle Cipher 是一款适用于 MetaTrader 4 的 Expert Advisor(EA),在选定的更高时间周期 XAUUSD 突破经过额外确认后进行交易。它使用挂单(stop order)和预先设定的出场。默认 preset 采用较低的风险敞口,可通过风险输入进行调整。 这是 MetaTrader 4 版本,规则相同。以下数据来自 MetaTrader 5 的真实 tick 测试。MetaTrader 4 的测试器由于其自身的 tick 时序和成交模型,结果会有所不同。 逻辑 跟踪一组独立的更高时间周期结构。 在介入其中任何一个之前,要求获得额外确认。 订单挂在价位上等待,而不是追价,并且出场预先设定。 未按预期发展的持仓会被释放,而不是死守。 不存在马丁格尔、网格或摊平加仓,也不会为了挽回亏损而加大仓位。每一笔已成交的持仓都有券商端的止损。 输入参数 风险级别 固定手数 最大手数 Magic number 订单注释 最大点差 表格中的每一行都有对应的 preset 文件。 历史回测 MetaTrader 5 Strategy Tester 在
Gold Aegis Protocol 是一款适用于 MetaTrader 4 的智能交易系统(EA),通过待成交的停止单交易高时间框架的 XAUUSD 枢轴突破。止损、止盈、追踪止损和保本规则在入场之前即已确定。可以同时监控多个相互独立的结构。 这是 MetaTrader 4 版本,规则与之相同。以下数据来自 MetaTrader 5 真实报价(tick)测试。MetaTrader 4 测试器由于其自身的报价时序和成交模式,结果会有一定差异。 逻辑 读取高时间框架上的枢轴结构。 在确认的价位附近下待成交停止单。未被成交的订单会自动过期。 同时跟踪多个相互独立的结构,每个结构有各自的几何形态和各自的风险份额。 不存在马丁格尔、网格或向下摊平操作,也不会为了挽回亏损而加大仓位。每一笔已成交的持仓都在券商侧设有止损。 输入参数 风险级别 固定手数 最大手数 魔数(Magic number) 订单注释 最大点差 表格中的每一行都有对应的预设(preset)文件。 历史模拟 在 MetaTrader 5 策略测试器中对 XAUUSD 进行模拟,使用真实报价数据,区间为 2019 年至 2026
Gold Titan Vanguard 是一款适用于 MetaTrader 4 的 EA,使用挂单(stop order)在高时间框架上交易 XAUUSD 的价格扩张行情。每笔订单都有预设的出场和移动止损规则。亏损仓位不会被加仓放大。 这是 MetaTrader 4 版本,规则完全相同。以下数据来自 MetaTrader 5 的真实 tick 测试。MetaTrader 4 的策略测试器由于其自身的 tick 时序和成交模式,结果会有所不同。 逻辑 在高时间框架上交易已确认的结构,可同时存在多个独立的交易设置。 每个交易设置的仓位大小独立计算。 入场使用挂单(stop order),因此市场价格必须触及该价位才会成交。 出场位置在入场时即固定,之后只做向有利方向的管理,绝不会放宽。 不使用马丁格尔、网格或摊平加仓,也不会为了挽回亏损而加大仓位。每笔成交的持仓都在券商侧设有止损。 输入参数 风险级别 固定手数 最大手数 Magic number 订单注释 最大点差 表格中的每一行都有对应的 preset 文件。 历史回测 MetaTrader 5 策略测试器在 XAUUSD 上使用真实
Aurum Poseidon 是一款 MetaTrader 5 智能交易系统,通过单个图表交易 XAUUSD,包含四个独立的突破引擎。所有引擎在同一账户上交易,每笔交易的风险按当前余额的百分比计算,因此手数会随账户资金增减而变化。 逻辑 每个引擎读取更高时间框架的市场结构。 入场仅使用 stop order(止损挂单),因此价格必须先到达该水平,程序才会入场。 每笔交易从开仓那一刻起就设有止损。 当交易向有利方向运行时,跟踪出场跟随退出。 每个引擎拥有自己的魔数,因此本程序可以与其他系统并行运行。 本程序不使用网格、马丁格尔或向下加仓摊平。它可用于对冲账户和净额账户,适用于任何图表时间框架。确切的入场规则不予公布。 默认输入参数 每笔交易风险:余额的 1% 允许做多交易和允许做空交易 引擎 A、B、C 和 D 的开关 高级引擎设置:建议使用默认值 基础魔数 历史模拟 MT5 策略测试器在 XAUUSD 上的模拟,2019 年至 2026 年 9 月,1 分钟 OHLC 模型,IC Markets 价格历史,起始资金 5,000 美元,每笔交易风险
Aurum Trident 是一款适用于 MetaTrader 5 的 EA,通过单一图表交易 XAUUSD,包含三个独立的突破引擎。这些引擎分别针对近期价格平衡区间的突破、快速动能行情以及更大级别的波段行情。三个引擎在同一账户上交易,每笔交易的风险为当前余额的一定百分比。 逻辑 每个引擎都会读取更高时间框架的市场结构。 入场仅使用 stop order(止损挂单),因此价格必须先到达相应水平,程序才会入场。 动能引擎在开仓后立即设置保护性止损,并在行情运行过程中对仓位进行移动止损。 波段引擎为较大级别的行情留出充分的发展空间。 每个引擎都有自己的魔数(magic number),因此该程序可以与其他系统并行运行。 每笔交易从开仓那一刻起就带有止损。该程序不使用网格、马丁格尔或摊平加仓。它适用于对冲账户和净额账户,可在任意图表时间框架下运行。确切的入场规则不予公开。 默认输入参数 每笔交易风险:余额的 1% 允许做多和允许做空 引擎 A、B 和 C 的开启与关闭开关 高级引擎设置:建议使用默认值 基础魔数 历史回测 MT5 Strategy Tester(策略测试器)回测,交易品种