 MetaTrader 5
 EA
 指标
 脚本
 程序库
 存储

GDS Renko Liquidity Sweep Lab - MetaTrader 5脚本

- 显示:
- 2
- 等级:
- 已发布:
-
 需要基于此代码的EA交易或指标吗?请在自由职业者服务中订购
进入自由职业者服务

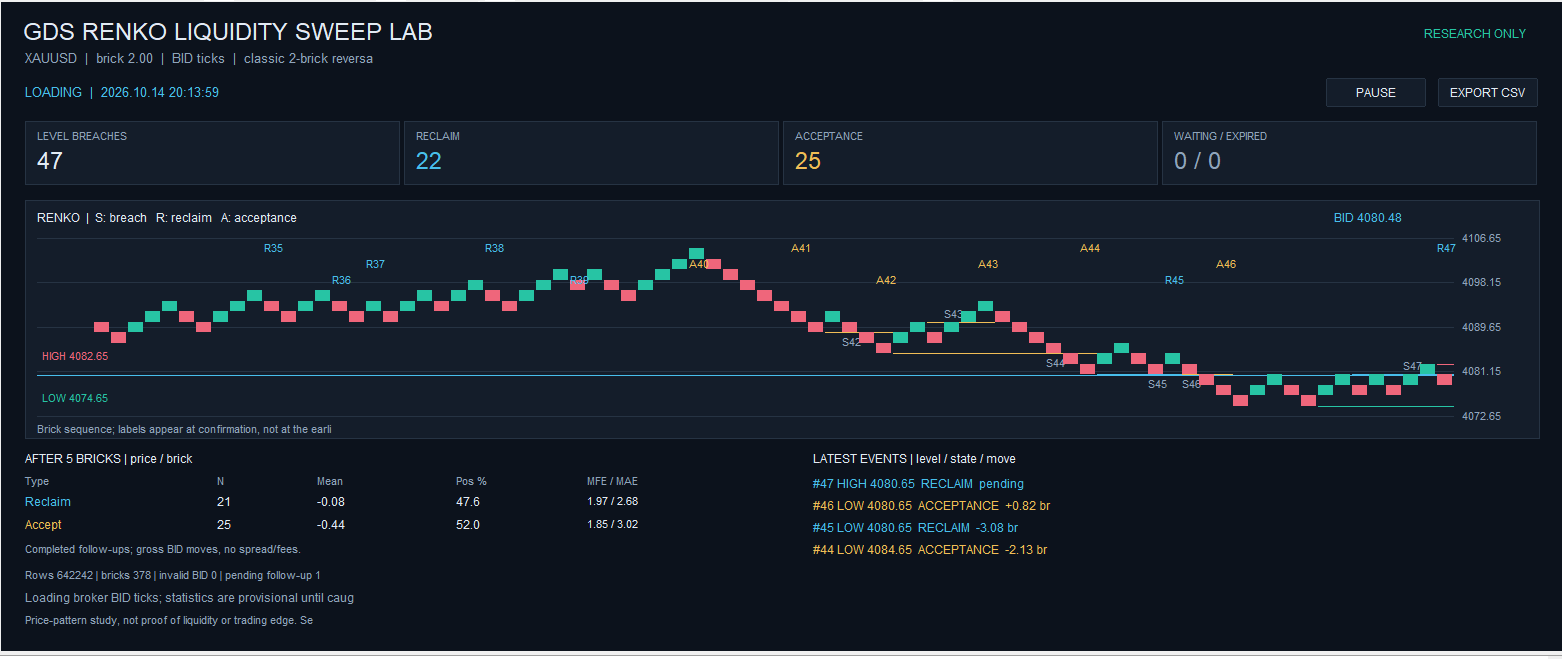
GDS Renko Liquidity Sweep Lab 是适用于 MetaTrader 5 的研究指标。它根据经纪商的买价报价构建固定大小的 Renko 图表,标记已确认的波动水平,并研究价格突破这些水平后的走势。仪表盘会显示相关事件及随后的价格走势,且提供可导出为 CSV 格式的事件日志。该指标不会下单。
事件逻辑
Renko 采用经典的两块砖反转规则。 只有当反转砖块结束满足最小长度设置的走势时,波动位才被确认。历史边界处的第一个不完整走势将被排除。该指标监控最新的已确认上、下波动位。每个波动位可产生一次突破事件;较新的波动位会取代较旧的未被突破的波动位,且未被突破的波动位将在其配置的最大有效期后失效。
当买价达到超过先前已确认价位且超出配置距离时,即发生突破。回补(R) 要求最新完成的砖块收盘价和买价均在回补缓冲区内返回至该价位以内。确认(A) 要求在突破缓冲区外有配置数量的连续完成收盘价,且最新收盘价和买价仍位于该缓冲区之外。
分类操作发生在后续生成至少一个“砖”的 tick 上,且需在该 tick 的所有“砖”均被处理完毕之后进行。缺口内的中间“砖”价格不被视为可执行报价。在基于“砖”的截止时间后仍未分类的事件将失效;待处理和已失效的事件仍保留在 CSV 日志中。
仪表盘与统计数据
仪表盘将突破标记为S,回补标记为R,接受标记为A。回补和接受的独立统计数据显示已完成的样本计数、买价方向性均值变动、正向结果百分比,以及以砖为单位的平均最大有利/不利偏离(MFE/MAE)。
价格变动是从分类时记录的买价开始,以已完成的“砖”为单位计算的后续时间段内测得的。对于“收回”,测得的方向是回到该水平以内;对于“接受”,则是超出该水平。 仅已完成的跟进交易计入这些统计数据。“正向结果百分比(Pos %)”是价格变动统计指标,而非交易胜率。 重叠事件不被视为独立观测值。
安装与使用
将 MQ5 文件复制到 MQL5/Indicators 目录,在 MetaEditor 中编译,并将其附加到单独的标准图表上。允许加载经纪商的 tick 历史数据。该仪表盘需要至少760 × 520 像素的 图表区域。通过Ctrl+I 打开指标设置。
InpBrickSize 以价格单位表示;设置为零时默认选择 200 个符号点。有效尺寸将四舍五入至该符号的价格步长网格。突破和回撤缓冲区以砖块单位表示,向上四舍五入至该网格,且有效距离至少为一个价格步长,即使设置为零也是如此。
当 InpHistoryStart=0 时,该指标会加载最新经纪商报价之前的 InpHistoryHours 数据,并继续处理后续的报价 tick。非零的起始值将使用经纪商服务器时间,并选择相同时长的固定时间间隔。PAUSE / RESUME 功能可保留处理光标。
EXPORT CSV 将所有记录的突破事件保存至 MQL5/Files/GDS_Renko_Sweep_Lab 目录。每行事件记录包含设置、有效价格缓冲区、时间戳、序列号、分类及后续状态。完整的导出路径将显示在专家顾问日志中。
限制
“流动性”描述的是一种价格模式假设。该指标无法检测隐藏止损单,也无法衡量订单簿的流动性。统计数据不包含点差、佣金和滑点,且无法构建盈利的交易策略。
历史数据取决于经纪商;缺失的报价点不会根据 OHLC 数据进行重建。更改历史区间或砖块大小可能会改变价位水平和结果。无需 DLL、外部指标、自定义符号或离线图表。移除该指标后,将恢复已保存的图表可见性和背景,并删除其自身的图表对象。
由MetaQuotes Ltd译自英文
原代码: https://www.mql5.com/en/code/78543
Fair Value Gaps (FVG) - unfilled imbalance zones with fill tracking and alerts
绘制价格尚未填补的公允价值缺口(三根K线缺口),追踪每个缺口被填补的程度,并在缺口填补完毕时结束该框。仅限已收盘的K线,不重新绘制。提供面向EA的警报和缓冲区。
Market Structure BOS and CHoCH - swing points HH / HL / LH / LL, no repaint, alerts
基于“聪明钱”理论的市场结构:带有HH/HL/LH/LL标签的震荡高点和低点,以及BOS(结构突破)和CHoCH(特征变化)线。震荡点仅在对应右侧K线收盘后才被计入,因此不会出现回绘现象。提供警报功能及面向EA的趋势缓冲区。
