 MetaTrader 5
 Experts
 Indicateurs
 Scripts
 Bibliothèque
 Stockage
Rejoignez notre page de fans

Session Range Desk MT5 - expert pour MetaTrader 5

- Vues:
- 156
- Note:
- Publié:
-
 Vous manquez des opportunités de trading :
- Applications de trading gratuites
- Plus de 8 000 signaux à copier
- Actualités économiques pour explorer les marchés financiers
Inscription Se connecterVous acceptez la politique du site Web et les conditions d'utilisation
Si vous n'avez pas de compte, veuillez vous inscrire -
 Besoin d'un robot ou d'un indicateur basé sur ce code ? Commandez-le sur Freelance
Aller sur Freelance

Session Range Desk MT5 — version 4.01
Session Range Desk est un Expert Advisor éducatif et open source, basé sur la stratégie de cassure de fourchette de séance, destiné aux comptes de couverture MetaTrader 5. Il combine un filtre de fourchette, un dimensionnement de position basé sur la distance de stop et un panneau graphique. Les copies sur différents symboles peuvent afficher une vue de bureau partagée via les variables globales du terminal. Il n'utilise ni grille, ni martingale, ni stratégie de moyennage.
Séquence de trading
Au premier tick éligible égal ou postérieur à l’heure de démarrage du serveur configurée, l’EA prend le plus haut et le plus bas des barres précédentes (LookbackCandles) terminées sur la période du graphique. Il s’agit d’une fourchette de barres glissantes, et non d’une session d’ouverture accumulée en continu. Si sa largeur se situe en dehors de la bande ATR configurée, le signal de ce jour-là est ignoré. Dans le cas contraire, le fait que le cours touche la limite ou qu’une barre terminée clôture au-delà de celle-ci peut déclencher un ordre au marché. Le bord opposé de la fourchette sert de stop. L’objectif est d’une entrée réussie par symbole et par jour de serveur en fonctionnement ininterrompu.
La gestion optionnelle inclut un objectif R-multiple, un seuil de rentabilité et une clôture partielle. R fait référence à la distance initiale entre l’entrée et le stop. À l’heure de fin configurée, l’EA tente de clôturer sa position correspondante lors d’un tick entrant. L’exécution reste soumise au courtier et aux prix disponibles.
Paramètres d’entrée
- StartHour / StartMinute : heure du serveur à partir de laquelle la fourchette de la barre terminée est établie. EndHour / EndMinute : heure de la tentative de clôture forcée le jour même. Utilisez une heure de début antérieure à l’heure de fin ; les sessions de nuit ne sont pas prises en charge.
- LookbackCandles : nombre de barres de graphique précédentes terminées. BreakoutMode : « touch » ou clôture de la barre terminée.
- ATR_TF / ATR_Period : intervalle de temps et période de l’ATR. Min_ATR_Mult / Max_ATR_Mult : intervalle de largeur de fourchette accepté par rapport à la dernière valeur ATR complétée.
- RiskPercent : risque cible de distance de stop d’entrée, exprimé en pourcentage du solde. MaxDailyRiskPct : seuil d’engagement de la table de négociation utilisé avant l’entrée ; il ne s’agit ni d’un stop sur le capital du compte ni d’une limite de perte quotidienne garantie.
- SkipOnMinLot / MinLotTolerance : indique s’il faut ignorer une entrée lorsque le volume minimum du courtier dépasserait le risque cible au-delà du dépassement autorisé en pourcentage.
- UseTP / TP_R : active et définit la cible fixe du multiple R.
- UseBreakEven / BE_Trigger_R / BE_Target_R : active le seuil de rentabilité, son seuil de déclenchement et le nouveau stop par rapport à l’entrée en R. Un stop à l’entrée ne couvre pas les commissions ni ne garantit une exécution sans perte.
- UsePartialTP / PTP_Trigger_R / PTP_Percent : active la clôture partielle, son seuil de déclenchement en R et son pourcentage. La clôture partielle est ignorée lorsque le volume ne peut pas être fractionné dans les limites imposées par le courtier. Placez un seuil de déclenchement de clôture partielle en dessous de l’objectif fixe si celle-ci doit avoir lieu avant cet objectif.
- MagicNumber / DeskName : identifiants de correspondance pour les copies participantes au sein d’un même terminal. Utilisez une copie par symbole, des paramètres de bureau identiques et un numéro magique dédié. La coordination ne s’étend pas d’un terminal à l’autre.
- ShowPanel / PanelCorner / PanelX / PanelY : visibilité du panneau, coin et décalages. ShowChartLevels contrôle indépendamment les tracés de fourchette et de transaction. Les deux tracés sont désactivés pendant l’optimisation et les tests non visuels.
Installation et vérifications initiales
Placez SessionRangeDesk.mq5 dans le dossier MQL5/Experts et compilez-le dans MetaEditor. Seuls les fichiers d’en-tête standard Trade, PositionInfo, SymbolInfo et Canvas fournis avec MetaTrader 5 sont nécessaires. Commencez dans le Testeur de stratégie et sur un compte démo de couverture. La capture d’écran fournie illustre le panneau lors d’un test sur le symbole personnalisé USDJPY M15 ; il ne s’agit ni d’un préréglage de production recommandé ni d’une preuve de rentabilité. Aucun fichier de paramètres optimisés n’est fourni.
Limitations importantes
Cette version est un exemple de programmation, et non un système certifié de protection de compte. Le « desk bus » n’est pas un mécanisme atomique de limitation des risques entre graphiques : des signaux simultanés, des signaux de présence périmés, l’arrondi des volumes et les coûts d’exécution peuvent faire en sorte que l’exposition réelle diffère du seuil. Il n’impose pas de règles relatives aux capitaux propres à l’échelle du compte ni aux règles des sociétés de trading pour compte propre tierces. L’optimisation sur un seul symbole ne valide pas la coordination entre plusieurs graphiques.
La clôture de fin de journée est une tentative basée sur les ticks. La version 4.01 considère l’action de fin de journée comme terminée même si le courtier rejette cette clôture ; elle ne doit donc pas être considérée comme un mécanisme garanti de « flattening ». La récupération après redémarrage n’établit pas de verrouillage d’entrée persistant (une fois par jour) dans toutes les situations. Testez ces modes de défaillance avant d’envisager une utilisation sans surveillance. Le comportement de compensation des clôtures partielles n’est pas pris en charge par cette version.
Des tests de régression locaux ont comparé les enregistrements de transactions avec les graphiques activés et désactivés, et le journal de compilation autonome stocké ne signale aucune erreur ni aucun avertissement. Ces vérifications ne constituent pas une validation des performances en conditions réelles ou en temps réel. Les hypothèses de coûts synthétiques antérieures ont été corrigées au cours de la recherche ; aucune affirmation concernant les bénéfices historiques, les baisses de capital ou la vitesse n’est faite dans cette publication. Les spreads, commissions, swaps, dérapages, paliers de volume et restrictions de stop spécifiques à chaque courtier nécessitent des vérifications distinctes.
Des outils d’IA ont contribué à la révision du code, à l’examen des recherches et à la préparation de cette description. Le code source et les limitations sont fournis à des fins d’inspection et de test ; aucun rendement, aucune sécurité ni aucune acceptation par la plateforme ne sont garantis. 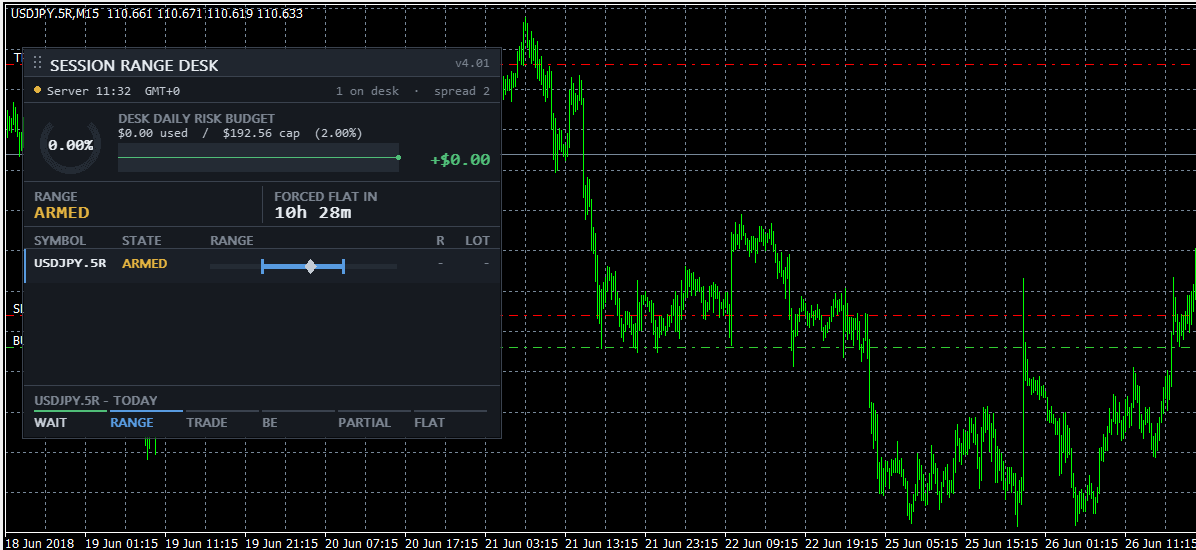
Traduit de l’anglais par MetaQuotes Ltd.
Code original : https://www.mql5.com/en/code/76927
Position Peak Logger - how far your trades actually travelled, in R
Enregistre l'amplitude maximale favorable et défavorable de chaque position en multiples de R et génère une ligne CSV par transaction clôturée.
Tick Integrity Auditor
Audits the tick history that 'Every tick based on real ticks' backtests replay. Five checks per symbol over the last N days: impossible and crossed quotes, timestamps that run backwards or repeat, one-tick price reversals sized in multiples of the symbol's own median spread, silences inside the broker's declared quote sessions, and minutes where the ticks and the M1 bars disagree. Every finding goes to CSV with its millisecond timestamp, and the tool prints its own arithmetic so the report can be recounted. Read only: no trade function, no DLL, no network.
87.8 Percent from 2021 to YTD at 8.5 Percent MaxDD. The Nikkei EA That Only Buys When Volume Is Quiet
A free, fully open JPN225 (Nikkei 225) EA for M15. Buys when price leans up, momentum isn't stretched and volume is quiet. Backtest 2022 to 2026: profit factor 1.68, +18.5% a year, passed 15 stress tests. Flat by 17:00.
 Extrapolator
 fits a sum of sinusoidal harmonics to the recent price history and extends the fitted curve to the right of the last bar as a forecast.The forecast is a mathematical extrapolation of past cyclical behaviour, not a guarantee of future price movement. The last part of the line is redrawn while the current model bar is forming, and the fitted curve changes with each refit.