 MetaTrader 5
 EA
 指标
 脚本
 程序库
 存储

- 发布者:
-
Cristian David Castillo Arrieta
 金融与国际商务专业人士,专攻财务管理。MQL5和Python自学开发者,专注于算法交易、多资产组合构建和量化风险管理。
我的工作核心是设计、优化和验证作为协调组合运行的智能交易系统,而非孤立的策略。我运用相关性分析、时间覆盖映射和资产类别多元化来构建不依赖于单一工具或单一方法的交易系统。
目前,我管理着涵盖外汇、指数、贵金属、能源和美国股票的算法投资组合,同时在多个交易时段和时间框架上运行。
我通过技术文章和开源工具在这个社区分享我的经验。我相信,从"构建单个EA"到"工程化投资组合"的转变,是区分散户思维与机构思维的关键,这一理念指导着我在这里发布的所有内容。 - 显示:
- 8
- 等级:
- 已发布:
-
 需要基于此代码的EA交易或指标吗?请在自由职业者服务中订购
进入自由职业者服务

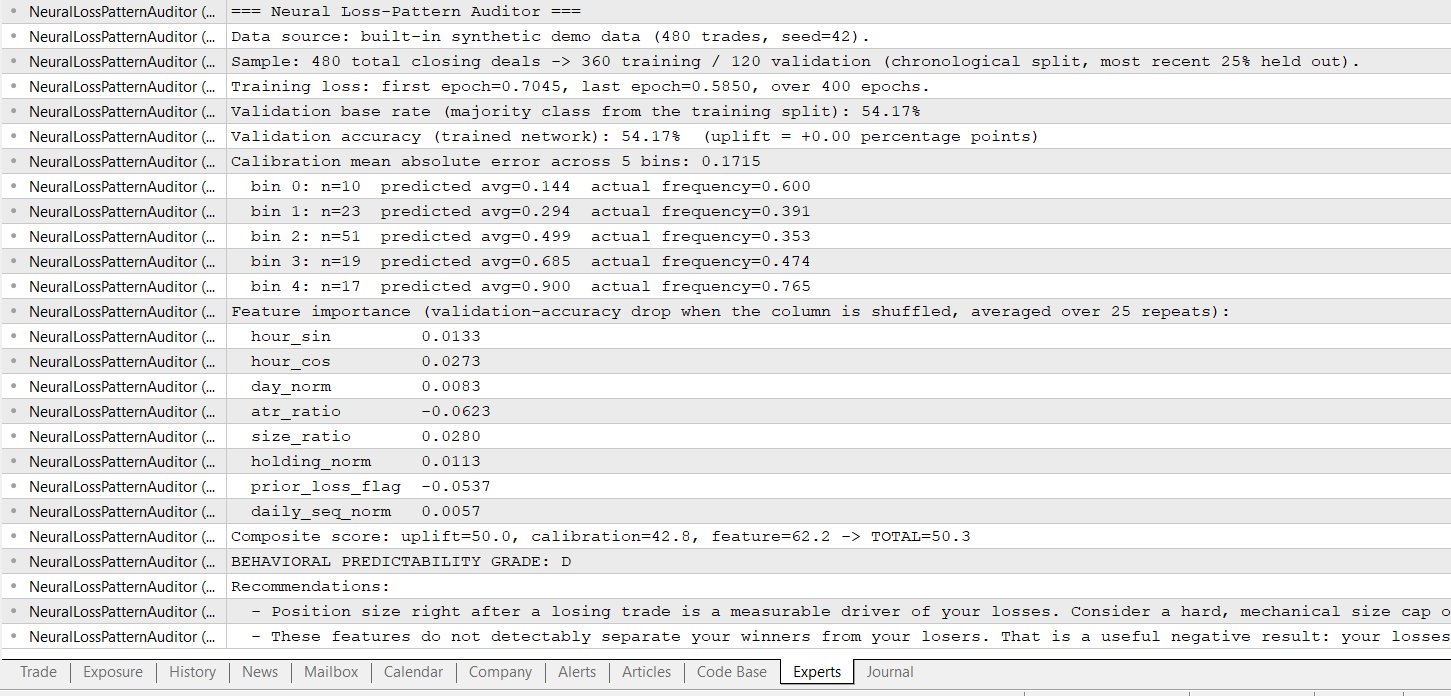
胜率或盈利因子等汇总统计数据无法反映亏损概率是否取决于交易者刚刚采取的行动,例如在之前亏损后立即调整仓位大小。神经网络亏损模式审计器正是针对此类行为模式进行检测,并直接基于交易者自身的交易历史进行分析。
主脚本针对每笔已平仓交易构建包含八个特征的数据集,并将完整的诊断报告输出至“专家”标签页:
- 准确率提升——训练后神经网络的验证准确率与“始终猜测多数类”的准确率之比。
- 校准表—— 每个概率区间内的平均预测值与该区间内实际观测到的亏损频率的对比。
- 置换特征重要性——网络实际依赖的八个特征,按该列特征被随机打乱时准确率下降幅度排序。
- 综合评分(A 至 F),综合了上述三项诊断结果,并附有文字建议。
输入。 在默认设置 InpUseDemoData=true 的情况下,脚本会生成 480 笔带有已知注入模式(亏损后立即增加仓位规模)的合成成交单,并对其进行分析,因此输出结果可立即显示。 将 InpUseDemoData 设为 false,则通过 HistorySelect() 和 HistoryDealGet*() 函数读取真实的已平仓交易历史数据;在此模式下无需提供文件或 CSV 文件。
参数。 InpMinTrades 设置训练前所需的最小已平仓交易笔数;InpValidationFraction 设置用于验证的最近历史数据占比;InpHiddenNeurons、InpLearningRate 和 InpEpochs 用于控制神经网络; InpCalibrationBins 和 InpPermutationRepeats 控制这两项诊断指标;而 InpWeightUplift、InpWeightCalibration、InpWeightTopFeature 以及三个 *Scale 和四个 Grade 输入参数则控制综合评分。
该工具采用纯 MQL5 编写。它无需任何外部库、Python 语言,也不依赖任何形式的人工智能服务。有关该方法的完整说明、各项诊断指标背后的数学原理以及源代码,请参阅文章:[ARTICLE_URL]。
由MetaQuotes Ltd译自英文
原代码: https://www.mql5.com/en/code/76544
 Server Clock and Daily Reset Hour
一个免费的、只读的 MetaTrader 5 面板,可将您的自营交易公司的每日重置规则(无论该公司采用何种时区)转换为您的经纪商实际服务器时间,显示距离下次重置的实时倒计时,并在夏令时调整导致时间界限向前或向后推移一小时之前向您发出警告。 本插件不发送任何订单,不读取任何账户数据,仅用于显示。
Basket Protective Close
当持仓组合的浮动亏损达到设定的限额(该限额可以是固定金额、余额的百分比或净值的百分比)时,系统将平仓该组合。范围过滤支持按代码或魔术编号筛选,可选盈利目标,支持安全且不阻塞的重试机制。
 Fair Value Gap Detector Indicator
检测3根K线公允价值缺口(价格失衡),并将其绘制为框线,这些框线将实时显示,直至价格重新穿过该缺口。检测仅在完全收盘的K线上进行,因此缺口不会在当前K线形成过程中时隐时现。
MT5 Vertical Scroll
这使得MT5图表能够像TradingView图表一样滚动,并配有“自动”按钮用于重置